
Markt für Thermomanagement in Rechenzentren in den USA: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
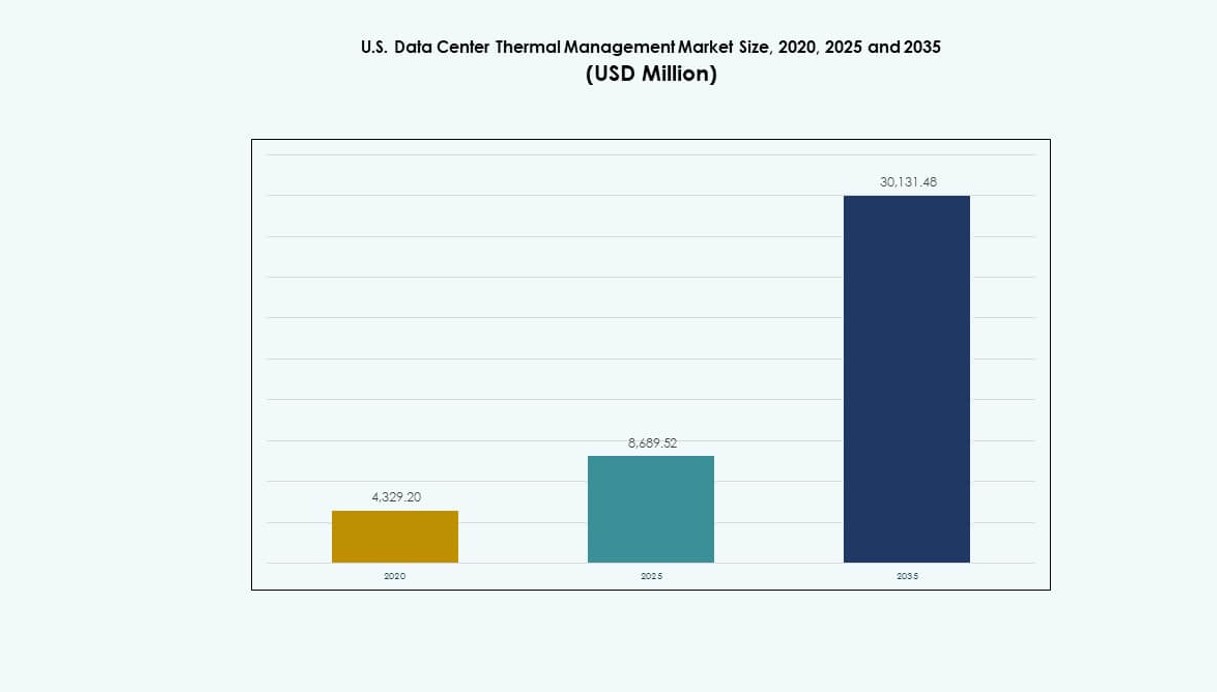
Markt für Thermomanagement in Rechenzentren in den USA: 2025 lag das Marktvolumen bei USD 8,689.5 Mio.; bis 2035 soll es bei einer CAGR von 13.16 % auf USD 30.13 Mrd. steigen.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Nov. 2026
Basisjahr 2024 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04Analyse der thermischen Ebenen und Kühlzonen
- 05Technologieeinführung und Trends
- 06Benchmarking / KPIs
- 07Kostenanalyse und TCO
- 08Wettbewerbs-Benchmarking
- 09Zukunftsausblick und Innovation
- 10Markt für Thermomanagement in Rechenzentren in den USA – Marktgröße und Prognose
- 20Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 10Profilierte Unternehmen
Profilierte Unternehmen
- Vertiv Group Corp
- Schneider Electric
- Stulz GmbH
- Daikin Industries Ltd
- Delta Electronics, Inc
- Trane Technologies plc
- Eaton Corporation
- Airedale International Air Conditioning Ltd
- Mitsubishi Electric Corporation
- Johnson Controls International plc
Vollständige Analyse
Zusammenfassung
Der Markt für Thermomanagement in Rechenzentren in den USA hatte 2020 einen Wert von 4.329,20 Mio. USD, erreichte 2025 8.689,52 Mio. USD und soll bis 2035 mit einer CAGR von 13,16 % im Prognosezeitraum auf 30.131,48 Mio. USD wachsen.
| BERICHTSMERKMAL | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße für Thermomanagement in Rechenzentren in den USA 2025 | 8.689,52 Mio. USD |
| Markt für Thermomanagement in Rechenzentren in den USA, CAGR | 13,16 % |
| Marktgröße für Thermomanagement in Rechenzentren in den USA 2035 | 30.131,48 Mio. USD |
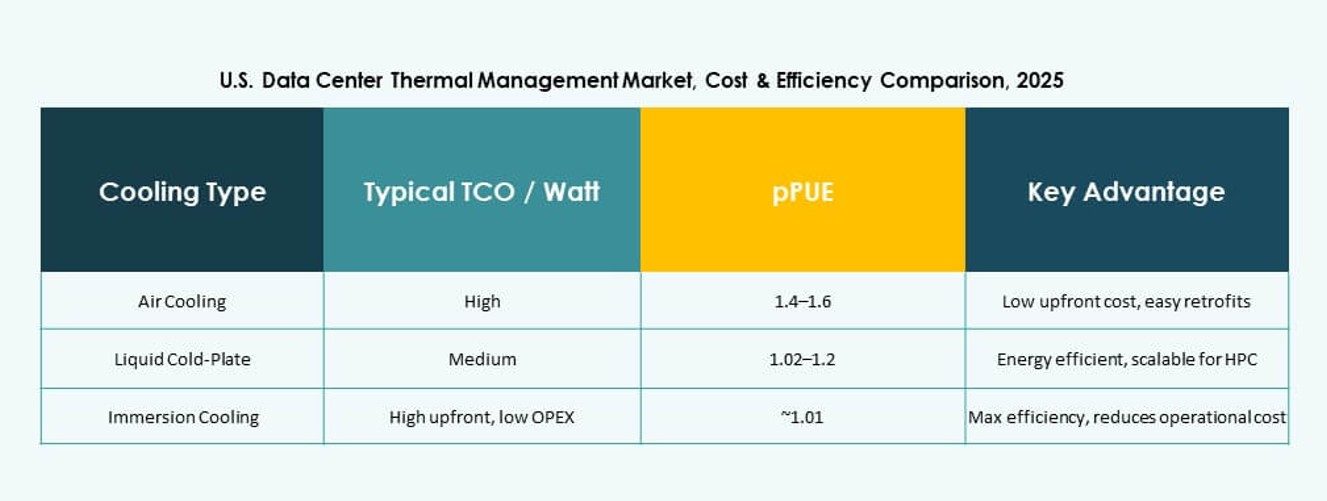
Das Wachstum bei KI-Arbeitslasten, hochdichten Server-Racks und Hyperscale-Installationen verändert den Bedarf an Thermomanagement. Unternehmen setzen auf Flüssigkeitskühlung, KI-basierte Überwachung und modulare Systeme, um die Effizienz zu steigern und den Energieverbrauch zu senken. Innovationen bei der Direct-to-Chip- und der Immersionskühlung helfen, Nachhaltigkeitsziele und Betriebsverfügbarkeit zu erreichen. Der Markt ist zu einem strategischen Schwerpunkt für Investoren geworden, die Infrastruktur für skalierbare, widerstandsfähige und energieeffiziente Rechenzentren im ganzen Land unterstützen wollen.
Der Westen der USA führt den Markt an, dank klimatischer Vorteile, großer Hyperscale-Standorte und des Zugangs zu erneuerbarer Energie. Der Mittlere Westen entwickelt sich rasch, getrieben von niedrigen Grundstückskosten, einer starken Netzinfrastruktur und steuerlichen Anreizen. Der Südosten verzeichnet eine steigende Nachfrage, da die Cloud-Nutzung und der Datenbedarf von Unternehmen wachsen. Der Anteil jeder Region wird von ökologischen, regulatorischen und wirtschaftlichen Faktoren geprägt, die Präferenzen bei Kühltechnologien und Betriebsmodelle beeinflussen.
Marktdynamik
Markttreiber
Steigende KI-Arbeitslasten und hochdichte Rack-Installationen erfordern effiziente Kühlinfrastruktur in allen Anlagen
KI-Arbeitslasten prägen das Design von Rechenzentren in den Vereinigten Staaten weiter. Hochdichte Racks mit mehr als 30 kW pro Schrank sind in Hyperscale- und Unternehmensumgebungen alltäglich geworden. Effiziente thermische Lösungen sind notwendig, um wachsende Wärmelasten zu bewältigen und eine optimale Leistung sicherzustellen. Betreiber integrieren inzwischen Direct-to-Chip- und Immersionskühlung, um Leistungs- und Nachhaltigkeitsziele zu erreichen. Der Markt für Thermomanagement in Rechenzentren in den USA gewinnt an Bedeutung, da die Datenintensität digitaler Dienste zunimmt. Unternehmen priorisieren thermische Zuverlässigkeit, um Ausfallzeiten zu vermeiden und die Lebensdauer der Geräte zu verlängern. Innovationen bei der Kühlung senken direkt die OPEX für Hyperscaler und Colocation-Anbieter. Der Markt schafft einen strategischen Vorteil für Investoren, die auf langfristige betriebliche Effizienz setzen. Die Kühlung hat sich von einer Versorgungsfunktion zu einer geschäftskritischen Säule der Infrastruktur entwickelt.
Technologische Fortschritte bei Flüssigkeits- und Hybridkühlung unterstützen dichte IT-Architekturen in Anlagen der nächsten Generation
Flüssigkeits-Kühlsysteme werden schneller eingeführt, weil sie hochdichte IT-Lasten effizient bewältigen. Direct-to-Chip- und Immersionslösungen unterstützen heute KI-, HPC- und Blockchain-Rechenzentren mit präziser Temperaturregelung. Die Hybridkühlung verbindet Luft- und Flüssigkeitstechnologien, um bestehende Infrastruktur ohne vollständige Nachrüstung zu erweitern. Diese Ansätze verbessern den PUE und senken den Wasserverbrauch an ressourcensensiblen Standorten. Sie helfen Hyperscalern, neue Installationen zukunftssicher zu machen und zugleich ESG-Vorgaben zu erfüllen. Der Markt für Thermomanagement in Rechenzentren in den USA profitiert von der zunehmenden Integration intelligenter Steuerungen in die thermische Infrastruktur. KI-gestützte Sensoren optimieren Lüfterdrehzahlen, Kühlmittelfluss und Wärmetauschzyklen auf Basis der Echtzeitlast. Das treibt die Nachfrage nach DCIM- und KI-Optimierungssoftware. Betreiber betrachten die thermische Strategie heute als zentral für die Lebenszyklusplanung von Rechenzentren.
- So hat Meta einen Fahrplan skizziert, seine Rechenzentren auf Direct-to-Chip-Flüssigkeitskühlung umzustellen, um hochdichte KI-Arbeitslasten zu unterstützen und die thermische Leistung zu verbessern. Das Unternehmen passt neue Kühlkonzepte an, die es ermöglichen, die Flüssigkeitskühlung mit bestehender Infrastruktur zu betreiben und höhere Rack-Leistungsdichten als bei herkömmlichen reinen Luftsystemen zu erreichen.
Die Ausrichtung auf Nachhaltigkeitsziele und Compliance-Vorgaben fördert den Einsatz effizienter thermischer Technologien
Umweltvorschriften und ESG-Ziele von Unternehmen drängen Betreiber, die Kühlleistung zu verbessern. Unternehmen streben heute LEED, Energy Star und andere Zertifizierungen an, die strenge Vorgaben für das Thermomanagement erfordern. Effiziente Systeme tragen durch Energieeinsparungen und geringeren Kältemitteleinsatz zu den Zielen der CO2-Reduktion bei. Der Markt für Thermomanagement in Rechenzentren in den USA ist auf die Dekarbonisierungsstrategien auf Bundes- und Bundesstaatsebene ausgerichtet. Unternehmen wechseln von der herkömmlichen Luftkühlung zu energieeffizienten Alternativen, um diese Vorgaben zu erfüllen. Kühlanbieter integrieren Kältemittel mit niedrigem GWP und geschlossene Kreisläufe, um Nachhaltigkeitsbemühungen zu unterstützen. Sorgen um den Wassererhalt befeuern zudem die Nachfrage nach adiabatischer Kühlung und luftseitigen Economizern in trockenen Regionen. Thermische Innovation wird zu einem Instrument, um Investitionen zu sichern, das Markenimage zu verbessern und die Erwartungen der Stakeholder zu erfüllen.
- So erprobt Microsoft in seinem Rechenzentrum in Phoenix Kühlkonzepte mit geschlossenem Kreislauf ohne Wasserverbrauch, mit dem Ziel, durch den Verzicht auf Verdunstungskühlung pro Standort über 125 Millionen Liter Wasser jährlich einzusparen.
Höhere strategische Investitionen von Hyperscale- und Cloud-Anbietern treiben die Modernisierung der Infrastruktur voran
Der Hyperscale-Ausbau treibt Kapitalinvestitionen in Kühlinfrastruktur der nächsten Generation in mehreren US-Bundesstaaten voran. Große Cloud-Betreiber priorisieren latenzarme Bereitstellung, hohe Effizienz und robuste Kühlung im großen Maßstab. Das führt zu einer breiten Nachrüstung älterer Anlagen und zu Neubauten mit fortschrittlichen thermischen Systemen. Der Markt für Thermomanagement in Rechenzentren in den USA unterstützt Betreiber, die die Kosten pro MW senken und zugleich die Leistung pro Rack steigern wollen. Strategisches Kapital fließt in modulare Kühlsysteme, integrierte Steuerungen und vorausschauende Analytik. Rechenzentrums-REITs und Infrastrukturfonds betrachten die thermische Reife als wichtiges Investitionskriterium. Effiziente Kühlung steigert den Wert der Anlagen und die Attraktivität für Mieter in Colocation-Märkten. Investoren sehen das Thermomanagement als wesentlich für Verfügbarkeit, Skalierbarkeit der Dichte und langfristigen betrieblichen ROI.
Markttrends
Die Integration von KI und vorausschauender Analytik steigert die thermische Leistung und verringert Energieverschwendung in Echtzeit
Der Einsatz von KI in thermischen Systemen verbessert die betriebliche Präzision in hochdichten Umgebungen. Sensoren und Steuerungsmodule ermöglichen die Echtzeitüberwachung von Wärmelast und Luftstrom über alle Zonen hinweg. Vorausschauende Algorithmen passen die Kühlleistung an, bevor thermische Schwellenwerte überschritten werden. Das verbessert die Reaktionsfähigkeit des Systems und verringert Energieverschwendung in Schwachlastzeiten. Der Markt für Thermomanagement in Rechenzentren in den USA profitiert vom Wandel hin zu softwaredefinierter Kühlungsintelligenz. Cloudbasierte DCIM-Plattformen bündeln die Umgebungssteuerung für Anlagen mit mehreren Standorten. Vorausschauende Wartung senkt Systemausfälle und verlängert die Lebensdauer der Geräte. Maschinelles Lernen passt die Wärmeabfuhr an wechselnde IT-Arbeitslasten und saisonale Muster an.
Der Einsatz von Flüssigkeitskühlung in Edge- und Mikro-Rechenzentren geht über Hyperscale-Anwendungen hinaus
Die Flüssigkeitskühlung reicht heute bis in kleinere Anlagen, die Edge-Arbeitslasten und KI-Inferenzzonen bedienen. Die Nachfrage nach Edge Computing steigt im Gesundheitswesen, in der Fertigung und im Telekommunikationssektor. Diese Anwendungen erzeugen lokal begrenzte Wärmelasten, die eine kompakte, hocheffiziente Kühlung erfordern. Der Markt für Thermomanagement in Rechenzentren in den USA spiegelt die breitere Einführung von Immersions- und Direct-to-Chip-Kühlung in containerisierten Modulen wider. Flüssigkeitssysteme ermöglichen einen leisen, vibrationsfreien Betrieb in urbanen oder platzbeschränkten Umgebungen. Edge-Anbieter profitieren von modularen Flüssigkeitssystemen mit kurzen Bereitstellungszeiten. Dieser Trend unterstützt die Dezentralisierung der Rechenleistung bei gleichzeitiger thermischer Widerstandsfähigkeit. Leistungsstarkes Edge Computing hängt von lokaler Kühlinnovation ab.
Wachsende Nachrüstungen und thermische Modernisierungsprojekte treiben die Nachfrage nach skalierbaren und modularen Systemen
Die alternde Infrastruktur in älteren Unternehmens- und Colocation-Anlagen bietet Modernisierungschancen. Viele Standorte wurden vor den KI-Arbeitslasten gebaut und stehen nun vor thermischen Engpässen. Betreiber setzen modulare Kühlgeräte ein, um schrittweise Kapazitätserweiterungen zu unterstützen. Das ermöglicht Leistungssteigerungen ohne vollständige Abschaltungen oder Bauarbeiten. Der Markt für Thermomanagement in Rechenzentren in den USA verzeichnet wachsendes Interesse an skalierbaren reihen- und rackbasierten Systemen. Die Nachrüstung mit drehzahlgeregelten Lüftern, flüssigkeitsfähigen Rückwänden und hocheffizienten Kältemaschinen verlängert die Lebensdauer der Anlagen. Upgrades entsprechen sich entwickelnden thermischen Standards und bieten einen Weg zur Erreichung von Nachhaltigkeitszielen. Skalierbare Lösungen eignen sich sowohl für Tier-III/IV-Rechenzentren als auch für lokale Edge-Standorte.
Ausbau nachhaltiger Kühlpraktiken einschließlich Luft-Economizing und Abwärmenutzung
Betreiber integrieren Designelemente, die die freie Kühlung in kälteren Monaten maximieren. Luftseitige Economizer und indirekte Verdunstungssysteme verringern die mechanische Last. Einige Rechenzentren fangen Abwärme auf und nutzen sie für Fernwärme oder Gebäudeenergie. Der Markt für Thermomanagement in Rechenzentren in den USA unterstützt thermische Strategien, die sich an Kreislaufmodellen der Energienutzung orientieren. Die nördlichen US-Bundesstaaten ermöglichen dank des günstigen Klimas längere Economizer-Zyklen. Thermische Konzepte, die den PUE senken und zugleich den Wasserverbrauch reduzieren, erhalten positive regulatorische und gesellschaftliche Unterstützung. Das stärkt die Rolle der Kühlung in der übergeordneten Umwelt- und Infrastrukturplanung.
Marktherausforderungen
Hohe Investitionskosten und technische Komplexität begrenzen den Einsatz fortschrittlicher Kühltechnologien bei kleineren Betreibern
Die Einführung von Flüssigkeits- und Hybridkühlsystemen erfordert oft hohe Anfangsinvestitionen. Kleinere Rechenzentren kämpfen mit Nachrüstkosten, Einschränkungen im Anlagenlayout und Betriebsunterbrechungen. Ausrüstung wie CDU-Systeme, Immersionstanks und fortschrittliche Überwachungsplattformen erfordert geschultes Personal. Das erhöht die technische Komplexität für Betreiber ohne eigene thermische Expertise. Der Markt für Thermomanagement in Rechenzentren in den USA stößt in Märkten der unteren und mittleren Ebene mit längeren ROI-Zeiträumen auf Hürden. Das Fehlen standardisierter Kühlschnittstellen an Servern und Racks erschwert die Integration. Finanzierung und technische Partnerschaften spielen eine entscheidende Rolle für eine breitere Einführung. Betriebsrisiken durch unsachgemäße Installation bremsen zudem schnelle Roll-outs.
Einschränkungen bei der Wasserverfügbarkeit und regulatorischer Druck stellen die Skalierbarkeit von Kühlsystemen in dürregefährdeten Regionen infrage
Kühltechnologien, die stark auf Wasser angewiesen sind, stehen in den westlichen und südlichen US-Bundesstaaten unter Beobachtung. Wasserintensive Systeme werfen Umweltfragen auf und bergen das Risiko, künftige Vorschriften nicht zu erfüllen. Der Markt für Thermomanagement in Rechenzentren in den USA muss sich anpassen, indem er wasserarme Konzepte und Konzepte mit geschlossenem Kreislauf weiterentwickelt. Es entsteht Druck, auf Luftkühlung, Trockenkühler und kältemittelbasierte Alternativen umzustellen. Einige Betreiber verlagern oder verzögern Erweiterungen wegen regionaler Wasserknappheit. Auch Widerstand aus der Bevölkerung gegen geplante Anlagen mit hohem Verbrauch nimmt zu. Verzögerungen bei Umweltgenehmigungen wirken sich auf Bereitstellungszeiträume aus. Kühlanbieter investieren in F&E, um sich an neue Standards und Obergrenzen für den Wasserverbrauch anzupassen.
Marktchancen
Der Ausbau von KI- und Cloud-Computing-Infrastruktur erschließt Nachfrage nach spezialisierten Kühltechnologien
Das Wachstum der KI erfordert speziell entwickelte Kühlsysteme, die hochdichte Rechenkerne bewältigen. Hyperscaler treiben die Nachfrage nach modularen thermischen Systemen mit integrierter Überwachung und Automatisierung. Der Markt für Thermomanagement in Rechenzentren in den USA profitiert vom steigenden Bedarf, die thermische Stabilität bei latenzarmen Arbeitslasten zu halten. Unternehmen suchen thermische Lösungen, die die Leistung pro Watt verbessern und sich an ESG-Prioritäten ausrichten. Edge- und Cloud-Anlagen bieten langfristige Chancen für verteilte Flüssigkeitskühlungs-Installationen.
Förderprogramme von Bund und Bundesstaaten für grüne Infrastruktur fördern Investitionen in nachhaltige thermische Lösungen
Die Politik der US-Regierung unterstützt Energieeffizienz durch Zuschüsse, Steuergutschriften und grüne Zertifizierungen. Kühlungs-Upgrades kommen für anreizgestützte Modernisierungsprogramme infrage. Der Markt für Thermomanagement in Rechenzentren in den USA profitiert von diesen Rahmenbedingungen, indem sie den Kapitalzugang für Nachrüstungen und Neubauten ermöglichen. Saubere Kühllösungen versetzen Betreiber in die Lage, Finanzierung zu sichern, die Akzeptanz in der Bevölkerung zu verbessern und Wettbewerbsvorteile bei der Standortwahl zu erlangen.
Marktsegmentierung
Nach Rechenzentrumsgröße
Große Rechenzentren dominieren den Markt für Thermomanagement in Rechenzentren in den USA aufgrund hochdichter Arbeitslasten und umfangreicher Kapazitätsanforderungen. Hyperscale-Betreiber treiben die Nachfrage nach fortschrittlichen thermischen Systemen, die über 30 kW pro Rack unterstützen. Mittelgroße Rechenzentren wachsen durch regionale Colocation und KI-Trainingsinstallationen. Kleine Anlagen, oft am Edge, setzen kompakte Flüssigkeits- oder Hybridsysteme ein, um räumliche und leistungsbezogene Beschränkungen zu erfüllen. Skalierbarkeit, Effizienz und Modularität prägen die thermischen Strategien über alle Größenklassen hinweg.
Nach Kühltechnologie
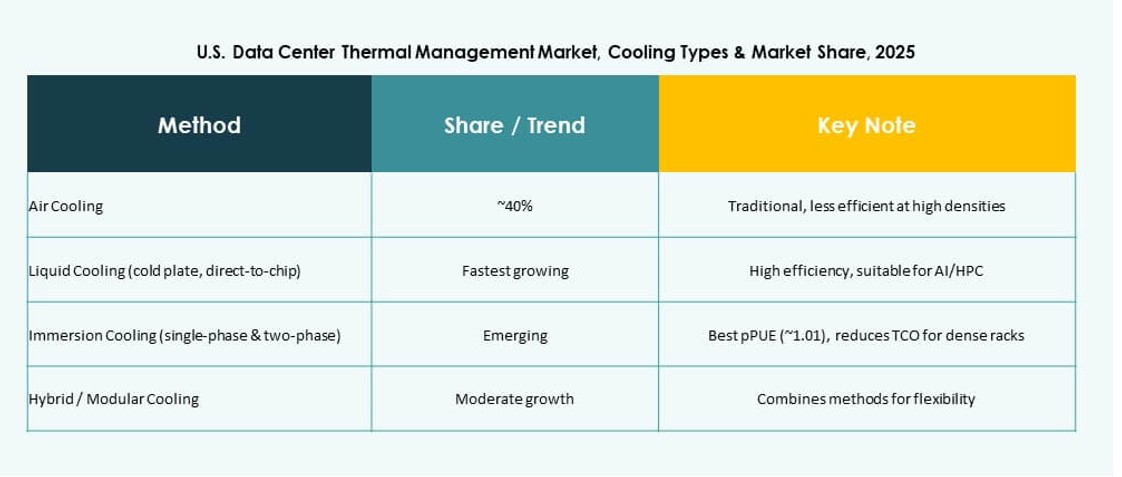
Die luftbasierte Kühlung bleibt dominant, insbesondere in älteren Rechenzentren und solchen mit mittlerer Dichte. Direkte Luftkühlung und Warm-/Kaltgang-Einhausung sind weiterhin weit verbreitet. Die flüssigkeitsbasierte Kühlung zeigt jedoch das schnellste Wachstum, getrieben von der Nachfrage durch KI, HPC und Blockchain. Direct-to-Chip- und Immersionstechnologien verbessern die thermische Effizienz und die Dichtekapazität. Die Hybridkühlung bringt ältere Luftsysteme mit Flüssigkeits-Upgrades in Einklang. Neue Verfahren wie thermoelektrische Kühlung und Phasenwechselkühlung finden in Nischen bei Hochleistungsanwendungen Verbreitung.
Nach Komponente
Die Hardware führt weiterhin beim Wertbeitrag zum Markt für Thermomanagement in Rechenzentren in den USA, getrieben von Kältemaschinen, Lüftern und Wärmetauschern. Software, insbesondere KI-gestützte Plattformen, gewinnt für die Optimierung an Bedeutung. Dienstleistungen sichern die Kontinuität durch vorbeugende Wartung, Nachrüstungen und Fernüberwachung. Mit der Skalierung der Rechenzentren steigt die Nachfrage nach integrierten Lösungen, die alle drei Komponenten verbinden.
Nach Hardware
Kühlgeräte und Kältemaschinen stellen aufgrund ihrer breiten Nutzung in allen Rechenzentrumsgrößen den größten Anteil. Wärmetauscher und Geräte zur Luftführung spielen eine Schlüsselrolle bei der Verbesserung des internen thermischen Flusses. Rückwandlösungen und fortschrittliche Verrohrungssysteme ermöglichen eine effizientere Flüssigkeitsverteilung. Die Komponentenauswahl hängt heute von Dichtezielen, Bauform und Nachhaltigkeitszielen ab.
Nach Software
DCIM-Dashboards bleiben die Grundlage für die zentrale Umgebungssteuerung. KI-Optimierung und CFD-Simulationswerkzeuge unterstützen fortschrittliche Modellierung und Automatisierung. BMS-Module integrieren thermische Steuerungen in anlagenweite Energiesysteme. Software erhöht die Präzision der Kühlung, sagt Ausfälle voraus und richtet den Betrieb an den IT-Lastmustern aus.
Nach Dienstleistungen
Installation und Inbetriebnahme dominieren die anfängliche Nachfrage bei Neubauprojekten. Vorbeugende Wartung sichert die langfristige Leistung und senkt die Gesamtbetriebskosten. Nachrüstungen und Upgrades unterstützen die thermische Modernisierung älterer Anlagen. Monitoring as a Service wächst mit Remote-First-Verwaltungsmodellen. Flexible Servicepakete sichern Verfügbarkeit und die Einhaltung von Leistungsvorgaben.
Nach Rechenzentrumstyp
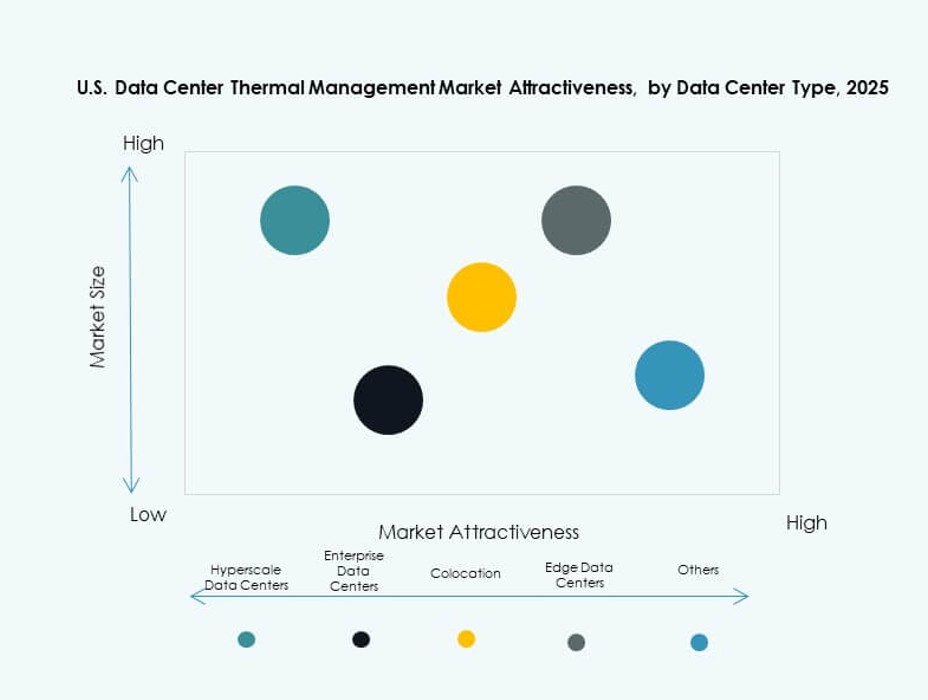
Hyperscale- und Cloud-Colocation führen den Markt mit stetigem Ausbau an US-Standorten. Unternehmensrechenzentren investieren in thermische Upgrades für Compliance und Leistung. Edge-Rechenzentren nutzen kompakte und effiziente Systeme für abgelegene Installationen. Das unterstützt KI-Inferenz, 5G und IoT in nutzernahen Zonen. Vielfältige Kühlanforderungen über die Typen hinweg schaffen breite Nachfrage nach maßgeschneiderten thermischen Strategien.
Nach Bauweise
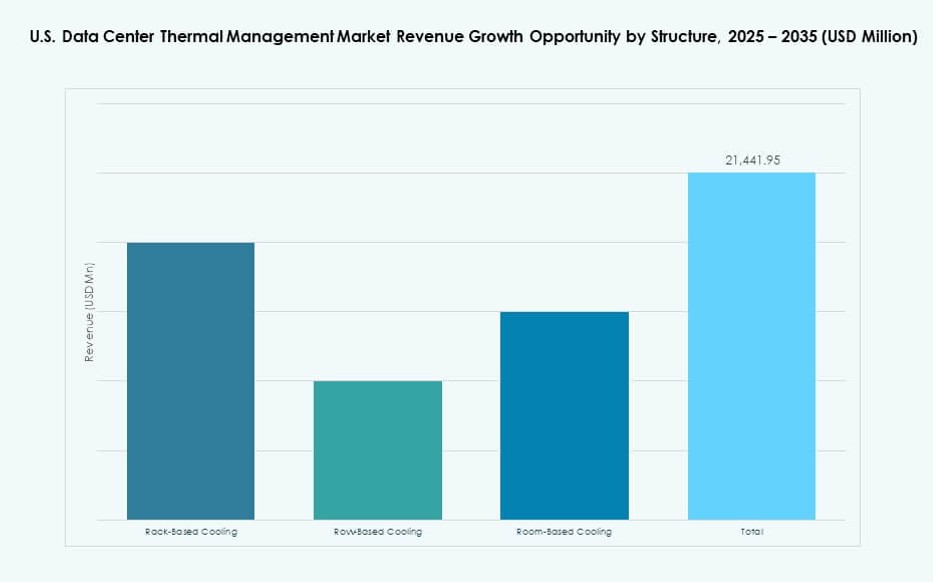
Reihen- und rackbasierte Systeme gewinnen Anteile aufgrund ihrer Modularität und Eignung für hohe Dichten. Die raumbasierte Kühlung bleibt in älteren Anlagen und bei niedriger Dichte relevant. Betreiber bevorzugen heute skalierbare Strukturen, die sich an das IT-Wachstum und an Energieziele anpassen. Das ermöglicht eine schrittweise Erweiterung bei kontrolliertem Kapitaleinsatz.
Regionale Einblicke
Der Westen der USA führt bei Hyperscale-Thermoinnovation dank Klima- und Energievorteilen
Der Westen der USA hält mit 34 % den größten Marktanteil am Markt für Thermomanagement in Rechenzentren in den USA. Bundesstaaten wie Kalifornien, Oregon und Utah unterstützen Hyperscale-Campus, die von kühlem Klima und erneuerbarem Strom profitieren. Betreiber in diesen Regionen setzen indirektes Luft-Economizing und modulare Flüssigkeitskühlung ein, um den PUE zu senken. Niedrige Umgebungstemperaturen erlauben längere Zyklen der freien Kühlung. Stromverfügbarkeit und Technologie-Ökosysteme ziehen weitere Cloud-Investitionen an. Die westlichen Märkte priorisieren nachhaltige und hochdichte Kühlinfrastruktur.
- So setzt Google Flüssigkeitskühlung in großem Maßstab in seiner TPU-Infrastruktur ein, um hochdichte KI-Arbeitslasten zu unterstützen, und nutzt dabei fortschrittliche Kühlmittelverteilkonzepte, die die Chipdichte im Vergleich zu früheren luftgekühlten Systemen verdoppelt haben. Die Architektur von Cloud TPU v5p und AI Hypercomputer integriert Flüssigkeitskühlung, um Leistung und Effizienz in großen KI-Trainingsumgebungen zu steigern.
Staaten des Mittleren Westens entwickeln sich dank Flächenverfügbarkeit und Netzzuverlässigkeit zu strategischen Standorten
Der Mittlere Westen hat einen Marktanteil von 28 %, mit starkem Wachstum in Illinois, Ohio und Iowa. Diese Bundesstaaten bieten verfügbare Flächen, robuste Stromnetze und Steuervorteile für Dateninfrastruktur. Das treibt den Ausbau von Cloud- und Colocation-Standorten mit Luft- und Hybridkühlsystemen voran. Klimavorteile verringern den Energieverbrauch beim thermischen Betrieb. Betreiber im Mittleren Westen rüsten ältere Anlagen mit moderner Kühlung nach, um KI- und Unternehmensarbeitslasten zu unterstützen. Investoren sehen die Region als kostengünstige Alternative zu den Küstenstandorten.
- So erprobt Microsoft ab 2026 in seinem Rechenzentrum in Mount Pleasant, Wisconsin, Flüssigkeitskühlkonzepte mit geschlossenem Kreislauf, als Teil einer umfassenderen Strategie, den Wasserverbrauch für die Kühlung zu beseitigen. Das Unternehmen gab an, 2024 weltweit eine durchschnittliche Water Usage Effectiveness (WUE) von 0,30 L/kWh erreicht zu haben.
Südosten und Nordosten treiben das Wachstum durch die Nachfrage nach Unternehmens- und Edge-Anlagen
Der Südosten der USA hält 21 % Marktanteil, angeführt von Georgia, North Carolina und Florida. Diese Bundesstaaten beherbergen wachsende Unternehmens- und Telekommunikationsinstallationen mit vielfältigen Kühlanforderungen. Die Märkte im Nordosten, darunter New York und Massachusetts, tragen 17 % Anteil bei. Diese Regionen konzentrieren sich auf Edge-Anlagen und Rechenzentren des Finanzsektors. Hohe Luftfeuchtigkeit und Hitze stellen Kühlstrategien vor Herausforderungen und fördern Innovationen bei Entfeuchtung und Präzisionssystemen. Das begünstigt den Einsatz von Lösungen mit abgedichtetem Kreislauf und luftseitiger Unterstützung. Die regionalen Kühlstrategien spiegeln unterschiedliche Klimabedingungen, städtische Dichte und regulatorische Umfelder wider.
Einblicke in den Wettbewerb
- Vertiv Group Corp.
- Schneider Electric
- Stulz GmbH
- Daikin Industries Ltd.
- Delta Electronics, Inc.
- Trane Technologies plc
- Eaton Corporation
- Airedale International Air Conditioning Ltd.
- Mitsubishi Electric Corporation
- Johnson Controls International plc
Der Markt für Thermomanagement in Rechenzentren in den USA bleibt stark konsolidiert, wobei führende Anbieter in den Hardware- und Dienstleistungssegmenten bedeutende Anteile halten. Vertiv, Schneider Electric und Stulz führen bei Großinstallationen für Hyperscale- und Colocation-Kunden. Ihr Angebot umfasst modulare, hybride und flüssigkeitsbasierte Kühlsysteme, die für hochdichte Umgebungen optimiert sind. Daikin, Trane und Mitsubishi konzentrieren sich auf HVAC-integrierte Lösungen, die auf Unternehmen und raumbasierte Bauweisen zugeschnitten sind. Eaton und Delta Electronics stärken ihre Positionen durch intelligente Steuerungssysteme und KI-gestützte Softwareplattformen. Der Markt bleibt wettbewerbsintensiv, da die Nachfrage nach integrierten, effizienten und wasserarmen thermischen Technologien steigt. Produktinnovation, Energieeinsparungen und Nachrüstdienste bestimmen die Differenzierung der Anbieter. Partnerschaften, Übernahmen und Allianzen im Rechenzentrumsdesign erweitern die Reichweite und beeinflussen die Beschaffungsstrategien der Kunden.
Aktuelle Entwicklungen
- Im Oktober 2025 ging Black Box Corporation eine Partnerschaft mit Wind River ein, um intelligente Edge- und Private-Cloud-Lösungen bereitzustellen und die Rechenzentrumsinfrastruktur mit Funktionen wie KI-Arbeitslasten und skalierbaren Installationen zu unterstützen.
- Im August 2025 übernahm Daikin Industries Ltd. Dynamic Data Centers Solutions, Inc. und erhielt damit hybride Luft-Flüssigkeits-Kühlung für KI-Rechenzentrums-Racks, um die Effizienz ohne größere Infrastrukturänderungen zu steigern.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Untersuchungsrahmen
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung und Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung
- 2.1Marktüberblick
- 2.2Zentrale Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025-2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Markthemmnisse
- 3.3Marktchancen
- 3.4Herausforderungen und Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 3.7PESTEL-Analyse
- 3.8Analyse der Marktattraktivität
- 3.8.1Kühltechnologie
- 3.8.2Komponente
- 3.8.2.1Hardware
- 3.8.2.2Software
- 3.8.2.3Dienstleistungen
- 3.8.3Rechenzentrumstyp
- 3.8.4Bauweise
- 04Analyse der thermischen Ebenen und Kühlzonen
- 4.1Externe Kühlinfrastruktur und Integration in die Gebäudeklimatisierung
- 4.2Kühlverteilung auf Raumebene und Integrität der Einhausung
- 4.3Thermomanagement auf Rack- und Serverebene (Luft / Flüssigkeit / Immersion)
- 4.4Bewertung des mehrstufigen Kühlaufbaus (Anlage → Raum → Reihe → Rack → Chip)
- 4.5Modellierung thermischer Risiken (Hotspots, Lastspitzen, Ausfallmodi der Redundanz)
- 05Technologieeinführung und Trends
- 5.1Trends bei der Einführung der Flüssigkeitskühlung (Direct-to-Chip / Immersion / Rückwandkühler)
- 5.2Software zur thermischen Steuerung und KI-Automatisierung
- 5.3Integration von Sensornetzwerken (CFD, intelligente Telemetrie, digitale Zwillinge)
- 5.4Konvergenz von Strom- und Kühlungsorchestrierung / gemeinsame Optimierung
- 5.5OT-IT-Konvergenz bei thermischer Analytik und Fernverwaltung der Kühlung
- 06Benchmarking / KPIs
- 6.1Rate thermischer Vorfälle / Überhitzungsereignisse / Alarmhäufigkeit
- 6.2Hotspot-Minderung / Wiederherstellungszeit
- 6.3Kühlkosten pro Rack / pro kW
- 6.4Cooling Effectiveness Index (CEI) / Heat Removal Index (HRI)
- 07Kostenanalyse und TCO
- 7.1Kosten für Kühlhardware, Software und Dienstleistungen im Vergleich
- 7.2Kühlung: CapEx und OpEx im Vergleich, ROI (Migrationsmodelle von Luft zu Flüssigkeit)
- 7.3Vorausschauende Wartung der Kühlung / Energieeinsparungen / Wassereinsparungen
- 08Wettbewerbs-Benchmarking
- 8.1Anteil der Kühlanbieter nach Region / Branche
- 8.2Vertiv im Vergleich zu Schneider, Stulz, LiquidStack, CoolIT usw.
- 8.3Partnerschaften und M&A bei der Konvergenz von Kühlung und Strom-Thermik
- 09Zukunftsausblick und Innovation
- 9.1KI-basierte thermische Analytik, adaptive arbeitslastabhängige Kühlung
- 9.2Autonome Kühlung und selbstoptimierende Regelkreise
- 9.3Zero-Touch-Kühlungsmanagement (autonomes DCIM + digitaler Zwilling)
- 9.4Intelligente Kühlmittelsysteme / leckagefreie Verteiler / modulare Kühlblöcke
- 9.5Kühlflüssigkeiten der nächsten Generation für Immersions- und Plattenkühlung (nicht leitend, niedriges GWP)
- 9.6Technologien zur Wärmenutzung (Fernwärme / industrielle Nutzung)
- 10Markt für Thermomanagement in Rechenzentren in den USA – Marktgröße und Prognose
- 10.1Historische Marktgröße (2020-2025)
- 10.2Prognostizierte Marktgröße (2026-2035)
- 10.3Analyse der Marktwachstumsrate
- 10.4Marktausblick nach Region
- 11Markt für Thermomanagement in Rechenzentren in den USA – nach Rechenzentrumsgröße
- 11.1Kleine Rechenzentren
- 11.2Mittelgroße Rechenzentren
- 11.3Große Rechenzentren
- 12Markt für Thermomanagement in Rechenzentren in den USA – nach Kühltechnologie
- 12.1Luftbasierte Kühlung
- 12.1.1Direkte Luftkühlung
- 12.1.2Rückwand-Wärmetauscher
- 12.1.3Warm-/Kaltgang-Einhausung
- 12.2Flüssigkeitsbasierte Kühlung
- 12.2.1Direct-to-Chip-Kühlung
- 12.2.2Immersionskühlung
- 12.2.3Rückwand-Wärmetauscher (Flüssigkeit)
- 12.3Hybride / kombinierte Kühlung
- 12.4Sonstige
- 12.4.1Thermoelektrische Kühlung
- 12.4.2Phasenwechselkühlung
- 13Markt für Thermomanagement in Rechenzentren in den USA – nach Komponente
- 13.1Hardware
- 13.2Software
- 13.3Dienstleistungen
- 14Markt für Thermomanagement in Rechenzentren in den USA – nach Hardware
- 14.1Kühlgeräte / Kältemaschinen
- 14.2Kühlinfrastruktur / Verrohrung und Verteilung
- 14.3Wärmetauscher / Kühlkörper
- 14.4Lüfter und Geräte zur Luftstromführung
- 14.5Sonstige Komponenten
- 15Markt für Thermomanagement in Rechenzentren in den USA – nach Software
- 15.1Thermische DCIM-Dashboards
- 15.2KI-gestützte thermische Optimierung
- 15.3CFD-Simulation
- 15.4Thermische BMS-Module
- 16Markt für Thermomanagement in Rechenzentren in den USA – nach Dienstleistungen
- 16.1Installation und Inbetriebnahme
- 16.2Vorbeugende Wartung
- 16.3Monitoring as a Service
- 16.4Nachrüstungen und Upgrades
- 16.5Sonstige
- 17Markt für Thermomanagement in Rechenzentren in den USA – nach Rechenzentrumstyp
- 17.1Hyperscale-Rechenzentren
- 17.2Unternehmensrechenzentren
- 17.3Colocation- / Cloud-Rechenzentren
- 17.4Edge-Rechenzentren / Mikro-Rechenzentren
- 17.5Sonstige
- 18Markt für Thermomanagement in Rechenzentren in den USA – nach Bauweise
- 18.1Rack-basierte Kühlung
- 18.2Reihenbasierte Kühlung
- 18.3Raumbasierte Kühlung
- 19Wettbewerbsumfeld
- 19.1Marktanteilsanalyse
- 19.2Strategien der wichtigsten Anbieter
- 19.3Fusionen, Übernahmen und Partnerschaften
- 19.4Produkt- und Dienstleistungseinführungen
- 20Unternehmensprofile
- 20.1Asetek, Inc.
- 20.2Black Box Corporation
- 20.3Canovate Group
- 20.4Coolcentric
- 20.5Airedale International Air Conditioning Ltd.
- 20.6Daikin Industries Ltd.
- 20.7Delta Electronics, Inc.
- 20.8Eaton Corporation
- 20.9Fujitsu Limited
- 20.10Huawei Technologies Co., Ltd.
- 20.11Johnson Controls International plc
- 20.12Liebherr-International AG
- 20.13Mitsubishi Electric Corporation
- 20.14Munters Group AB
- 20.15Nortek Air Solutions, LLC
- 20.16Rittal GmbH & Co. KG
- 20.17Schneider Electric
- 20.18Stulz GmbH
- 20.19Trane Technologies plc
- 20.20Vertiv Group Corp.
- 20.21Sonstige
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der Markt für Thermomanagement in Rechenzentren in den USA hatte 2025 einen Wert von 8.689,52 Mio. USD und soll bis 2035 auf 30.131,48 Mio. USD wachsen.
Der Markt für Thermomanagement in Rechenzentren in den USA soll im Prognosezeitraum von 2025 bis 2035 mit einer CAGR von 13,16 % wachsen.
Große Rechenzentren hielten 2025 den größten Anteil am Markt für Thermomanagement in Rechenzentren in den USA, da Hyperscale-Installationen Kühlung mit hoher Kapazität erfordern.
Zu den wichtigsten Treibern des Marktes für Thermomanagement in Rechenzentren in den USA zählen steigende KI-Arbeitslasten, die Nachfrage nach Kühlung für hochdichte Racks, Nachhaltigkeitsvorgaben und der rasche Hyperscale-Ausbau.
Zu den führenden Anbietern auf dem Markt für Thermomanagement in Rechenzentren in den USA gehören Vertiv, Schneider Electric, Stulz, Daikin, Delta Electronics und Trane Technologies.
Der Westen der USA hatte 2025 den größten Anteil am Markt für Thermomanagement in Rechenzentren in den USA, gestützt auf Hyperscale-Standorte und günstige Klimabedingungen für die Kühlung.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.