
Thailand Data Center Colocation Markt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Thailand Data Center Colocation Markt: 2025 lag das Marktvolumen bei USD 305.2 Mio.; bis 2035 soll es bei einer CAGR von 31.86 % auf USD 4,850.0 Mio. steigen. Auf Bangkok Metropolitan Region entfallen 85.8% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einführung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Lieferketten- und Kapazitätsanalyse
- 08Thailand Data Center Colocation Markt – Größe und Prognose
- 09Markt nach Colocation-Typ
- 10Markt nach Service
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 14Profilierte Unternehmen
Regionale Analyse
- Bangkok Metropolitan Region85.8%
- Other Central and Eastern Provinces5.5%
- Eastern Economic Corridor5%
- North, Northeast and South3.7%
Profilierte Unternehmen
- True IDC
- STT GDC Thailand
- NTT Global Data Centers
- Telehouse Thailand (KDDI)
- GSA Data Center (Gulf, Singtel, AIS)
- Digital Edge
- Bridge Data Centres
- Equinix
- Evolution Data Centres
- Skyline Data Center and Cloud Services
- NextGen Data Center and Cloud Services
- Zenith Data Center and Cloud Services
- Vistas Technology
- B.Grimm Power
Vollständige Analyse
Der Thailand Data Center Colocation Markt umfasst die Umsätze, die Drittbetreiber mit Rechenzentren in Thailand erzielen, indem sie Fläche, Strom und Kühlung an Mieter vermieten: Retail-Colocation (Racks, Cages und private Suiten), Wholesale-Colocation (ganze Hallen und Build-to-Suit-Kapazität für Cloud-, Plattform- und KI-Mieter), Interconnection sowie Managed Services, die innerhalb von Colocation-Einrichtungen verkauft werden. DC Market Insights bewertet den Thailand Data Center Colocation Markt im Jahr 2025 mit USD 305,16 Mio. und prognostiziert bis 2035 USD 4,85 Mrd., was einer CAGR von 31,86 % entspricht. Der Wert für 2025 basiert auf vermieteter Kapazität: Rund 97 MW belegte Colocation-IT-Last im Jahresdurchschnitt 2025, bepreist mit etwa USD 290 pro kW und Monat für Retail-Fläche und -Strom in Bangkok und USD 175 pro kW und Monat für Wholesale-Hallen, zuzüglich Interconnection und Managed Services, ergeben rund USD 3,15 Mio. Umsatz pro belegtem MW. Wholesale-Colocation ist mit 42,68 % pro Jahr das am schnellsten wachsende Segment, da die neuen Campusse in Thailand von Hyperscale- und Plattformmietern vorvermietet sind, und der Eastern Economic Corridor (EEC) ist mit 63,19 % pro Jahr die am schnellsten wachsende Region, da der Großteil dieser Wholesale-Kapazität in Chonburi und Chachoengsao gebaut wird.
Zusammenfassung
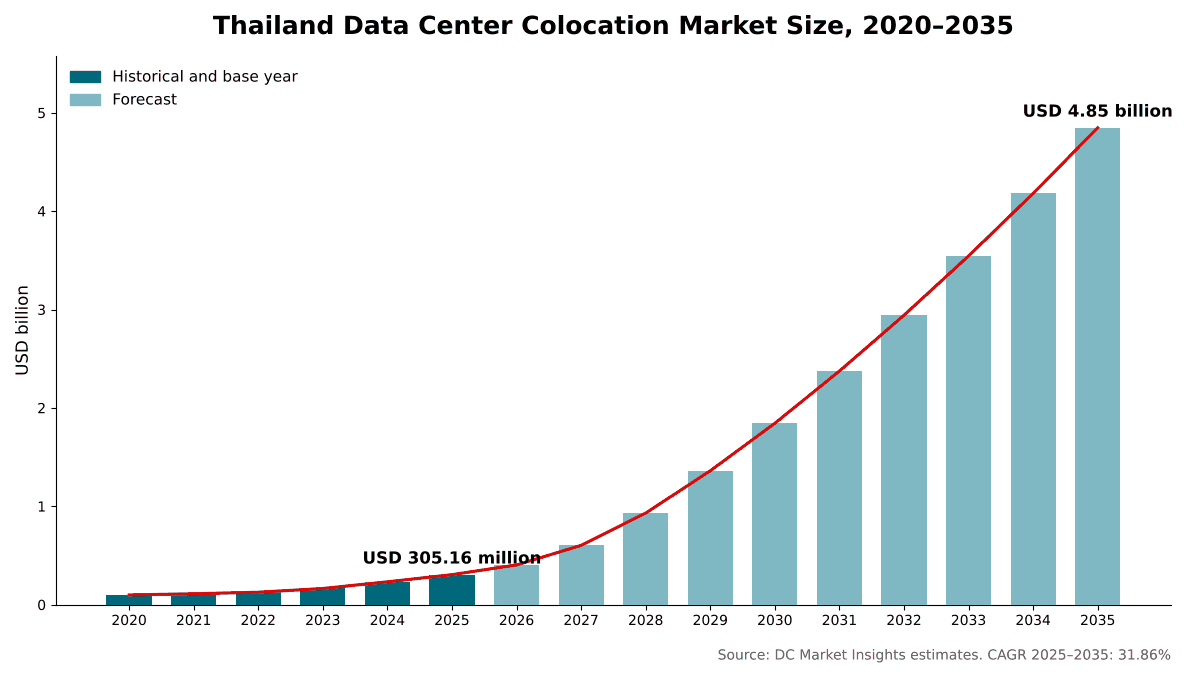
Die Größe des Thailand Data Center Colocation Markts wurde 2020 auf USD 99,07 Mio. geschätzt, erreichte 2025 USD 305,16 Mio. und soll bis 2035 USD 4,85 Mrd. erreichen, bei einer CAGR von 31,86 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Thailand Data Center Colocation Markt, Größe 2025 | USD 305,16 Mio. |
| Thailand Data Center Colocation Markt, CAGR | 31,86 % |
| Thailand Data Center Colocation Markt, Größe 2035 | USD 4,85 Mrd. |
Der Thailand Data Center Colocation Markt wuchs zwischen 2020 und 2025 um 25,23 % pro Jahr, und 2025 legte er im Modell von DC Market Insights um 31,3 % gegenüber 2024 zu, da die Leerstandsquote in Bangkok sank und neue Hallen belegt wurden. Die betriebsbereite Rechenzentrumskapazität in Bangkok erreichte laut Cushman and Wakefield 2025 113 MW bei einer Colocation-Leerstandsquote von 17,6 % und im ersten Halbjahr 2026 134 MW, ein Plus von 19 %. Das Umsatzwachstum erreicht 2028 mit 54,5 % seinen Höhepunkt, wenn die derzeit im Bau befindlichen Wholesale-Campusse übergeben und vermietet werden, und verlangsamt sich bis 2035 auf 16,0 %, da die vermietete Basis groß wird.
Die Angebotswelle ist bereits sichtbar. Die im Bau befindliche Kapazität in Bangkok stieg im ersten Halbjahr 2026 um 148 % auf 859 MW, womit Thailand im asiatisch-pazifischen Raum hinter Malaysia auf Platz zwei liegt, und das Thailand Board of Investment (BOI) erhielt 2025 laut der Investitionsmitteilung des BOI für 2025 36 Rechenzentrumsprojekte mit einem Gesamtinvestitionswert von über USD 23,1 Mrd. (THB 728 Mrd.). DC Market Insights erwartet, dass Colocation-Betreiber ab 2029 rund 52 % der neuen nationalen Kapazität bauen, wodurch die Colocation-Kapazität von rund 147 MW Ende 2025 auf 2.607 MW Ende 2035 steigt.
Marktumfang: Was umfasst der Thailand Data Center Colocation Markt?
Der Thailand Data Center Colocation Markt ist der Jahresumsatz von Multi-Tenant-Rechenzentrumsbetreibern in Thailand, bewertet in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 305,16 Mio.
Enthalten. Retail-Colocation (einzelne Racks, Teil-Racks, Cages und private Suiten, in der Regel unter 1 MW pro Kunde), Wholesale-Colocation (Hallen, Etagen und Build-to-Suit-Gebäude, die an Cloud-, Plattform-, KI- und große Unternehmensmieter vermietet werden), mit der Fläche abgerechnete Strom- und Kühlungsentgelte, Interconnection (Cross-Connects, Internet-Exchange-Ports und Cloud-On-Ramps) sowie in der Einrichtung verkaufte Managed Services (Remote Hands, Überwachung, Sicherheit und Disaster Recovery).
Ausgeschlossen. Kapazität, die Hyperscaler, Telekommunikationsbetreiber, Banken und Regierungsbehörden für sich selbst bauen und betreiben, Public-Cloud- und Softwareumsätze, IT-Ausrüstung im Eigentum der Mieter, Bauausgaben und Grundstücke.
Wie die Segmente zusammenpassen. Umsätze werden am Standort der Einrichtung erfasst. Die Aufteilungen nach Colocation-Typ, Service, Endnutzer, Unternehmensgröße und Tier unterteilen jeweils dieselben USD 305,16 Mio., und die regionale Aufteilung verteilt sie auf vier thailändische Teilmärkte. Die Kapazitätsbasis wird mit den Modellen von DC Market Insights für den Thailand Data Center Markt und den Thailand Data Center Infrastructure Markt geteilt, die die Ausgaben für den Bau und die Ausstattung derselben Hallen messen.
Markttreiber: Was treibt den Thailand Data Center Colocation Markt an?
Sinkende Leerstandsquoten in Bangkok, Cloud-Regionen, die Kapazität von lokalen Betreibern anmieten, sowie Vorschriften zur Datenresidenz treiben den Thailand Data Center Colocation Markt an, für den DC Market Insights 2026 ein Wachstum von 32,4 % erwartet.
Colocation-Leerstand in Bangkok sank in sechs Monaten von 24 % auf 16 %
Die Colocation-Leerstandsquote in Bangkok fiel laut von W.Media berichteten Daten von Cushman and Wakefield von 24 % im zweiten Halbjahr 2024 auf 16 % zum Ende des ersten Halbjahres 2025 und lag für das Gesamtjahr 2025 bei 17,6 %, während die betriebsbereite Kapazität auf 113 MW wuchs. Carrier-neutrale Colocation in Bangkok hatte laut einem juristischen Briefing von Mondaq rund 105 MW erreicht, gegenüber 59 MW im Dezember 2023. Im Modell von DC Market Insights stieg die durchschnittlich belegte Colocation-Kapazität in Thailand von rund 73 MW im Jahr 2024 auf rund 97 MW im Jahr 2025, weshalb der Umsatz schneller wuchs als die Kapazität.
Cloud-Regionen mieten Kapazität von thailändischen Colocation-Betreibern
Amazon Web Services (AWS) startete im Januar 2025 seine Region Asia Pacific (Thailand) mit drei Availability Zones und plant, mehr als USD 5 Mrd. in Thailand zu investieren. Microsoft ist eine Partnerschaft mit der CP Group eingegangen, und True IDC wird eines der Rechenzentren für die thailändische Cloud-Region von Microsoft sein; das thailändische Rechenzentrum von True IDC ist laut Data Center Dynamics auf bis zu 60 MW skalierbar und kann hochdichte Recheninfrastruktur aufnehmen. Evolution Data Centres hat die erste 12-MW-Phase seiner Einrichtung TH01 in Bangkok im Rahmen eines mehrjährigen Vertrags an einen globalen Tier-1-Hyperscaler vorvermietet. Wholesale-Colocation, die diese Mieter bedient, wächst im Modell von DC Market Insights um 42,68 % pro Jahr, die höchste Rate aller Colocation-Typen.
Datenresidenz- und Branchenvorschriften halten Workloads in Thailand
Inländische Unternehmen wählen laut Mondaq unter Thailands Personal Data Protection Act (PDPA) den Weg des geringsten regulatorischen Widerstands, und die Cloud-Outsourcing-Vorschriften der Bank of Thailand (BOT) gelten für regulierte Finanzinstitute. Kunden aus Banken, Finanzdienstleistungen und Versicherungen (BFSI) geben nach Schätzungen von DC Market Insights 2025 USD 45,45 Mio. für Colocation in Thailand aus, 14,9 % des Marktes. Kunden aus Regierung und öffentlichem Sektor tragen weitere USD 28,31 Mio. bei, 9,3 % des Marktes, da staatliche Behörden im Modell von DC Market Insights Systeme in Colocation verlagern.
Markttrends: Wie verändert sich Colocation in Thailand?
Vorvermietete Hyperscale-Hallen, KI-fähige Kapazität und grüne Energiefinanzierung verändern den Thailand Data Center Colocation Markt: DC Market Insights schätzt, dass der Wholesale-Anteil am Umsatz von 34,0 % im Jahr 2025 auf 74,9 % im Jahr 2035 steigt.
Hyperscale-Campusse mit 100 MW ziehen in den EEC
Digital Edge führt seine Einrichtung BKK1 in Chonburi als 100-MW-KI-fähiges Hyperscale-Rechenzentrum, das im vierten Quartal 2026 bereitsteht, und im Mai 2026 wurde eine grüne Kreditfinanzierung von USD 880 Mio. für den 100-MW-BKK-Data-Center-Campus des Joint Ventures von Digital Edge und B.Grimm Power angekündigt. Laut Thailand Business News erhielt Bridge Data Centres die Genehmigung für ein Projekt über THB 24,6 Mrd. mit einer IT-Last von 134 MW in Chonburi und Skyline Data Center and Cloud Services für ein Projekt über THB 46 Mrd. mit 200 MW in Chachoengsao. DC Market Insights verortet zwischen 2026 und 2030 52 % der neuen Colocation-Kapazität im EEC.
KI-fähige Hallen werden zu einem Colocation-Produkt
True IDC eröffnete im Mai 2025 in Bangkok ein KI-Hyperscale-Rechenzentrum mit über 20 Megawatt Leistungskapazität und begann im März 2026 mit dem Bau eines 250-MW-KI-Hyperscale-Rechenzentrums im EEC zu Kosten von THB 77 Mrd., dessen erste Phase bis 2027 in Betrieb gehen soll. Der Tier-IV-Colocation-Umsatz wächst im Modell von DC Market Insights um 40,91 % pro Jahr, am schnellsten unter allen Tiers, da KI-Mieter gleichzeitig wartbare Stromversorgung und Flüssigkeitskühlung verlangen.
Interconnection konzentriert sich auf Bangkok
Der Bangkok Neutral Internet Exchange (BKNIX) listet auf PeeringDB 71 Peers und 4,4 Tbps gesamte Portkapazität und ist in sieben thailändischen Einrichtungen präsent, darunter STT Bangkok 1, NTT Bangkok 2 und Telehouse Bangkok. Der Interconnection-Umsatz beträgt nach Schätzungen von DC Market Insights 2025 USD 17,31 Mio., 5,7 % des Marktes, und USD 14,89 Mio. davon werden in der Bangkok Metropolitan Region erzielt.
Marktherausforderungen: Was bremst den Thailand Data Center Colocation Markt?
Strompreise, neue Netzvorschriften und das Risiko, dass 859 MW im Bau schneller fertig werden, als Mieter hinzukommen, sind die wichtigsten Einschränkungen, die DC Market Insights für einen Markt sieht, der um 31,86 % pro Jahr wächst.
Stromkosten von THB 5 bis 6 pro kWh drücken die Margen
Rechenzentren werden laut Eco-Business unter Thailands neuer Tarifstruktur voraussichtlich rund THB 5 bis 6 (USD 0,15 bis 0,18) pro kWh zahlen, gegenüber einem allgemeinen Tarif von THB 3,95 pro Einheit für Mai bis August 2026, festgelegt von der Energy Regulatory Commission (ERC). Strom wird in den meisten thailändischen Colocation-Verträgen mit der Fläche abgerechnet, daher hält DC Market Insights die Wholesale-Preise real nahezu konstant, von USD 175 pro kW und Monat im Jahr 2025 auf USD 169,82 im Jahr 2030.
Netzgarantien und Fristen für den kommerziellen Betrieb
Lokale Medien berichteten von einer vorgeschlagenen Garantie für Übertragungskapazität von THB 4,5 Mio. (USD 135.771) pro MW, und Entwickler müssen laut Eco-Business möglicherweise innerhalb von fünf bis sieben Jahren den kommerziellen Betrieb nachweisen oder riskieren, zugeteilte Kapazität zu verlieren. DC Market Insights behandelt einen langsameren Netzanschluss als wichtigstes Abwärtsrisiko in seinem niedrigen Szenario, mit Colocation-Fertigstellungen 25 % unter dem Basisszenario.
Das Angebot könnte die Vermietung überholen
Die im Bau befindliche Kapazität von 859 MW in Bangkok im ersten Halbjahr 2026 steht 134 MW in Betrieb gegenüber, und die Pipeline in Bangkok erreichte laut Cushman and Wakefield 2.084 MW, ein Plus von 99 %. Die nationale Colocation-Auslastung sinkt im Modell von DC Market Insights von rund 74 % Ende 2025 auf rund 67 % im Jahr 2027, da neue Hallen teilweise leer eröffnen, bevor sie sich bis 2035 auf rund 83 % erholt.
Marktchancen: Wo liegen die neuen Umsatzpools im Thailand Data Center Colocation Markt?
Wholesale-Hallen für Plattform- und KI-Mieter sowie Colocation außerhalb Bangkoks bilden die größten neuen Umsatzpools: DC Market Insights schätzt Wholesale-Colocation für 2035 auf USD 3,63 Mrd. und EEC-Colocation auf USD 2,05 Mrd.
Plattformmieter benötigen gemietete Kapazität in großem Maßstab
Das BOI genehmigte im Mai 2026 laut Thailand Business News ein Projekt von TikTok System (Thailand) im Wert von THB 842 Mrd., oder rund USD 25 Mrd., das größte Projekt dieser Runde. Projekte dieser Größe benötigen Wholesale-Hallen schneller, als Mieter eigene bauen können, und DC Market Insights erwartet, dass das Segment IT und Telekommunikation, das Cloud- und Plattformmieter umfasst, um 36,74 % pro Jahr auf USD 3,51 Mrd. bis 2035 wächst.
Thailändische Energiekonzerne bauen Colocation-Plattformen auf
GULF erwartet, mit dem GSA-Rechenzentrum, seinem Joint Venture mit Singtel und AIS, THB 100 Mio. Umsatz pro 1 MW zu erzielen; das Rechenzentrum sollte mit der Vermarktung von 6,4 MW beginnen, mit dem Ziel von 25 MW bis Ende 2025 und danach 50 MW, berichtete Kaohoon International im Juni 2025. GULF hat sich das Ziel gesetzt, innerhalb von drei bis fünf Jahren 2.000 MW Rechenzentrumskapazität zu erreichen, einschließlich der für 2027 geplanten 38-MW-Einrichtung GSA 02. Andere zentrale und östliche Provinzen, in denen Land und Strom in der Nähe von Bangkok verfügbar sind, wachsen im Modell von DC Market Insights um 37,65 % pro Jahr auf USD 410,21 Mio. bis 2035.
Preise: Was kostet Colocation in Thailand?
Retail-Colocation in Bangkok kostet nach Schätzungen von DC Market Insights 2025 rund USD 290 pro kW und Monat und Wholesale-Colocation rund USD 175 pro kW und Monat, jeweils einschließlich Strom und Kühlung.
| Preis (USD pro kW und Monat, Bangkok) | 2025 | 2030 | 2035 |
|---|---|---|---|
| Retail-Colocation, Fläche und Strom | 290,00 | 317,06 | 346,64 |
| Wholesale-Colocation, Fläche und Strom | 175,00 | 169,82 | 173,24 |
| Umsatz pro belegtem MW, alle Umsatzströme (USD Mio. pro Jahr) | 3,15 | 2,40 | 2,40 |
Öffentliche Preislisten ermöglichen eine Überprüfung des Retail-Preises. Ein Anbieter in Bangkok listet ein 42U-Full-Rack ab THB 42.000 pro Monat, ein 20U-Half-Rack ab THB 24.000 und ein 9U-Quarter-Rack ab THB 12.000, und ein zweiter, in INET-Einrichtungen gehosteter Anbieter listet ein 10U-Rack für THB 20.000 pro Monat. Bei einer Wechselkursannahme von DC Market Insights von THB 33,50 pro US-Dollar entspricht ein Full-Rack für THB 42.000 rund USD 1.254 pro Monat. Für Wholesale- und Mischumsätze entspricht GULFs Erwartung von THB 100 Mio. Umsatz pro MW im GSA-Rechenzentrum rund USD 2,99 Mio. pro MW (implizit jährlich), nahe an den USD 3,15 Mio. pro belegtem MW im Modell von DC Market Insights für 2025. Wholesale-Hallen außerhalb Bangkoks werden im Modell 5 % bis 8 % unter Bangkok bepreist, und der gemischte Umsatz pro MW sinkt von USD 3,15 Mio. im Jahr 2025 auf USD 2,40 Mio. im Jahr 2030, da Wholesale-Mietverträge einen größeren Anteil der Kapazität ausmachen.
Standards und Regulierung: Welche Regeln prägen Colocation in Thailand?
Vier Regelwerke prägen Colocation in Thailand: BOI-Förderbedingungen, Datenschutz- und Branchenvorschriften, Netz- und Energieregulierung sowie Designstandards wie TIA-942.
BOI-Förderbedingungen. Das BOI erklärt, dass die Bedingungen für die Förderung von Rechenzentren Anforderungen in Bezug auf Bau- und Servicestandards von Rechenzentren, die Power Usage Effectiveness (PUE) und effiziente Maßnahmen zum Wassermanagement umfassen. Die höchste Anreizstufe erfordert laut Mondaq eine PUE von höchstens 1,3 und GPU-fähige oder fortschrittliche Rechenkapazität, und eine Zertifizierung nach ISO/IEC 27001 ist erforderlich, bevor ein Unternehmen seine Befreiung von der Körperschaftsteuer (CIT) in Anspruch nimmt.
Datenschutz- und Branchenvorschriften. Der PDPA, die Cloud-Outsourcing-Vorschriften der BOT für regulierte Finanzinstitute und die Standards des National Cyber Security Committee (NCSC) für kritische Informationsinfrastruktur begünstigen laut Mondaq allesamt das Hosting in thailändischen Einrichtungen, die zertifizierte Kontrollen nachweisen können.
Netz- und Energieregulierung. Ein neuer Prüfrahmen für Rechenzentren, der Stromverbrauch, Netzstabilität und Wassermanagement abdeckt und den die Regulierungsbehörde Berichten zufolge vorbereitet, soll laut Eco-Business im August 2026 um das vierte Quartal in Kraft treten; Eco-Business berichtete zudem, dass Thailand zuvor ein 2.000-MW-Pilotprogramm für Direct PPA entwickelt hatte.
Designstandards. Laut der Telecommunications Industry Association (TIA) wurde TIA-942-C im Mai 2024 veröffentlicht und deckt Rechenzentren einschließlich Single-Tenant-Unternehmensrechenzentren und Multi-Tenant-Rechenzentren ab. Tier-III-Einrichtungen erzielen nach Schätzungen von DC Market Insights 2025 USD 240,10 Mio. des thailändischen Colocation-Umsatzes, 78,7 % des Marktes.
Marktsegmentierung: Welches Segment führt den Thailand Data Center Colocation Markt an?
Retail-Colocation führt den Thailand Data Center Colocation Markt mit 66,0 % des Umsatzes 2025 an, und Fläche und Strom führt die Services mit 87,4 % an. Wholesale-Colocation ist mit 42,68 % pro Jahr das am schnellsten wachsende Segment, da Hyperscale- und Plattformmieter ganze Hallen in den neuen Campussen vorvermieten, während die Retail-Nachfrage thailändischer Unternehmen um 19,70 % pro Jahr wächst.
Nach Colocation-Typ: Retail führt mit 66,0 %
| Colocation-Typ | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Retail-Colocation | 201,28 | 66,0 % | 1,22 | 19,70 % |
| Wholesale-Colocation | 103,88 | 34,0 % | 3,63 | 42,68 % |
Retail- und Wholesale-Colocation nutzten im Modell von DC Market Insights 2025 jeweils rund 48 MW vermietete Kapazität, aber Retail erzielt etwa das 1,7-Fache pro kW. Bis 2035 belegen Wholesale-Mieter rund 1.772 MW gegenüber rund 243 MW für Retail, und Wholesale erreicht 74,9 % des Umsatzes.
Nach Service: Fläche und Strom führt mit 87,4 %
| Service | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fläche und Strom | 266,71 | 87,4 % | 4,47 | 32,58 % |
| Managed und Mehrwertdienste | 21,14 | 6,9 % | 0,21 | 25,81 % |
| Interconnection | 17,31 | 5,7 % | 0,16 | 25,18 % |
Interconnection und Managed Services werden überwiegend an Retail-Kunden verkauft, daher wachsen sie mit der Retail-Colocation und nicht mit den Wholesale-Hallen.
Nach Endnutzer: IT und Telekommunikation führt mit 50,3 %
| Endnutzer | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT und Telekommunikation | 153,61 | 50,3 % | 3,51 | 36,74 % |
| BFSI | 45,45 | 14,9 % | 0,37 | 23,49 % |
| Regierung und öffentlicher Sektor | 28,31 | 9,3 % | 0,27 | 25,39 % |
| Medien und Unterhaltung | 22,27 | 7,3 % | 0,22 | 25,94 % |
| Gesundheitswesen | 13,12 | 4,3 % | 0,13 | 25,60 % |
| Sonstige | 42,40 | 13,9 % | 0,34 | 23,05 % |
IT und Telekommunikation umfasst Cloud-Anbieter, digitale Plattformen, Content-Netzwerke und Telekommunikationsbetreiber. Sonstige umfasst Einzelhandel, Fertigung, Energie, Logistik und Bildung.
Nach Unternehmensgröße: Großunternehmen führen mit 74,9 %
Großunternehmen, einschließlich Hyperscale- und Plattformmietern, geben 2025 USD 228,67 Mio. für Colocation in Thailand aus und bis 2035 USD 4,43 Mrd., bei einer CAGR von 34,51 %. Kleine und mittlere Unternehmen (KMU) geben USD 76,49 Mio. (25,1 %) aus, mit einem Anstieg auf USD 413,34 Mio. bis 2035 bei 18,38 % pro Jahr, fast vollständig für Retail-Racks und -Cages.
Nach Tier-Level: Tier III führt mit 78,7 %
Tier-III-Einrichtungen erzielen 2025 USD 240,10 Mio. und bis 2035 USD 3,60 Mrd., bei einem Wachstum von 31,09 % pro Jahr. Tier IV wächst mit USD 36,88 Mio. (12,1 %) am schnellsten, um 40,91 % pro Jahr, da KI-Hallen für höhere Ausfallsicherheit ausgelegt werden, während Tier-I- und -II-Räume mit USD 28,18 Mio. (9,2 %) um 14,53 % pro Jahr wachsen.
DC Exclusive: Die Colocation-Umsatzmatrix Bangkok vs. EEC
Mit USD 143,13 Mio. im Jahr 2025 ist Retail-Fläche und -Strom in der Bangkok Metropolitan Region die größte einzelne Zelle der Matrix und macht 46,9 % des gesamten thailändischen Colocation-Umsatzes aus.
| 2025, USD Mio. | Retail-Fläche und -Strom | Wholesale-Fläche und -Strom | Interconnection | Managed Services | Gesamt |
|---|---|---|---|---|---|
| Bangkok Metropolitan Region | 143,13 | 85,70 | 14,89 | 18,18 | 261,90 |
| Andere zentrale und östliche Provinzen | 10,91 | 3,48 | 1,09 | 1,32 | 16,80 |
| Eastern Economic Corridor | 4,41 | 9,63 | 0,56 | 0,70 | 15,30 |
| Norden, Nordosten und Süden | 7,89 | 1,56 | 0,77 | 0,94 | 11,16 |
| Gesamt | 166,34 | 100,37 | 17,31 | 21,14 | 305,16 |
Bangkok erzielt 54,7 % seines Colocation-Umsatzes mit Retail-Fläche und -Strom, da seine älteren Multi-Tenant-Gebäude Banken, Unternehmen und Netzbetreiber Rack für Rack bedienen. Der EEC erzielt 62,9 % mit Wholesale-Hallen, da seine ersten Colocation-Einrichtungen, wie NTTs 12-MW-Einrichtung Bangkok 3 in Amata City in Chonburi, für große Mieter gebaut sind. Bis 2035 erzielt der EEC USD 2,05 Mrd., fast so viel wie Bangkok mit USD 2,12 Mrd.
Die Matrix ist ein Modell von DC Market Insights, keine Erhebung der Betreiberumsätze. Sie basiert auf 70 Eingangswerten: 22 Kapazitätskohortenwerte (11 Jahre nationaler Fertigstellungen und Colocation-Anteile), 4 Altkapazitätswerte nach Region, 8 Auslastungswerte, 8 Retail-Anteilswerte nach Region, 8 Preiskurven nach Typ und Region sowie 20 Gewichtungen für die Service- und Regionalzuordnung, abgeglichen mit GULFs Umsatz pro MW und veröffentlichten Rack-Preisen. Die Methode wird auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Thailand Data Center Colocation Markt an?
Die Bangkok Metropolitan Region führt mit 85,8 % des Umsatzes 2025. Im Thailand Data Center Colocation Markt ist der Eastern Economic Corridor mit 63,19 % pro Jahr die am schnellsten wachsende Region, da die meisten neuen Wholesale-Campusse in Chonburi und Chachoengsao gebaut werden.
Bangkok Metropolitan Region führt mit 85,8 % Anteil
Die Bangkok Metropolitan Region, einschließlich Samut Prakan, erzielt 2025 USD 261,90 Mio. und bis 2035 USD 2,12 Mrd., bei einer CAGR von 23,28 %. Die drei Bangkoker Einrichtungen von STT GDC bringen dessen Gesamtkapazität im Bezirk auf 42 MW, NTTs Bangkok 1 in Bang Na bietet 1,6 MW, und Telehouse Bangkok bietet 9,5 MVA Kapazität in einem carrier-neutralen Gebäude mit 9.000 m². TH01 von Evolution Data Centres in Bangkok fügt im vierten Quartal 2026 12 MW und im zweiten Quartal 2027 eine zweite Phase mit 40 MW hinzu.
Andere zentrale und östliche Provinzen halten 5,5 % Anteil
Andere zentrale und östliche Provinzen erzielen 2025 USD 16,80 Mio. und bis 2035 USD 410,21 Mio., bei einer CAGR von 37,65 %, da Betreiber außerhalb des Bangkoker Kerns und der EEC-Industriegebiete nach Grundstücken und Netzanschlüssen suchen.
Eastern Economic Corridor hält 5,0 % Anteil
Der Eastern Economic Corridor erzielt 2025 USD 15,30 Mio. und bis 2035 USD 2,05 Mrd. und wächst um 63,19 % pro Jahr auf 42,3 % des Marktes. NTT begann im Juli 2026 mit dem Bau seines Campus Bangkok 4 in Chonburi, gestützt durch einen 100-MW-Stromabnahmevertrag (PPA) mit B.Grimm Power, wobei die Energetisierung im zweiten Quartal 2027 erwartet wird, und es folgen die Campusse von Digital Edge, Bridge Data Centres, Skyline und True IDC.
Norden, Nordosten und Süden halten 3,7 % Anteil
Der Norden, Nordosten und Süden erzielen 2025 USD 11,16 Mio. und bis 2035 USD 264,62 Mio., bei einer CAGR von 37,24 %, überwiegend aus Retail-Colocation und Edge-Standorten, die Telekommunikationsbetreiber für Unternehmen und Regierungsbehörden in den Provinzen betreiben.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Thailand Data Center Colocation Markt erreicht im Basisszenario bis 2035 USD 4,85 Mrd., mit einer Spanne von USD 3,53 Mrd. bis USD 5,72 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Colocation-Fertigstellungen 25 % unter Basis; Wholesale-Preise 8 % niedriger | 3,53 | 27,72 % |
| Basis | Colocation-Betreiber bauen ab 2029 52 % der neuen nationalen Kapazität; Wholesale-Preis nahe USD 170 pro kW und Monat | 4,85 | 31,86 % |
| Hoch | Colocation-Fertigstellungen 15 % über Basis; Wholesale-Preise 5 % höher | 5,72 | 34,05 % |
Das niedrige Szenario spiegelt Netzgarantien und Stromkosten wider, die EEC-Campusse verzögern; das hohe Szenario geht davon aus, dass Hyperscale- und Plattformmieter den Großteil ihrer neuen thailändischen Kapazität mieten statt selbst bauen.
Wettbewerbseinblicke: Wer führt den Thailand Data Center Colocation Markt an?
- True IDC
- STT GDC Thailand
- NTT Global Data Centers
- Telehouse Thailand (KDDI)
- GSA Data Center (Gulf, Singtel, AIS)
- Digital Edge
- Bridge Data Centres
- Equinix
- Evolution Data Centres
- Skyline Data Center and Cloud Services
- NextGen Data Center and Cloud Services
- Zenith Data Center and Cloud Services
- Vistas Technology
- B.Grimm Power
Die betriebene Kapazität konzentriert sich auf wenige Bangkoker Betreiber, und die Pipeline wird von Neueinsteigern angeführt. STT GDC (42 MW in drei Bangkoker Einrichtungen), True IDC (ein KI-Rechenzentrum mit über 20 MW, skalierbar auf bis zu 60 MW in seinem thailändischen Rechenzentrum), NTT (17,2 MW in Bangkok 1, 2 und 3) und Telehouse halten den Großteil der in Betrieb befindlichen Colocation-Kapazität; DC Market Insights schätzt, dass die drei größten Betreiber rund 55 % des Colocation-Umsatzes 2025 erzielten, basierend auf ihren veröffentlichten Kapazitäten und dem durchschnittlichen Umsatz pro MW des Modells. Equinix beabsichtigt, in den nächsten zehn Jahren schrittweise rund USD 500 Mio. in Thailand zu investieren, mit zwei IBX-Rechenzentren in Bangkok, die im Endausbau mehr als 3.375 Cabinets bereitstellen. In der Pipeline genehmigte das BOI im November 2025 eine 12-MW-Einrichtung von Telehouse (Thailand), einer Tochtergesellschaft von KDDI, für THB 7,55 Mrd., eine 84-MW-Einrichtung von NextGen Data Center and Cloud Services, eine 80-MW-Einrichtung von Vistas Technology und eine 200-MW-Einrichtung von Zenith Data Center and Cloud Services. Bridge Data Centres trat laut W.Media durch die Übernahme von BKK01 in Samut Prakan in den thailändischen Markt ein, das mit 450 kW in Betrieb war und in dem weitere 5 MW IT-Last ausgebaut werden sollten, und Phase 1 seiner Einrichtung in Chonburi bietet eine Leistungskapazität von rund 200 MW.
Aktuelle Entwicklungen
- Im Januar 2025 startete AWS seine Region Asia Pacific (Thailand) mit drei Availability Zones und plant, mehr als USD 5 Mrd. in Thailand zu investieren (Quelle: Pressemitteilung von Amazon).
- Im November 2025 genehmigte das BOI vier Rechenzentrumsprojekte im Gesamtwert von THB 100 Mrd., darunter eine 12-MW-Einrichtung von Telehouse (Quelle: Bericht von W.Media).
- Im März 2026 begann True IDC mit dem Bau eines 250-MW-KI-Hyperscale-Rechenzentrums im EEC zu Kosten von THB 77 Mrd. (Quelle: Bericht von W.Media).
- Im Mai 2026 wurde eine grüne Kreditfinanzierung von USD 880 Mio. für den 100-MW-BKK-Data-Center-Campus des Joint Ventures von Digital Edge und B.Grimm Power in Chonburi angekündigt (Quelle: Pressemitteilung von Milbank).
- Im Juli 2026 begann NTT mit dem Bau seines Campus Bangkok 4 in Chonburi, gestützt durch einen 100-MW-PPA mit B.Grimm Power (Quelle: Bericht von Data Center Dynamics).
- Im September 2026 vermietete Evolution Data Centres die erste 12-MW-Phase seiner Bangkoker Einrichtung TH01 an einen globalen Tier-1-Hyperscaler vor (Quelle: Bericht von Data Center Dynamics).
Wir verfolgen diese Vermietungen, Genehmigungen und Eröffnungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Thailand Data Center Colocation Markt erstellt haben
DC Market Insights hat den Thailand Data Center Colocation Markt bottom-up auf Basis der vermieteten Kapazität modelliert. Die Colocation-Kapazität beginnt Ende 2024 bei rund 112 MW (98 MW in der Bangkok Metropolitan Region) und wächst um 11 jährliche Kohorten von 2025 bis 2035, jeweils ein Anteil der nationalen Fertigstellungen im Modell des Thailand Data Center Markts (37 % von 95 MW im Jahr 2025, 55 % von 170 MW im Jahr 2026, ab 2029 auf 52 % sinkend), aufgeteilt auf vier Teilregionen. Die Auslastung steigt von 76 % auf der Altbasis im Jahr 2024 auf 88 % bis 2028, und neue Kohorten sind im Eröffnungsjahr zu 45 % vermietet, im Folgejahr zu 75 % und im darauffolgenden Jahr zu 88 %. Der Umsatz ergibt sich aus durchschnittlich belegten MW multipliziert mit dem Preis: USD 290 pro kW und Monat für Retail-Fläche und -Strom und USD 175 für Wholesale in Bangkok im Jahr 2025, mit regionalen Abschlägen, zuzüglich Interconnection und Managed Services als Anteil am Umsatz mit Fläche und Strom. Die Gesamtsumme wurde nach 2 Colocation-Typen, 3 Services, 6 Endnutzergruppen, 2 Unternehmensgrößen, 3 Tier-Levels und 4 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Gesamtmarkt. Das Ergebnis wurde top-down mit den 113 MW betriebsbereiter Kapazität in Bangkok und 17,6 % Leerstand im Jahr 2025 laut Cushman and Wakefield abgeglichen (das Modell weist 116 MW in der Bangkok Metropolitan Region aus), mit 134 MW im ersten Halbjahr 2026 sowie mit GULFs THB 100 Mio. Umsatz pro MW, was rund USD 2,99 Mio. pro MW entspricht, gegenüber USD 3,15 Mio. im Modell.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsziele
- 1.3Währung, Einheiten und abgedeckte Jahre
- 1.4Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der vermieteten Kapazität
- 2.2Top-down-Prüfungen: Umsatz pro MW und Rack-Preise
- 2.3Datenquellen und Annahmen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtige Erkenntnisse
- 3.3Sicht des Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preisanalyse
- 5.1Retail-Colocation-Preis pro kW und Monat
- 5.2Wholesale-Colocation-Preis pro kW und Monat
- 5.3Umsatz pro belegtem MW, 2025, 2030 und 2035
- 06Standards und Regulierung
- 6.1BOI-Förderbedingungen
- 6.2PDPA-, BOT- und NCSC-Vorschriften
- 6.3Netz- und Energieregulierung
- 6.4TIA-942 und Tier-Designstandards
- 07Lieferketten- und Kapazitätsanalyse
- 7.1Gebaute und belegte Colocation-Kapazität, 2020-2035
- 7.2Im Bau befindliche und geplante Kapazität
- 7.3Verfügbarkeit von Strom und Grundstücken
- 08Thailand Data Center Colocation Markt – Größe und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Wachstum gegenüber dem Vorjahr
- 8.3Belegte Kapazität und Auslastung
- 09Markt nach Colocation-Typ
- 9.1Retail-Colocation
- 9.2Wholesale-Colocation
- 10Markt nach Service
- 10.1Fläche und Strom
- 10.2Interconnection
- 10.3Managed und Mehrwertdienste
- 11Markt nach Endnutzer
- 11.1IT und Telekommunikation
- 11.2BFSI
- 11.3Regierung und öffentlicher Sektor
- 11.4Medien und Unterhaltung
- 11.5Gesundheitswesen
- 11.6Sonstige
- 12Markt nach Unternehmensgröße
- 12.1Großunternehmen
- 12.2Kleine und mittlere Unternehmen
- 13Markt nach Tier-Level
- 13.1Tier III
- 13.2Tier IV
- 13.3Tier I und II
- 14DC Exclusive: Colocation-Umsatzmatrix Bangkok vs. EEC
- 14.1Umsatzstrom nach Teilregion, 2025
- 14.2Was die Matrix zeigt
- 15Markt nach Region
- 15.1Bangkok Metropolitan Region
- 15.2Eastern Economic Corridor
- 15.3Andere zentrale und östliche Provinzen
- 15.4Norden, Nordosten und Süden
- 16Regionale Querschnitte
- 16.1Colocation-Typ nach Region, 2025
- 16.2Service nach Region, 2025
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbslandschaft
- 18.1Betreiberkapazität in Betrieb
- 18.2Angekündigte Pipeline nach Projektträger
- 18.3Schätzung der Marktkonzentration
- 19Unternehmensprofile
- 19.1True IDC
- 19.2STT GDC Thailand
- 19.3NTT Global Data Centers
- 19.4Telehouse Thailand (KDDI)
- 19.5GSA Data Center (Gulf, Singtel, AIS)
- 19.6Digital Edge
- 19.7Bridge Data Centres
- 19.8Equinix
- 19.9Evolution Data Centres
- 19.10Skyline Data Center and Cloud Services
- 19.11NextGen Data Center and Cloud Services
- 19.12Zenith Data Center and Cloud Services
- 19.13Vistas Technology
- 19.14B.Grimm Power
- 20Aktuelle Entwicklungen
- 20.1Vermietungen und Eröffnungen
- 20.2Genehmigungen und Finanzierungen
- 21Empfehlungen der Analysten
- 21.1Für Colocation-Betreiber
- 21.2Für Unternehmens- und Hyperscale-Mieter
- 21.3Für Investoren
- Abb. 1Thailand Data Center Colocation Markt, Größe, 2020–2035
- Abb. 2Gebaute und belegte Colocation-Kapazität, 2020-2035
- Abb. 3Marktanteil nach Colocation-Typ, 2025 und 2035
- Abb. 4Marktanteil nach Service, 2025 und 2035
- Abb. 5Marktanteil nach Endnutzer, 2025 und 2035
- Abb. 6Marktanteil nach Region, 2025 und 2035
- Abb. 7Prognoseszenarien, 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Colocation-Preis pro kW und Monat, 2025, 2030 und 2035
- Tabelle 3Markt nach Colocation-Typ, 2025 und 2035
- Tabelle 4Markt nach Service, 2025 und 2035
- Tabelle 5Markt nach Endnutzer, 2025 und 2035
- Tabelle 6Markt nach Unternehmensgröße, 2025 und 2035
- Tabelle 7Markt nach Tier-Level, 2025 und 2035
- Tabelle 8Colocation-Umsatzmatrix Bangkok vs. EEC, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
- Tabelle 11Betreiberkapazität in Betrieb und Pipeline
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 305,16 Mio. im Jahr 2025 nach Schätzungen von DC Market Insights, gegenüber USD 99,07 Mio. im Jahr 2020. Der Markt soll bis 2035 USD 4,85 Mrd. erreichen, da Wholesale-Campusse in Bangkok und im Eastern Economic Corridor vermietet werden.
31,86 % pro Jahr zwischen 2025 und 2035 nach Schätzungen von DC Market Insights. Das Wachstum erreicht 2028 mit 54,5 % seinen Höhepunkt, wenn derzeit im Bau befindliche Campusse übergeben und vermietet werden, und verlangsamt sich bis 2035 auf 16,0 %.
134 MW Rechenzentrumskapazität waren laut Cushman and Wakefield im ersten Halbjahr 2026 in Bangkok in Betrieb, ein Plus von 19 %, bei 859 MW im Bau. Bangkok verfügte 2025 über 113 MW bei 17,6 % Colocation-Leerstand.
Rund USD 290 pro kW und Monat für Retail-Fläche und -Strom in Bangkok und USD 175 pro kW und Monat für Wholesale-Hallen im Jahr 2025, nach Schätzungen von DC Market Insights. Ein Anbieter in Bangkok listet ein 42U-Full-Rack ab THB 42.000 pro Monat.
66,0 % des Umsatzes 2025 entfallen auf Retail-Colocation, das führende Segment. Wholesale-Colocation ist mit 42,68 % pro Jahr das am schnellsten wachsende Segment und erreicht bis 2035 nach Schätzungen von DC Market Insights 74,9 % des Umsatzes, da Hyperscale- und Plattformmieter ganze Hallen vorvermieten.
85,8 % des Umsatzes 2025, USD 261,90 Mio., werden in der Bangkok Metropolitan Region erzielt, der führenden Region. Der Eastern Economic Corridor ist mit 63,19 % pro Jahr die am schnellsten wachsende Region und erzielt bis 2035 nach Schätzungen von DC Market Insights USD 2,05 Mrd.
Rund 55 % des Umsatzes 2025 entfielen nach Schätzungen von DC Market Insights auf die drei größten Betreiber; STT GDC Thailand, True IDC, NTT Global Data Centers und Telehouse halten den Großteil der in Betrieb befindlichen Kapazität. Digital Edge, Bridge Data Centres, Equinix, Evolution Data Centres und GSA Data Center expandieren.
USD 3,53 Mrd. bis USD 5,72 Mrd. ist die Spanne für 2035 über das niedrige und das hohe Szenario von DC Market Insights. Im niedrigen Szenario liegen die Colocation-Fertigstellungen 25 % unter der Basis und die Wholesale-Preise 8 % niedriger; im hohen Szenario gibt es 15 % mehr Fertigstellungen.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.