
タイのデータセンターコロケーション市場 規模・シェア・2035年までの予測
市場の概要
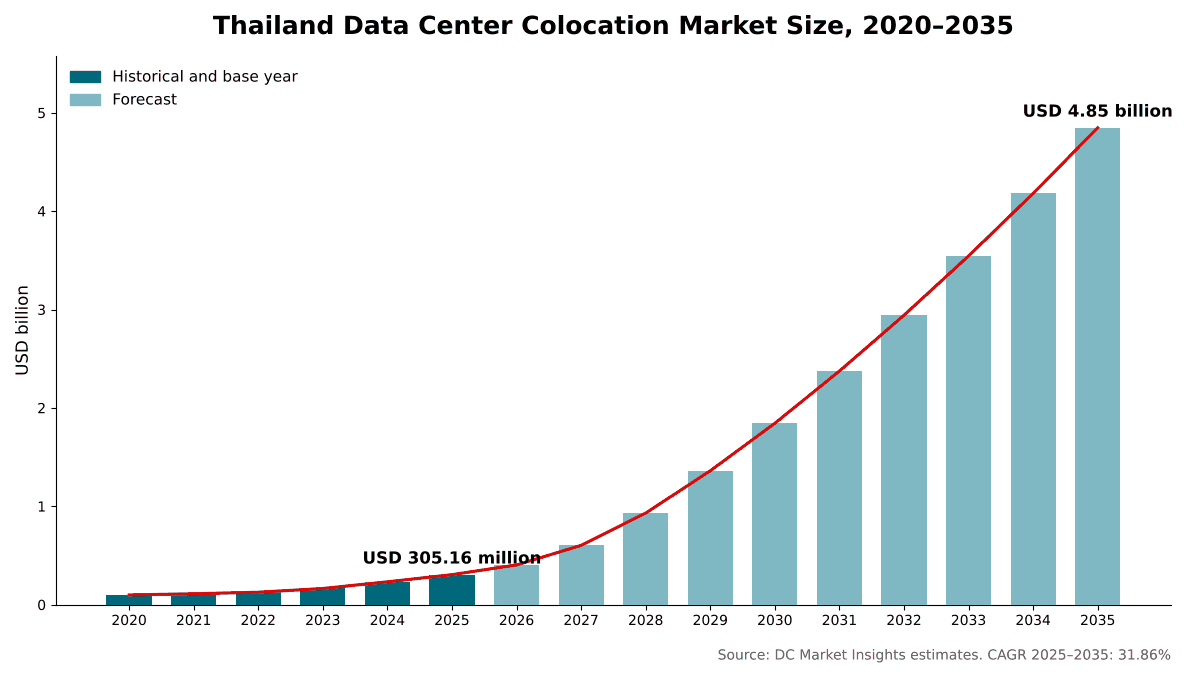
タイのデータセンターコロケーション市場の規模は2025年にUSD 305.2百万で、年平均成長率(CAGR)31.86%で拡大し、2035年までにUSD 4,850.0百万に達すると予測されています。 Bangkok Metropolitan Regionが市場の85.8%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06標準と規制
- 07サプライチェーンとキャパシティ分析
- 08タイのデータセンターコロケーション市場規模と予測
- 09コロケーションタイプ別市場
- 10サービス別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 14掲載企業
地域別インサイト
- Bangkok Metropolitan Region85.8%
- Other Central and Eastern Provinces5.5%
- Eastern Economic Corridor5%
- North, Northeast and South3.7%
掲載企業
- True IDC
- STT GDC Thailand
- NTT Global Data Centers
- Telehouse Thailand (KDDI)
- GSA Data Center (Gulf, Singtel, AIS)
- Digital Edge
- Bridge Data Centres
- Equinix
- Evolution Data Centres
- Skyline Data Center and Cloud Services
- NextGen Data Center and Cloud Services
- Zenith Data Center and Cloud Services
- Vistas Technology
- B.Grimm Power
詳細分析
タイのデータセンターコロケーション市場は、タイ国内のデータセンターにおいて第三者事業者がテナントにスペース、電力、冷却を貸し出すことで得る収益を対象としています。対象には、リテールコロケーション(ラック、ケージ、プライベートスイート)、ホールセールコロケーション(クラウド、プラットフォーム、AIテナント向けのホール全体およびビルド・トゥ・スーツ型キャパシティ)、ならびにコロケーション施設内で販売されるインターコネクションおよびマネージドサービスが含まれます。DC Market Insightsは、タイのデータセンターコロケーション市場を2025年に3.05億米ドルと評価し、2035年までに48.5億米ドル、CAGR 31.86%に達すると予測しています。2025年の数値はリース済みキャパシティから算出しています。2025年を通じて平均約97 MWのコロケーションIT負荷が占有されており、バンコクのリテール向けスペースおよび電力は1 kW当たり月額約290米ドル、ホールセールホールは1 kW当たり月額175米ドルで価格設定され、これにインターコネクションおよびマネージドサービスを加えると、占有1 MW当たり約315万米ドルの収益となります。タイの新しいキャンパスはハイパースケールおよびプラットフォームテナントによって事前リースされているため、ホールセールコロケーションは年率42.68%で最も急成長しているセグメントです。また、ホールセールキャパシティの大半がチョンブリーとチャチューンサオで建設されているため、東部経済回廊(EEC)は年率63.19%で最も急成長している地域です。
エグゼクティブサマリー
タイのデータセンターコロケーション市場規模は、2020年に9,907万米ドルと評価され、2025年に3.05億米ドルに達し、予測期間中のCAGR 31.86%で、2035年までに48.5億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| タイのデータセンターコロケーション市場規模 2025年 | 3.05億米ドル |
| タイのデータセンターコロケーション市場、CAGR | 31.86% |
| タイのデータセンターコロケーション市場規模 2035年 | 48.5億米ドル |
タイのデータセンターコロケーション市場は2020年から2025年にかけて年率25.23%で成長し、DC Market Insightsのモデルでは、バンコクの空室率が低下し新しいホールが埋まったことで、2025年は2024年比31.3%増となりました。Cushman and Wakefieldによると、バンコクの稼働中データセンターキャパシティは2025年に113 MWに達し、コロケーション空室率は17.6%でした。2026年上半期には19%増の134 MWとなっています。収益成長率は、現在建設中のホールセールキャンパスが引き渡されリースされる2028年に54.5%でピークを迎え、リース済みベースが大きくなるにつれて2035年までに16.0%へと鈍化します。
供給の波はすでに表れています。バンコクの建設中キャパシティは2026年上半期に148%増の859 MWとなり、タイはアジア太平洋地域でマレーシアに次ぐ2位となりました。また、BOIの2025年投資リリースによると、タイ投資委員会(BOI)は2025年に合計投資額231億米ドル(7,280億バーツ)を超える36件のデータセンタープロジェクトを受け付けました。DC Market Insightsは、2029年以降コロケーション事業者が国内の新規キャパシティの約52%を建設し、コロケーションキャパシティが2025年末の約147 MWから2035年末には2,607 MWに拡大すると見込んでいます。
市場範囲:タイのデータセンターコロケーション市場は何を対象としていますか?
タイのデータセンターコロケーション市場は、タイのマルチテナントデータセンター事業者の年間収益であり、名目米ドルで評価され、2025年を基準年として2035年までを予測しています。DC Market Insightsは、2025年の市場規模を3.05億米ドルと算定しています。
対象範囲。リテールコロケーション(単一ラック、部分ラック、ケージ、プライベートスイートで、通常は顧客当たり1 MW未満)、ホールセールコロケーション(クラウド、プラットフォーム、AI、大企業テナントにリースされるホール、フロア、ビルド・トゥ・スーツ型建物)、スペースとともに請求される電力および冷却料金、インターコネクション(クロスコネクト、インターネットエクスチェンジポート、クラウドオンランプ)、および施設内で販売されるマネージドサービス(リモートハンド、監視、セキュリティ、災害復旧)。
対象外。ハイパースケーラー、通信事業者、銀行、政府機関が自社用に建設・運用するキャパシティ、パブリッククラウドおよびソフトウェアの収益、テナント所有のIT機器、建設支出、土地。
セグメントの関係。収益は施設の所在地で計上されます。コロケーションタイプ、サービス、エンドユーザー、企業規模、ティアの各区分はいずれも同じ3.05億米ドルを切り分けたものであり、地域区分はこれをタイの4つのサブマーケットに配分しています。キャパシティベースは、同じホールの建設および設備への支出を測定するDC Market Insightsのタイのデータセンター市場およびタイのデータセンターインフラ市場のモデルと共通です。
市場の推進要因:タイのデータセンターコロケーション市場を牽引するものは何ですか?
バンコクの空室率の低下、地元事業者からキャパシティをリースするクラウドリージョン、データ所在地規制が、タイのデータセンターコロケーション市場を牽引しており、DC Market Insightsは2026年に32.4%の成長を見込んでいます。
バンコクのコロケーション空室率は6か月で24%から16%に低下
W.Mediaが報じたCushman and Wakefieldのデータによると、バンコクのコロケーション空室率は2024年下半期の24%から2025年上半期末には16%に低下し、2025年通年では17.6%となる一方、稼働キャパシティは113 MWに拡大しました。Mondaqの法務ブリーフィングによると、バンコクのキャリアニュートラルなコロケーションは、2023年12月の59 MWから約105 MWに達していました。DC Market Insightsのモデルでは、タイの平均占有コロケーションキャパシティは2024年の約73 MWから2025年には約97 MWに増加しており、これが収益がキャパシティよりも速く成長した理由です。
クラウドリージョンがタイのコロケーション事業者からキャパシティをリース
Amazon Web Services(AWS)は2025年1月に3つのアベイラビリティゾーンを備えたアジアパシフィック(タイ)リージョンを開設し、タイに50億米ドル以上を投資する計画です。Data Center Dynamicsによると、MicrosoftはCP Groupと提携しており、True IDCはMicrosoftのタイのクラウドリージョン向けデータセンターの1つとなります。True IDCのタイのデータセンターは最大60 MWまで拡張可能で、高密度コンピューティングインフラを収容できます。Evolution Data Centresは、バンコクのTH01施設の最初の12 MWフェーズを、複数年契約でティア1のグローバルハイパースケーラーに事前リースしました。これらのテナントにサービスを提供するホールセールコロケーションは、DC Market Insightsのモデルで年率42.68%と、コロケーションタイプの中で最も速いペースで成長します。
データ所在地規制とセクター規制がワークロードをタイ国内にとどめる
Mondaqによると、国内企業はタイの個人情報保護法(PDPA)のもとで規制上の抵抗が最も少ない道を選んでおり、タイ中央銀行(BOT)のクラウドアウトソーシング規則が規制対象の金融機関に適用されています。DC Market Insightsの推計では、銀行・金融サービス・保険(BFSI)の顧客は2025年にタイでコロケーションに4,545万米ドルを支出しており、市場の14.9%を占めます。DC Market Insightsのモデルでは、国家機関がシステムをコロケーションに移行するにつれ、政府・公共部門の顧客がさらに2,831万米ドル、市場の9.3%を占めます。
市場トレンド:タイのコロケーションはどのように変化していますか?
事前リースされたハイパースケールホール、AI対応キャパシティ、グリーン電力ファイナンスがタイのデータセンターコロケーション市場を再構築しています。DC Market Insightsは、収益に占めるホールセールのシェアが2025年の34.0%から2035年には74.9%に上昇すると推計しています。
100 MW規模のハイパースケールキャンパスがEECへ移行
Digital Edgeは、チョンブリーのBKK1施設を2026年第4四半期に稼働予定の100 MWのAI対応ハイパースケールデータセンターとしており、2026年5月にはDigital EdgeとB.Grimm Powerの合弁事業による100 MWのBKK Data Center Campus向けに8.80億米ドルのグリーンローンファイナンスが発表されました。Thailand Business Newsによると、Bridge Data Centresはチョンブリーで134 MWのIT負荷を支える246億バーツのプロジェクトの承認を受け、Skyline Data Center and Cloud Servicesはチャチューンサオで200 MWを支える460億バーツのプロジェクトの承認を受けました。DC Market Insightsは、2026年から2030年の新規コロケーションキャパシティの52%をEECに配置しています。
AI対応ホールがコロケーション製品に
True IDCは2025年5月にバンコクで20メガワットを超える電力容量を備えたAIハイパースケールデータセンターを開設し、2026年3月にはEECで770億バーツをかけた250 MWのAIハイパースケールデータセンターに着工しました。第1フェーズは2027年までに稼働予定です。AIテナントが同時保守可能な電力と液体冷却を求めるため、DC Market InsightsのモデルではTier IVのコロケーション収益が年率40.91%と、ティアの中で最も速く成長します。
インターコネクションはバンコクに集中
Bangkok Neutral Internet Exchange(BKNIX)はPeeringDB上で71のピアと合計4.4 Tbpsのポート容量を掲載しており、STT Bangkok 1、NTT Bangkok 2、Telehouse Bangkokを含むタイの7つの施設に拠点を置いています。DC Market Insightsの推計では、インターコネクション収益は2025年に1,731万米ドルで市場の5.7%を占め、そのうち1,489万米ドルがバンコク首都圏で得られています。
市場の課題:タイのデータセンターコロケーション市場を抑制するものは何ですか?
電力価格、新たな送電網規則、859 MWの建設がテナントの増加より速く完成するリスクが、年率31.86%で成長する市場に対してDC Market Insightsが認識する主な制約です。
1 kWh当たり5~6バーツの電力コストが利益率を圧迫
Eco-Businessによると、データセンターはタイの新料金体系のもとで1 kWh当たり約5~6バーツ(0.15~0.18米ドル)を支払うと見込まれており、これはエネルギー規制委員会(ERC)が定めた2026年5月~8月の一般料金である1単位当たり3.95バーツを上回ります。タイのコロケーション契約の大半では電力がスペースとともに請求されるため、DC Market Insightsはホールセール価格を実質ベースでほぼ横ばいとし、2025年の1 kW当たり月額175米ドルから2030年には169.82米ドルとしています。
送電網の保証と商業運転の期限
Eco-Businessによると、地元メディアは1 MW当たり450万バーツ(135,771米ドル)の送電容量保証案を報じており、開発事業者は5~7年以内に商業運転を実証しなければ、割り当てられたキャパシティを失うリスクがある可能性があります。DC Market Insightsは、低位シナリオにおける主な下振れ要因として送電網接続の遅れを扱っており、コロケーションの完成はベースケースを25%下回るとしています。
供給がリースを上回る可能性
Cushman and Wakefieldによると、2026年上半期のバンコクの建設中キャパシティ859 MWは稼働中の134 MWと比較され、バンコクのパイプラインは99%増の2,084 MWに達しました。DC Market Insightsのモデルでは、新しいホールが一部空室のまま開設されるため、国内のコロケーション稼働率は2025年末の約74%から2027年には約67%に低下し、その後2035年までに約83%に回復します。
市場機会:タイのデータセンターコロケーション市場における新たな収益源はどこにありますか?
プラットフォームおよびAIテナント向けのホールセールホールとバンコク以外のコロケーションが最大の新規収益源となります。DC Market Insightsは、2035年にホールセールコロケーションを36.3億米ドル、EECのコロケーションを20.5億米ドルと推計しています。
プラットフォームテナントには大規模なリースキャパシティが必要
Thailand Business Newsによると、BOIは2026年5月に8,420億バーツ(約250億米ドル)規模のTikTok System (Thailand)のプロジェクトを承認しました。これはそのラウンドで最大のプロジェクトです。この規模のプロジェクトには、テナントが自社で建設できるよりも速くホールセールホールが必要であり、DC Market Insightsは、クラウドおよびプラットフォームテナントを含むITおよび通信セグメントが年率36.74%で成長し、2035年までに35.1億米ドルに達すると見込んでいます。
タイのエネルギーグループがコロケーションプラットフォームを構築
Kaohoon Internationalが2025年6月に報じたところによると、GULFはSingtelおよびAISとの合弁事業であるGSAデータセンターから1 MW当たり1億バーツの収益を見込んでおり、同データセンターは6.4 MWの商業化を開始し、2025年末までに25 MW、その後50 MWを目標としていました。GULFは、2027年に予定されている38 MWのGSA 02施設を含め、3~5年以内に2,000 MWのデータセンターキャパシティに到達するという目標を掲げています。DC Market Insightsのモデルでは、バンコク近郊で土地と電力が利用可能なその他の中部および東部県が年率37.65%で成長し、2035年までに4.10億米ドルに達します。
価格:タイのコロケーション費用はどのくらいですか?
DC Market Insightsの推計では、2025年のバンコクにおけるリテールコロケーションは1 kW当たり月額約290米ドル、ホールセールコロケーションは1 kW当たり月額約175米ドルで、いずれも電力および冷却を含みます。
| 価格(1 kW当たり月額米ドル、バンコク) | 2025 | 2030 | 2035 |
|---|---|---|---|
| リテールコロケーション、スペースおよび電力 | 290.00 | 317.06 | 346.64 |
| ホールセールコロケーション、スペースおよび電力 | 175.00 | 169.82 | 173.24 |
| 占有MW当たり収益、全収益源(百万米ドル/年) | 3.15 | 2.40 | 2.40 |
公開されている価格表はリテール料金の検証材料となります。バンコクのあるプロバイダーは42Uフルラックを月額42,000バーツから、20Uハーフラックを24,000バーツから、9Uクォーターラックを12,000バーツから掲載しており、INET施設でホスティングされている別のプロバイダーは10Uラックを月額20,000バーツで掲載しています。DC Market Insightsの為替レート想定である1米ドル=33.50バーツでは、42,000バーツのフルラックは月額約1,254米ドルです。ホールセールおよび混合収益については、GSAデータセンターにおける1 MW当たり1億バーツというGULFの収益見込みは1 MW当たり約299万米ドル(暗黙的に年間)に相当し、DC Market Insightsのモデルにおける2025年の占有1 MW当たり315万米ドルに近い値です。モデルでは、バンコク以外に設置されるホールセールホールはバンコクより5%~8%低く価格設定されており、ホールセールリースがキャパシティに占める割合が大きくなるため、MW当たりの混合収益は2025年の315万米ドルから2030年には240万米ドルに低下します。
標準と規制:タイのコロケーションを形作る規則は何ですか?
タイのコロケーションを形作る規則は4つあります。BOIの投資奨励条件、データ保護およびセクター規則、送電網およびエネルギー規制、そしてTIA-942などの設計標準です。
BOIの投資奨励条件。BOIは、データセンター投資奨励の条件には、データセンターの建設およびサービス基準、電力使用効率(PUE)、効率的な水管理措置に関する要件が含まれるとしています。Mondaqによると、最上位のインセンティブ区分ではPUEが1.3以下であることとGPU対応または高度なコンピューティング能力が求められ、企業が法人所得税(CIT)免除を行使する前にISO/IEC 27001認証の取得が必要です。
データ保護およびセクター規則。Mondaqによると、PDPA、規制対象金融機関に対するBOTのクラウドアウトソーシング規則、重要情報インフラに関する国家サイバーセキュリティ委員会(NCSC)の基準はいずれも、認証された管理体制を示すことができるタイ国内の施設でのホスティングに有利に働きます。
送電網およびエネルギー規制。2026年8月のEco-Businessによると、規制当局が準備していると報じられている、電力消費、送電網の安定性、水管理を対象とする新たなデータセンター審査枠組みは、第4四半期頃に施行される見込みです。同メディアは、タイが以前に2,000 MWの直接PPAパイロットを策定していたことも報じています。
設計標準。米国電気通信工業会(TIA)によると、TIA-942-Cは2024年5月に発行され、シングルテナントの企業データセンターやマルチテナントデータセンターを含むデータセンターを対象としています。DC Market Insightsの推計では、Tier III施設は2025年にタイのコロケーション収益の2.40億米ドル、市場の78.7%を得ています。
市場セグメンテーション:タイのデータセンターコロケーション市場をリードするセグメントはどれですか?
タイのデータセンターコロケーション市場では、リテールコロケーションが2025年の収益の66.0%を占めてリードしており、サービスではスペースおよび電力が87.4%でリードしています。ハイパースケールおよびプラットフォームテナントが新しいキャンパスのホール全体を事前リースするため、ホールセールコロケーションは年率42.68%で最も急成長しているセグメントであり、一方、タイ企業からのリテール需要は年率19.70%で成長しています。
コロケーションタイプ別:リテールが66.0%でリード
| コロケーションタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| リテールコロケーション | 201.28 | 66.0% | 1.22 | 19.70% |
| ホールセールコロケーション | 103.88 | 34.0% | 3.63 | 42.68% |
DC Market Insightsのモデルでは、2025年にリテールとホールセールのコロケーションはそれぞれ約48 MWのリース済みキャパシティを使用していましたが、リテールはkW当たり約1.7倍の収益を得ています。2035年までにホールセールテナントは約1,772 MWを占有し、リテールの約243 MWを大きく上回り、ホールセールが収益の74.9%を占めるようになります。
サービス別:スペースおよび電力が87.4%でリード
| サービス | 2025年(百万米ドル) | 2025年シェア | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| スペースおよび電力 | 266.71 | 87.4% | 4.47 | 32.58% |
| マネージドおよび付加価値サービス | 21.14 | 6.9% | 0.21 | 25.81% |
| インターコネクション | 17.31 | 5.7% | 0.16 | 25.18% |
インターコネクションおよびマネージドサービスは主にリテール顧客に販売されるため、ホールセールホールではなくリテールコロケーションとともに成長します。
エンドユーザー別:ITおよび通信が50.3%でリード
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ITおよび通信 | 153.61 | 50.3% | 3.51 | 36.74% |
| BFSI | 45.45 | 14.9% | 0.37 | 23.49% |
| 政府および公共部門 | 28.31 | 9.3% | 0.27 | 25.39% |
| メディアおよびエンターテインメント | 22.27 | 7.3% | 0.22 | 25.94% |
| ヘルスケア | 13.12 | 4.3% | 0.13 | 25.60% |
| その他 | 42.40 | 13.9% | 0.34 | 23.05% |
ITおよび通信には、クラウドプロバイダー、デジタルプラットフォーム、コンテンツネットワーク、通信事業者が含まれます。その他には、小売、製造、エネルギー、物流、教育が含まれます。
企業規模別:大企業が74.9%でリード
ハイパースケールおよびプラットフォームテナントを含む大企業は、2025年にタイでコロケーションに2.29億米ドルを支出し、2035年までに44.3億米ドル、CAGR 34.51%となります。中小企業(SME)は7,649万米ドル(25.1%)を支出し、年率18.38%で2035年までに4.13億米ドルに増加しますが、そのほぼすべてがリテールのラックおよびケージです。
ティアレベル別:Tier IIIが78.7%でリード
Tier III施設は2025年に2.40億米ドル、2035年までに36.0億米ドルの収益を得て、年率31.09%で成長します。Tier IVは3,688万米ドル(12.1%)で、AIホールがより高い耐障害性を備えて設計されるため年率40.91%と最も速く成長し、Tier IおよびIIのルームは2,818万米ドル(9.2%)で年率14.53%で成長します。
DC独自分析:バンコク対EECのコロケーション収益マトリックス
2025年に1.43億米ドルとなるバンコク首都圏のリテール向けスペースおよび電力は、マトリックスの中で単独として最大のセルであり、タイのコロケーション収益全体の46.9%を占めます。
| 2025年、百万米ドル | リテール向けスペースおよび電力 | ホールセール向けスペースおよび電力 | インターコネクション | マネージドサービス | 合計 |
|---|---|---|---|---|---|
| バンコク首都圏 | 143.13 | 85.70 | 14.89 | 18.18 | 261.90 |
| その他の中部および東部県 | 10.91 | 3.48 | 1.09 | 1.32 | 16.80 |
| 東部経済回廊 | 4.41 | 9.63 | 0.56 | 0.70 | 15.30 |
| 北部、東北部および南部 | 7.89 | 1.56 | 0.77 | 0.94 | 11.16 |
| 合計 | 166.34 | 100.37 | 17.31 | 21.14 | 305.16 |
バンコクの古いマルチテナントビルは銀行、企業、ネットワーク事業者にラック単位でサービスを提供しているため、バンコクはコロケーション収益の54.7%をリテール向けスペースおよび電力から得ています。EECは、チョンブリーのアマタシティにあるNTTの12 MWのBangkok 3など、最初のコロケーション施設が大規模テナント向けに建設されているため、62.9%をホールセールホールから得ています。2035年までに、EECは20.5億米ドルを得て、21.2億米ドルのバンコクとほぼ肩を並べます。
このマトリックスはDC Market Insightsのモデルであり、事業者収益の調査ではありません。70のインプットから構築されています。内訳は、22のキャパシティコホート値(11年間の国内完成量とコロケーションシェア)、4つの地域別既存キャパシティ値、8つの稼働率値、8つの地域別リテールシェア値、8つのタイプ別・地域別価格曲線、20のサービスおよび地域配分ウェイトであり、GULFのMW当たり収益および公表されているラック価格と照合しています。手法は調査手法のページで説明しています。
地域別インサイト:タイのデータセンターコロケーション市場をリードする地域はどこですか?
バンコク首都圏が2025年の収益の85.8%を占めてリードしています。タイのデータセンターコロケーション市場では、新しいホールセールキャンパスの大半がチョンブリーとチャチューンサオで建設されているため、東部経済回廊が年率63.19%で最も急成長している地域です。
バンコク首都圏が85.8%のシェアでリード
サムットプラーカーンを含むバンコク首都圏は、2025年に2.62億米ドル、2035年までに21.2億米ドルの収益を得て、CAGRは23.28%です。STT GDCのバンコクの3施設により同地区における総キャパシティは42 MWとなり、バンナーにあるNTTのBangkok 1は1.6 MWを提供し、Telehouse Bangkokは9,000平方メートルのキャリアニュートラルな建物で9.5 MVAのキャパシティを提供しています。バンコクにあるEvolution Data CentresのTH01は、2026年第4四半期に12 MW、2027年第2四半期に第2フェーズの40 MWを追加します。
その他の中部および東部県が5.5%のシェア
その他の中部および東部県は、事業者がバンコク中心部とEECの工業団地以外で土地と送電網接続を求めるため、2025年に1,680万米ドル、2035年までに4.10億米ドルの収益を得て、CAGRは37.65%です。
東部経済回廊が5.0%のシェア
東部経済回廊は2025年に1,530万米ドル、2035年までに20.5億米ドルの収益を得て、年率63.19%で成長し市場の42.3%を占めるようになります。NTTは2026年7月にチョンブリーでBangkok 4キャンパスに着工しました。これはB.Grimm Powerとの100 MWの電力購入契約(PPA)に支えられ、2027年第2四半期に受電開始が見込まれており、Digital Edge、Bridge Data Centres、Skyline、True IDCのキャンパスがこれに続きます。
北部、東北部および南部が3.7%のシェア
北部、東北部および南部は、2025年に1,116万米ドル、2035年までに2.65億米ドルの収益を得て、CAGRは37.24%です。その大半は、地方の企業や政府機関向けに通信事業者が運営するリテールコロケーションおよびエッジサイトによるものです。
予測シナリオ:2035年の予測はどのように変わり得ますか?
タイのデータセンターコロケーション市場は、ベースケースで2035年までに48.5億米ドルに達し、低位および高位シナリオでは35.3億米ドルから57.2億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | コロケーションの完成がベースを25%下回る。ホールセール価格が8%低い | 3.53 | 27.72% |
| ベース | 2029年以降、コロケーション事業者が国内の新規キャパシティの52%を建設。ホールセール価格は1 kW当たり月額約170米ドル | 4.85 | 31.86% |
| 高位 | コロケーションの完成がベースを15%上回る。ホールセール価格が5%高い | 5.72 | 34.05% |
低位ケースはEECキャンパスを遅らせる送電網保証と電力コストを反映しており、高位ケースはハイパースケールおよびプラットフォームテナントがタイの新規キャパシティの大半を自社建設ではなくリースすると想定しています。
競合インサイト:タイのデータセンターコロケーション市場をリードしているのは誰ですか?
- True IDC
- STT GDC Thailand
- NTT Global Data Centers
- Telehouse Thailand (KDDI)
- GSA Data Center (Gulf, Singtel, AIS)
- Digital Edge
- Bridge Data Centres
- Equinix
- Evolution Data Centres
- Skyline Data Center and Cloud Services
- NextGen Data Center and Cloud Services
- Zenith Data Center and Cloud Services
- Vistas Technology
- B.Grimm Power
稼働中のキャパシティは少数のバンコクの事業者に集中しており、パイプラインは新規参入者が主導しています。STT GDC(バンコクの3施設で42 MW)、True IDC(20 MWを超えるAIデータセンターで、タイのデータセンターでは最大60 MWまで拡張可能)、NTT(Bangkok 1、2、3で17.2 MW)、Telehouseが稼働中のコロケーションキャパシティの大半を保有しています。DC Market Insightsは、公表キャパシティとモデルのMW当たり平均収益に基づき、上位3事業者が2025年のコロケーション収益の約55%を得たと推計しています。Equinixは今後10年間にわたり段階的にタイに約5.00億米ドルを投資する意向で、バンコクの2つのIBXデータセンターはフル稼働時に3,375を超えるキャビネットを提供します。パイプラインでは、BOIが2025年11月に、KDDIの子会社であるTelehouse (Thailand)による75.5億バーツの12 MW施設、NextGen Data Center and Cloud Servicesによる84 MW施設、Vistas Technologyによる80 MW施設、Zenith Data Center and Cloud Servicesによる200 MW施設を承認しました。W.Mediaによると、Bridge Data Centresはサムットプラーカーンで450 kWで稼働しさらに5 MWのIT負荷を整備予定のBKK01を買収してタイに参入し、チョンブリー施設の第1フェーズは約200 MWの電力容量を提供します。
最近の動向
- 2025年1月、AWSは3つのアベイラビリティゾーンを備えたアジアパシフィック(タイ)リージョンを開設し、タイに50億米ドル以上を投資する計画です(出典:Amazonプレスリリース)。
- 2025年11月、BOIは12 MWのTelehouse施設を含む、合計1,000億バーツ規模の4件のデータセンタープロジェクトを承認しました(出典:W.Mediaレポート)。
- 2026年3月、True IDCはEECで770億バーツをかけた250 MWのAIハイパースケールデータセンターに着工しました(出典:W.Mediaレポート)。
- 2026年5月、チョンブリーにあるDigital EdgeとB.Grimm Powerの合弁事業による100 MWのBKK Data Center Campus向けに、8.80億米ドルのグリーンローンファイナンスが発表されました(出典:Milbankニュースリリース)。
- 2026年7月、NTTはB.Grimm Powerとの100 MWのPPAに支えられ、チョンブリーでBangkok 4キャンパスに着工しました(出典:Data Center Dynamicsレポート)。
- 2026年9月、Evolution Data Centresは、バンコクのTH01施設の最初の12 MWフェーズをティア1のグローバルハイパースケーラーに事前リースしました(出典:Data Center Dynamicsレポート)。
これらのリース、承認、開設については、データセンター業界の最新情報で随時追跡しています。
調査手法:タイのデータセンターコロケーション市場モデルの構築方法
DC Market Insightsは、タイのデータセンターコロケーション市場をリース済みキャパシティからボトムアップで構築しました。コロケーションキャパシティは2024年末の約112 MW(うちバンコク首都圏98 MW)から始まり、2025年から2035年までの11の年次コホートを加えています。各コホートはタイのデータセンター市場モデルにおける国内完成量のシェア(2025年は95 MWの37%、2026年は170 MWの55%、2029年以降は52%に低下)であり、4つのサブ地域に分割されています。稼働率は2024年の既存ベースの76%から2028年までに88%に上昇し、新規コホートは開設年に45%、翌年に75%、その翌年に88%がリースされます。収益は平均占有MWに価格を乗じたものです。2025年のバンコクではリテール向けスペースおよび電力が1 kW当たり月額290米ドル、ホールセールが175米ドルで、地域別の割引を適用し、さらにスペースおよび電力収益に対する比率としてインターコネクションおよびマネージドサービスを加えています。合計は、2つのコロケーションタイプ、3つのサービス、6つのエンドユーザーグループ、2つの企業規模、3つのティアレベル、4つの地域に分割され、すべての区分の合計が市場合計と一致します。結果は、Cushman and Wakefieldによる2025年のバンコク稼働キャパシティ113 MWおよび空室率17.6%(モデルではバンコク首都圏が116 MW)、2026年上半期の134 MW、そしてGULFの1 MW当たり1億バーツの収益(モデルの315万米ドルに対し、1 MW当たり約299万米ドルに相当)とトップダウンで照合しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査目的
- 1.3通貨、単位、対象年
- 1.4主要ステークホルダー
- 02調査手法
- 2.1ボトムアップのリース済みキャパシティモデル
- 2.2トップダウン検証:MW当たり収益とラック価格
- 2.3データソースと前提条件
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1リテールコロケーションの1 kW当たり月額価格
- 5.2ホールセールコロケーションの1 kW当たり月額価格
- 5.3占有MW当たり収益、2025年、2030年および2035年
- 06標準と規制
- 6.1BOIの投資奨励条件
- 6.2PDPA、BOTおよびNCSCの規則
- 6.3送電網およびエネルギー規制
- 6.4TIA-942およびティア設計標準
- 07サプライチェーンとキャパシティ分析
- 7.1コロケーションキャパシティの建設量と占有量、2020-2035
- 7.2建設中および計画中のキャパシティ
- 7.3電力と土地の利用可能性
- 08タイのデータセンターコロケーション市場規模と予測
- 8.1市場規模、2020-2035
- 8.2前年比成長率
- 8.3占有キャパシティと稼働率
- 09コロケーションタイプ別市場
- 9.1リテールコロケーション
- 9.2ホールセールコロケーション
- 10サービス別市場
- 10.1スペースおよび電力
- 10.2インターコネクション
- 10.3マネージドおよび付加価値サービス
- 11エンドユーザー別市場
- 11.1ITおよび通信
- 11.2BFSI
- 11.3政府および公共部門
- 11.4メディアおよびエンターテインメント
- 11.5ヘルスケア
- 11.6その他
- 12企業規模別市場
- 12.1大企業
- 12.2中小企業
- 13ティアレベル別市場
- 13.1Tier III
- 13.2Tier IV
- 13.3Tier IおよびII
- 14Dc独自分析:バンコク対eecのコロケーション収益マトリックス
- 14.1サブ地域別収益源、2025年
- 14.2マトリックスが示すもの
- 15地域別市場
- 15.1バンコク首都圏
- 15.2東部経済回廊
- 15.3その他の中部および東部県
- 15.4北部、東北部および南部
- 16地域別クロスセクション
- 16.1地域別コロケーションタイプ、2025年
- 16.2地域別サービス、2025年
- 17予測シナリオ
- 17.1低位シナリオ
- 17.2ベースシナリオ
- 17.3高位シナリオ
- 18競争環境
- 18.1事業者別稼働キャパシティ
- 18.2スポンサー別発表済みパイプライン
- 18.3市場集中度の推計
- 19企業プロファイル
- 19.1True IDC
- 19.2STT GDC Thailand
- 19.3NTT Global Data Centers
- 19.4Telehouse Thailand (KDDI)
- 19.5GSA Data Center (Gulf, Singtel, AIS)
- 19.6Digital Edge
- 19.7Bridge Data Centres
- 19.8Equinix
- 19.9Evolution Data Centres
- 19.10Skyline Data Center and Cloud Services
- 19.11NextGen Data Center and Cloud Services
- 19.12Zenith Data Center and Cloud Services
- 19.13Vistas Technology
- 19.14B.Grimm Power
- 20最近の動向
- 20.1リースと開設
- 20.2承認とファイナンス
- 21アナリストの提言
- 21.1コロケーション事業者向け
- 21.2企業およびハイパースケールテナント向け
- 21.3投資家向け
- 図 1タイのデータセンターコロケーション市場規模、2020–2035年
- 図 2コロケーションキャパシティの建設量と占有量、2020-2035
- 図 3コロケーションタイプ別市場シェア、2025年および2035年
- 図 4サービス別市場シェア、2025年および2035年
- 図 5エンドユーザー別市場シェア、2025年および2035年
- 図 6地域別市場シェア、2025年および2035年
- 図 7予測シナリオ、2035年
- 表 1レポート属性
- 表 21 kW当たり月額コロケーション価格、2025年、2030年および2035年
- 表 3コロケーションタイプ別市場、2025年および2035年
- 表 4サービス別市場、2025年および2035年
- 表 5エンドユーザー別市場、2025年および2035年
- 表 6企業規模別市場、2025年および2035年
- 表 7ティアレベル別市場、2025年および2035年
- 表 8バンコク対EECのコロケーション収益マトリックス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10予測シナリオ、2035年
- 表 11事業者別稼働キャパシティとパイプライン
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計では、2025年に3.05億米ドルで、2020年の9,907万米ドルから増加しました。バンコクと東部経済回廊のホールセールキャンパスがリースされるにつれ、市場は2035年までに48.5億米ドルに達すると予測されています。
DC Market Insightsの推計では、2025年から2035年にかけて年率31.86%です。成長率は、現在建設中のキャンパスが引き渡されリースされる2028年に54.5%でピークを迎え、2035年までに16.0%へと鈍化します。
Cushman and Wakefieldによると、2026年上半期にバンコクでは19%増の134 MWのデータセンターキャパシティが稼働しており、859 MWが建設中でした。2025年のバンコクは113 MWで、コロケーション空室率は17.6%でした。
DC Market Insightsの推計では、2025年のバンコクにおけるリテール向けスペースおよび電力は1 kW当たり月額約290米ドル、ホールセールホールは1 kW当たり月額175米ドルです。バンコクのあるプロバイダーは42Uフルラックを月額42,000バーツから掲載しています。
2025年の収益の66.0%は、リードするセグメントであるリテールコロケーションが占めています。DC Market Insightsの推計では、ハイパースケールおよびプラットフォームテナントがホール全体を事前リースするため、ホールセールコロケーションは年率42.68%で最も急成長しているセグメントであり、2035年までに収益の74.9%に達します。
2025年の収益の85.8%、2.62億米ドルは、リードする地域であるバンコク首都圏で得られています。DC Market Insightsの推計では、東部経済回廊は年率63.19%で最も急成長している地域であり、2035年までに20.5億米ドルの収益を得ます。
DC Market Insightsの推計では、2025年の収益の約55%を上位3事業者が得ました。STT GDC Thailand、True IDC、NTT Global Data Centers、Telehouseが稼働中のキャパシティの大半を保有しています。Digital Edge、Bridge Data Centres、Equinix、Evolution Data Centres、GSA Data Centerが拡大しています。
DC Market Insightsの低位および高位シナリオにおける2035年の範囲は35.3億米ドルから57.2億米ドルです。低位ケースでは、コロケーションの完成がベースを25%下回り、ホールセール価格が8%低くなります。高位ケースでは、完成が15%多くなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。