
Mercato della Colocation dei Data Center in Thailandia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato della Colocation dei Data Center in Thailandia era pari a USD 305.2 milioni; si prevede che raggiunga USD 4,850.0 milioni entro il 2035, con un CAGR del 31.86%. Bangkok Metropolitan Region rappresenta 85.8% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi esecutiva
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Analisi della catena di fornitura e della capacità
- 08Dimensione e previsioni del Mercato della Colocation dei Data Center in Thailandia
- 09Mercato per tipo di colocation
- 10Mercato per servizio
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 14Aziende analizzate
Analisi regionale
- Bangkok Metropolitan Region85.8%
- Other Central and Eastern Provinces5.5%
- Eastern Economic Corridor5%
- North, Northeast and South3.7%
Aziende analizzate
- True IDC
- STT GDC Thailand
- NTT Global Data Centers
- Telehouse Thailand (KDDI)
- GSA Data Center (Gulf, Singtel, AIS)
- Digital Edge
- Bridge Data Centres
- Equinix
- Evolution Data Centres
- Skyline Data Center and Cloud Services
- NextGen Data Center and Cloud Services
- Zenith Data Center and Cloud Services
- Vistas Technology
- B.Grimm Power
Analisi completa
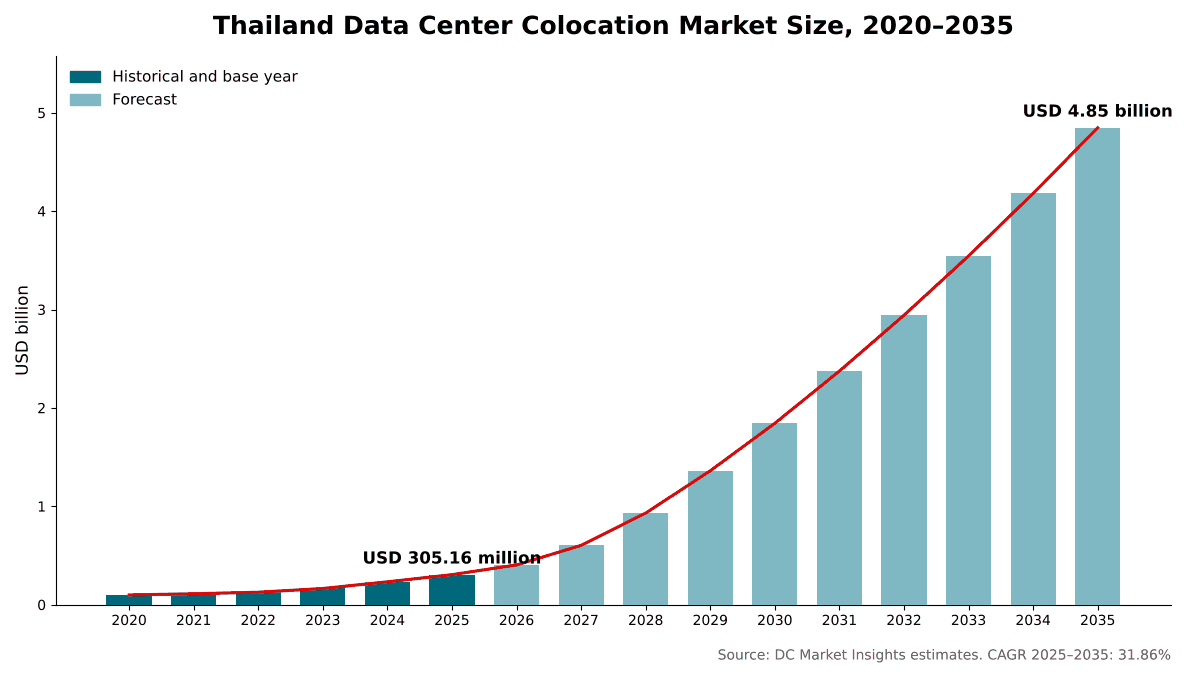
Il Mercato della Colocation dei Data Center in Thailandia comprende i ricavi che gli operatori terzi ottengono dai data center in Thailandia concedendo in locazione spazio, energia e raffreddamento ai clienti: colocation al dettaglio (rack, cage e suite private), colocation all’ingrosso (intere sale e capacità build-to-suit per clienti cloud, piattaforme e IA), interconnessione e servizi gestiti venduti all’interno delle strutture di colocation. DC Market Insights valuta il Mercato della Colocation dei Data Center in Thailandia USD 305,16 milioni nel 2025 e prevede USD 4,85 miliardi entro il 2035, con un CAGR del 31,86%. Il valore del 2025 è costruito a partire dalla capacità locata: circa 97 MW di carico IT di colocation occupato in media nel corso del 2025, con un prezzo di circa USD 290 per kW al mese per spazio ed energia retail a Bangkok e di USD 175 per kW al mese per le sale wholesale, più interconnessione e servizi gestiti, danno circa USD 3,15 milioni di ricavi per MW occupato. La colocation all’ingrosso è il segmento in più rapida crescita, al 42,68% annuo, perché i nuovi campus in Thailandia sono pre-locati da clienti hyperscale e piattaforme, e l’Eastern Economic Corridor (EEC) è la regione in più rapida crescita, al 63,19% annuo, perché la maggior parte di quella capacità wholesale viene costruita a Chonburi e Chachoengsao.
Sintesi esecutiva
La dimensione del Mercato della Colocation dei Data Center in Thailandia è stata valutata USD 99,07 milioni nel 2020, ha raggiunto USD 305,16 milioni nel 2025 e si prevede che raggiunga USD 4,85 miliardi entro il 2035, con un CAGR del 31,86% durante il periodo di previsione.
| Attributo del rapporto | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato della Colocation dei Data Center in Thailandia 2025 | USD 305,16 milioni |
| Mercato della Colocation dei Data Center in Thailandia, CAGR | 31,86% |
| Dimensione del Mercato della Colocation dei Data Center in Thailandia 2035 | USD 4,85 miliardi |
Il Mercato della Colocation dei Data Center in Thailandia è cresciuto del 25,23% annuo tra il 2020 e il 2025, e il 2025 ha aggiunto il 31,3% rispetto al 2024 nel modello di DC Market Insights, con il calo della vacancy a Bangkok e il riempimento delle nuove sale. La capacità operativa dei data center a Bangkok ha raggiunto 113 MW nel 2025, con una vacancy della colocation del 17,6%, e 134 MW nel primo semestre del 2026, in aumento del 19%, secondo Cushman and Wakefield. La crescita dei ricavi tocca il picco del 54,5% nel 2028, quando i campus wholesale attualmente in costruzione vengono consegnati e locati, e rallenta al 16,0% entro il 2035, man mano che la base locata diventa ampia.
L’ondata di offerta è già visibile. La capacità in costruzione a Bangkok è aumentata del 148% a 859 MW nel primo semestre del 2026, collocando la Thailandia al secondo posto in Asia-Pacifico dietro la Malesia, e il Thailand Board of Investment (BOI) ha ricevuto 36 progetti di data center nel 2025 con un valore di investimento complessivo superiore a USD 23,1 miliardi (THB 728 miliardi), secondo il comunicato del BOI sugli investimenti 2025. DC Market Insights prevede che gli operatori di colocation costruiranno circa il 52% della nuova capacità nazionale dal 2029, portando la capacità di colocation da circa 147 MW alla fine del 2025 a 2.607 MW alla fine del 2035.
Ambito del mercato: che cosa comprende il Mercato della Colocation dei Data Center in Thailandia?
Il Mercato della Colocation dei Data Center in Thailandia corrisponde ai ricavi annui degli operatori di data center multi-tenant in Thailandia, valutati in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 305,16 milioni nel 2025.
Incluso. Colocation al dettaglio (rack singoli, rack parziali, cage e suite private, di solito sotto 1 MW per cliente), colocation all’ingrosso (sale, piani ed edifici build-to-suit locati a clienti cloud, piattaforme, IA e grandi imprese), oneri per energia e raffreddamento fatturati insieme allo spazio, interconnessione (cross-connect, porte di internet exchange e cloud on-ramp) e servizi gestiti venduti nella struttura (remote hands, monitoraggio, sicurezza e disaster recovery).
Escluso. La capacità che hyperscaler, operatori di telecomunicazioni, banche e agenzie governative costruiscono e gestiscono per sé stessi, i ricavi da cloud pubblico e software, le apparecchiature IT di proprietà dei clienti, la spesa per la costruzione e i terreni.
Come si combinano i segmenti. I ricavi sono conteggiati dove si trova la struttura. Le suddivisioni per tipo di colocation, servizio, utente finale, dimensione dell’impresa e tier ripartiscono ciascuna gli stessi USD 305,16 milioni, e la suddivisione regionale li alloca tra quattro sotto-mercati thailandesi. La base di capacità è condivisa con i modelli di DC Market Insights Thailand Data Center Market e Thailand Data Center Infrastructure Market, che misurano la spesa per costruire e attrezzare le stesse sale.
Driver di mercato: che cosa guida il Mercato della Colocation dei Data Center in Thailandia?
Il calo della vacancy a Bangkok, le region cloud che prendono in locazione capacità da operatori locali e le norme sulla residenza dei dati guidano il Mercato della Colocation dei Data Center in Thailandia, che DC Market Insights prevede crescerà del 32,4% nel 2026.
La vacancy della colocation a Bangkok è scesa dal 24% al 16% in sei mesi
La vacancy della colocation a Bangkok è scesa dal 24% nel secondo semestre del 2024 al 16% alla fine del primo semestre del 2025, secondo dati di Cushman and Wakefield riportati da W.Media, e si è attestata al 17,6% per l’intero 2025, mentre la capacità operativa è cresciuta a 113 MW. La colocation carrier-neutral a Bangkok aveva raggiunto circa 105 MW, rispetto ai 59 MW di dicembre 2023, secondo un briefing legale di Mondaq. Nel modello di DC Market Insights, la capacità di colocation occupata media in Thailandia è salita da circa 73 MW nel 2024 a circa 97 MW nel 2025, motivo per cui i ricavi sono cresciuti più rapidamente della capacità.
Le region cloud prendono in locazione capacità dagli operatori di colocation thailandesi
Amazon Web Services (AWS) ha lanciato la sua Region Asia Pacific (Thailand) nel gennaio 2025 con tre Availability Zone e prevede di investire oltre USD 5 miliardi in Thailandia. Microsoft ha stretto una partnership con CP Group, e True IDC fungerà da uno dei data center per la region cloud thailandese di Microsoft; il data center thailandese di True IDC è scalabile fino a 60 MW e in grado di ospitare infrastrutture di calcolo ad alta densità, secondo Data Center Dynamics. Evolution Data Centres ha pre-locato la prima fase da 12 MW della sua struttura TH01 a Bangkok a un hyperscaler globale di tier 1 con un contratto pluriennale. La colocation all’ingrosso, che serve questi clienti, cresce del 42,68% annuo nel modello di DC Market Insights, il tasso più rapido tra tutti i tipi di colocation.
La residenza dei dati e le norme settoriali mantengono i carichi di lavoro in Thailandia
Le imprese nazionali scelgono la via di minore resistenza normativa ai sensi del Personal Data Protection Act (PDPA) thailandese, e le norme della Bank of Thailand (BOT) sull’esternalizzazione del cloud si applicano agli istituti finanziari regolamentati, secondo Mondaq. I clienti del settore bancario, dei servizi finanziari e assicurativo (BFSI) spendono USD 45,45 milioni in colocation in Thailandia nel 2025, il 14,9% del mercato, secondo le stime di DC Market Insights. I clienti del governo e del settore pubblico aggiungono USD 28,31 milioni, il 9,3% del mercato, man mano che le agenzie statali trasferiscono i sistemi in colocation nel modello di DC Market Insights.
Tendenze di mercato: come sta cambiando la colocation in Thailandia?
Le sale hyperscale pre-locate, la capacità pronta per l’IA e il finanziamento dell’energia verde stanno ridisegnando il Mercato della Colocation dei Data Center in Thailandia: DC Market Insights stima che la quota wholesale dei ricavi salga dal 34,0% nel 2025 al 74,9% nel 2035.
I campus hyperscale da 100 MW si spostano nell’EEC
Digital Edge indica la sua struttura BKK1 a Chonburi come un data center hyperscale pronto per l’IA da 100 MW, pronto nel quarto trimestre del 2026, e a maggio 2026 è stato annunciato un finanziamento green loan da USD 880 milioni per il BKK Data Center Campus da 100 MW della joint venture tra Digital Edge e B.Grimm Power. Bridge Data Centres ha ottenuto l’approvazione per un progetto da THB 24,6 miliardi a supporto di un carico IT di 134 MW a Chonburi, e Skyline Data Center and Cloud Services per un progetto da THB 46 miliardi a supporto di 200 MW a Chachoengsao, secondo Thailand Business News. DC Market Insights colloca il 52% della nuova capacità di colocation nell’EEC tra il 2026 e il 2030.
Le sale pronte per l’IA diventano un prodotto di colocation
True IDC ha lanciato un data center hyperscale per l’IA a Bangkok nel maggio 2025, dotato di oltre 20 megawatt di capacità di potenza, e nel marzo 2026 ha avviato i lavori per un data center hyperscale per l’IA da 250 MW nell’EEC al costo di THB 77 miliardi, con la prima fase prevista operativa entro il 2027. I ricavi della colocation Tier IV crescono del 40,91% annuo nel modello di DC Market Insights, il tier più rapido, poiché i clienti IA chiedono alimentazione manutenibile in modo concorrente e raffreddamento a liquido.
L’interconnessione si concentra a Bangkok
Il Bangkok Neutral Internet Exchange (BKNIX) elenca 71 peer e 4,4 Tbps di capacità totale delle porte su PeeringDB, ed è presente in sette strutture thailandesi tra cui STT Bangkok 1, NTT Bangkok 2 e Telehouse Bangkok. I ricavi da interconnessione sono pari a USD 17,31 milioni nel 2025, il 5,7% del mercato, e USD 14,89 milioni di questi sono generati nella Bangkok Metropolitan Region, secondo le stime di DC Market Insights.
Sfide del mercato: che cosa frena il Mercato della Colocation dei Data Center in Thailandia?
I prezzi dell’energia, le nuove regole di rete e il rischio che 859 MW in costruzione arrivino più rapidamente dei clienti sono i principali vincoli che DC Market Insights individua per un mercato che cresce del 31,86% annuo.
Costi dell’energia da THB 5 a 6 per kWh comprimono i margini
Si prevede che i data center paghino circa THB 5-6 (USD 0,15-0,18) per kWh con la nuova struttura tariffaria della Thailandia, secondo Eco-Business, rispetto a una tariffa generale di THB 3,95 per unità per il periodo maggio-agosto 2026 fissata dalla Energy Regulatory Commission (ERC). Nella maggior parte dei contratti di colocation thailandesi l’energia è fatturata insieme allo spazio, quindi DC Market Insights mantiene i prezzi wholesale pressoché stabili in termini reali, da USD 175 per kW al mese nel 2025 a USD 169,82 nel 2030.
Garanzie di rete e scadenze per l’operatività commerciale
I media locali hanno riportato una proposta di garanzia sulla capacità di trasmissione di THB 4,5 milioni (USD 135.771) per MW, e gli sviluppatori potrebbero dover dimostrare l’operatività commerciale entro cinque-sette anni o rischiare di perdere la capacità assegnata, secondo Eco-Business. DC Market Insights considera il rallentamento della connessione alla rete come il principale rischio al ribasso nel suo scenario basso, con completamenti di colocation inferiori del 25% rispetto allo scenario base.
L’offerta potrebbe superare le locazioni
La capacità in costruzione a Bangkok di 859 MW nel primo semestre del 2026 si confronta con 134 MW in esercizio, e la pipeline di Bangkok ha raggiunto 2.084 MW, in aumento del 99%, secondo Cushman and Wakefield. L’occupazione nazionale della colocation scende da circa il 74% alla fine del 2025 a circa il 67% nel 2027 nel modello di DC Market Insights, poiché le nuove sale aprono parzialmente vuote, prima di risalire a circa l’83% entro il 2035.
Opportunità di mercato: dove sono i nuovi bacini di ricavi nel Mercato della Colocation dei Data Center in Thailandia?
Le sale wholesale per clienti piattaforma e IA e la colocation fuori Bangkok costituiscono i maggiori nuovi bacini di ricavi: DC Market Insights stima la colocation all’ingrosso in USD 3,63 miliardi e la colocation nell’EEC in USD 2,05 miliardi nel 2035.
I clienti piattaforma hanno bisogno di capacità locata su larga scala
Il BOI ha approvato un progetto di TikTok System (Thailand) del valore di THB 842 miliardi, ovvero circa USD 25 miliardi, nel maggio 2026, il più grande tra i progetti di quella tornata, secondo Thailand Business News. Progetti di queste dimensioni hanno bisogno di sale wholesale più rapidamente di quanto i clienti possano costruirne di proprie, e DC Market Insights prevede che il segmento IT e telecomunicazioni, che comprende clienti cloud e piattaforme, cresca del 36,74% annuo fino a USD 3,51 miliardi entro il 2035.
I gruppi energetici thailandesi costruiscono piattaforme di colocation
GULF prevede di generare THB 100 milioni di ricavi per 1 MW dal data center GSA, la sua joint venture con Singtel e AIS, che doveva iniziare a commercializzare 6,4 MW, puntando a 25 MW entro la fine del 2025 e a 50 MW successivamente, come riportato da Kaohoon International nel giugno 2025. GULF si è posta l’obiettivo di raggiungere 2.000 MW di capacità di data center entro tre-cinque anni, inclusa la struttura GSA 02 da 38 MW prevista per il 2027. Le altre province centrali e orientali, dove terreni ed energia sono disponibili vicino a Bangkok, crescono del 37,65% annuo fino a USD 410,21 milioni entro il 2035 nel modello di DC Market Insights.
Prezzi: quanto costa la colocation in Thailandia?
La colocation al dettaglio a Bangkok costa circa USD 290 per kW al mese nel 2025 e la colocation all’ingrosso circa USD 175 per kW al mese, secondo le stime di DC Market Insights, con energia e raffreddamento inclusi in entrambe.
| Prezzo (USD per kW al mese, Bangkok) | 2025 | 2030 | 2035 |
|---|---|---|---|
| Colocation al dettaglio, spazio ed energia | 290,00 | 317,06 | 346,64 |
| Colocation all’ingrosso, spazio ed energia | 175,00 | 169,82 | 173,24 |
| Ricavi per MW occupato, tutti i flussi (USD milioni all’anno) | 3,15 | 2,40 | 2,40 |
I listini pubblici offrono una verifica della tariffa retail. Un fornitore di Bangkok indica un rack completo da 42U a partire da THB 42.000 al mese, un mezzo rack da 20U a partire da THB 24.000 e un quarto di rack da 9U a partire da THB 12.000, e un secondo fornitore ospitato nelle strutture INET indica un rack da 10U a THB 20.000 al mese. Con un’ipotesi di tasso di cambio di DC Market Insights di THB 33,50 per dollaro USA, un rack completo a THB 42.000 corrisponde a circa USD 1.254 al mese. Per i ricavi wholesale e combinati, l’aspettativa di GULF di THB 100 milioni di ricavi per MW presso il data center GSA equivale a circa USD 2,99 milioni per MW (implicitamente annui), vicino agli USD 3,15 milioni per MW occupato nel modello di DC Market Insights per il 2025. Nel modello, le sale wholesale situate fuori Bangkok hanno prezzi inferiori del 5%-8% rispetto a Bangkok, e i ricavi combinati per MW scendono da USD 3,15 milioni nel 2025 a USD 2,40 milioni nel 2030 perché i contratti wholesale occupano una quota maggiore della capacità.
Standard e regolamentazione: quali regole definiscono la colocation in Thailandia?
Quattro insiemi di regole definiscono la colocation in Thailandia: le condizioni di promozione del BOI, la protezione dei dati e le norme settoriali, la regolamentazione della rete e dell’energia e gli standard di progettazione come TIA-942.
Condizioni di promozione del BOI. Il BOI afferma che le condizioni per la promozione dei data center includono requisiti relativi agli standard di costruzione e di servizio dei data center, al Power Usage Effectiveness (PUE) e a misure di gestione efficiente dell’acqua. Il suo livello di incentivi più alto richiede un PUE non superiore a 1,3 e capacità di calcolo basate su GPU o avanzate, e la certificazione ISO/IEC 27001 è richiesta prima che un’azienda eserciti la propria esenzione dall’imposta sul reddito delle società (CIT), secondo Mondaq.
Protezione dei dati e norme settoriali. Il PDPA, le norme della BOT sull’esternalizzazione del cloud per gli istituti finanziari regolamentati e gli standard del National Cyber Security Committee (NCSC) per le infrastrutture informative critiche favoriscono tutti l’hosting in strutture thailandesi in grado di dimostrare controlli certificati, secondo Mondaq.
Regolamentazione della rete e dell’energia. Un nuovo quadro di screening dei data center che copre consumo di elettricità, stabilità della rete e gestione dell’acqua, che secondo quanto riferito il regolatore sta preparando, dovrebbe entrare in vigore intorno al quarto trimestre, secondo Eco-Business nell’agosto 2026, che ha inoltre riportato che la Thailandia aveva in precedenza sviluppato un progetto pilota di Direct PPA da 2.000 MW.
Standard di progettazione. Secondo la Telecommunications Industry Association (TIA), TIA-942-C è stato pubblicato nel maggio 2024 e copre i data center, inclusi i data center aziendali single-tenant e i data center multi-tenant. Le strutture Tier III generano USD 240,10 milioni di ricavi della colocation thailandese nel 2025, il 78,7% del mercato, secondo le stime di DC Market Insights.
Segmentazione del mercato: quale segmento guida il Mercato della Colocation dei Data Center in Thailandia?
La colocation al dettaglio guida il Mercato della Colocation dei Data Center in Thailandia con il 66,0% dei ricavi del 2025, e spazio ed energia guida i servizi con l’87,4%. La colocation all’ingrosso è il segmento in più rapida crescita, al 42,68% annuo, perché i clienti hyperscale e piattaforma pre-locano intere sale nei nuovi campus, mentre la domanda retail delle imprese thailandesi cresce del 19,70% annuo.
Per tipo di colocation: il retail guida con il 66,0%
| Tipo di colocation | 2025 (USD milioni) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation al dettaglio | 201,28 | 66,0% | 1,22 | 19,70% |
| Colocation all’ingrosso | 103,88 | 34,0% | 3,63 | 42,68% |
La colocation al dettaglio e quella all’ingrosso hanno utilizzato ciascuna circa 48 MW di capacità locata nel 2025 nel modello di DC Market Insights, ma il retail genera circa 1,7 volte tanto per kW. Entro il 2035 i clienti wholesale occupano circa 1.772 MW contro circa 243 MW per il retail, e il wholesale diventa il 74,9% dei ricavi.
Per servizio: spazio ed energia guida con l’87,4%
| Servizio | 2025 (USD milioni) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Spazio ed energia | 266,71 | 87,4% | 4,47 | 32,58% |
| Servizi gestiti e a valore aggiunto | 21,14 | 6,9% | 0,21 | 25,81% |
| Interconnessione | 17,31 | 5,7% | 0,16 | 25,18% |
L’interconnessione e i servizi gestiti sono venduti per lo più ai clienti retail, quindi crescono con la colocation al dettaglio piuttosto che con le sale wholesale.
Per utente finale: IT e telecomunicazioni guida con il 50,3%
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT e telecomunicazioni | 153,61 | 50,3% | 3,51 | 36,74% |
| BFSI | 45,45 | 14,9% | 0,37 | 23,49% |
| Governo e settore pubblico | 28,31 | 9,3% | 0,27 | 25,39% |
| Media e intrattenimento | 22,27 | 7,3% | 0,22 | 25,94% |
| Sanità | 13,12 | 4,3% | 0,13 | 25,60% |
| Altri | 42,40 | 13,9% | 0,34 | 23,05% |
IT e telecomunicazioni comprende fornitori cloud, piattaforme digitali, reti di contenuti e operatori di telecomunicazioni. Altri comprende retail, manifattura, energia, logistica e istruzione.
Per dimensione dell’impresa: le grandi imprese guidano con il 74,9%
Le grandi imprese, inclusi i clienti hyperscale e piattaforma, spendono USD 228,67 milioni in colocation in Thailandia nel 2025 e USD 4,43 miliardi entro il 2035, con un CAGR del 34,51%. Le piccole e medie imprese (PMI) spendono USD 76,49 milioni (25,1%), che salgono a USD 413,34 milioni entro il 2035 al 18,38% annuo, quasi interamente in rack e cage retail.
Per livello di tier: il Tier III guida con il 78,7%
Le strutture Tier III generano USD 240,10 milioni nel 2025 e USD 3,60 miliardi entro il 2035, con una crescita del 31,09% annuo. Il Tier IV, con USD 36,88 milioni (12,1%), cresce più rapidamente, al 40,91% annuo, poiché le sale IA sono progettate per una maggiore resilienza, mentre le sale Tier I e II, con USD 28,18 milioni (9,2%), crescono del 14,53% annuo.
DC Exclusive: la matrice dei ricavi della colocation Bangkok vs EEC
Con USD 143,13 milioni nel 2025, spazio ed energia retail nella Bangkok Metropolitan Region è la singola cella più grande della matrice e il 46,9% di tutti i ricavi della colocation thailandese.
| 2025, USD milioni | Spazio ed energia retail | Spazio ed energia wholesale | Interconnessione | Servizi gestiti | Totale |
|---|---|---|---|---|---|
| Bangkok Metropolitan Region | 143,13 | 85,70 | 14,89 | 18,18 | 261,90 |
| Altre province centrali e orientali | 10,91 | 3,48 | 1,09 | 1,32 | 16,80 |
| Eastern Economic Corridor | 4,41 | 9,63 | 0,56 | 0,70 | 15,30 |
| Nord, Nord-est e Sud | 7,89 | 1,56 | 0,77 | 0,94 | 11,16 |
| Totale | 166,34 | 100,37 | 17,31 | 21,14 | 305,16 |
Bangkok ricava il 54,7% dei suoi ricavi di colocation da spazio ed energia retail perché i suoi edifici multi-tenant più datati servono banche, imprese e operatori di rete rack per rack. L’EEC ricava il 62,9% dalle sale wholesale perché le sue prime strutture di colocation, come la Bangkok 3 da 12 MW di NTT ad Amata City a Chonburi, sono costruite per grandi clienti. Entro il 2035 l’EEC genera USD 2,05 miliardi, quasi quanto Bangkok con USD 2,12 miliardi.
La matrice è un modello di DC Market Insights, non un’indagine sui ricavi degli operatori. È costruita a partire da 70 input: 22 valori di coorti di capacità (11 anni di completamenti nazionali e quote di colocation), 4 valori di capacità esistente per regione, 8 valori di occupazione, 8 valori di quota retail per regione, 8 curve di prezzo per tipo e regione e 20 pesi di allocazione per servizio e regione, verificati rispetto ai ricavi per MW di GULF e ai prezzi dei rack pubblicati. Il metodo è illustrato nella nostra pagina sulla metodologia di ricerca.
Approfondimenti regionali: quale regione guida il Mercato della Colocation dei Data Center in Thailandia?
La Bangkok Metropolitan Region guida con l’85,8% dei ricavi del 2025. Nel Mercato della Colocation dei Data Center in Thailandia, l’Eastern Economic Corridor è la regione in più rapida crescita, al 63,19% annuo, perché la maggior parte dei nuovi campus wholesale viene costruita a Chonburi e Chachoengsao.
La Bangkok Metropolitan Region guida con una quota dell’85,8%
La Bangkok Metropolitan Region, incluso Samut Prakan, genera USD 261,90 milioni nel 2025 e USD 2,12 miliardi entro il 2035, con un CAGR del 23,28%. Le tre strutture di STT GDC a Bangkok portano la sua capacità totale nel distretto a 42 MW, la Bangkok 1 di NTT a Bang Na offre 1,6 MW, e Telehouse Bangkok offre 9,5 MVA di capacità in un edificio carrier-neutral di 9.000 m². La TH01 di Evolution Data Centres a Bangkok aggiunge 12 MW nel quarto trimestre del 2026 e una seconda fase da 40 MW nel secondo trimestre del 2027.
Le altre province centrali e orientali detengono una quota del 5,5%
Le altre province centrali e orientali generano USD 16,80 milioni nel 2025 e USD 410,21 milioni entro il 2035, con un CAGR del 37,65%, poiché gli operatori cercano terreni e connessioni alla rete al di fuori del nucleo di Bangkok e delle aree dell’EEC.
L’Eastern Economic Corridor detiene una quota del 5,0%
L’Eastern Economic Corridor genera USD 15,30 milioni nel 2025 e USD 2,05 miliardi entro il 2035, crescendo del 63,19% annuo fino al 42,3% del mercato. NTT ha avviato i lavori del suo campus Bangkok 4 a Chonburi nel luglio 2026, sostenuto da un power purchase agreement (PPA) da 100 MW con B.Grimm Power e con l’energizzazione prevista nel secondo trimestre del 2027, e seguono i campus di Digital Edge, Bridge Data Centres, Skyline e True IDC.
Nord, Nord-est e Sud detengono una quota del 3,7%
Nord, Nord-est e Sud generano USD 11,16 milioni nel 2025 e USD 264,62 milioni entro il 2035, con un CAGR del 37,24%, principalmente dalla colocation al dettaglio e da siti edge gestiti da operatori di telecomunicazioni per imprese provinciali e agenzie governative.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il Mercato della Colocation dei Data Center in Thailandia raggiunge USD 4,85 miliardi entro il 2035 nello scenario base, con un intervallo da USD 3,53 miliardi a USD 5,72 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Completamenti di colocation inferiori del 25% rispetto alla base; prezzi wholesale inferiori dell’8% | 3,53 | 27,72% |
| Base | Gli operatori di colocation costruiscono il 52% della nuova capacità nazionale dal 2029; prezzo wholesale vicino a USD 170 per kW al mese | 4,85 | 31,86% |
| Alto | Completamenti di colocation superiori del 15% rispetto alla base; prezzi wholesale superiori del 5% | 5,72 | 34,05% |
Lo scenario basso riflette garanzie di rete e costi dell’energia che ritardano i campus dell’EEC; lo scenario alto presuppone che i clienti hyperscale e piattaforma prendano in locazione, anziché costruire, la maggior parte della loro nuova capacità in Thailandia.
Approfondimenti competitivi: chi guida il Mercato della Colocation dei Data Center in Thailandia?
- True IDC
- STT GDC Thailand
- NTT Global Data Centers
- Telehouse Thailand (KDDI)
- GSA Data Center (Gulf, Singtel, AIS)
- Digital Edge
- Bridge Data Centres
- Equinix
- Evolution Data Centres
- Skyline Data Center and Cloud Services
- NextGen Data Center and Cloud Services
- Zenith Data Center and Cloud Services
- Vistas Technology
- B.Grimm Power
La capacità operativa è concentrata in pochi operatori di Bangkok, e la pipeline è guidata da nuovi entranti. STT GDC (42 MW in tre strutture a Bangkok), True IDC (un data center IA di oltre 20 MW, scalabile fino a 60 MW nel suo data center thailandese), NTT (17,2 MW tra Bangkok 1, 2 e 3) e Telehouse detengono la maggior parte della capacità di colocation in esercizio; DC Market Insights stima che i primi tre operatori abbiano ottenuto circa il 55% dei ricavi della colocation del 2025, sulla base delle capacità pubblicate e dei ricavi medi per MW del modello. Equinix intende investire circa USD 500 milioni in Thailandia per fasi nei prossimi dieci anni, con due data center IBX a Bangkok che forniranno oltre 3.375 cabinet a pieno sviluppo. Nella pipeline, nel novembre 2025 il BOI ha approvato una struttura da 12 MW di Telehouse (Thailand), una controllata di KDDI, per THB 7,55 miliardi, una struttura da 84 MW di NextGen Data Center and Cloud Services, una struttura da 80 MW di Vistas Technology e una struttura da 200 MW di Zenith Data Center and Cloud Services. Bridge Data Centres è entrata in Thailandia acquisendo BKK01 a Samut Prakan, operativa a 450 kW con ulteriori 5 MW di carico IT da allestire, e la Fase 1 della sua struttura di Chonburi offre una capacità di potenza di circa 200 MW, secondo W.Media.
Sviluppi recenti
- Nel gennaio 2025, AWS ha lanciato la sua Region Asia Pacific (Thailand) con tre Availability Zone e prevede di investire oltre USD 5 miliardi in Thailandia (Fonte: comunicato stampa di Amazon).
- Nel novembre 2025, il BOI ha approvato quattro progetti di data center per un valore complessivo di THB 100 miliardi, tra cui una struttura Telehouse da 12 MW (Fonte: rapporto di W.Media).
- Nel marzo 2026, True IDC ha avviato i lavori per un data center hyperscale per l’IA da 250 MW nell’EEC al costo di THB 77 miliardi (Fonte: rapporto di W.Media).
- Nel maggio 2026 è stato annunciato un finanziamento green loan da USD 880 milioni per il BKK Data Center Campus da 100 MW della joint venture tra Digital Edge e B.Grimm Power a Chonburi (Fonte: comunicato stampa di Milbank).
- Nel luglio 2026, NTT ha avviato i lavori del suo campus Bangkok 4 a Chonburi, sostenuto da un PPA da 100 MW con B.Grimm Power (Fonte: rapporto di Data Center Dynamics).
- Nel settembre 2026, Evolution Data Centres ha pre-locato la prima fase da 12 MW della sua struttura TH01 a Bangkok a un hyperscaler globale di tier 1 (Fonte: rapporto di Data Center Dynamics).
Seguiamo queste locazioni, approvazioni e aperture man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato della Colocation dei Data Center in Thailandia
DC Market Insights ha costruito il Mercato della Colocation dei Data Center in Thailandia con un approccio bottom-up a partire dalla capacità locata. La capacità di colocation parte da circa 112 MW alla fine del 2024 (98 MW nella Bangkok Metropolitan Region) e aggiunge 11 coorti annuali dal 2025 al 2035, ciascuna pari a una quota dei completamenti nazionali nel modello Thailand Data Center Market (il 37% di 95 MW nel 2025, il 55% di 170 MW nel 2026, in calo al 52% dal 2029), suddivise tra quattro sotto-regioni. L’occupazione sale dal 76% sulla base esistente nel 2024 all’88% entro il 2028, e le nuove coorti sono locate al 45% nell’anno di apertura, al 75% nell’anno successivo e all’88% nell’anno seguente. I ricavi corrispondono ai MW occupati medi moltiplicati per il prezzo: USD 290 per kW al mese per spazio ed energia retail e USD 175 per il wholesale a Bangkok nel 2025, con sconti regionali, più interconnessione e servizi gestiti come quota dei ricavi da spazio ed energia. Il totale è stato suddiviso per 2 tipi di colocation, 3 servizi, 6 gruppi di utenti finali, 2 dimensioni d’impresa, 3 livelli di tier e 4 regioni, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato top-down rispetto ai 113 MW di capacità operativa di Bangkok e al 17,6% di vacancy nel 2025 indicati da Cushman and Wakefield (il modello ha 116 MW nella Bangkok Metropolitan Region), rispetto ai 134 MW del primo semestre del 2026 e rispetto ai THB 100 milioni di ricavi per MW di GULF, che equivalgono a circa USD 2,99 milioni per MW contro USD 3,15 milioni nel modello.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Obiettivi della ricerca
- 1.3Valuta, unità e anni considerati
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Modello bottom-up della capacità locata
- 2.2Verifiche top-down: ricavi per MW e prezzi dei rack
- 2.3Fonti dei dati e ipotesi
- 03Sintesi esecutiva
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati chiave
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Driver
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Prezzo della colocation al dettaglio per kW al mese
- 5.2Prezzo della colocation all'ingrosso per kW al mese
- 5.3Ricavi per MW occupato, 2025, 2030 e 2035
- 06Standard e regolamentazione
- 6.1Condizioni di promozione del BOI
- 6.2Norme PDPA, BOT e NCSC
- 6.3Regolamentazione della rete e dell'energia
- 6.4TIA-942 e standard di progettazione dei tier
- 07Analisi della catena di fornitura e della capacità
- 7.1Capacità di colocation costruita e occupata, 2020-2035
- 7.2Capacità in costruzione e pianificata
- 7.3Disponibilità di energia e terreni
- 08Dimensione e previsioni del Mercato della Colocation dei Data Center in Thailandia
- 8.1Dimensione del mercato, 2020-2035
- 8.2Crescita anno su anno
- 8.3Capacità occupata e occupazione
- 09Mercato per tipo di colocation
- 9.1Colocation al dettaglio
- 9.2Colocation all'ingrosso
- 10Mercato per servizio
- 10.1Spazio ed energia
- 10.2Interconnessione
- 10.3Servizi gestiti e a valore aggiunto
- 11Mercato per utente finale
- 11.1IT e telecomunicazioni
- 11.2BFSI
- 11.3Governo e settore pubblico
- 11.4Media e intrattenimento
- 11.5Sanità
- 11.6Altri
- 12Mercato per dimensione dell'impresa
- 12.1Grandi imprese
- 12.2Piccole e medie imprese
- 13Mercato per livello di tier
- 13.1Tier III
- 13.2Tier IV
- 13.3Tier I e II
- 14DC Exclusive: matrice dei ricavi della colocation Bangkok vs EEC
- 14.1Flusso di ricavi per sotto-regione, 2025
- 14.2Che cosa mostra la matrice
- 15Mercato per regione
- 15.1Bangkok Metropolitan Region
- 15.2Eastern Economic Corridor
- 15.3Altre province centrali e orientali
- 15.4Nord, Nord-est e Sud
- 16Sezioni incrociate regionali
- 16.1Tipo di colocation per regione, 2025
- 16.2Servizio per regione, 2025
- 17Scenari di previsione
- 17.1Scenario basso
- 17.2Scenario base
- 17.3Scenario alto
- 18Panorama competitivo
- 18.1Capacità degli operatori in esercizio
- 18.2Pipeline annunciata per promotore
- 18.3Stima della concentrazione del mercato
- 19Profili aziendali
- 19.1True IDC
- 19.2STT GDC Thailand
- 19.3NTT Global Data Centers
- 19.4Telehouse Thailand (KDDI)
- 19.5GSA Data Center (Gulf, Singtel, AIS)
- 19.6Digital Edge
- 19.7Bridge Data Centres
- 19.8Equinix
- 19.9Evolution Data Centres
- 19.10Skyline Data Center and Cloud Services
- 19.11NextGen Data Center and Cloud Services
- 19.12Zenith Data Center and Cloud Services
- 19.13Vistas Technology
- 19.14B.Grimm Power
- 20Sviluppi recenti
- 20.1Locazioni e aperture
- 20.2Approvazioni e finanziamenti
- 21Raccomandazioni degli analisti
- 21.1Per gli operatori di colocation
- 21.2Per i clienti enterprise e hyperscale
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato della Colocation dei Data Center in Thailandia, 2020–2035
- Fig. 2Capacità di colocation costruita e occupata, 2020-2035
- Fig. 3Quota di mercato per tipo di colocation, 2025 e 2035
- Fig. 4Quota di mercato per servizio, 2025 e 2035
- Fig. 5Quota di mercato per utente finale, 2025 e 2035
- Fig. 6Quota di mercato per regione, 2025 e 2035
- Fig. 7Scenari di previsione, 2035
- Tabella 1Attributi del rapporto
- Tabella 2Prezzo della colocation per kW al mese, 2025, 2030 e 2035
- Tabella 3Mercato per tipo di colocation, 2025 e 2035
- Tabella 4Mercato per servizio, 2025 e 2035
- Tabella 5Mercato per utente finale, 2025 e 2035
- Tabella 6Mercato per dimensione dell'impresa, 2025 e 2035
- Tabella 7Mercato per livello di tier, 2025 e 2035
- Tabella 8Matrice dei ricavi della colocation Bangkok vs EEC, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
- Tabella 11Capacità degli operatori in esercizio e pipeline
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 305,16 milioni nel 2025, secondo le stime di DC Market Insights, rispetto a USD 99,07 milioni nel 2020. Si prevede che il mercato raggiunga USD 4,85 miliardi entro il 2035, man mano che i campus wholesale a Bangkok e nell’Eastern Economic Corridor vengono locati.
Il 31,86% annuo tra il 2025 e il 2035, secondo le stime di DC Market Insights. La crescita tocca il picco del 54,5% nel 2028, quando i campus attualmente in costruzione vengono consegnati e locati, e rallenta al 16,0% entro il 2035.
134 MW di capacità di data center erano operativi a Bangkok nel primo semestre del 2026, in aumento del 19%, con 859 MW in costruzione, secondo Cushman and Wakefield. Bangkok aveva 113 MW e una vacancy della colocation del 17,6% nel 2025.
Circa USD 290 per kW al mese per spazio ed energia retail a Bangkok e USD 175 per kW al mese per le sale wholesale nel 2025, secondo le stime di DC Market Insights. Un fornitore di Bangkok indica un rack completo da 42U a partire da THB 42.000 al mese.
Il 66,0% dei ricavi del 2025 va alla colocation al dettaglio, il segmento leader. La colocation all’ingrosso è il segmento in più rapida crescita, al 42,68% annuo, e raggiunge il 74,9% dei ricavi entro il 2035, secondo le stime di DC Market Insights, poiché i clienti hyperscale e piattaforma pre-locano intere sale.
L’85,8% dei ricavi del 2025, USD 261,90 milioni, è generato nella Bangkok Metropolitan Region, la regione leader. L’Eastern Economic Corridor è la regione in più rapida crescita, al 63,19% annuo, e genera USD 2,05 miliardi entro il 2035, secondo le stime di DC Market Insights.
Circa il 55% dei ricavi del 2025 è andato ai primi tre operatori, secondo le stime di DC Market Insights; STT GDC Thailand, True IDC, NTT Global Data Centers e Telehouse detengono la maggior parte della capacità in esercizio. Digital Edge, Bridge Data Centres, Equinix, Evolution Data Centres e GSA Data Center sono in espansione.
Da USD 3,53 miliardi a USD 5,72 miliardi è l’intervallo per il 2035 tra gli scenari basso e alto di DC Market Insights. Lo scenario basso prevede completamenti di colocation inferiori del 25% rispetto alla base e prezzi wholesale inferiori dell’8%; lo scenario alto prevede il 15% di completamenti in più.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.