
Markt für Rechenzentrumsinfrastruktur in Taiwan: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsinfrastruktur in Taiwan: 2025 lag das Marktvolumen bei USD 1,230.0 Mio.; bis 2035 soll es bei einer CAGR von 13.1 % auf USD 4,220.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktüberblick
- 04Markttreiber
- 05Markttrends
- 06Marktherausforderungen
- 07Marktchancen
- 08Standards und Regulierung
- 09Marktsegmentierung nach Infrastrukturtyp
- 10Marktsegmentierung nach Projekttyp
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
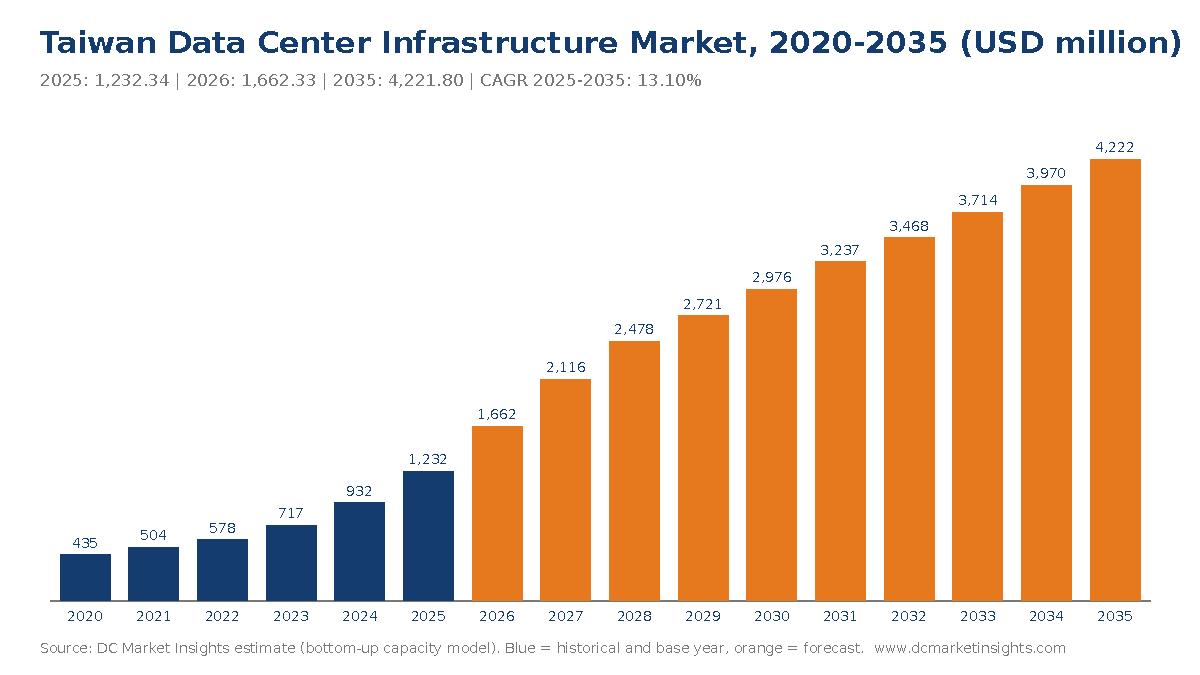
Der Markt für Rechenzentrumsinfrastruktur in Taiwan wird 2026 auf 1,66 Mrd. USD geschätzt und soll bis 2035 auf 4,22 Mrd. USD wachsen, ausgehend von 1,23 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 13,10 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Geld in Taiwan folgt einer einzigen Entscheidung der Aufsicht: Seit Dezember 2025 begrenzt das Wirtschaftsministerium (Ministry of Economic Affairs, MOEA) die Power Usage Effectiveness (PUE) neuer Hyperscale-Hallen auf 1,3 und die von Colocation-Hallen auf 1,4. Das drängt Käufer bei jedem neuen Megawatt zu flüssigkühlungsfähigen Kälteanlagen, effizienteren unterbrechungsfreien Stromversorgungen (USV) und Mittelspannungsschaltanlagen. Die Rechenzentrumsinfrastruktur in Taiwan umfasst die elektrischen, mechanischen und kältetechnischen, baulichen, statischen und architektonischen sowie die Rack-, Verkabelungs- und physischen Netzwerkebenen, die die IT-Last tragen; Server, Speicher, Switches, Grundstücke und Stromrechnungen liegen außerhalb. Die Bilanz für 2025: 95 MW neue IT-Kapazität, davon 45 % KI-Hallen, zu durchschnittlich 11,37 Mio. USD je MW, was 1,08 Mrd. USD an Neubauausgaben entspricht, zuzüglich 152,19 Mio. USD für Modernisierungen an 534 MW im Betrieb. Upgrades und Nachrüstungen wachsen mit 17,26 % pro Jahr am schnellsten, weil ältere Hallen in Taipeh eine dichtere Stromversorgung brauchen, um vermietbar zu bleiben, und Südtaiwan ist mit 17,99 % pro Jahr die am schnellsten wachsende Region, da KI-Rechenleistung den Wissenschaftsparks von Tainan und Kaohsiung folgt.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrumsinfrastruktur in Taiwan 2026?
DC Market Insights schätzt den Markt für Rechenzentrumsinfrastruktur in Taiwan 2026 auf 1,66 Mrd. USD, 34,89 % über dem Wert von 2025, weil 2026 neue IT-Last von 125 MW fertiggestellt wird, gegenüber 95 MW im Vorjahr.
- Marktgröße 2025: 1,23 Mrd. USD; 2026: 1,66 Mrd. USD; 2030: 2,98 Mrd. USD; 2035: 4,22 Mrd. USD.
- CAGR 2025-2035: 13,10 % im Basisszenario; 2035 im niedrigen Szenario 3,54 Mrd. USD, im hohen Szenario 4,94 Mrd. USD.
- Historische CAGR 2020-2025: 23,15 %, ausgehend von 435,13 Mio. USD im Jahr 2020.
- Größtes Segment: Elektrische Infrastruktur, 457,29 Mio. USD im Jahr 2025 (37,1 %).
- Am schnellsten wachsende Infrastrukturebene: Rack, Verkabelung und physische Netzwerkinfrastruktur, 14,07 % pro Jahr auf 332,40 Mio. USD im Jahr 2035.
- Am schnellsten wachsender Projekttyp: Upgrades und Nachrüstungen, 17,26 % pro Jahr.
- Führende Region: Nordtaiwan, 764,05 Mio. USD im Jahr 2025 (62,0 %).
- Am schnellsten wachsende Region: Südtaiwan, 17,99 % pro Jahr auf 1,22 Mrd. USD im Jahr 2035.
- Größte Stadt bzw. größter Landkreis: Taoyuan City, 234,14 Mio. USD im Jahr 2025 (19,0 %).
- Marktführer: Delta Electronics mit einem geschätzten Anteil von 11 % am Wert der Strom- und Kühlausrüstung 2025 (Schätzung von DC Market Insights).
Erkenntnisse der Analysten
- Die Elektrik bleibt mit 36,9 % des Marktes 2035 der größte Ausgabenposten, weil jede KI-Halle rund 5,00 Mio. USD an Stromversorgungstechnik je MW benötigt, gegenüber 3,68 Mio. USD in einer konventionellen Halle.
- Die Kühlung gewinnt Anteile, von 31,5 % im Jahr 2025 auf 32,5 % im Jahr 2035, weil die PUE-Obergrenze von 1,3 des MOEA herkömmliche Kaltwasserkonzepte in neuen Hyperscale-Hallen ausschließt.
- Upgrades und Nachrüstungen steigen von 12,3 % auf 17,7 % des Marktes, weil die 534 MW an Hallen, die 2024 in Betrieb waren, bis 2034 auf mehr als 2.100 MW anwachsen und jedes installierte MW rund 285.000 USD pro Jahr bindet.
- Südtaiwan verdoppelt nahezu seinen Anteil an den neuen Ausgaben, von 19,0 % auf 29,0 %, weil die Netzreserven nördlich von Taoyuan begrenzt sind und nationale KI-Rechenprojekte in Tainan und Kaohsiung angesiedelt sind.
Zusammenfassung: Was gibt Taiwan für Stromversorgung, Kühlung und Ausbau von Rechenzentren aus?
Der Markt für Rechenzentrumsinfrastruktur in Taiwan wurde 2020 auf 435,13 Mio. USD bewertet, erreichte 2025 1,23 Mrd. USD und soll bis 2035 4,22 Mrd. USD erreichen, bei einer CAGR von 13,10 % im Prognosezeitraum.
| Merkmal | Detail |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 1,23 Mrd. USD |
| Marktgröße 2026 | 1,66 Mrd. USD |
| CAGR 2025-2035 | 13,10 % |
| Marktgröße 2035 | 4,22 Mrd. USD |
Das Wachstum kommt aus der Kapazität, nicht aus dem Preis: DC Market Insights modelliert einen Anstieg der neuen IT-Fertigstellungen von 95 MW im Jahr 2025 auf 195 MW im Jahr 2030 und 235 MW im Jahr 2035, während der Infrastrukturgehalt je MW nur um 2 % pro Jahr steigt. KI-Hallen enthalten 2025 Infrastruktur im Wert von 13,35 Mio. USD je MW, gegenüber 9,75 Mio. USD bei einer konventionellen Halle. Daher lässt der KI-Anteil an der neuen Kapazität, 45 % im Jahr 2025 und 66 % bis 2035, die Ausgaben schneller steigen als die Megawatt. Amazon erklärte im Juni 2025, mehr als 5 Mrd. USD in seine Rechenzentren in Taiwan investieren zu wollen (Quelle: Amazon), und der übergeordnete Bericht zum Taiwan Data Center Market beziffert die gesamten Rechenzentrumsausgaben 2025 auf 2,11 Mrd. USD, wovon diese Infrastrukturebene 58,5 % ausmacht.
Was zählt in Taiwan zur Rechenzentrumsinfrastruktur und was nicht?
DC Market Insights bewertet die Rechenzentrumsinfrastruktur in Taiwan 2025 mit 1,23 Mrd. USD und zählt dabei nur die physischen Ebenen, die die IT-Last in taiwanischen Colocation-, Hyperscale-, Unternehmens- und Edge-Einrichtungen tragen.
Enthalten: Mittel- und Niederspannungsschaltanlagen, Transformatoren, USV-Systeme, Batterien, Generatoren, Stromschienen und Stromverteilereinheiten (PDUs); Kältemaschinen, Kühltürme, Umluftklimageräte für Rechnerräume, In-Row-Geräte, Kühlmittelverteilereinheiten und Flüssigkühlkreisläufe; Tiefbau, Stahlbau, Doppelböden, Einhausungen, Branderkennung und -löschung, physische Sicherheit sowie der Ausbau der Gebäudehülle; Racks, strukturierte Verkabelung, Kabeltrassen, Glasfaserverteiler und Sensoren auf Rack-Ebene.
Ausgeschlossen: Server, Speichersysteme und Netzwerk-Switches; Grundstücke, Rohbaumieten und Strom; Facility-Management-Dienstleistungen; sowie Software für das Data Center Infrastructure Management (DCIM), die DC Market Insights gesondert im Bericht Taiwan Data Center Infrastructure Management (DCIM) Market bewertet. Die Abgrenzung ist einfach: DC Market Insights zählt hier die Hardware, die DCIM-Software überwacht, nicht die Software selbst.
Wie die Segmente zusammenpassen: Jeder Dollar des Jahres 2025 erscheint genau einmal in jeder der vier Dimensionen: Infrastrukturtyp, Projekttyp (Neubau gegenüber Upgrades), Rechenzentrumstyp und Tier-Standard. Die vier Regionalzeilen und die 12 Zeilen für Städte und Landkreise summieren sich innerhalb der nationalen Gesamtsumme.
Warum weichen die Schätzungen zum Markt für Rechenzentrumsinfrastruktur in Taiwan voneinander ab?
Veröffentlichte Schätzungen zum Markt für Rechenzentrumsinfrastruktur in Taiwan gehen weit auseinander, während DC Market Insights den Wert für 2026 auf 1,66 Mrd. USD beziffert, weil manche Definitionen die IT-Hardware hinzurechnen, mit der die Hallen bestückt werden.
Breitere Definitionen beziehen Server, Speicher und Switching ein, die in Taiwan von KI-Server-Racks dominiert werden, die Foxconn, Quanta Computer und Wiwynn montieren; DC Market Insights zählt diese Ebene stattdessen im übergeordneten Markt. Andere Definitionen rechnen DCIM-Software, Managed Services oder die Kosten für Grundstücke und Strom hinzu, oder sie zählen Ausrüstung, die aus taiwanischen Fabriken exportiert statt in taiwanischen Hallen installiert wird. Engere Definitionen berücksichtigen nur elektrische und mechanische Anlagen und lassen Bau, Racks und Verkabelung weg. Kleine und mittlere Unternehmen (KMU), Banken, Krankenhäuser und Behörden, die eigene Serverräume bauen, bleiben über die Zeilen Unternehmen und Edge im Betrachtungsumfang.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Stromversorgung, Kühlung, Bau, Racks und Verkabelung | Ja, 1.232,34 Mio. USD | Physische Ebenen, die die IT-Last tragen |
| Server, Speicher und Netzwerk-Switches | Nein | IT-Ausrüstung, im übergeordneten Markt gezählt |
| DCIM-Software und Überwachungsplattformen | Nein | Im DCIM-Bericht bewertet |
| Exporte taiwanischer Strom- und Kühlausrüstung | Nein | Außerhalb Taiwans installiert |
| Grundstücke, Strom und Betrieb | Nein | Betriebskosten, keine Infrastruktur |
Was treibt die Nachfrage nach Rechenzentrumsinfrastruktur in Taiwan bis 2035?
Drei taiwanspezifische Kräfte erhöhen die jährlichen Ausgaben zwischen 2025 und 2035 um rund 2,99 Mrd. USD, angeführt von der Effizienzvorgabe des MOEA, Rack-Dichten von bis zu 200 kW je Schrank und einer Verlagerung der KI-Rechenleistung in den Süden.
Die PUE-Obergrenze von 1,3 des MOEA erhöht den Kühl- und Stromversorgungsanteil je MW
Im Dezember 2025 verpflichtete das MOEA Rechenzentren mit einer vertraglich vereinbarten Leistung von 5 MW oder mehr, ein genehmigtes Energy Utilization Manual vorzulegen, und legte PUE-Obergrenzen von 1,3 für Hyperscale- und 1,4 für Colocation-Hallen fest (Quelle: Ministry of Economic Affairs). Eine PUE von 1,3 lässt 0,3 W Zusatzverbrauch je Watt IT-Last zu, was typische luftgekühlte Konzepte der frühen 2020er-Jahre in Taiwans feuchten subtropischen Sommern nicht erreichten. Käufer reagieren mit Kältemaschinen mit freier Kühlung, Rücktür- und Direct-to-Chip-Flüssigkühlkreisläufen sowie USV-Systemen mit über 97 % Wirkungsgrad. DC Market Insights schätzt, dass die Vorgabe den mechanischen Anteil um rund 0,6 Mio. USD je KI-MW erhöht, als Teil des Kühlpostens von 4,50 Mio. USD in einer KI-Halle, und dass die mechanische und Kühlinfrastruktur bis 2035 bei einem Wachstum von 13,46 % pro Jahr 1,37 Mrd. USD erreicht.
Rack-Dichten von 10 kW bis 200 kW bei Chief Telecom LY2 definieren die Stromversorgung neu
Chief Telecom hat sein KI-Rechenzentrum LY2 in Taipeh für rund 1.800 Racks mit 10 kW bis 200 kW je Schrank ausgelegt, versorgt mit 20 MW aus zwei Taipower-Umspannwerken (Quelle: Chief Telecom). Ein Schrank mit 200 kW benötigt Stromschienen, flüssigkeitsgekühlte Rücktüren oder Kühlmittelverteilereinheiten und eine höhere Bodenbelastbarkeit als ein Unternehmens-Rack mit 6 kW. Deshalb enthält eine KI-Halle in Taiwan 2025 elektrische Infrastruktur im Wert von 5,00 Mio. USD je MW, gegenüber 3,68 Mio. USD in einer konventionellen Halle, und deshalb wächst die elektrische Infrastruktur um 13,03 % pro Jahr auf 1,56 Mrd. USD bis 2035.
KI-Rechenleistung in den Wissenschaftsparks zieht Neubauten nach Tainan und Kaohsiung
Das National Center for High-performance Computing (NCHC) eröffnete im Dezember 2025 laut National Science and Technology Council (NSTC) ein Cloud-Computing-Zentrum mit 15 MW installierter Leistung im Southern Taiwan Science Park, und Foxconn baut laut Foxconn in Kaohsiung ein Advanced Computing Center mit 64 Racks und 4.608 Grafikprozessoren (GPUs). Jedes dieser Projekte beschafft Umspannwerksanschlüsse, Mittelspannungsschaltanlagen und Kälteanlagen von Grund auf. DC Market Insights bewertet die Infrastruktur in Südtaiwan 2025 mit 234,14 Mio. USD und 2035 mit 1,22 Mrd. USD, die höchste regionale Wachstumsrate mit 17,99 % pro Jahr.
Welche Trends verändern, wie Taiwan Rechenzentrumsinfrastruktur baut?
Zwei Trends verlagern rund 9 % der Ausgaben 2030, also 0,27 Mrd. USD, hin zu werkseitig gefertigten und lokal hergestellten Modulen sowie zu Energieanbindungen vor Ort.
Foxconn und TECO treiben vorgefertigte Strom- und Kühlmodule voran
Foxconn und TECO Electric and Machinery gründeten laut TECO im Juli 2025 über einen Aktientausch eine Allianz für KI-Rechenzentren, um den Rechenzentrumsbau in Richtung Standardisierung und Modularisierung zu bewegen. Vorgefertigte Stromversorgungsskids und Kühlmodule reduzieren die Arbeiten vor Ort in einem Markt, in dem Bauarbeitskräfte in Taipeh knapp sind. DC Market Insights schätzt, dass modulare und vorgefertigte Lieferung rund 18 % des Infrastrukturwerts im Neubau 2025 ausmacht, also 194 Mio. USD, und bis 2030 auf rund 30 % steigt.
Geothermie- und Erneuerbaren-Verträge von Unternehmen bringen zusätzliche elektrische Arbeiten vor Ort
Google unterzeichnete laut Google im April 2025 Taiwans ersten Geothermie-Liefervertrag eines Unternehmens über zunächst 10 MW von Baseload Capital. Lieferverträge für erneuerbare Energie bringen zusätzliche Messtechnik, Schaltfelder und Batteriespeicher am Rand des Campus mit sich. DC Market Insights zählt 2025 rund 0,15 Mio. USD je MW an solcher Netzschnittstellen-Ausrüstung zum Elektrikposten von Hyperscale-Hallen.
Was bremst die Ausgaben für Rechenzentrumsinfrastruktur in Taiwan?
Zwei Einschränkungen, Netzreserven und Resilienzkosten, nehmen im niedrigen Szenario rund 685 Mio. USD aus dem Basisszenario für 2035 heraus.
Netzengpässe nördlich von Taoyuan und höhere Tarife
Das MOEA räumte im Oktober 2024 ein, dass mehrere Gebiete nördlich von Taoyuan mit Netzengpässen konfrontiert sind, und mit der Tarifentscheidung vom April 2024 stiegen die Preise für Internet-Rechenzentren mit einem Verbrauch von 50 GWh oder mehr pro Jahr laut MOEA um 15 % bis 25 %. Der durchschnittliche Industriestrompreis erreichte ab dem 16. Oktober 2024 4,29 NT$ je kWh. Verzögerte Netzanschlüsse verschieben Fertigstellungen in spätere Jahre: Eine Verzögerung von einem Jahr bei 50 MW verschiebt Infrastrukturaufträge von rund 590 Mio. USD zu Werten von 2026.
Störungen an Seekabeln erhöhen die Redundanzkosten
Taiwan verzeichnete laut Ministry of Digital Affairs (MODA) 2025 sieben Störungen an Seekabeln, drei davon durch schleifende Anker (42,9 %). Betreiber reagieren mit diversitären Glasfaserrouten, längerer Generatorautonomie und Zweitstandorten, die Kosten verursachen, ohne vermietbare Megawatt hinzuzufügen. DC Market Insights schätzt, dass Resilienz-Upgrades rund 2 % der Ausgaben 2025 ausmachen, also 25 Mio. USD, und dass das Geld bei kleineren Unternehmensbetreibern aus den Budgets für neue Kapazität stammt.
Wo liegen die größten Chancen für Rechenzentrumsinfrastruktur in Taiwan?
Zwei Bereiche vereinen 1,97 Mrd. USD der Ausgaben 2035: die Nachrüstung bereits betriebener Hallen und Neubauten in Südtaiwan.
Die Nachrüstung von Hallen aus der Taipeh-Ära für dichtere KI-Lasten erreicht bis 2035 748,14 Mio. USD
Upgrades und Nachrüstungen haben 2025 einen Wert von 152,19 Mio. USD und wachsen um 17,26 % pro Jahr, weil jedes installierte MW jährlich rund 285.000 USD für die Erneuerung von Stromversorgung, Kühlung und Verkabelung bindet. Hallen, die in New Taipei City und Taipei City für Racks mit 4 kW bis 8 kW gebaut wurden, benötigen neue Stromschienen, Rücktürkühlung und Bodenverstärkungen, um an KI-Mieter vermietet zu werden, und Eigentümer können im Norden nur schwer neue Netzkapazität erhalten.
Neubauten in Südtaiwan erreichen bis 2035 1,22 Mrd. USD
Südtaiwan steigert die jährlichen Infrastrukturausgaben zwischen 2025 und 2035 um rund 990 Mio. USD. Anbieter mit Serviceteams in Tainan und Kaohsiung, nahe den Campus der Wissenschaftsparks, profitieren, weil Mittelspannungstechnik und Kältemaschinen eine Inbetriebnahme und Wartung vor Ort erfordern.
Wie viel kostet Rechenzentrumsinfrastruktur je MW in Taiwan?
Eine konventionelle taiwanische Datenhalle kostet 2025 laut Schätzung von DC Market Insights 9,75 Mio. USD Infrastruktur je MW IT-Last und eine KI-Halle 13,35 Mio. USD, mit einem Anstieg von 2 % pro Jahr.
| Jahr | Konventionelle Halle | KI-Halle | Neubau gemischt |
|---|---|---|---|
| 2020 | 8,83 | 12,09 | 8,99 |
| 2025 | 9,75 | 13,35 | 11,37 |
| 2030 | 10,76 | 14,74 | 13,31 |
| 2035 | 11,89 | 16,27 | 14,78 |
Öffentliche Referenzwerte passen in diese Spanne. Das LY2 von Chief Telecom bezieht 20 MW Netzstrom, was bei 13,35 Mio. USD je MW rund 267 Mio. USD an KI-fähiger Infrastruktur für einen einzigen Campus bedeutet. Der Strompreis 2025 von 4,29 NT$ je kWh für die Industrie fließt nicht in den Marktwert ein, veranlasst Käufer aber, mehr für Effizienz zu zahlen: Jede eingesparte 0,1 PUE-Punkte bei 10 MW IT-Last senken den Verbrauch um rund 8.760 MWh pro Jahr, zu diesem Preis etwa 37,6 Mio. NT$.
Welche Regeln und Standards prägen die Rechenzentrumsinfrastruktur in Taiwan?
Vier Regelwerke bestimmen, was rund 1,08 Mrd. USD der Neubauausgaben 2025 enthalten müssen.
- Energy Utilization Manual und PUE-Obergrenzen des MOEA (Dezember 2025): Rechenzentren mit einer vertraglich vereinbarten Leistung von 5 MW oder mehr benötigen ein genehmigtes Handbuch; PUE-Obergrenzen von 1,3 für Hyperscale und 1,4 für Colocation.
- Tarifregeln von Taipower (April und Oktober 2024): Internet-Rechenzentren mit mehr als 50 GWh pro Jahr zahlen 15 % bis 25 % mehr; die Industrie zahlt im Durchschnitt 4,29 NT$ je kWh.
- Grid Resilience Enhancement Construction Plan (2022): ein Zehnjahresprogramm mit geplanten Investitionen von 564,5 Mrd. NT$, das festlegt, wo neue Umspannwerke zuerst entstehen (Quelle: Politikdatenbank der International Energy Agency).
- Planungsstandards: ANSI/TIA-942 und ISO/IEC 22237 für die Rechenzentrumsplanung sowie die Designklassen Tier III und Tier IV; Tier-IV-Hallen haben 2025 einen Wert von 271,12 Mio. USD und wachsen um 17,42 % pro Jahr.
Welches Segment der Rechenzentrumsinfrastruktur in Taiwan hat den größten Wert?
Die elektrische Infrastruktur hat 2025 mit 457,29 Mio. USD den größten Wert, 37,1 % des Marktes für Rechenzentrumsinfrastruktur in Taiwan, während Upgrades und Nachrüstungen mit 17,26 % pro Jahr am schnellsten wachsen.
Markt für Rechenzentrumsinfrastruktur in Taiwan nach Infrastrukturtyp
Rack, Verkabelung und physische Netzwerkinfrastruktur wächst mit 14,07 % pro Jahr am schnellsten unter den vier Ebenen, weil KI-Hallen 0,85 Mio. USD an Racks, strukturierter Verkabelung und Glasfaser je MW benötigen, gegenüber 0,55 Mio. USD in einer konventionellen Halle.
| Infrastrukturtyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 457,29 | 37,1 % | 1.555,76 | 13,03 % |
| Mechanische und Kühlinfrastruktur | 387,85 | 31,5 % | 1.371,62 | 13,46 % |
| Bau, Statik und Architektur | 298,09 | 24,2 % | 962,02 | 12,43 % |
| Rack, Verkabelung und physische Netzwerkinfrastruktur | 89,11 | 7,2 % | 332,40 | 14,07 % |
Markt für Rechenzentrumsinfrastruktur in Taiwan nach Projekttyp
Neubauten halten 87,7 % des Werts 2025, also 1,08 Mrd. USD, während Upgrades und Nachrüstungen bis 2035 748,14 Mio. USD erreichen.
| Projekttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neubau | 1.080,15 | 87,7 % | 3.473,66 | 12,39 % |
| Upgrades und Nachrüstungen | 152,19 | 12,3 % | 748,14 | 17,26 % |
Markt für Rechenzentrumsinfrastruktur in Taiwan nach Rechenzentrumstyp
Colocation-Rechenzentren führen 2025 mit 468,29 Mio. USD, doch Hyperscale- und Cloud-Rechenzentren werden bis 2035 mit 1,90 Mrd. USD zum größten Abnehmer und wachsen um 16,32 % pro Jahr, da Amazon Web Services (AWS), Google und Microsoft eigene Campus in Taiwan errichten.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation-Rechenzentren | 468,29 | 38,0 % | 1.393,19 | 11,52 % |
| Hyperscale- und Cloud-Rechenzentren | 418,99 | 34,0 % | 1.899,81 | 16,32 % |
| Unternehmensrechenzentren | 246,47 | 20,0 % | 506,62 | 7,47 % |
| Edge-Rechenzentren | 98,59 | 8,0 % | 422,18 | 15,66 % |
Markt für Rechenzentrumsinfrastruktur in Taiwan nach Tier-Standard
Tier III hält 66,0 % des Werts 2025, also 813,34 Mio. USD, und Tier IV wächst mit 17,42 % pro Jahr am schnellsten, weil Banken und KI-Clouds für gleichzeitige Wartbarkeit und Fehlertoleranz bezahlen.
| Tier-Standard | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier I und II | 147,88 | 12,0 % | 253,31 | 5,53 % |
| Tier III | 813,34 | 66,0 % | 2.617,52 | 12,40 % |
| Tier IV | 271,12 | 22,0 % | 1.350,97 | 17,42 % |
DC Exklusiv: Kostenaufschlüsselung je MW für taiwanische Hallen, konventionell gegenüber KI
Eine KI-Halle in Taiwan benötigt 2025 Infrastruktur im Wert von 3,60 Mio. USD mehr je MW als eine konventionelle Halle, 13,35 Mio. USD gegenüber 9,75 Mio. USD, laut diesem Modell von DC Market Insights, das auf 14 modellierten Eingangsgrößen beruht (Infrastrukturgehalt je MW nach Ebene, KI-Anteil, Upgrade-Raten und die PUE-Obergrenze des MOEA).
| Ebene | Konventionelle Halle | KI-Halle | Differenz |
|---|---|---|---|
| Elektrische Infrastruktur | 3,68 | 5,00 | +1,32 |
| Mechanische und Kühlinfrastruktur | 2,76 | 4,50 | +1,74 |
| Bau, Statik und Architektur | 2,76 | 3,00 | +0,24 |
| Rack, Verkabelung und physische Netzwerkinfrastruktur | 0,55 | 0,85 | +0,30 |
| Gesamt | 9,75 | 13,35 | +3,60 |
Die Kühlung macht 1,74 Mio. USD der Differenz von 3,60 Mio. USD aus, weil eine Halle mit PUE 1,3 und Racks mit über 100 kW Kühlmittelverteilereinheiten und Flüssigkühlkreisläufe benötigt; die Elektrik steuert 1,32 Mio. USD für größere USV-Blöcke und Stromschienen bei. Käufer, die Angebote vergleichen, können anhand der Aufschlüsselung prüfen, ob ein Angebot innerhalb der geschätzten Bandbreite liegt.
Welcher Teil Taiwans führt bei den Ausgaben für Rechenzentrumsinfrastruktur?
Nordtaiwan führt 2025 mit 764,05 Mio. USD, 62,0 % des Marktes, während Südtaiwan mit 17,99 % pro Jahr am schnellsten auf 1,22 Mrd. USD bis 2035 wächst.
Nordtaiwan
Taoyuan City, New Taipei City und Taipei City beherbergen die Kabelanlandestationen, die Interconnection-Knotenpunkte und laut Microsoft die ersten Rechenzentren von Microsoft in Taiwan in Taoyuan. Netzbeschränkungen nördlich von Taoyuan bremsen Neubauten, sodass die Region um 10,70 % pro Jahr auf 2,11 Mrd. USD bis 2035 wächst und stärker auf Nachrüstungen setzt.
Zentraltaiwan
Im Landkreis Changhua befindet sich der Google-Campus, in den Google laut Google seit 2011 mehr als 1,6 Mrd. USD investiert hat. Zentraltaiwan wächst um 14,37 % pro Jahr, von 209,50 Mio. USD im Jahr 2025 auf 802,14 Mio. USD im Jahr 2035.
Südtaiwan
Das Cloud-Computing-Zentrum des NCHC mit 15 MW im Southern Taiwan Science Park und das Rechenzentrum von Foxconn in Kaohsiung machen den Süden mit 17,99 % pro Jahr zur am schnellsten wachsenden Region.
Osttaiwan und vorgelagerte Inseln
Hualien, Taitung und die Penghu-Inseln kommen 2025 auf 24,65 Mio. USD, überwiegend Telekommunikations-Edge-Standorte; die von MODA gemeldete Unterbrechung des Kabels Taiwan-Penghu Nr. 3 im Februar 2025 hält das Wachstum der Redundanzausgaben hier bei rund 13,10 % pro Jahr.
Welche taiwanischen Städte und Landkreise geben am meisten für Rechenzentrumsinfrastruktur aus?
Taoyuan City gibt 2025 mit 234,14 Mio. USD am meisten aus, und Kaohsiung City wächst unter den großen Standorten mit 18,73 % pro Jahr am schnellsten auf 548,83 Mio. USD bis 2035.
| Rang | Stadt oder Landkreis | Region | 2025 | 2035 | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Taoyuan City | Nordtaiwan | 234,14 | 717,71 | 11,85 % |
| 2 | New Taipei City | Nordtaiwan | 209,50 | 548,83 | 10,11 % |
| 3 | Taipei City | Nordtaiwan | 172,53 | 379,96 | 8,21 % |
| 4 | Tainan City | Südtaiwan | 110,91 | 548,83 | 17,34 % |
| 5 | Kaohsiung City | Südtaiwan | 98,59 | 548,83 | 18,73 % |
| 6 | Landkreis Changhua | Zentraltaiwan | 98,59 | 337,75 | 13,10 % |
| 7 | Stadt und Landkreis Hsinchu | Nordtaiwan | 86,26 | 253,31 | 11,37 % |
| 8 | Taichung City | Zentraltaiwan | 61,61 | 253,31 | 15,19 % |
| 9 | Landkreis Yunlin | Zentraltaiwan | 36,97 | 168,87 | 16,40 % |
| 10 | Keelung City | Nordtaiwan | 36,97 | 126,65 | 13,10 % |
| 11 | Landkreis Yilan | Nordtaiwan | 24,65 | 84,44 | 13,10 % |
| 12 | Landkreis Miaoli | Zentraltaiwan | 12,32 | 42,22 | 13,11 % |
Die 12 Standorte vereinen 96,0 % des Werts 2025; die übrigen 4,0 % entfallen auf kleinere Landkreise. Kaohsiung und Tainan steigern ihren gemeinsamen Marktanteil von 17,0 % auf 26,0 %.
Wie könnte sich die Prognose 2035 für die Rechenzentrumsinfrastruktur in Taiwan verändern?
Der Markt für Rechenzentrumsinfrastruktur in Taiwan liegt 2035 je nachdem, wie schnell Taipower neue Lasten anschließt, zwischen 3,54 Mrd. USD und 4,94 Mrd. USD rund um das Basisszenario von 4,22 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 3.536,60 | 11,12 % | Netzgenehmigungen verzögern sich; neue IT-Fertigstellungen nach 2027 rund 16 % unter dem Basisszenario |
| Basis | 4.221,80 | 13,10 % | 235 MW im Jahr 2035 fertiggestellt; KI-Anteil 66 % |
| Hoch | 4.935,71 | 14,88 % | Umspannwerke im Süden kommen früher; souveräne KI-Programme fügen rund 40 MW pro Jahr hinzu |
Wer liefert die Rechenzentrumsinfrastruktur in Taiwan und wie konzentriert ist der Markt?
Die fünf größten Anbieter halten laut Schätzung von DC Market Insights rund 41 % des Werts der Strom- und Kühlausrüstung 2025 (Basis: Wert der installierten Ausrüstung in taiwanischen Datenhallen, ohne Bau).
- Delta Electronics
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Fortune Electric
- TECO Electric and Machinery
- Chung-Hsin Electric and Machinery
- Shihlin Electric
- Trane Technologies
- Daikin
- Johnson Controls
- Asia Vital Components
- Auras Technology
- Fu Sheng Industrial (Hanbell)
- Panduit
- CommScope
Delta Electronics führt mit rund 11 % des Werts der Strom- und Kühlausrüstung; Delta meldete laut Delta Electronics allein für September 2025 einen konsolidierten Umsatz von 57.061 Mio. NT$. Schneider Electric und Vertiv folgen bei USV, Schaltanlagen und thermischen Systemen, während Fortune Electric, Shihlin Electric und Chung-Hsin Electric and Machinery Transformatoren und Mittelspannungstechnik liefern. Asia Vital Components (AVC) und Auras Technology liefern Komponenten für die Flüssigkühlung, und TECO Electric and Machinery tritt nach seiner Allianz mit Foxconn im Juli 2025 im Bereich modularer Strom- und Kühltechnik an. Der Bau verteilt sich auf zahlreiche lokale Generalunternehmer.
Was hat sich seit 2025 bei der Rechenzentrumsinfrastruktur in Taiwan verändert?
Sechs datierte Ereignisse zwischen Mai und Dezember 2025 geben das Tempo für neue Infrastrukturaufträge vor.
- Im Mai 2025 kündigten Foxconn, NVIDIA Corporation (NVIDIA) und die taiwanische Regierung eine KI-Fabrik mit 10.000 NVIDIA-Blackwell-GPUs an (Quelle: NVIDIA).
- Im Juni 2025 startete Amazon die AWS-Region Asia Pacific (Taipei) und erklärte, mehr als 5 Mrd. USD in Rechenzentren in Taiwan investieren zu wollen (Quelle: Amazon).
- Im Juli 2025 kündigte Chunghwa Telecom ein Hyperscale-Rechenzentrum in Nordtaiwan für mindestens 12 MW IT-Last an (Quelle: Chunghwa Telecom).
- Im Juli 2025 gründeten Foxconn und TECO Electric and Machinery über einen Aktientausch eine Allianz für KI-Rechenzentren (Quelle: TECO).
- Im November 2025 kündigten Foxconn und Visionbay.ai ein souveränes KI-Supercomputing-Zentrum auf Basis von NVIDIA-GB300-NVL72-Systemen an, das im ersten Halbjahr 2026 in Betrieb gehen soll (Quelle: Foxconn).
- Im Dezember 2025 legte das MOEA PUE-Obergrenzen von 1,3 für Hyperscale- und 1,4 für Colocation-Rechenzentren fest (Quelle: Ministry of Economic Affairs).
Methodik: So funktioniert das Modell für die Rechenzentrumsinfrastruktur in Taiwan
DC Market Insights hat das Modell für den Markt für Rechenzentrumsinfrastruktur in Taiwan aus 16 jährlichen Kapazitätskohorten (2020-2035), 14 Eingangsgrößen und 4 Regionen aufgebaut; die Bilanz 2025 lautet 95 MW × 11,37 Mio. USD je MW = 1,08 Mrd. USD Neubau plus 534 MW × 285.000 USD = 152,19 Mio. USD Upgrades.
Neue IT-Fertigstellungen (40 MW im Jahr 2020, 95 MW im Jahr 2025, 195 MW im Jahr 2030, 235 MW im Jahr 2035) werden in konventionelle und KI-Hallen aufgeteilt; jede trägt einen Infrastrukturgehalt je MW nach Ebene; die installierte Kapazität (621 MW Ende 2025, 1,5 % Stilllegung pro Jahr) trägt eine Upgrade-Rate. Die Preise steigen um 2 % pro Jahr. Jede Segment-, Regional- und Stadtzeile wird aus derselben Gesamtsumme zugeteilt und in Python wieder aufaddiert.
Plausibilitätsgrenzen: (1) Obergrenze: Die Infrastrukturebene macht 58,5 % der Gesamtsumme von 2,11 Mrd. USD für 2025 im übergeordneten Modell zum Taiwan Data Center Market aus, und ihre Posten für Stromversorgung, Kühlung und Bau stimmen bis auf 0,2 % mit dem übergeordneten Modell überein; (2) Obergrenze: Die modellierte installierte IT-Leistung von 1.042 MW im Jahr 2028 benötigt bei PUE 1,3 rund 1,35 GW, weniger als die 2,24 GW KI-Strombedarf, die das MOEA für 2028 prognostiziert hat (Quelle: Ministry of Economic Affairs); (3) Untergrenze: Amazons Zusage von mehr als 5 Mrd. USD bedeutet mindestens rund 130 Mio. USD pro Jahr an Infrastruktur in Taiwan von einem einzigen Betreiber, wenn 40 % über 15 Jahre in die Gebäudeebenen fließen. Ausführliche Methodenhinweise finden sich in der Forschungsmethodik von DC Market Insights; weiterführende Lektüre: Taiwan Data Center Cooling Market und Taiwan AI Data Center Market.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Betrachtungsumfang
- 1.2Enthaltene und ausgeschlossene Infrastruktur
- 1.3Wie die Segmente zusammenpassen
- 1.4Warum Schätzungen voneinander abweichen
- 02Zusammenfassung
- 2.1Wichtige Marktkennzahlen
- 2.2Erkenntnisse der Analysten
- 2.3Diagramm zur Marktgröße, 2020-2035
- 03Marktüberblick
- 3.1Markt im Überblick, 2025, 2026 und 2035
- 3.2Kosten je MW IT-Last, 2020-2035
- 04Markttreiber
- 4.1Die PUE-Obergrenze von 1,3 des MOEA
- 4.2Rack-Dichten von 10 kW bis 200 kW bei Chief Telecom LY2
- 4.3KI-Rechenleistung in den Wissenschaftsparks von Tainan und Kaohsiung
- 05Markttrends
- 5.1Vorgefertigte Strom- und Kühlmodule
- 5.2Geothermie- und Erneuerbaren-Verträge von Unternehmen
- 06Marktherausforderungen
- 6.1Netzengpässe nördlich von Taoyuan und höhere Tarife
- 6.2Störungen an Seekabeln und Redundanzkosten
- 07Marktchancen
- 7.1Nachrüstung von Hallen aus der Taipeh-Ära
- 7.2Neubauten in Südtaiwan
- 08Standards und Regulierung
- 8.1Energy Utilization Manual und PUE-Obergrenzen des MOEA
- 8.2Tarifregeln von Taipower
- 8.3Grid Resilience Enhancement Construction Plan
- 8.4Planungsstandards und Tier-Klassen
- 09Marktsegmentierung nach Infrastrukturtyp
- 9.1Elektrische Infrastruktur
- 9.2Mechanische und Kühlinfrastruktur
- 9.3Bau, Statik und Architektur
- 9.4Rack, Verkabelung und physische Netzwerkinfrastruktur
- 10Marktsegmentierung nach Projekttyp
- 10.1Neubau
- 10.2Upgrades und Nachrüstungen
- 11Marktsegmentierung nach Rechenzentrumstyp
- 11.1Colocation-Rechenzentren
- 11.2Hyperscale- und Cloud-Rechenzentren
- 11.3Unternehmensrechenzentren
- 11.4Edge-Rechenzentren
- 12Marktsegmentierung nach Tier-Standard
- 12.1Tier I und II
- 12.2Tier III
- 12.3Tier IV
- 13DC Exklusiv: Kostenaufschlüsselung je MW für taiwanische Hallen
- 13.1Kosten einer konventionellen Halle nach Ebene
- 13.2Kosten einer KI-Halle nach Ebene
- 13.3Woher die Differenz von 3,60 Mio. USD stammt
- 14Regionale Einblicke
- 14.1Nordtaiwan
- 14.2Zentraltaiwan
- 14.3Südtaiwan
- 14.4Osttaiwan und vorgelagerte Inseln
- 15Analyse nach Städten und Landkreisen
- 15.1Taoyuan City
- 15.2New Taipei City
- 15.3Taipei City
- 15.4Tainan City
- 15.5Kaohsiung City
- 15.6Landkreis Changhua
- 15.7Stadt und Landkreis Hsinchu
- 15.8Taichung City
- 15.9Landkreis Yunlin
- 15.10Keelung City
- 15.11Landkreis Yilan
- 15.12Landkreis Miaoli
- 16Prognoseszenarien
- 16.1Niedriges Szenario
- 16.2Basisszenario
- 16.3Hohes Szenario
- 17Wettbewerbseinblicke
- 17.1Delta Electronics
- 17.2Schneider Electric
- 17.3Vertiv
- 17.4ABB
- 17.5Eaton
- 17.6Fortune Electric
- 17.7TECO Electric and Machinery
- 17.8Chung-Hsin Electric and Machinery
- 17.9Shihlin Electric
- 17.10Trane Technologies
- 17.11Daikin
- 17.12Johnson Controls
- 17.13Asia Vital Components
- 17.14Auras Technology
- 17.15Fu Sheng Industrial (Hanbell)
- 17.16Panduit
- 17.17CommScope
- 17.18Marktkonzentration
- 18Jüngste Entwicklungen
- 18.1Ereignisse von Mai 2025 bis Dezember 2025
- 19Methodik
- 19.1Kapazitätskohorten und Infrastrukturgehalt je MW
- 19.2Plausibilitätsgrenzen
- Abb. 1Marktgröße für Rechenzentrumsinfrastruktur in Taiwan, 2020-2035
- Tabelle 1Markt für Rechenzentrumsinfrastruktur in Taiwan im Überblick
- Tabelle 2Vergleich des Betrachtungsumfangs, Taiwan, 2025
- Tabelle 3Kosten je MW IT-Last, 2020-2035
- Tabelle 4Markt nach Infrastrukturtyp
- Tabelle 5Markt nach Projekttyp
- Tabelle 6Markt nach Rechenzentrumstyp
- Tabelle 7Markt nach Tier-Standard
- Tabelle 8DC Exklusiv-Aufschlüsselung: Kosten je MW nach Ebene, 2025
- Tabelle 9Top 12 Städte und Landkreise
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
1,66 Mrd. USD im Jahr 2026, ein Plus von 34,89 % gegenüber 1,23 Mrd. USD im Jahr 2025, schätzt DC Market Insights. Der Markt soll bis 2035 4,22 Mrd. USD erreichen, eine CAGR von 13,10 % ab 2025, da die neuen IT-Fertigstellungen von 95 MW auf 235 MW pro Jahr steigen.
4,22 Mrd. USD bis 2035 im Basisszenario, mit einer Spanne von 3,54 Mrd. USD bis 4,94 Mrd. USD, je nachdem, wie schnell Taipower neue Lasten anschließt (Schätzung von DC Market Insights).
1,23 Mrd. USD an Ausgaben im Jahr 2025 für die physischen Ebenen, die die IT-Last tragen: elektrische Stromversorgung, Kälteanlagen, Bau- und Stahlbauarbeiten, Racks und Verkabelung. Server, Speicher, Switches, Grundstücke, Strom und DCIM-Software sind ausgeschlossen.
Die elektrische Infrastruktur führt 2025 mit 457,29 Mio. USD, 37,1 % des Marktes, weil KI-Hallen rund 5,00 Mio. USD an Schaltanlagen, USV-Systemen und Stromschienen je MW benötigen.
Upgrades und Nachrüstungen wachsen mit 17,26 % pro Jahr am schnellsten, von 152,19 Mio. USD im Jahr 2025 auf 748,14 Mio. USD im Jahr 2035, da ältere Hallen im Raum Taipeh für dichtere KI-Racks neu ausgerüstet werden.
9,75 Mio. USD je MW IT-Last für eine konventionelle Halle und 13,35 Mio. USD für eine KI-Halle im Jahr 2025, schätzt DC Market Insights, mit einem Anstieg von rund 2 % pro Jahr.
Südtaiwan wächst mit 17,99 % pro Jahr am schnellsten, von 234,14 Mio. USD im Jahr 2025 auf 1,22 Mrd. USD im Jahr 2035, angetrieben von KI-Rechenleistung in den Wissenschaftsparks von Tainan und Kaohsiung.
Die fünf größten Anbieter halten rund 41 % des Werts der Strom- und Kühlausrüstung 2025; Delta Electronics führt mit rund 11 %, gefolgt von Schneider Electric, Vertiv, ABB und Eaton (Schätzung von DC Market Insights).
Wegen des Betrachtungsumfangs. DC Market Insights zählt 2026 1,66 Mrd. USD ausschließlich für Stromversorgung, Kühlung, Bau, Racks und Verkabelung; breitere Definitionen rechnen Server, Speicher, Switches, DCIM-Software oder exportierte Ausrüstung hinzu.
Die 1,23 Mrd. USD im Jahr 2025 umfassen die Hardware und den Bau, die DCIM-Software überwacht; die Software selbst wird gesondert im Bericht Taiwan Data Center Infrastructure Management (DCIM) Market bewertet.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.