
イベリア データセンター市場 規模・シェア・2035年までの予測
市場の概要
イベリア データセンター市場の規模は2025年にUSD 11.53十億で、年平均成長率(CAGR)4.6%で拡大し、2035年までにUSD 22.63十億に達すると予測されています。
詳細分析
エグゼクティブサマリー
イベリア データセンター市場の規模は、2021年に81.6361億米ドルと評価され、2025年には115.3026億米ドルに拡大し、2035年までに226.2701億米ドルに達すると予測されています。提供された2025年と2035年の市場価値に基づくと、予測期間における市場全体の成長は年率約7.0%と見込まれます。本レポートの市場規模、セグメンテーション、セグメント別CAGRの数値は、提供されたデータセットのものを維持しています。
| レポート項目 | 詳細 |
|---|---|
| 過去の市場規模 | 2021年に81.6361億米ドル |
| 基準年 | 2025年 |
| 予測期間 | 2025年〜2035年 |
| イベリア データセンター市場規模 2025年 | 115.3026億米ドル |
| イベリア データセンター市場規模 2035年 | 226.2701億米ドル |
| 対象地域 | スペインおよびポルトガル |
| 最も成長の速いデータセンタータイプ | エンタープライズ、CAGR 5.2% |
| 主要市場 | マドリード、バルセロナ、ビルバオ、リスボン、シネス |
スペインとポルトガルがハイパースケール、AI、クラウド、コロケーション、エンタープライズ向けのコンピューティングプロジェクトを引き付ける中、イベリアのデータセンター市場は、より大規模なインフラ投資サイクルに入りつつあります。マドリードは引き続き接続性とコロケーションの中核拠点であり、バルセロナ、ビルバオ、およびスペインの新興地域ではAI向けキャパシティを引き付けています。ポルトガルは、リスボンとシネスを中心に、再生可能エネルギーと連動した大規模キャンパス開発と海底ケーブル接続に支えられ、独自の地位を築きつつあります。
現在の投資活動は、この転換の規模を示しています。Iron Mountainは、マドリードのキャンパスを、承認済みIT容量79 MWで8棟の施設を計画する開発として説明しており、DATA4はマドリードで100 MWの電力予備容量を持つキャンパスを運営・開発しています。ポルトガルでは、Start Campusが、計画中の1.2 GWのSINES Data Campusの最初の建物として、26 MWのSIN01施設を2025年4月に開所し、クラウド、AI、HPCのワークロード向けの拠点として位置付けています。
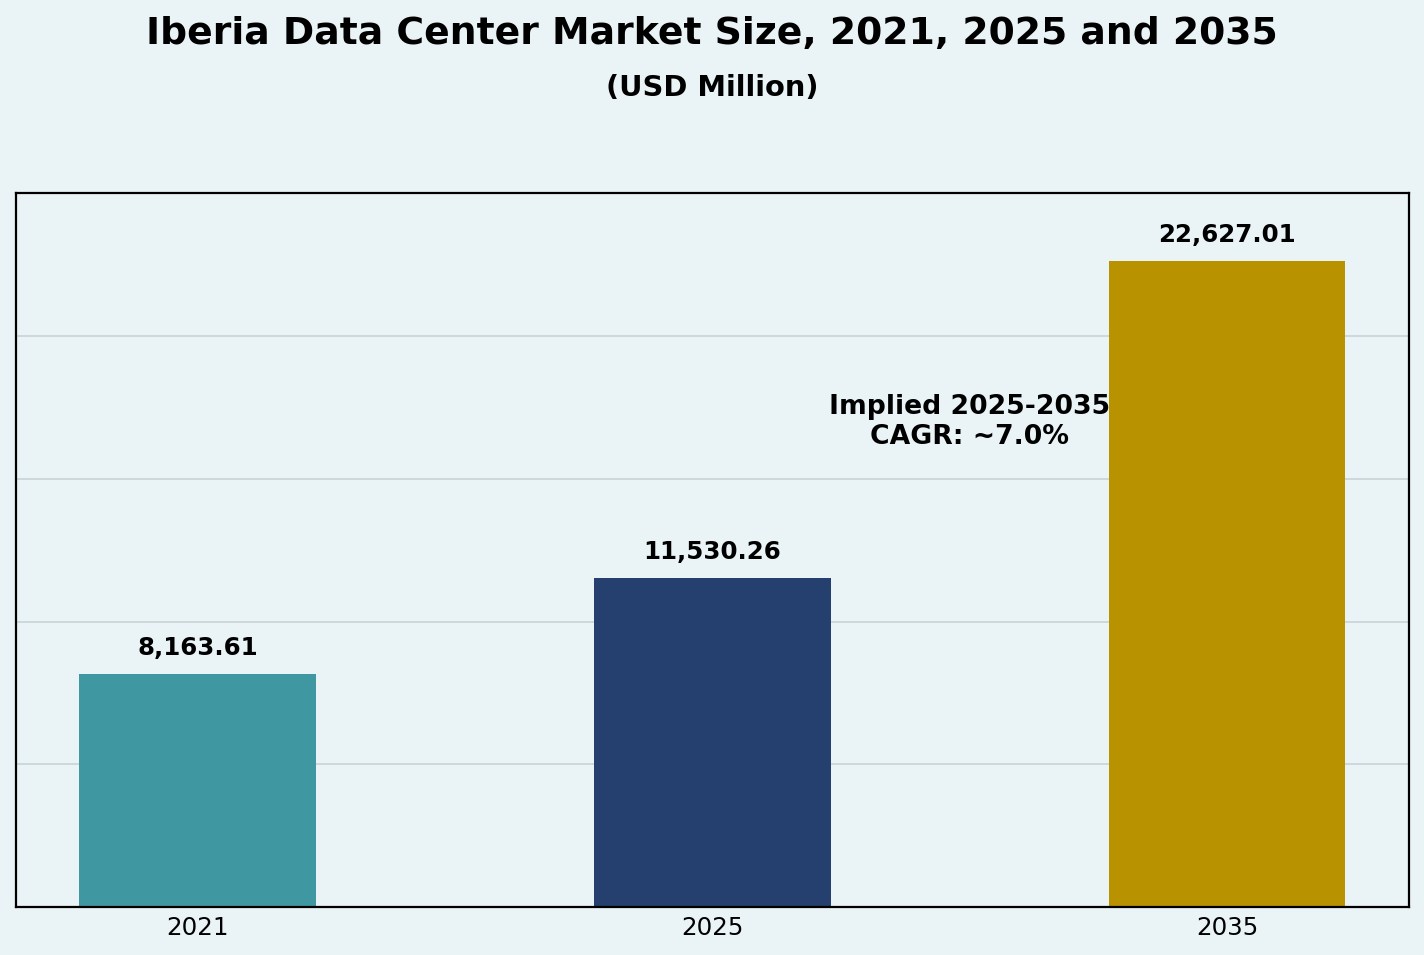
イベリア データセンター市場規模
イベリア データセンター市場は、2021年の81.6億米ドルから2025年には115.3億米ドルに拡大し、2035年までに226.3億米ドルに達すると予測されています。この拡大は、コンピューティング需要の高まり、クラウドプラットフォームの成長、AIインフラへの投資、コロケーションの需要、企業のデジタルトランスフォーメーション、そして高密度の電力・冷却インフラへのニーズの拡大を反映しています。
スペインは、マドリードとバルセロナに確立された接続エコシステム、拡大するハイパースケールおよびコロケーションのキャンパス、新たなAIインフラ投資の恩恵を受けています。Equinixは、マドリードキャンパスへの4.6億ユーロの投資の一環として、2026年5月にアルコベンダスのMD5施設を開設しました。MERLIN Propertiesも、データセンター部門の賃貸済み容量が2026年上半期に160 MWに達したと報告しており、同社のインフラポートフォリオ全体でキャパシティへの商業需要が続いていることを示しています。
ポルトガルは、シネス、リスボン、ポルトを通じて戦略的重要性を高めています。Start CampusのSIN01は計画中の1.2 GWキャンパスの最初の稼働棟であり、NOS Sistemasはグレーターリスボンとポルト都市圏でデータセンターを運営し、クラウド、データセンター、IT管理、セキュリティのサービスを提供しています。
市場力学
市場促進要因
AI、クラウド、ハイパースケールのコンピューティングインフラの拡大
AIの学習と推論、クラウドコンピューティング、高性能ワークロードの急速な成長により、イベリア全域で新たなデータセンター容量への需要が高まっています。スペインでは、GPUとアクセラレーテッドコンピューティングを中心に設計された高密度コンピューティング施設の導入が増えています。バルセロナでは、MERLIN PropertiesとEdged Energyが、15 MWのIT施設に10,224基のNVIDIA H200 GPUを備えたCoreWeaveの設備をホストしており、Blackwellインフラを軸とした更なる拡張が計画されています。ポルトガルもAIとHPCの展開に向けた位置付けを進めています。Start Campusは、シネスの開発を、計画容量1.2 GWのギガスケールでクラウド、AI、HPCに対応したキャンパスと説明しています。
コロケーションと相互接続需要の力強い成長
企業は、コンピューティングインフラのすべてを自社で運用するのではなく、キャリアニュートラルでクラウド接続された施設への依存を強めています。この傾向は、マドリード、バルセロナ、リスボンなどの地域拠点でのコロケーション容量を支えています。DATA4のマドリードキャンパスは、100 MWの電力予備容量と、クラウド事業者や通信事業者の幅広いエコシステムへのアクセスを提供します。Iron Mountainのマドリードキャンパスは、バルセロナ・マドリード間の光ファイバー基幹網上に位置し、79 MWの承認済みIT容量を有しています。
欧州、アフリカ、南北アメリカを結ぶイベリアの接続性
スペインとポルトガルは、欧州の主要市場と、欧州をアメリカ大陸およびアフリカと結ぶ国際海底ケーブル経路との間に位置する戦略的な立地にあります。この接続性は、クラウド、コンテンツ、通信、国際的な企業のワークロードを支えています。MERLINのマドリード・ヘタフェのデータセンターは、ビルバオ、バルセロナ、リスボンの海底ケーブル陸揚げ地点への低遅延の直接光ファイバー接続を強調しており、Iron Mountainはマドリードを、南欧をラテンアメリカ、北米、北アフリカと結ぶ戦略的ゲートウェイと説明しています。
再生可能エネルギーと持続可能なインフラの利用可能性
再生可能電力の利用可能性と、データセンターの効率改善への圧力の高まりが、新規インフラ投資先としてのイベリアの魅力を強めています。事業者は、再生可能エネルギーの調達、低水量冷却、高効率設計を新規キャンパスに組み込む動きを強めています。Start Campusは、SIN01が100%再生可能エネルギー向けに設計され、海水冷却を使用し、設計PUEは1.1で、冷却のための消費的な水の使用はないと述べています。MERLINとEdgedも、提案中のエストレマドゥーラのAIキャンパスを、現地の豊富な電力供給とグリーンエネルギーを軸に位置付けています。
市場抑制要因
系統容量と電力供給の制約
データセンターの成長には、大規模で安定した電力接続が必要です。計画中のキャンパスが数十メガワット規模から数百メガワット、あるいはギガワット規模の開発へ移行するにつれ、系統への接続確保がプロジェクトの時期を左右する最も重要な制約の一つになり得ます。計画されているプロジェクトの規模は、シネスにあるStart Campusの1.2 GWのキャンパスやその他の大規模なAI向け開発を含め、この課題を示しています。
AI対応施設に必要な資本の増加
AIやHPCの環境には、より高価な電気設備、液冷、大容量ネットワーク、高度なラック、耐障害性の高い施設設計が必要です。これらの要件により、従来型の企業向けデータセンターと比べて建設費と設備費が増加します。MERLINは、計画中のAI向けインフラが、空冷で1ラックあたり最大70 kW、液冷で1ラックあたり最大200 kWの密度に対応できると述べています。
環境および規制上の要件
エネルギー効率、水の消費、環境への影響、セキュリティ要件は、イベリアのデータセンター開発においてますます重要になっています。事業者は、新規施設を欧州および各国の報告、持続可能性、セキュリティの枠組みに適合させる必要があります。NOSはポルトガルでDecree-Law No. 84/2024に基づきデータセンターのエネルギー情報を公表しており、MERLIN-Edgedはデータセンター運営について複数の環境、エネルギー、情報セキュリティの認証を取得しています。
市場機会
AI対応の高密度データセンターキャンパス
AIは、イベリアのデータセンター事業者にとって最大級の機会の一つです。高密度GPUクラスターは、高度な配電、液冷、大規模なキャパシティへの需要を生み出します。マドリード、バルセロナ、シネス、およびスペインの新興地域は、欧州のコンピュート容量を求めるハイパースケーラー、AIクラウドプロバイダー、企業からの需要を獲得できます。
大規模データセンターのゲートウェイとしてのポルトガルの発展
ポルトガルは、大西洋に面した立地、再生可能エネルギー発電、拡大する国際接続性により、クラウドとAIインフラの南欧における主要な拠点となる機会を有しています。Start Campusの1.2 GWプロジェクトは約85億ユーロで民間資金により賄われており、クラウド、AI、HPCの需要に対応するよう設計されています。
エッジおよびモジュラーインフラの成長
通信事業者、産業組織、小売業者、公共部門のユーザーが、ユーザーやデバイスにより近い場所にコンピューティングリソースを展開するにつれ、エッジ、マイクロ、モジュラーのデータセンターが機会をもたらしています。このセグメントは、遅延に敏感なアプリケーション、5G、自律システム、産業分析、分散型AI推論に関連します。NOSは、自社の5Gネットワーク上で、自律モビリティのユースケース向けにポルトガルでモバイルエッジコンピューティングを実証しています。
企業のハイブリッドクラウド近代化
大企業と中小企業は、オンプレミスのインフラ、コロケーション、パブリッククラウドサービスを組み合わせてアプリケーションの近代化を進め続けています。これは、ハイブリッド導入モデル、マネージドサービス、接続されたデータセンターインフラへの需要を支えています。NOSは、ローカル処理、低遅延、または国内でのデータ保管を必要とするワークロード向けに、ポルトガルのデータセンター環境からAWS Outpostsを提供しています。
テクノロジートレンド
ラック密度の上昇と液冷の採用拡大
AIワークロードはラックの電力密度を高めており、事業者は熱設計の見直しを迫られています。アクセラレーテッドコンピューティングを想定した新規施設では、直接液冷、大容量の配電システム、ハイブリッド冷却がますます重要になっています。MERLINの現在のインフラ戦略には、液冷で1ラックあたり最大200 kWに対応できる設計が含まれています。
DCIM、自動化、インフラのオーケストレーション
事業者は、エネルギー管理、キャパシティプランニング、運用のレジリエンスを改善するため、DCIM、監視、オーケストレーション、自動化ソフトウェアの利用を増やしています。施設の規模が拡大し、従来型の企業ワークロードがクラウド、HPC、AIインフラと混在するにつれ、これらのツールの重要性は高まります。
再生可能エネルギーと節水型冷却
持続可能性は、副次的な特徴ではなく設計上の要件になりつつあります。事業者は、再生可能電力の調達、PUEの低減、水を使わない、または水使用の少ない冷却、リアルタイムのエネルギー監視に注力しています。Start Campusは、再生可能エネルギーと海水冷却を用いて設計PUE 1.1を目指しており、MERLINはデジタルインフラポートフォリオ全体で水を使わない冷却を推進しています。
ハイパースケールおよびAIワークロード向けのオープンインフラ
ハイパースケール事業者が標準化された高密度のコンピューティングシステムを導入するにつれ、オープンハードウェア標準の重要性が高まっています。2025年5月、Start Campusは、SIN01と計画中のSIN02が、ハイパースケールデータセンター向けのOCP Ready v2認証を取得した南欧初の施設になったと発表しました。
イベリア データセンター市場のセグメンテーション
国別
イベリア データセンター市場の国別区分には、スペインとポルトガルが含まれます。スペインは、特にマドリードを中心に、主要な商用データセンターキャンパスがより確立した形で集積しており、バルセロナ、ビルバオ、新たな地方拠点でも活動があります。ポルトガルは、リスボン、ポルト、特にシネスを中心に急速に発展しており、海底ケーブル接続と大規模キャンパス開発に支えられています。
コンポーネント別
| コンポーネント | セグメント |
|---|---|
| ハードウェア | サーバー、ストレージ、ネットワーク、ラック、電源、冷却、セキュリティシステム |
| ソフトウェア | DCIM、仮想化、オーケストレーション、自動化、監視 |
| サービス | コンサルティング、インテグレーション、マネージドサービス、保守・サポート |
ハードウェアはイベリアのデータセンター投資の物理的な基盤であり、需要はサーバー、ストレージ、ネットワーク、ラック、電源システム、冷却に集中しています。AIインフラにより、GPUサーバー、大容量の配電、液冷の重要性が高まっています。事業者が電力消費、熱性能、資産の稼働状況、ワークロードの配置に対するより高い可視性を求めるため、ソフトウェアの重要性も高まっています。サービスは、設計、コンサルティング、システムインテグレーション、運用、予防保守、マネージドインフラのサポートにおいて引き続き重要です。
タイプ別
| データセンタータイプ | CAGR |
|---|---|
| ハイパースケール | 4.6% |
| コロケーション | 3.5% |
| エンタープライズ | 5.2% |
| エッジ/マイクロ/モジュラー | 3.2% |
| メガデータセンター | 2.9% |
| クラウド/インターネットデータセンター(IDC) | 1.2% |
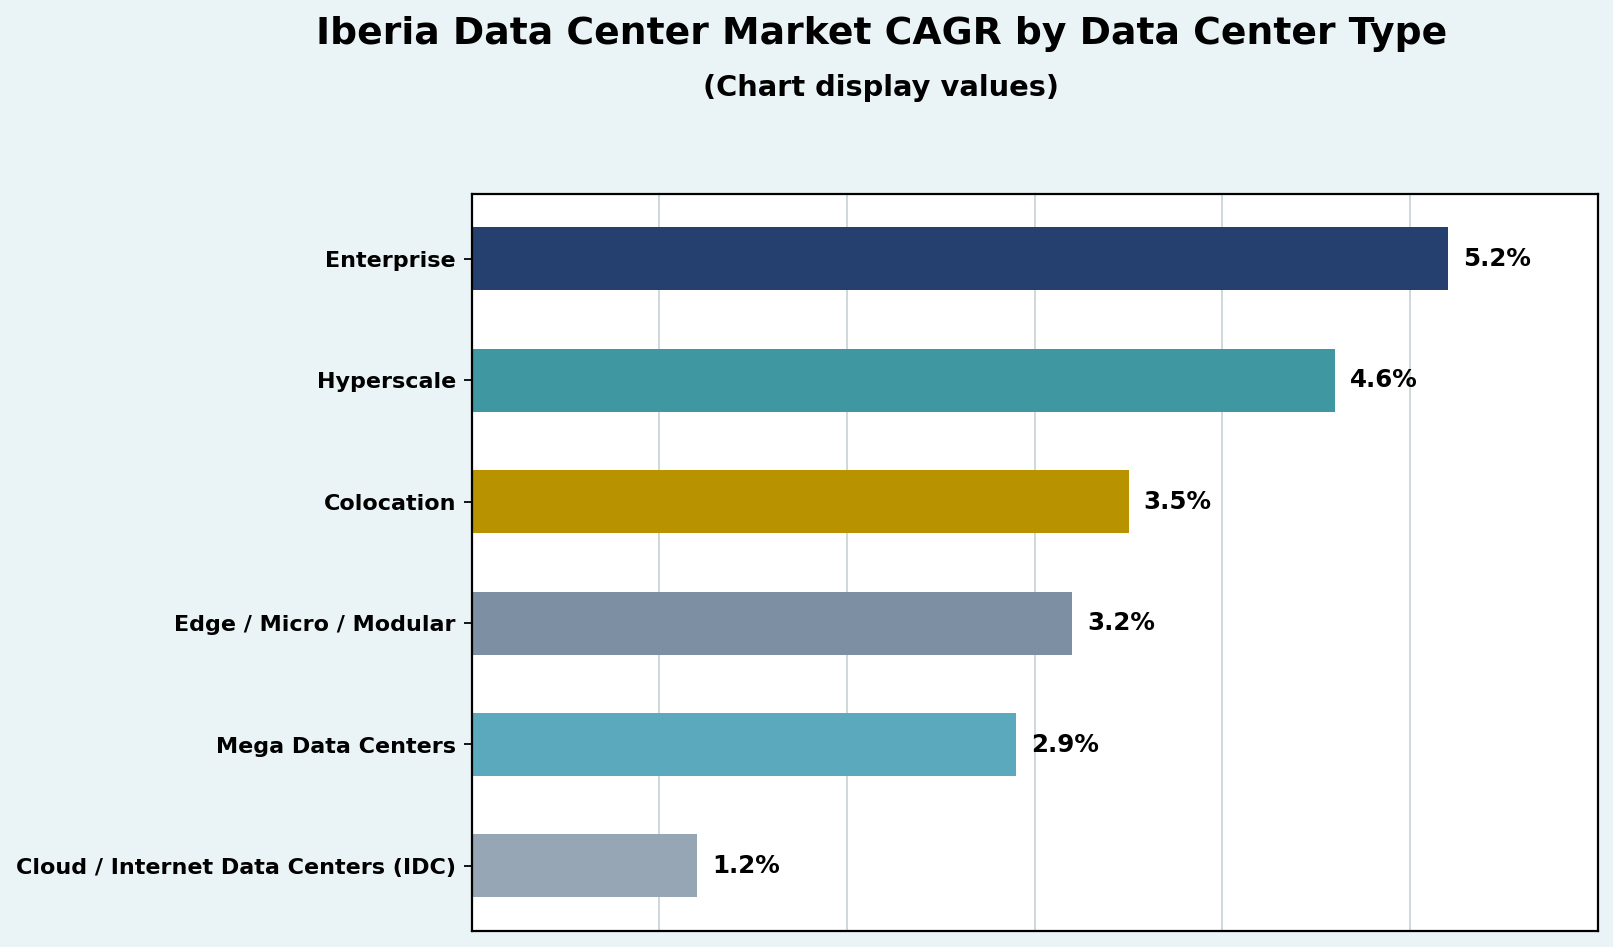
図2. データセンタータイプ別CAGRの比較
ハイパースケール
ハイパースケールデータセンターは、CAGR 4.6%で成長すると予測されています。需要は、クラウドサービス、AIクラスター、大規模なデジタルプラットフォームに支えられています。ポルトガルのシネスのキャンパスとスペインの大規模なAI向けインフラプロジェクトが、このセグメントの発展可能性を高めています。
コロケーション
コロケーションデータセンターは、CAGR 3.5%で成長すると予測されています。需要は、施設を所有せずに安全で接続されたインフラを求める企業に支えられています。マドリードは引き続き主要なコロケーション集積地であり、Equinix、DATA4、Iron Mountain、Digital Realtyなどの事業者に支えられています。
エンタープライズ
エンタープライズデータセンターは、提供されたセグメント別CAGRの中で最も高い5.2%を示しています。需要は、ハイブリッドIT、規制要件、データ主権、プライベートクラウド、ミッションクリティカルなインフラの近代化に支えられています。
エッジ/マイクロ/モジュラー
エッジ、マイクロ、モジュラーのデータセンターは、CAGR 3.2%で成長すると予測されています。ユースケースには、通信ネットワーク、産業用コンピューティング、スマートインフラ、自律モビリティ、小売、遅延に敏感なAIアプリケーションが含まれます。
メガデータセンター
メガデータセンターは、CAGR 2.9%で成長すると予測されています。このカテゴリーは、大規模なコンピュート容量を高電力のサイトに集約する、大規模なクラウドおよびAIキャンパスの恩恵を受けています。
クラウド/インターネットデータセンター(IDC)
クラウドおよびインターネットデータセンターは、CAGR 1.2%で成長すると予測されています。成長はSaaSの採用、デジタルサービス、パブリッククラウドの拡大に支えられていますが、提供されたCAGRは、他のデータセンタータイプと比べてより緩やかな成長の軌道を示しています。
導入モデル別
導入モデル別の市場には、オンプレミス、クラウドベース、ハイブリッドのインフラが含まれます。オンプレミスの導入は、直接的な管理、低遅延、データ主権、または専用インフラを必要とする組織にとって引き続き重要です。クラウドベースの環境は、企業アプリケーションとデジタルプラットフォームの継続的な移行の恩恵を受けています。組織はクラウドのスケーラビリティを、ローカルインフラ、コロケーション容量、プライベート環境と組み合わせる必要があるため、ハイブリッド導入の重要性が高まっています。
企業規模別
市場には、大企業と中小企業(SME)が含まれます。大企業は、複雑なアプリケーション、大規模なデータ資産、ハイブリッドインフラを運用しているため、相当な需要を生み出しています。中小企業は、初期のインフラ要件を抑えつつ、エンタープライズ級の可用性とセキュリティを利用できることから、コロケーション、クラウド、マネージドサービスへの依存を強めています。
用途別
用途別のイベリア データセンター市場には、BFSI、IT・通信、政府・防衛、ヘルスケア、小売・Eコマース、メディア・エンターテインメント、製造、およびその他(教育、エネルギー・公益事業、関連分野を含む)が含まれます。ITと通信は、クラウドサービス、ネットワーク運用、コンテンツ配信、デジタル通信により、主要なインフラ利用者となっています。
エンドユーザー別
エンドユーザー別の市場には、クラウドサービスプロバイダー、企業、コロケーションプロバイダー、政府機関、その他が含まれます。クラウドサービスプロバイダーは、コンピュート、ストレージ、AI、デジタルサービスのために大規模なインフラを必要としています。企業が自社所有インフラの柔軟な代替手段を求めるなか、コロケーションプロバイダーは容量を拡大しています。
地域別インサイト
スペイン
スペインはイベリアにおいて、確立されたデータセンターインフラの最大の集積地を形成しており、マドリードが主要な商業拠点として機能し、バルセロナとビルバオが追加の容量を提供しています。マドリードは、広範な光ファイバー接続、主要なクラウドのアベイラビリティゾーン、拡大する国際相互接続の恩恵を受けています。Equinixは、4.6億ユーロのキャンパス投資の一環として、2026年5月にアルコベンダスのMD5を開所しました。DATA4は100 MWの電力予備容量を持つマドリードキャンパスを運営しており、Iron Mountainのマドリードキャンパスは79 MWの承認済みIT容量を有し、8棟の施設を計画しています。スペインはAI集約型のデータセンターへも移行しつつあり、MERLINは2026年上半期までに160 MWのデータセンター賃貸容量を報告しています。
ポルトガル
ポルトガルは、シネスを中心に、リスボンとポルトに支えられた、重要な大西洋のデータセンターゲートウェイへと発展しています。この市場は、海底ケーブル接続、再生可能エネルギー発電、利用可能な土地、大規模キャンパス開発の恩恵を受けています。Start Campusは、計画中の1.2 GWのSINES Data Campus内の最初の建物として、26 MWのSIN01施設を2025年4月に開所しました。NOS Sistemasも、グレーターリスボンとポルトに確立された企業向けインフラを維持しています。
競合インサイト
| 企業 | ポジショニング/事業展開 |
|---|---|
| Equinix, Inc. | コロケーションと相互接続、マドリードでの拡張 |
| Digital Realty Trust, Inc. | グローバルなコロケーションおよびハイパースケールインフラ |
| Global Switch | 大規模なキャリアニュートラルのデータセンターインフラ |
| DATA4 Group | マドリードキャンパスと欧州のデータセンタープラットフォーム |
| Iron Mountain Data Centers | マドリードキャンパスとハイパースケール/コロケーション容量 |
| Edged Energy / Edged Data Centers | 高密度で水効率の高い施設 |
| MERLIN Properties | スペインとポルトガルでのデジタルインフラの拡大 |
| Start Campus | シネスのハイパースケールAI/HPCキャンパス |
| NOS Sistemas | ポルトガルのデータセンター、クラウド、マネージドITサービス |
| その他 | 地域および国際的な事業者 |
イベリア データセンター市場には、グローバルなコロケーション企業、欧州のインフラ事業者、不動産を基盤とするデータセンタープラットフォーム、地域のテクノロジープロバイダーが存在します。競争は、電力の確保、市場投入までの時間、高密度のAI対応、光ファイバー接続、クラウドエコシステム、持続可能性、拡張パイプラインを軸にますます展開されています。AI対応のキャパシティは重要な競争要因として浮上しており、持続可能性は、再生可能電力、低PUE、水効率の高い冷却、正式な環境認証を通じて差別化要因であり続けています。
最近の動向
- 2025年4月、Start Campusは、ポルトガルで計画中の1.2 GWのSINES Data Campusにおける最初の稼働施設である26 MWのデータセンター、SIN01を正式に開所しました。
- 2025年5月、Start Campusは、SIN01と計画中のSIN02が、ハイパースケールデータセンター向けのOCP Ready v2認証を取得したと発表しました。
- 2025年5月、CoreWeaveとMERLIN Edgedは、バルセロナのサモナ・フランカ(Zona Franca)データセンターに、10,224基のNVIDIA H200 GPUと15 MWのIT容量を備えたAIスーパーコンピューターを導入すると発表しました。
- 2025年中に、MERLINはリスボンのデータセンターの建設を開始し、ビルバオでの拡張活動を継続するとともに、マドリードで追加の用地を確保しました。
- 2025年8月、DATA4は、Arjun Infrastructure PartnersとInterogo Holdingが、さらなる欧州での拡大を支援するため株主に加わったと発表しました。
- 2026年5月、Equinixは、マドリードのアルコベンダスにあるMD5データセンターを開所し、同キャンパスへの4.6億ユーロの投資を後押ししました。
- 2026年7月、MERLIN Propertiesは、データセンター部門の賃貸済み容量が160 MWに達したと報告しました。
目次
第1章:市場の成り立ち
1.1 市場の序章:はじめに・対象範囲
1.2 全体像:目的とビジョン
1.3 戦略的優位性:独自の価値提案
1.4 ステークホルダーの指針:主な受益者
第2章:エグゼクティブ・レンズ
2.1 業界の動向:市場スナップショット
2.2 成長曲線:収益予測(億米ドル)
2.3. プレミアムインサイト:一次インタビューに基づく
第3章:データセンター市場の力学と業界の動向
3.1 変化の土台:市場概要
3.2 拡大の触媒:主な市場促進要因
3.2.1 勢いを高める要因:成長のきっかけ
3.2.2 イノベーションの燃料:破壊的技術
3.3 逆風と横風:市場の抑制要因
3.3.1 規制の潮流:コンプライアンス上の課題
3.3.2 経済的摩擦:インフレ圧力
3.4 未開拓の領域:成長の可能性と機会
3.5 戦略的ナビゲーション:業界フレームワーク
3.5.1 市場の均衡:ポーターの5つの力
3.5.2 エコシステムの力学:バリューチェーン分析
3.5.3 マクロ要因:PESTEL分析
3.6 価格動向分析
3.6.1 国別の価格動向
3.6.2 製品別の価格動向
第4章:主要な投資の中心地
4.1 国別の有望市場:高成長地域
4.2 製品のフロンティア:有望な製品カテゴリー
4.3 用途のスイートスポット:新たな需要セグメント
第5章:収益の軌跡と富のマッピング
5.1 モメンタム指標:予測と成長曲線
5.2 国別の収益構成:市場シェアの洞察
5.3 セグメント別の収益フロー:コンポーネントとタイプ別の収益
第6章:貿易・商取引分析
6.1. 国別輸入分析
6.1.1. イベリア データセンター 国別輸入収益
6.2. 国別輸出分析
6.2.1. イベリア データセンター 国別輸出収益
第7章:競合分析
7.1. 企業別市場シェア分析
7.1.1. イベリア データセンター:企業別市場シェア
7.2. イベリア データセンター 企業別収益市場シェア
7.3. 戦略的動向
7.3.1. 買収・合併
7.3.2. 新製品の発売
7.3.3. 国別の事業拡大
7.4. 競合ダッシュボード
7.5. 企業評価指標、2025年
第8章:データセンター市場:コンポーネント別セグメント分析
8.1. コンポーネント別セグメントのデータセンター概要
8.1.1. コンポーネント別データセンター収益シェア
8.2. ハードウェア(サーバー、ストレージ、ネットワーク、ラック、電源、冷却、セキュリティシステム)
8.3. ソフトウェア(DCIM、仮想化、オーケストレーション、自動化、監視)
8.4. サービス(コンサルティング、インテグレーション、マネージドサービス、保守・サポート)
第9章:データセンター市場:タイプ別セグメント分析
9.1. タイプ別セグメントのデータセンター概要
9.1.1. タイプ別データセンター収益シェア
9.2. ハイパースケール
9.3. コロケーション
9.4. エンタープライズ
9.5. エッジ/マイクロ/モジュラー
9.6. メガデータセンター
9.7. クラウド/インターネットデータセンター(IDC)
第10章:データセンター市場:導入モデル別セグメント分析
10.1. 導入モデル別セグメントのデータセンター概要
10.1.1. 導入モデル別データセンター収益シェア
10.2. オンプレミス
10.3. クラウドベース
10.4. ハイブリッド
第11章:データセンター市場:企業規模別セグメント分析
11.1. 企業規模別セグメントのデータセンター概要
11.1.1. 企業規模別データセンター収益シェア
11.2. 大企業
11.3. 中小企業(SME)
第12章:データセンター市場:用途別セグメント分析
12.1. 用途別セグメントのデータセンター概要
12.1.1. 用途別データセンター収益シェア
12.2. BFSI
12.3. IT・通信
12.4. 政府・防衛
12.5. ヘルスケア
12.6. 小売・Eコマース
12.7. メディア・エンターテインメント
12.8. 製造
12.9. その他(教育、エネルギー・公益事業など)
第13章:データセンター市場:エンドユーザー別セグメント分析
13.1. エンドユーザー別セグメントのデータセンター概要
13.1.1. エンドユーザー別データセンター収益シェア
13.2. クラウドサービスプロバイダー
13.3. 企業
13.4. コロケーションプロバイダー
13.5. 政府機関
13.6. その他
第14章:データセンター市場:国別セグメント分析
14.1. 国別セグメントのデータセンター概要
14.1.1. 国別データセンター収益シェア
14.2. スペイン
14.3. ポルトガル
第15章:企業プロファイル
15.1. Equinix, Inc.
15.1.1. 会社概要
15.1.2. 製品ポートフォリオ
15.1.3. 財務概要
15.1.4. 最近の動向
15.1.5. 成長戦略
15.1.6. SWOT分析
15.2. Digital Realty Trust, Inc.
15.3. Global Switch
15.4. DATA4 Group
15.5. Iron Mountain Data Centers
15.6. Edged Energy / Edged Data Centers
15.7. MERLIN Properties
15.8. Start Campus
15.9. NOS Sistemas
15.10. その他
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間USD 8,163.61 Million in 2021
- 基準年2025
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
提供された市場データセットに基づくと、イベリア データセンター市場は2025年に115.3026億米ドルと評価されました。
市場は2035年までに226.2701億米ドルに達すると予測されており、2021年の81.6361億米ドルと比較されます。
市場はスペインとポルトガルを対象とし、マドリード、バルセロナ、ビルバオ、リスボン、ポルト、シネスに主要なデータセンター集積地があります。
エンタープライズデータセンターが5.2%で最も高いCAGRを示し、次いでハイパースケールデータセンターが4.6%、コロケーションが3.5%となっています。
主な要因には、AIとクラウドコンピューティングの成長、コロケーションの拡大、企業のデジタルトランスフォーメーション、国際的な接続性、再生可能エネルギーの利用可能性、高密度コンピューティングインフラへの需要が含まれます。
主要企業には、Equinix、Digital Realty、Global Switch、DATA4 Group、Iron Mountain Data Centers、Edged Energy、MERLIN Properties、Start Campus、NOS Sistemasのほか、地域および国際的な事業者が含まれます。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。