
Markt für Thermomanagement von Rechenzentren in Singapur: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Thermomanagement von Rechenzentren in Singapur: 2025 lag das Marktvolumen bei USD 260.1 Mio.; bis 2035 soll es bei einer CAGR von 9.05 % auf USD 618.4 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preise
- 06Normen und Regulierung
- 07Marktsegmentierung nach Kühltechnologie
- 08Marktsegmentierung nach Angebot
- 09Marktsegmentierung nach Rechenzentrumstyp
- 10DC Exclusive: Singapore Liquid-Cooled Capacity Tracker
- 15Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
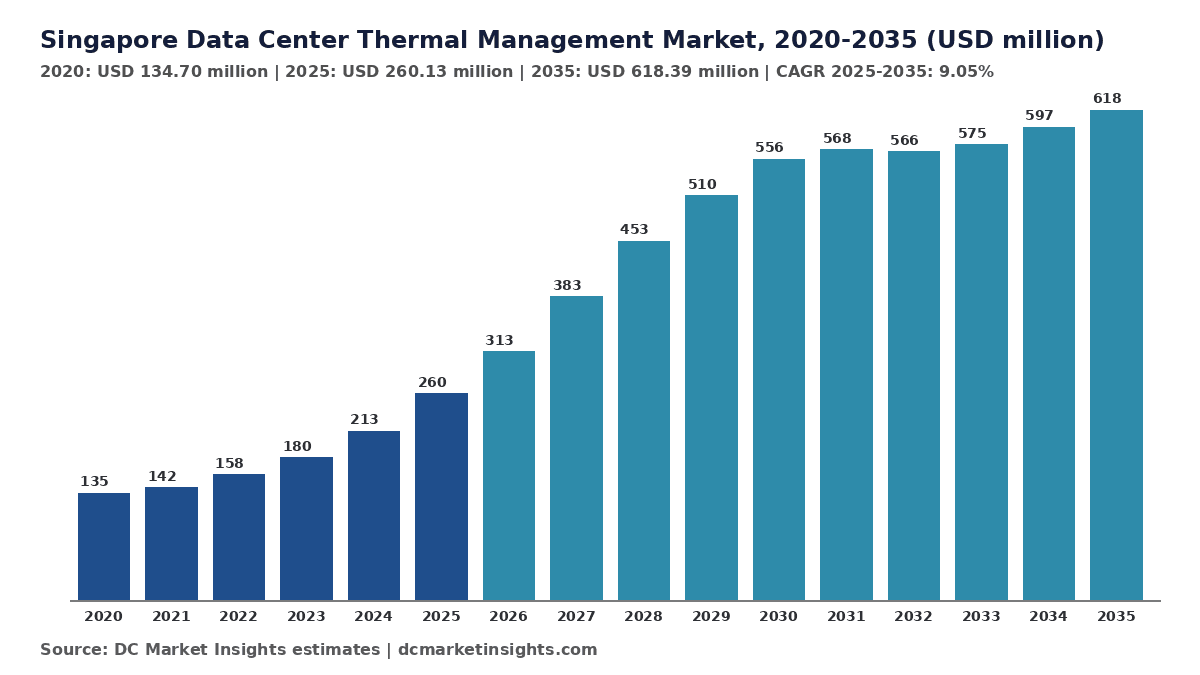
Der Markt für Thermomanagement von Rechenzentren in Singapur wird 2026 auf 313,29 Mio. USD geschätzt und soll bis 2035 auf 618,39 Mio. USD steigen, ausgehend von 260,13 Mio. USD im Jahr 2025; das entspricht einer CAGR von 9,05 % von 2025 bis 2035 (Schätzung von DC Market Insights). Singapur rationiert neue Rechenzentrumsleistung, und seit dem zweiten Data Centre Call for Application (DC-CFA2 bzw. CFA2) muss jedes neu freigegebene Megawatt (MW) bei voller IT-Last eine Power Usage Effectiveness (PUE) von 1,25 oder besser erreichen – eine Hürde, die herkömmliche Luftkühlung im heißen, feuchten Klima Singapurs kaum schafft. Im August 2026 vergab das Economic Development Board (EDB) unter dieser Bedingung 200 MW auf Jurong Island an Digital Realty, Equinix, Keppel Data Centres und ST Telemedia Global Data Centres (STT GDC), wobei Flüssigkeitskühlung ausdrücklich Teil der Auswahl war. Diese Regel verlagert das Geld von Luftbehandlungsgeräten zu Flüssigkeitskreisläufen: Nach Schätzungen von DC Market Insights erreicht das Segment Flüssigkeitskühlsysteme bis 2035 einen Wert von 222,62 Mio. USD bei einem Wachstum von 23,95 % pro Jahr – das schnellste der fünf Kühltechnologien. Das Thermomanagement von Rechenzentren in Singapur umfasst die Ausrüstung, Steuerungen und Dienstleistungen, die Wärme aus den Rechenzentrumshallen Singapurs abführen, von Kälteanlagen und Fan Walls über Direct-to-Chip-Kreisläufe und Meerwasser-Wärmeabfuhr bis hin zu Wartungsverträgen. Die Rechnung für 2025 lautet: 62,50 MW neue Hallen × rund 2,05 Mio. USD Kühlungsanteil pro MW = 128,15 Mio. USD, plus 1.100 MW installierte Leistung × 95.000 USD Service = 104,48 Mio. USD, plus 25 MW Nachrüstungen × 1,10 Mio. USD = 27,50 Mio. USD. Die Region West mit Tuas und Jurong Island ist mit 14,37 % pro Jahr die am schnellsten wachsende Region, weil dort der 700-MW-Rechenzentrumspark Jurong Island liegt.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Thermomanagement von Rechenzentren in Singapur 2026?
DC Market Insights beziffert den Markt für Thermomanagement von Rechenzentren in Singapur 2026 auf 313,29 Mio. USD, 20,44 % über den 260,13 Mio. USD von 2025, da Nxeras 58 MW großes DC Tuas belegt wird und die ersten flüssigkeitsgekühlten Hallen des DC-CFA-Pilotprojekts ausgebaut werden.
- Marktgröße 2025: 260,13 Mio. USD
- Marktgröße 2026: 313,29 Mio. USD
- Marktgröße 2030: 556,50 Mio. USD
- Marktgröße 2035: 618,39 Mio. USD
- CAGR 2025-2035: 9,05 % (unteres Szenario 6,64 %, oberes Szenario 11,14 %)
- Größte Kühltechnologie: Luftseitige Kühlung und Einhausung, 40,00 % der Ausgaben 2025 (104,05 Mio. USD)
- Am schnellsten wachsendes Segment: Flüssigkeitskühlsysteme, 23,95 % pro Jahr auf 222,62 Mio. USD bis 2035
- Führende Region: Ost, 38,00 % der Ausgaben 2025; am schnellsten wachsende Region: West, 14,37 %
- Größter Hub: Tuas, 37,46 Mio. USD im Jahr 2025
- Marktführer: Vertiv, rund 14 % der Ausgaben 2025 (Schätzung von DC Market Insights)
Wie viel geben Rechenzentren in Singapur für Kühlung und Thermomanagement aus?
Rechenzentren in Singapur gaben 2025 insgesamt 260,13 Mio. USD für Thermomanagement aus. Die Größe des Marktes für Thermomanagement von Rechenzentren in Singapur lag 2020 bei 134,70 Mio. USD, erreichte 2025 einen Wert von 260,13 Mio. USD und soll bis 2035 auf 618,39 Mio. USD steigen, bei einer CAGR von 9,05 % im Prognosezeitraum. Zwischen 2020 und 2025 wuchs der Markt um 14,07 % pro Jahr, obwohl das Moratorium von 2019-2022 die Fertigstellungen auf etwa 30-40 MW pro Jahr begrenzte, weil der installierte Bestand von rund 1.100 MW weiterhin Service, Steuerungen und Nachrüstungen einkaufte.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Thermomanagement von Rechenzentren in Singapur 2025 | 260,13 Mio. USD |
| Marktgröße Thermomanagement von Rechenzentren in Singapur 2026 | 313,29 Mio. USD |
| CAGR des Marktes für Thermomanagement von Rechenzentren in Singapur (2025-2035) | 9,05 % |
| Marktgröße Thermomanagement von Rechenzentren in Singapur 2035 | 618,39 Mio. USD |
DC Market Insights schätzt, dass die in Singapur fertiggestellte neue IT-Kapazität von 55 MW im Jahr 2025 auf 130 MW im Jahr 2030 steigt und sich bis 2035 bei 110 MW pro Jahr einpendelt, wodurch der Markt 2030 auf 556,50 Mio. USD anwächst. Nach 2030 verlangsamt sich das Wachstum (von 556,50 Mio. USD auf 618,39 Mio. USD), weil der Park auf Jurong Island bis dahin weitgehend ausgebaut ist und die Leistung, die die Regierung jährlich freigeben kann, gedeckelt bleibt. Auf den hier verwendeten Umfang aus Anlagen und Dienstleistungen entfallen 2025 rund 6,1 % des Rechenzentrumsmarktes in Singapur auf Thermomanagement.
Wichtigste Erkenntnisse:
- 260,13 Mio. USD im Jahr 2025, 313,29 Mio. USD im Jahr 2026 und 618,39 Mio. USD bis 2035, eine CAGR von 9,05 %, weil Singapur neue Kapazität nur in Tranchen von 80-300 MW freigibt.
- Flüssigkeitskühlsysteme steigen bis 2035 von 10,00 % auf 36,00 % der Ausgaben, weil DC-CFA2-Kapazität bei voller Last eine PUE von 1,25 erreichen muss.
- Die Region West steigt von 36,00 % auf 58,00 % der Ausgaben, während der 700-MW-Park auf Jurong Island gebaut wird.
- Der Kühlungsanteil einer neuen Halle in Singapur liegt 2025 nach Schätzungen von DC Market Insights bei rund 2,00 Mio. USD pro MW IT-Last, weil die tropische Wärmeabfuhr größere Kälteanlagen erfordert.
- Die Ausgaben für Service und Nachrüstung am installierten Bestand betragen 131,98 Mio. USD bzw. 50,74 % der Ausgaben 2025, weil rund 1.100 MW älterer Hallen eine PUE von 1,3 anstreben müssen.
Was umfasst das Thermomanagement von Rechenzentren in Singapur?
Das Thermomanagement von Rechenzentren in Singapur umfasst 260,13 Mio. USD an Ausgaben im Jahr 2025 für die Wärmeabfuhr aus Rechenzentrumshallen in Singapur, verteilt auf fünf Kühltechnologien, drei Angebotsarten und vier Rechenzentrumstypen.
Enthalten
- Kälteanlagen, Kühltürme, Trockenkühler und Wärmeabfuhrausrüstung für Rechenzentrumshallen.
- Luftseitige Systeme: Computer Room Air Handler (CRAH), Fan Walls, In-Row-Kühler, Rücktür-Wärmetauscher sowie Warm- oder Kaltgang-Einhausung.
- Flüssigkeitskühlung: Coolant Distribution Units (CDU), Direct-to-Chip-Kühlplattenkreisläufe, Immersionstanks, Verteiler und sekundäre Fluidnetze sowie die bei der Inbetriebnahme eingefüllten dielektrischen Flüssigkeiten.
- Für Rechenzentren errichtete Fernkälte- und Meerwasserkühlungsanschlüsse.
- Thermische Steuerungen: Kühlmodule von Gebäudeleittechnik (BMS), thermische Dashboards für Data Center Infrastructure Management (DCIM), Computational-Fluid-Dynamics-Modellierung (CFD) und KI-gestützte Sollwertoptimierung.
- Planungsberatung, Installation, Inbetriebnahme, Nachrüstungen, Wartung und Managed-Cooling-Verträge.
Nicht enthalten
- Für den Betrieb der Kühlung eingekaufter Strom sowie der Energiestrang (USV, Schaltanlagen, Generatoren).
- Eigene Lüfter und Kühlkörper von Servern, die in IT-Geräten ausgeliefert werden.
- Komfortklimatisierung für Büros in Rechenzentrumsgebäuden.
- Gebäudehülle, Grundstück und IT-Ausrüstung.
Wie die Segmente zusammenpassen
Jeder Dollar wird in jeder der drei Dimensionen (Kühltechnologie, Angebot und Rechenzentrumstyp) genau einmal und in genau einer von fünf Regionen erfasst; jede Aufteilung ergibt 260,13 Mio. USD im Jahr 2025 und 618,39 Mio. USD im Jahr 2035. Die Ausgaben für Neubauten betrugen 2025 insgesamt 128,15 Mio. USD, der Service am installierten Bestand 104,48 Mio. USD und Nachrüstungen für Flüssigkeitskühlung und Einhausung 27,50 Mio. USD.
Warum unterscheiden sich die Schätzungen zum Markt für Thermomanagement von Rechenzentren in Singapur?
Die Schätzungen unterscheiden sich vor allem im Umfang: DC Market Insights beziffert den Markt 2026 auf Basis einer Definition aus Anlagen und Dienstleistungen auf 313,29 Mio. USD, während breitere Zahlen den für die Kühlung verbrauchten Strom, die Komfortkühlung von Büroflächen oder Serverlüfter einrechnen. Allein die Stromrechnung würde ein Mehrfaches der Ausrüstungsausgaben hinzufügen: Ein installierter Bestand von 1.100 MW, bei dem die Kühlung rund 20 % der Anlagenlast ausmacht, verbraucht etwa 1,7 Terawattstunden (TWh) pro Jahr, was zu Singapurer Tarifen über 250 Mio. USD entspricht (Schätzung von DC Market Insights). Der Markt für Rechenzentrumskühlung in Singapur umfasst nur Kühlausrüstung; der hier verwendete Umfang des Thermomanagements ergänzt Steuerungssoftware, Planungsberatung, Managed Services sowie Fernkälte- und Meerwasseranschlüsse. Kleine und mittlere Unternehmen (KMU), die Serverräume und Edge-Standorte betreiben, sind über die Segmente Edge sowie Unternehmen und Behörden enthalten.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Kühlausrüstung (Kältemaschinen, CRAH, CDU, Immersion) | Ja (150,88 Mio. USD im Jahr 2025) | Kern des Marktes |
| Installation, Nachrüstung und Planungsberatung | Ja (44,22 Mio. USD) | Bezahlt für Installation oder Änderung der Wärmeabfuhr |
| Wartung und Managed Cooling | Ja (65,03 Mio. USD) | Wiederkehrende Ausgaben am installierten Bestand |
| Von der Kühlung verbrauchter Strom | Nein | Betriebskosten, keine Ausgaben für Thermomanagement |
| Serverlüfter und Kühlkörper | Nein | Teil der IT-Ausrüstung |
| Komfortkühlung von Büros | Nein | Keine Wärme aus Rechenzentrumshallen |
Strom, Serverlüfter und Komfortkühlung liegen außerhalb des Umfangs, daher fallen Zahlen, die sie einschließen, höher aus als die Schätzung von DC Market Insights.
Was treibt die Nachfrage nach Rechenzentrumskühlung in Singapur im Jahr 2026?
Drei Singapur-spezifische Kräfte treiben den Markt für Thermomanagement von Rechenzentren in Singapur von 260,13 Mio. USD im Jahr 2025 auf 556,50 Mio. USD im Jahr 2030: an Effizienzregeln geknüpfte rationierte Kapazität, ein steigender CO2-Preis und KI-Racks, die sich mit Luft nicht kühlen lassen.
200 MW DC-CFA2-Kapazität auf Jurong Island, vergeben im August 2026
Das EDB teilte im August 2026 vier Betreibern vorläufig 200 MW zu, jeweils 50 MW, und die Ausgewählten verpflichteten sich laut dem EDB-Faktenblatt vom 21. August 2026 zu Flüssigkeitskühlung, 100 % energieeffizienter IT-Ausrüstung und Green Mark Platinum. Beim im Modell angesetzten Kühlungsanteil von 2,30 Mio. USD pro MW für Bauten der Jahre 2028-2030 steht allein diese Kapazität für rund 460 Mio. USD an Ausgaben für Thermomanagement, der Großteil davon verbucht zwischen 2027 und 2031. Keppels 50 MW großes Keppel DC SGP 11 strebt mit Flüssigkeits-, Fernkälte- und Meerwasserkühlung eine PUE unter 1,2 an (Quelle: Keppel-SGX-Meldung, August 2026).
Eine PUE von 1,25 bei voller IT-Last und 1,3 für jede bestehende Halle
DC-CFA2 verlangte von den Bewerbern eine PUE von 1,25 bei 100 % IT-Last und einen Anteil von mindestens 50 % grüner Energie (Quelle: Infocomm Media Development Authority, IMDA, Dezember 2025), und die Green Data Centre Roadmap vom Mai 2024 zielt darauf ab, dass alle Rechenzentren mit einer PUE von 1,3 oder niedriger arbeiten (Quelle: IMDA). DC Market Insights schätzt, dass vor 2015 gebaute Hallen typischerweise über einer PUE von 1,5 liegen; daher setzt das Modell 25 MW Nachrüstungen im Jahr 2025 an, die bis 2030 auf 45 MW pro Jahr steigen, im Wert von 56,25 Mio. USD im Jahr 2030.
Eine CO2-Steuer von 45 S$ pro Tonne ab 2026
Singapur hat seine CO2-Steuer am 1. Januar 2026 von 25 S$ auf 45 S$ pro Tonne Kohlendioxidäquivalent (tCO2e) angehoben und plant bis 2030 50-80 S$, laut dem CO2-Steuerplan des National Climate Change Secretariat. Jeder Anstieg der Betriebstemperatur um 1 °C spart 2 % bis 5 % Kühlenergie (Quelle: IMDA), sodass sich Steuerungen und Sollwertsoftware, die Hallen bei 26 °C halten, mit steigender Steuer schneller amortisieren; das Segment Thermische Steuerung und Überwachungssoftware erreicht bis 2035 einen Wert von 49,47 Mio. USD bei einem Wachstum von 6,64 % pro Jahr.
Welche Kühltechnologien führen Betreiber in Singapur derzeit ein?
Im Markt für Thermomanagement von Rechenzentren in Singapur sind Flüssigkeitskühlung, wärmere Hallen und Meerwasser-Wärmeabfuhr die drei Verschiebungen, die Flüssigkeits- und Fernkältesysteme von 12,00 % der Ausgaben im Jahr 2025 auf 42,00 % bis 2035 bringen.
Singapore Standard (SS) 726:2026, die erste Norm für Flüssigkeitskühlung, die für tropische Rechenzentren verfasst wurde
IMDA und Enterprise Singapore veröffentlichten im August 2026 die Norm SS 726:2026 Liquid Cooling in Tropical Data Centres, die Bodenbelastung, Auslegung von Kühlkreisläufen, Rohrleitungsmaterialien und Fluidqualität abdeckt und festhält, dass Flüssigkeitskühlung den Energieverbrauch von Rechenzentren um mehr als 30 % senken kann (Quelle: Pressemitteilung zur Einführung von SS 726:2026). Nxeras DC Tuas, im Februar 2026 mit 58 MW und einer PUE von 1,25 eröffnet, betreibt Singapurs größte Direct-to-Chip-Installation (Quelle: JTC Corporation, JTC).
Immersionsversuche und die 26-°C-Halle
Keppel und Shell starteten im Mai 2026 ein zwölfmonatiges Testfeld für Immersionskühlung in einem Keppel-Rechenzentrum, wobei Shells Benchmarks eine bis zu 48 % höhere Energieeffizienz als Luftkühlung zeigen (Quelle: Pressemitteilung von Keppel und Shell zur Immersionskühlung). Die Norm SS 697:2023 Tropical Data Centre fordert Betreiber auf, schrittweise zu Betriebstemperaturen von 26 °C und mehr überzugehen (Quelle: IMDA), was die Laufzeit der Kältemaschinen verkürzt und die Nachfrage nach Überwachungssoftware erhöht.
Meerwasser- und Fernkühlung auf Neulandflächen
Keppels schwimmendes Rechenzentrum, seit Anfang 2026 im Bau (Quelle: Keppel-Geschäftsupdate 1Q 2026), nutzt eine geschlossene Meerwasserkühlung, und JTC Corporation und Keppel begannen 2026 mit der Untersuchung thermischer Netze für Anlagen auf Jurong Island (Quelle: EDB). Das Segment Fernkälte und Meerwasserkühlung erreicht bis 2035 einen Wert von 37,10 Mio. USD bei einem Wachstum von 21,71 % pro Jahr von einer kleinen Basis im Jahr 2025 aus.
Welche Herausforderungen bremsen die Kühlungsausgaben von Rechenzentren in Singapur?
Zwei Grenzen halten das Wachstum des Marktes für Thermomanagement von Rechenzentren in Singapur bei 9,05 % pro Jahr statt der 14,07 % von 2020-2025: die Rationierung der Kapazität und die Kosten für den Umbau von Hallen im laufenden Betrieb.
Neue Kapazität wird in Tranchen von 80-300 MW freigegeben
Die installierte Kapazität Singapurs übersteigt 1,4 Gigawatt (GW) in mehr als 70 Rechenzentren (Quelle: Ministry of Digital Development and Information, Februar 2026), doch neue Kapazität kommt nur über Ausschreibungen wie das 80-MW-Pilotprojekt vom Juli 2023 und die 200-MW-Vergabe im Rahmen von DC-CFA2 hinzu, und die Roadmap verspricht kurzfristig mindestens 300 MW (Quelle: Faktenblatt zur Green Data Centre Roadmap). DC Market Insights begrenzt daher die neuen Fertigstellungen nach 2029 auf 110-130 MW pro Jahr, wodurch der Markt zwischen 568,05 Mio. USD im Jahr 2031 und 574,70 Mio. USD im Jahr 2033 abflacht.
Die Nachrüstung laufender Hallen kostet rund 1,10 Mio. USD pro MW
Die Umrüstung einer laufenden luftgekühlten Halle auf Rücktür- oder Direct-to-Chip-Kühlung kostet nach Schätzungen von DC Market Insights 2025 rund 1,10 Mio. USD pro MW, und die Arbeiten müssen schrittweise um Mieter mit Verfügbarkeitsverträgen von 99,99 % herum geplant werden. Keppel DC REIT (ein Real Estate Investment Trust) gab 2025 in seinem Portfolio rund 9,69 Mio. S$ für den Austausch von Transformatoren und die Überholung von Kältemaschinen und dynamischen rotierenden USV-Anlagen (DRUPS) aus (Quelle: Keppel DC REIT Sustainability Report 2025) – ein Zeichen dafür, wie langsam Eigentümer ihre Anlagen erneuern.
Wo liegen die Umsatzchancen im Thermomanagement von Rechenzentren in Singapur?
Flüssigkeitskühlung und Managed Thermal Services fügen dem Markt für Thermomanagement von Rechenzentren in Singapur bis 2035, gemessen an 2025, jährliche Ausgaben von 298,55 Mio. USD hinzu.
Flüssigkeitskühlsysteme: von 26,01 Mio. USD auf 222,62 Mio. USD
CDUs, Kühlplattenkreisläufe und Immersionstanks wachsen um 23,95 % pro Jahr, da DC-CFA2-Hallen und KI-Nachrüstungen sie einsetzen. Johnson Controls brachte im Oktober 2025 seine Silent-Aire-CDU-Reihe in Singapur auf den Markt, mit Kapazitäten von 500 Kilowatt (kW) bis über 10 MW (Quelle: Johnson Controls), und Vertiv vereinbarte im November 2025 die Übernahme des Fluid-Services-Unternehmens PurgeRite für rund 1,0 Mrd. USD (Quelle: Vertiv).
Wartung und Managed Services: von 65,03 Mio. USD auf 166,97 Mio. USD
Flüssigkeitskreisläufe benötigen Fluidproben, Filtration und Spülungen, die Luftsysteme nie brauchten, daher steigt der Anteil von Wartung und Managed Services von 25,00 % auf 27,00 % der Ausgaben. Berater für das Thermomanagement von Rechenzentrumshallen – die Maschinenbauingenieure und CFD-Modellierungsteams, die Luftströmung und Flüssigkeitskreisläufe planen – erhalten nach Schätzungen von DC Market Insights rund 8 % der Ausgaben für Installation und Nachrüstung, also etwa 3,5 Mio. USD im Jahr 2025.
Was kostet Rechenzentrumskühlung pro MW in Singapur?
Das Thermomanagement einer neuen Rechenzentrumshalle in Singapur kostet nach Schätzungen von DC Market Insights 2025 rund 2,00 Mio. USD pro MW IT-Last und steigt bis 2035 auf 2,70 Mio. USD, da Flüssigkeitskreisläufe Luftbehandlungsgeräte ersetzen.
| Preispunkt | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Kühlungsanteil bei Neubauten (Mio. USD pro IT-MW) | 1,60 | 2,00 | 2,45 | 2,70 |
| Service und Steuerungen (Tsd. USD pro installiertem MW und Jahr) | 75 | 95 | 115 | 130 |
| Nachrüstung für Flüssigkeitskühlung oder Einhausung (Mio. USD pro MW) | 0,95 | 1,10 | 1,25 | 1,35 |
Öffentliche Bezugspunkte: Equinix investierte 260 Mio. USD in die 20-MW-Anlage SG6, rund 13 Mio. USD pro MW, sodass die Kühlung mit 2,00 Mio. USD etwa 15 % dieses Budgets ausmacht (Quelle: Equinix, November 2024). Schneider Electric steuerte im März 2026 Kühl- und vorgefertigte Rechenzentrumshallenlösungen im Wert von rund 5 Mio. S$ zum Sustainable Tropical Data Centre Testbed 2.0 bei (Quelle: National University of Singapore). SP Group senkte den Haushaltstarif für Oktober-Dezember 2026 um 10,4 % bzw. 3,32 Cent pro Kilowattstunde (kWh) (Quelle: SP Group), und niedrigere Tarife verlängern die Amortisationszeit von Effizienznachrüstungen.
Welche Regeln und Normen gelten für die Rechenzentrumskühlung in Singapur?
Fünf Regeln prägen den 260,13 Mio. USD großen Markt für Thermomanagement von Rechenzentren in Singapur, und die strengste, eine PUE von 1,25 bei voller Last, gilt für die 200 MW DC-CFA2-Kapazität.
- Green Data Centre Roadmap (IMDA, Mai 2024): mindestens 300 MW zusätzliche Kapazität und ein PUE-Ziel von 1,3 oder niedriger für alle Rechenzentren.
- DC-CFA2-Bedingungen (IMDA und EDB, Dezember 2025): PUE 1,25 bei 100 % IT-Last und mindestens 50 % grüne Energie.
- Norm SS 697:2023 Tropical Data Centre: schrittweiser Übergang zu 26 °C und mehr, 2 % bis 5 % Kühlenergieeinsparung pro 1 °C.
- SS 726:2026 Liquid Cooling in Tropical Data Centres (August 2026): Kreislaufauslegung, Rohrleitungen, Fluidqualität und Überwachung.
- BCA-IMDA Green Mark for Data Centre 2024 (Oktober 2024) und die CO2-Steuer von 45 S$ pro tCO2e ab 2026.
Welches Kühlsegment führt den Markt in Singapur an, und welches wächst am schnellsten?
Im Markt für Thermomanagement von Rechenzentren in Singapur führt Luftseitige Kühlung und Einhausung mit 40,00 % der Ausgaben 2025 (104,05 Mio. USD), und Flüssigkeitskühlsysteme sind mit 23,95 % pro Jahr das am schnellsten wachsende Segment, das luftseitige Systeme bis 2032 überholt.
Nach Kühltechnologie
Kälteanlagen behalten 2035 einen Anteil von 27,00 % der Ausgaben, weil Flüssigkeitskreisläufe in einem Klima von 30 °C die Wärme weiterhin über Kältemaschinen oder Trockenkühler abgeben.
| Kühltechnologie | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kälteanlagen und Wärmeabfuhr | 98,85 | 38,00 % | 166,97 | 5,38 % |
| Luftseitige Kühlung und Einhausung | 104,05 | 40,00 % | 142,23 | 3,17 % |
| Flüssigkeitskühlsysteme | 26,01 | 10,00 % | 222,62 | 23,95 % |
| Fernkälte und Meerwasserkühlung | 5,20 | 2,00 % | 37,10 | 21,71 % |
| Thermische Steuerung und Überwachungssoftware | 26,01 | 10,00 % | 49,47 | 6,64 % |
| Gesamt | 260,13 | 100,00 % | 618,39 | 9,05 % |
Nach Angebot
Ausrüstung macht 58,00 % der Ausgaben 2025 aus; Wartung und Managed Services wachsen mit 9,89 % am schnellsten.
| Angebot | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Ausrüstung | 150,88 | 58,00 % | 346,30 | 8,66 % |
| Installations- und Nachrüstungsdienste | 44,22 | 17,00 % | 105,13 | 9,05 % |
| Wartung und Managed Services | 65,03 | 25,00 % | 166,97 | 9,89 % |
| Gesamt | 260,13 | 100,00 % | 618,39 | 9,05 % |
Nach Rechenzentrumstyp
Colocation hält 56,00 % der Ausgaben 2025; Hyperscale und Cloud wächst mit 11,65 % am schnellsten, da Cloud- und KI-Mieter DC-CFA-Kapazität übernehmen.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation | 145,67 | 56,00 % | 321,56 | 8,24 % |
| Hyperscale und Cloud | 78,04 | 30,00 % | 234,99 | 11,65 % |
| Unternehmen und Behörden | 31,22 | 12,00 % | 49,47 | 4,71 % |
| Edge | 5,20 | 2,00 % | 12,37 | 9,05 % |
| Gesamt | 260,13 | 100,00 % | 618,39 | 9,05 % |
DC Exclusive: Der Singapore Liquid-Cooled Capacity Tracker (7 Projekte, 303 MW)
Sieben namentlich genannte Projekte fügen der Basis des Marktes für Thermomanagement von Rechenzentren in Singapur rund 303 MW flüssigkeits- oder meerwassergekühlte IT-Kapazität hinzu, was zu den Kühlungspreisen von 2026-2030 rund 650 Mio. USD an Ausgaben für Thermomanagement entspricht. Der Tracker und die Matrix Region × Technologie sind ein Modell von DC Market Insights, geschätzt aus 9 Eingangsgrößen (Fertigstellungen nach Jahr, Kühlungsanteil pro MW, Serviceausgaben pro MW, nachgerüstete MW, Nachrüstungspreis, Stilllegungsrate, Buchungsverzögerung, Technologieanteile und Regionalanteile) und mit dem Quellenverzeichnis abgeglichen.
| Projekt | Betreiber | Standort | IT-Kapazität | Kühlkonzept | Status |
|---|---|---|---|---|---|
| DC Tuas | Nxera (Singtel) | Tuas | 58 MW | Direct-to-Chip, PUE 1,25 | Eröffnet im Februar 2026 |
| SG6 | Equinix | Singapur (Standort nicht bekannt gegeben) | 20 MW | Bereit für Flüssigkeitskühlung | Eröffnung Q1 2027 |
| Keppel DC SGP 11 | Keppel Data Centres | Jurong Island | 50 MW | Flüssigkeits-, Fernkälte- und Meerwasserkühlung, PUE unter 1,2 | DC-CFA2, August 2026 |
| DC-CFA2-Campus | ST Telemedia Global Data Centres | Jurong Island | 50 MW | Flüssigkeitskühlung | DC-CFA2, August 2026 |
| DC-CFA2-Campus | Digital Realty | Jurong Island | 50 MW | Höhere Kaltwassertemperaturen | DC-CFA2, August 2026 |
| DC-CFA2-Campus | Equinix | Jurong Island | 50 MW | Flüssigkeitskühlung | DC-CFA2, August 2026 |
| Schwimmendes Rechenzentrum | Keppel | Offshore (Standort nicht bekannt gegeben) | Rund 25 MW | Geschlossene Meerwasserkühlung | Im Bau, 2028 |
Ausgabenmatrix Region × Kühltechnologie, 2025 (Mio. USD, Schätzung von DC Market Insights):
| Region | Kälteanlagen und Wärmeabfuhr | Luftseitige Kühlung und Einhausung | Flüssigkeitskühlsysteme | Fernkälte und Meerwasserkühlung | Thermische Steuerung und Überwachungssoftware | Gesamt |
|---|---|---|---|---|---|---|
| West | 35,59 | 37,46 | 9,37 | 1,87 | 9,37 | 93,65 |
| Ost | 37,56 | 39,54 | 9,88 | 1,98 | 9,88 | 98,85 |
| Zentral | 15,82 | 16,65 | 4,16 | 0,83 | 4,16 | 41,62 |
| Nord | 5,93 | 6,24 | 1,56 | 0,31 | 1,56 | 15,61 |
| Nordost | 3,96 | 4,16 | 1,04 | 0,21 | 1,04 | 10,41 |
Welcher Teil Singapurs führt bei den Kühlungsausgaben für Rechenzentren, und welcher wächst am schnellsten?
Die Region Ost führt den Markt für Thermomanagement von Rechenzentren in Singapur mit 38,00 % der Ausgaben 2025 (98,85 Mio. USD) an, und die Region West ist mit 14,37 % pro Jahr die am schnellsten wachsende Region und erreicht bis 2035 einen Anteil von 58,00 % der Ausgaben, da Jurong Island und Tuas den Großteil der neuen Kapazität aufnehmen.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| West | 93,65 | 36,00 % | 358,67 | 14,37 % |
| Ost | 98,85 | 38,00 % | 148,41 | 4,15 % |
| Zentral | 41,62 | 16,00 % | 61,84 | 4,04 % |
| Nord | 15,61 | 6,00 % | 30,92 | 7,08 % |
| Nordost | 10,41 | 4,00 % | 18,55 | 5,95 % |
West
Von 93,65 Mio. USD im Jahr 2025 auf 358,67 Mio. USD bis 2035 (14,37 % pro Jahr). Tuas, Jurong und Jurong Island. Nxeras 58 MW großes DC Tuas und die gesamten 200 MW DC-CFA2-Kapazität befinden sich hier, und laut JTC Corporation kann der rund 20 Hektar große Park auf Jurong Island bis zu 700 MW Leistung bereitstellen (Quelle: JTC, Oktober 2025).
Ost
Von 98,85 Mio. USD im Jahr 2025 auf 148,41 Mio. USD bis 2035 (4,15 % pro Jahr). In Tampines, Loyang, Changi und Paya Lebar liegen die ältesten Colocation-Campus, darunter die Tampines-Objekte von Keppel DC REIT, sodass die Ausgaben hier überwiegend auf Service und Nachrüstung entfallen.
Zentral
Von 41,62 Mio. USD im Jahr 2025 auf 61,84 Mio. USD bis 2035 (4,04 % pro Jahr). In Genting Lane, Kallang und one-north befinden sich Unternehmens- und Colocation-Hallen auf dicht bebauten städtischen Grundstücken, auf denen Dachflächen für die Wärmeabfuhr knapp sind; Keppel beginnt Mitte 2026 mit Keppel DC SGP 9 in Genting Lane (Quelle: Keppel).
Nord
Von 15,61 Mio. USD im Jahr 2025 auf 30,92 Mio. USD bis 2035 (7,08 % pro Jahr). In Woodlands und den nördlichen Industriegebieten befinden sich mittelgroße Unternehmens- und Behördenhallen.
Nordost
Von 10,41 Mio. USD im Jahr 2025 auf 18,55 Mio. USD bis 2035 (5,95 % pro Jahr). In Serangoon North und Seletar gibt es eine Handvoll Unternehmens- und Edge-Standorte.
Welche Rechenzentrums-Hubs in Singapur geben am meisten für Kühlung aus?
Tuas führt bei den Ausgaben für Thermomanagement von Rechenzentren in Singapur mit 37,46 Mio. USD im Jahr 2025, und Jurong Island ist mit 52,70 % pro Jahr der am schnellsten wachsende große Hub, von 1,87 Mio. USD auf 129,12 Mio. USD bis 2035.
| Rang | Hub | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Tuas | West | 37,46 | 121,95 | 12,53 % |
| 2 | Tampines | Ost | 33,61 | 53,43 | 4,74 % |
| 3 | Jurong East und Jurong West | West | 30,90 | 64,56 | 7,65 % |
| 4 | Loyang | Ost | 29,65 | 44,52 | 4,15 % |
| 5 | Changi | Ost | 25,70 | 38,59 | 4,15 % |
| 6 | Kranji und Lim Chu Kang | West | 23,41 | 43,04 | 6,28 % |
| 7 | Genting Lane und Kallang | Zentral | 18,73 | 29,68 | 4,71 % |
| 8 | one-north und Ayer Rajah | Zentral | 16,65 | 23,50 | 3,51 % |
| 9 | Woodlands | Nord | 10,93 | 21,64 | 7,08 % |
| 10 | Paya Lebar | Ost | 9,88 | 11,87 | 1,85 % |
| 11 | Serangoon North | Nordost | 5,72 | 10,20 | 5,95 % |
| 12 | Jurong Island | West | 1,87 | 129,12 | 52,70 % |
Die 12 Hubs vereinen 244,51 Mio. USD der 2025 ausgegebenen 260,13 Mio. USD; kleinere Standorte machen den Rest aus. Der Markt für KI-Rechenzentren in Singapur zeigt dieselbe Verlagerung nach Westen bei KI-Hallen.
Wie könnte sich die Prognose 2035 für die Rechenzentrumskühlung in Singapur ändern? Drei Szenarien
Der Markt für Thermomanagement von Rechenzentren in Singapur liegt 2035 je nachdem, wie viel Leistung Singapur nach dem Park auf Jurong Island freigibt, zwischen 494,71 Mio. USD und 748,25 Mio. USD, um das Basisszenario von 618,39 Mio. USD herum.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Was sich ändert |
|---|---|---|---|
| Unteres Szenario | 494,71 | 6,64 % | Keine Kapazitätsausschreibung nach DC-CFA2; Fertigstellungen sinken auf 80 MW pro Jahr |
| Basisszenario | 618,39 | 9,05 % | 110-130 MW pro Jahr; Flüssigkeitskühlung 36 % der Ausgaben |
| Oberes Szenario | 748,25 | 11,14 % | Eine dritte Ausschreibung über 300 MW plus Importe grüner Energie; Flüssigkeitskühlung über 45 % |
Wer sind die führenden Unternehmen für Thermomanagement von Rechenzentren in Singapur, und wie hoch ist ihr Anteil?
Die fünf größten Anbieter halten 2025 rund 52 % des Marktes für Thermomanagement von Rechenzentren in Singapur, wobei Vertiv auf rund 14 % kommt – nach Schätzungen von DC Market Insights auf Basis der in Singapurer Hallen installierten Ausrüstung und angekündigter Projektaufträge.
- Vertiv
- Schneider Electric (mit Motivair)
- Daikin (Daikin Applied)
- Trane Technologies (mit LiquidStack)
- Johnson Controls (Silent-Aire)
- Carrier
- STULZ
- Mitsubishi Electric
- Rittal
- Kaer
- Keppel (Fernkälte und Meerwasserkühlung)
- Shell (Immersionsflüssigkeiten)
- Delta Electronics
Die Flüssigkeitskühlung treibt die Konsolidierung des Feldes voran: Schneider Electric schloss im Februar 2025 den Erwerb einer 75-%-Beteiligung an Motivair ab (Quelle: Schneider Electric), Daikin Applied vereinbarte im August 2025 die Übernahme von DDC Solutions (Quelle: Daikin Applied), und Trane Technologies kaufte im ersten Quartal 2026 die restlichen Anteile an LiquidStack (Quelle: Trane Technologies 10-Q). Kaer, ein Singapurer Anbieter von Cooling-as-a-Service, verkauft Kühlung auf kWh-Basis statt als Ausrüstung, und Keppel verbindet den Besitz von Rechenzentren mit Fernkälte. Der Markt für Präzisionsklimatisierung in Rechenzentren liefert das globale Bild für luftseitige Geräte.
Was hat sich bei der Rechenzentrumskühlung in Singapur 2025 und 2026 verändert?
Für das Thermomanagement von Rechenzentren in Singapur haben sechs datierte Ereignisse seit Oktober 2025 mindestens 303 MW neue Kapazität in Singapur auf Flüssigkeits- oder Meerwasserkühlung ausgerichtet.
- Im Oktober 2025 brachte Johnson Controls seine Silent-Aire-Coolant-Distribution-Units in Singapur auf den Markt, von 500 kW bis über 10 MW (Quelle: Johnson Controls).
- Im Dezember 2025 eröffneten IMDA und EDB DC-CFA2 für mindestens 200 MW, mit einer PUE von 1,25 bei voller IT-Last (Quelle: IMDA).
- Im Februar 2026 eröffnete Nxera das 58 MW große DC Tuas mit Direct-to-Chip-Flüssigkeitskühlung und einer PUE von 1,25 (Quelle: JTC Corporation).
- Im März 2026 trat Schneider Electric mit Lösungen im Wert von rund 5 Mio. S$ dem Sustainable Tropical Data Centre Testbed 2.0 bei (Quelle: National University of Singapore).
- Im April 2026 kündigten Keppel und Shell ein zwölfmonatiges Testfeld für Immersionskühlung ab Mai 2026 an (Quelle: Keppel).
- Im August 2026 vergab das EDB 200 MW auf Jurong Island an Digital Realty, Equinix, Keppel Data Centres und STT GDC, und Singapur veröffentlichte SS 726:2026 für Flüssigkeitskühlung (Quelle: EDB; Enterprise Singapore).
Wie hat DC Market Insights das Modell für das Thermomanagement von Rechenzentren in Singapur erstellt? (Methodik)
Das Modell verbucht die Hälfte der Kühlungsausgaben jeder Halle im Jahr ihrer Fertigstellung und die Hälfte im Vorjahr: 27,50 MW × 2,00 Mio. USD plus 35,00 MW × 2,09 Mio. USD ergeben 128,15 Mio. USD für 2025; hinzu kommen 104,48 Mio. USD für Service und Steuerungen auf rund 1.100 MW installierter IT-Last (95.000 USD pro MW) und 27,50 Mio. USD für Nachrüstungen (25 MW × 1,10 Mio. USD). Die Fertigstellungen betragen 35 MW (2020), 55 MW (2025), 130 MW (2030) und 110 MW (2035); 1 % des installierten Bestands wird jedes Jahr stillgelegt; der Bestand beginnt 2020 bei 960 MW, im Einklang mit den 1.000 MW IT-Kapazität, die die Regierung für 2021 gemeldet hat (Quelle: Ministry of Trade and Industry). Die Anteile nach Technologie, Angebot, Typ und Region werden für 2025 und 2035 festgelegt, interpoliert und ergeben in jedem Jahr die Gesamtsumme.
Drei Plausibilitätsprüfungen:
- Obergrenze 1: Das Modell fügt im Zeitraum 2026-2030 515 MW IT-Kapazität hinzu, innerhalb der 300-MW-Tranche der Roadmap plus 200 MW aus DC-CFA2 und dem 80-MW-Pilotprojekt (580 MW).
- Obergrenze 2: Die Neubaukühlung von 128,15 Mio. USD im Jahr 2025 entspricht rund 19 % des Anlagenbudgets von etwa 660 Mio. USD für 55 MW bei 12 Mio. USD pro MW.
- Untergrenze: Allein Nxeras 58 MW großes DC Tuas impliziert bei 1,60-2,00 Mio. USD pro MW Kühlungsausgaben von 93-116 Mio. USD im Zeitraum 2024-2026, unterhalb der im Modell angesetzten 387,35 Mio. USD an Neubauausgaben in diesen Jahren.
Vollständiger Ansatz: Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Enthaltene und ausgeschlossene Elemente
- 1.3Wie die Segmente zusammenpassen
- 1.4Warum sich die Schätzungen zum Markt für Thermomanagement von Rechenzentren in Singapur unterscheiden
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: Neue MW × Kühlungsanteil pro MW + installierte MW × Service
- 2.2Plausibilitätsprüfungen
- 2.3Quellenverzeichnis
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Wichtigste Erkenntnisse
- 04Marktdynamik
- 4.1Treiber: 200 MW DC-CFA2-Kapazität auf Jurong Island
- 4.2Treiber: PUE 1,25 bei voller IT-Last und 1,3 für bestehende Hallen
- 4.3Treiber: CO2-Steuer von 45 S$ pro Tonne
- 4.4Trend: Norm SS 726:2026 für Flüssigkeitskühlung
- 4.5Trend: Immersionsversuche und die 26-°C-Halle
- 4.6Trend: Meerwasser- und Fernkühlung
- 4.7Herausforderung: Freigabe von Kapazität in Tranchen
- 4.8Herausforderung: Nachrüstungskosten in laufenden Hallen
- 4.9Chance: Flüssigkeitskühlsysteme
- 4.10Chance: Wartung und Managed Services
- 05Preise
- 5.1Kühlungskosten pro MW, 2020-2035
- 5.2Öffentliche Preisbezugspunkte
- 06Normen und Regulierung
- 6.1Green Data Centre Roadmap
- 6.2DC-CFA2-Bedingungen
- 6.3Norm SS 697:2023 Tropical Data Centre
- 6.4SS 726:2026 Liquid Cooling in Tropical Data Centres
- 6.5Green Mark for Data Centre 2024 und CO2-Steuer
- 07Marktsegmentierung nach Kühltechnologie
- 7.1Kälteanlagen und Wärmeabfuhr
- 7.2Luftseitige Kühlung und Einhausung
- 7.3Flüssigkeitskühlsysteme
- 7.4Fernkälte und Meerwasserkühlung
- 7.5Thermische Steuerung und Überwachungssoftware
- 08Marktsegmentierung nach Angebot
- 8.1Ausrüstung
- 8.2Installations- und Nachrüstungsdienste
- 8.3Wartung und Managed Services
- 09Marktsegmentierung nach Rechenzentrumstyp
- 9.1Colocation
- 9.2Hyperscale und Cloud
- 9.3Unternehmen und Behörden
- 9.4Edge
- 10DC Exclusive: Singapore Liquid-Cooled Capacity Tracker
- 10.1Tracker mit sieben Projekten (303 MW)
- 10.2Ausgabenmatrix Region × Kühltechnologie, 2025
- 11Regionalanalyse
- 11.1West
- 11.2Ost
- 11.3Zentral
- 11.4Nord
- 11.5Nordost
- 12Top 12 Rechenzentrums-Hubs
- 12.1Tuas
- 12.2Tampines
- 12.3Jurong East und Jurong West
- 12.4Loyang
- 12.5Changi
- 12.6Kranji und Lim Chu Kang
- 12.7Genting Lane und Kallang
- 12.8one-north und Ayer Rajah
- 12.9Woodlands
- 12.10Paya Lebar
- 12.11Serangoon North
- 12.12Jurong Island
- 13Prognoseszenarien
- 13.1Unteres Szenario
- 13.2Basisszenario
- 13.3Oberes Szenario
- 14Wettbewerbslandschaft
- 14.1Vertiv
- 14.2Schneider Electric (mit Motivair)
- 14.3Daikin (Daikin Applied)
- 14.4Trane Technologies (mit LiquidStack)
- 14.5Johnson Controls (Silent-Aire)
- 14.6Carrier
- 14.7STULZ
- 14.8Mitsubishi Electric
- 14.9Rittal
- 14.10Kaer
- 14.11Keppel (Fernkälte und Meerwasserkühlung)
- 14.12Shell (Immersionsflüssigkeiten)
- 14.13Delta Electronics
- 15Jüngste Entwicklungen
- 15.1Ereignisse 2025
- 15.2Ereignisse 2026
- Abb. 1Marktgröße Thermomanagement von Rechenzentren in Singapur, 2020-2035 (Mio. USD)
- Tabelle 1Berichtsattribute
- Tabelle 2Vergleich des Umfangs
- Tabelle 3Kühlungskosten pro MW, 2020-2035
- Tabelle 4Markt nach Kühltechnologie, 2025 und 2035
- Tabelle 5Markt nach Angebot, 2025 und 2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Singapore Liquid-Cooled Capacity Tracker
- Tabelle 8Ausgabenmatrix Region × Kühltechnologie, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Hubs, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
313,29 Mio. USD im Jahr 2026, ein Plus von 20,44 % gegenüber 260,13 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 618,39 Mio. USD steigen, eine CAGR von 9,05 % ab 2025, da flüssigkeitsgekühlte Kapazität auf Jurong Island gebaut wird.
260,13 Mio. USD an Ausgaben im Jahr 2025 für die Wärmeabfuhr aus Rechenzentrumshallen in Singapur: Kälteanlagen, Luftbehandlungsgeräte und Einhausung, Flüssigkeitskühlung, Fernkälte und Meerwasserkühlung, Software für thermische Steuerung, Planung, Installation und Wartung. Strom für die Kühlung und Serverlüfter sind nicht enthalten.
9,05 % pro Jahr von 2025 bis 2035, von 260,13 Mio. USD auf 618,39 Mio. USD, nach 14,07 % pro Jahr im Zeitraum 2020-2025. Das Wachstum wird dadurch begrenzt, wie viel Leistung Singapur über Ausschreibungen wie die 200 MW von DC-CFA2 freigibt.
Flüssigkeitskühlsysteme mit 23,95 % pro Jahr, von 26,01 Mio. USD im Jahr 2025 auf 222,62 Mio. USD bis 2035, weil DC-CFA2-Kapazität bei voller IT-Last eine PUE von 1,25 erreichen muss und SS 726:2026 nun Regeln für Flüssigkeitskühlung festlegt.
Rund 2,00 Mio. USD pro MW IT-Last für eine neue Halle im Jahr 2025, steigend auf 2,70 Mio. USD bis 2035, nach Schätzungen von DC Market Insights. Die Nachrüstung einer laufenden Halle kostet rund 1,10 Mio. USD pro MW, der Service rund 95.000 USD pro MW und Jahr.
Die Region West mit 14,37 % pro Jahr, von 93,65 Mio. USD im Jahr 2025 auf 358,67 Mio. USD bis 2035, weil Tuas und der 700-MW-Rechenzentrumspark Jurong Island den Großteil der neuen Kapazität aufnehmen. Die Region Ost führt 2025 mit 38,00 %.
Rund 52 % der Ausgaben 2025 entfallen auf die fünf größten Anbieter, angeführt von Vertiv mit rund 14 % (Schätzung von DC Market Insights), gefolgt von Schneider Electric, Daikin, Trane Technologies und Johnson Controls; auch Carrier, STULZ, Kaer und Keppel sind aktiv.
Rund 3,5 Mio. USD der Ausgaben 2025, etwa 8 % der Installations- und Nachrüstungsarbeiten, gehen an Berater, die Luftströmungen mit Computational Fluid Dynamics modellieren, Kältemaschinen dimensionieren und Flüssigkeitskreisläufe so auslegen, dass PUE 1,25 und SS 726:2026 erfüllt werden.
Umfang: DC Market Insights zählt 313,29 Mio. USD an Ausrüstung, Steuerungen und Dienstleistungen im Jahr 2026. Breitere Zahlen rechnen Strom für die Kühlung (über 250 Mio. USD pro Jahr), Komfortkühlung von Büros oder Serverlüfter ein, die hier ausgeschlossen sind.
Fünf: das PUE-Ziel von 1,3 der Green Data Centre Roadmap, die PUE 1,25 bei voller Last und 50 % grüne Energie von DC-CFA2, SS 697:2023 für 26-°C-Hallen, SS 726:2026 für Flüssigkeitskühlung sowie eine CO2-Steuer von 45 S$ pro Tonne ab 2026.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.