
データセンター液体冷却市場 規模・シェア・2035年までの予測
市場の概要
データセンター液体冷却市場の規模は2025年にUSD 5,800.0百万で、年平均成長率(CAGR)16.79%で拡大し、2035年までにUSD 27.40十億に達すると予測されています。 North Americaが市場の44.8%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月6日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場促進要因
- 04市場トレンド
- 05市場の課題
- 06市場機会
- 07価格分析
- 08規格と規制
- 09市場セグメンテーション
- 10Dc独自分析:技術×購入者マトリクス
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- 16掲載企業
地域別インサイト
- North America44.8%
- Asia Pacific27.1%
- Europe19.2%
- Latin America4.4%
- Middle East and Africa4.5%
掲載企業
- Vertiv
- Eaton (Boyd Thermal)
- Schneider Electric (Motivair)
- CoolIT Systems (Ecolab)
- nVent
- Trane Technologies (LiquidStack)
- Daikin Applied (Chilldyne)
- Delta Electronics
- Asia Vital Components (AVC)
- Auras Technology
- Supermicro
- Submer
- Iceotope
- Accelsius
- Green Revolution Cooling (GRC)
- Corintis
詳細分析
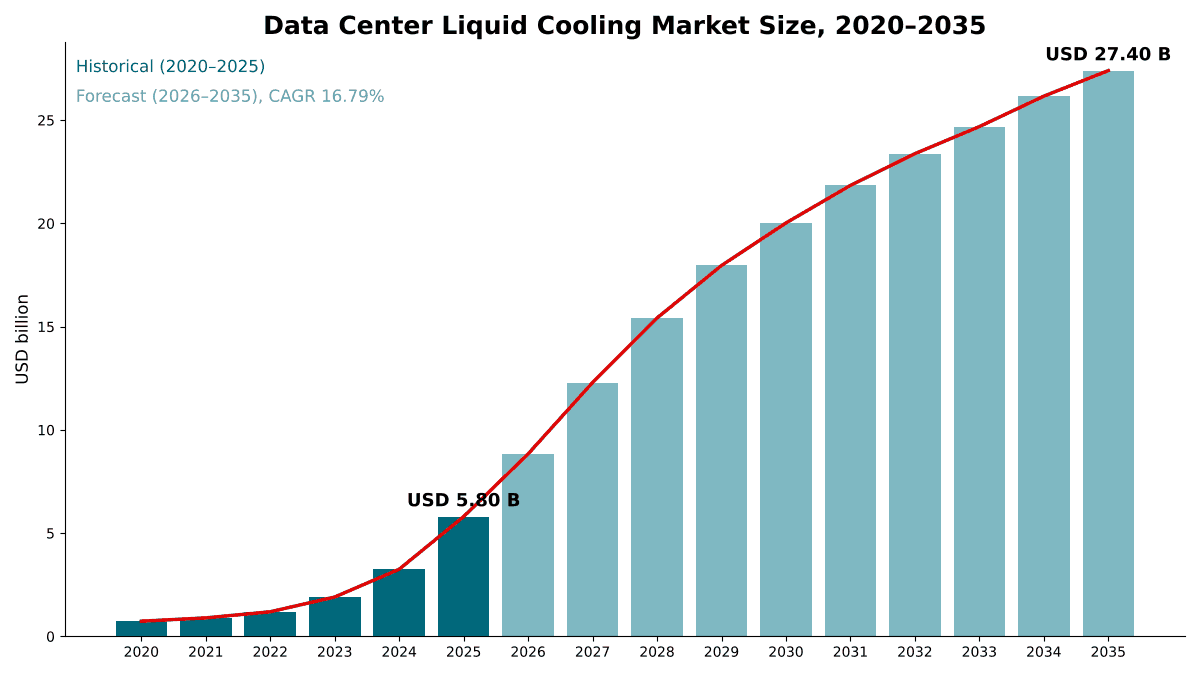
データセンター液体冷却市場は2026年に88.4億米ドルと評価され、2025年の58.0億米ドルから2035年には274.0億米ドルに達すると予測されており、2025年から2035年までのCAGRは16.79%です(DC Market Insights推計)。この市場の資金の流れを左右するのはラック電力です。NVIDIA GB200 NVL72ラックは72基のBlackwell GPUを1つの液冷ユニットに統合しており、この密度では空気で熱を運び去ることができません。そのため、こうしたラック向けに建設されるすべてのホールは、最初のサーバーが届く前にコールドプレート、冷却液分配ユニット(CDU)、マニホールドを購入します(出典:NVIDIA)。機器メーカーはこの地位を得るために対価を支払ってきました。Eatonは2026年3月にBoyd Thermalの95.5億米ドルでの買収を完了し(出典:Eaton四半期報告書)、Ecolabは2026年7月にCoolIT Systemsの47.5億米ドルでの買収を完了しました(出典:Ecolab四半期報告書)。これにより、コールドプレート大手3社のうち2社が産業グループの傘下に入りました。DC Market Insightsは、2025年に発注された液冷対応AI容量が2026年に艤装されるため、2026年の市場規模は2025年比52.30%増加すると見込んでいます。
データセンター液体冷却市場は、空気ではなく液体でサーバーから熱を除去する機器、流体、サービスを対象とします。具体的には、ダイレクト・トゥ・チップ方式のコールドプレート、冷却液分配ユニット(CDU)、ラック内マニホールド、リアドア熱交換器、液浸タンク、冷却液、およびそれらの稼働を支える設置・流体管理作業です。2025年の市場規模58.0億米ドルは建設量そのものから積み上げています。約2.94 GWの新規液冷AI容量に1 MW当たり約158万米ドルの液冷機器を掛けると46.5億米ドル、約0.98 GWの液冷された従来型および高性能コンピューティング(HPC)容量に1 MW当たり55万米ドルを掛けると5.382億米ドルが加わり、約15.9 GWの液冷設置ベースに対するサービスと流体が6.1961億米ドルを加えます。
主要市場統計:2026年のデータセンター液体冷却支出はどの程度の規模か?
データセンター液体冷却支出は2026年に88.4億米ドルに達し、2025年より30.3億米ドル増加します(DC Market Insights推計)。
- 2025年の市場規模:58.0億米ドル。
- 2026年の市場規模:88.4億米ドル、2025年比52.30%増。
- 2030年の市場規模:200.2億米ドル。
- 2035年の市場規模:274.0億米ドル。
- 2025~2035年のCAGR:基本ケースで16.79%。2035年の市場規模は221.4億米ドル(低位ケース)から322.2億米ドル(高位ケース)の範囲。
- 最大の技術:ダイレクト・トゥ・チップ冷却、2025年支出の71.4%(41.4億米ドル)。
- 最も成長の速いセグメント:150 kW超のラック、年率38.75%で成長し、2025年支出の8.8%から2035年には49.3%へ。技術別では二相冷却が年率23.42%で最速。
- 首位地域:北米、2025年支出の44.8%。最も成長の速い地域:中東・アフリカ、年率19.79%。
- 最大の国:米国、2025年に23.2億米ドル。主要国の中ではインドが年率22.77%で最も速く成長。
- 市場リーダー:Boyd Thermal(Eaton)、Vertiv、CoolIT Systems(Ecolab)、2026年に合計約38%(DC Market Insights推計)。
エグゼクティブサマリー:2025年に液冷支出が78%急増したのはなぜか?
世界のデータセンター液体冷却市場規模は2020年に7.3626億米ドルと評価され、2025年に58.0億米ドルに達し、予測期間中のCAGR 16.79%で2035年には274.0億米ドルに達すると見込まれています。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター液体冷却市場規模 2025年 | 58.0億米ドル |
| データセンター液体冷却市場規模 2026年 | 88.4億米ドル |
| データセンター液体冷却市場 CAGR | 16.79% |
| データセンター液体冷却市場規模 2035年 | 274.0億米ドル |
市場は2020年から2025年にかけて年率51.12%で成長し、NVIDIAのGB200 NVL72のような液冷ラックスケールのグラフィックス処理装置(GPU)システムが量産展開に移行したことで、2025年だけで2024年比78.4%増加しました。2025年から2035年の成長率が年率16.79%に鈍化するのは、2030年までに液冷がAIホールの標準となり(新規AI容量の94%)、それ以降は容量の追加、MW当たりコストの低下、そしてDC Market Insightsが2035年までに約156 GWに達すると見込む設置ベースに対するサービス事業によって市場が成長するためです。
市場範囲:液冷はどこまでで、施設冷却はどこから始まるのか?
データセンター液体冷却市場は、データホール内の液体ループでIT機器から熱を運び去るあらゆる製品とサービスを対象とし、初回販売時の名目米ドルで評価しています(2025年に58.0億米ドル)。
対象範囲。ダイレクト・トゥ・チップ方式のコールドプレートとそれに供給するラック内ハードウェア(マニホールド、ホース、クイックディスコネクト)、あらゆるタイプの冷却液分配ユニット(ラック内、列内、液体-空気サイドカーユニット)、リアドア熱交換器、単相および二相の液浸タンク、二相ダイレクト・トゥ・チップ蒸発器、水グリコールおよび誘電性冷却液、ならびにサービス(テクノロジー冷却ループの設計、設置、試運転、フラッシング、ろ過、流体試験、保守)。
対象外。ホワイトスペース外の施設排熱設備(チラー、冷却塔、ドライクーラー)、コンピュータルーム空調機(CRAH)その他の空冷機器、サーバーやGPU自体、CDU上流の建物配管、およびデータセンター事業者の資産に含まれない暗号資産マイニング用液浸ファーム。施設側の冷却は当社のデータセンター熱管理市場レポートで扱っており、より広範なデータセンター冷却市場レポートは、ここで算定する液体ループに空冷、チラー、暖房・換気・空調(HVAC)設備を加えたものです。2025年の液冷合計58.0億米ドルはその広範な市場の液体部分であり、それに上乗せされるものではありません。
エッジサイト、サーバーメーカー、シャーシ液浸。液冷式エッジエンクロージャーやマイクロデータセンターは、液体ループでIT機器を冷却する場合に対象となりますが、ほとんどのエッジラックの消費電力は30 kW未満であるため、58.0億米ドルに占める割合は小さいです。WiwynnやSupermicroなどのサーバーメーカーが工場で取り付けるコールドプレートは、冷却ハードウェアの価値で一度だけ計上されるため、コールドプレート統合済みで出荷されたラックは、事業者がCDUを追加しても再計上されません。LiquidCool Solutionsなどのサプライヤーによる密閉シャーシ液浸は単相液浸冷却(2025年に6.3253億米ドル)に含まれます。施設の水処理薬品や機械室のHVAC機器は対象外ですが、テクノロジー冷却ループ内の冷却液ろ過と流体試験はサービスの一部です。
市場促進要因:AIラックはなぜ新設ホールに液冷を強いるのか?
AIラックにより、2025年の液冷支出は1 MW当たり158万米ドルに上昇しています。データセンター液体冷却市場の成長の大部分は3つの促進要因で説明できます。空冷では冷却できないAIラック、2030年までのデータセンター電力需要の倍増、そして自社のアクセラレーター向けに液冷を大規模展開するようになったハイパースケール事業者です。
ラックスケールAIシステムが液冷支出を1 MW当たり158万米ドルに押し上げる
NVIDIAのGB200 NVL72は、36基のGrace CPUと72基のBlackwell GPUをラックスケールの液冷設計で接続します。NVIDIAによれば、H100の空冷インフラと比べ、GB200は同じ電力で25倍の性能を提供しつつ水消費量を削減します。DC Market Insightsは、2025年のAIホールの液冷コンテンツを1 MW当たり158万米ドルと推計しており、これは従来型ホールで液冷が空冷を補完する場合の1 MW当たり55万米ドルのほぼ3倍です。NVIDIAは、2027年のKyberラックスケールシステムに合わせて800 VDCデータセンターの本格生産を計画しており、これはIT負荷1 MWのラックに向けた一歩です。各コールドプレートをCDUにつなぐラック内配管は、当社のデータセンター液体冷却マニホールド市場レポートで算定しています。
データセンターの電力使用量は2030年までに約945 TWhへ倍増する見通し
国際エネルギー機関(IEA)は、データセンターが2024年に約415テラワット時(TWh)、世界の電力の約1.5%を使用したと推計し、2030年までに消費量が2倍以上の約945 TWhに達すると見込んでいます。米国では、エネルギー省がデータセンターは2023年に総電力の約4.4%を使用し、2028年までに6.7%から12%を使用する可能性があると報告しています。DC Market Insightsは、毎年追加される液冷容量が2025年の3.91 GWから2030年に13.78 GW、2035年に19.03 GWに増加するとモデル化しています。
ハイパースケーラーがギガワット規模で液冷を展開
Googleは、過去7年間に2,000以上のTPU Podでギガワット規模の液冷を展開し、稼働率は約99.999%だとしています。Amazon Web Services(AWS)は、Blackwellを大規模展開した最初の液冷ハードウェアプラットフォームと説明しており、自社のIn-Row Heat Exchanger(IRHX)で冷却しています。DC Market Insightsのモデルでは、ハイパースケールデータセンターが2025年の液冷支出の27.4億米ドル、すなわち47.3%を占め、その比率は2035年までに50.4%に上昇します。
市場トレンド:単相コールドプレートの次に来るものは何か?
データセンター液体冷却市場は、チップパッケージ内部での冷却、二相冷却液、そして空冷ホールに液冷ラックを追加できる液体-空気ユニットへと向かっています。
マイクロ流体冷却が冷却液をチップパッケージ内へ
Microsoftは2025年9月に報告し、チップ内マイクロ流体冷却のラボ規模試験で、ワークロードと構成に応じてコールドプレートより最大3倍効率よく熱を除去し、GPU内部のシリコンの最大温度上昇を65%低減したとしました。DC Market Insightsはマイクロ流体冷却をダイレクト・トゥ・チップセグメントに含めており、同セグメントの年間成長率を17.77%とモデル化しています。
チップ電力の上昇に伴い二相冷却が投資家を獲得
二相システムは、チップで低圧流体を沸騰させ、別の場所で蒸気を凝縮させるもので、単相の水よりも流量当たりより多くの熱を運びます。二相ダイレクト・トゥ・チップのサプライヤーであるAccelsiusは、Johnson ControlsとLegrandを投資家に数えています。DC Market Insightsのモデルでは、ダイレクト・トゥ・チップと液浸を合わせた二相冷却は2025年に1.1026億米ドル規模で、年率23.42%と最も成長の速い技術です。
液体-空気ユニットが空冷ホールの橋渡しに
MetaのGB200ベースのCatalina設計は、空気補助型液冷サイドカーラックを用いて20 kWの空冷ホールで120 kWのコンピュートラックを稼働させており、AWSは自社のIRHXユニットでBlackwell展開を冷却しています。DC Market Insightsは液体-空気ユニットを15.0億米ドル、2025年支出の25.8%と推計していますが、新設ホールが当初から施設水ループを前提に設計されるようになるため、その比率は2035年までに13.1%に低下すると見込んでいます。
市場の課題:多くの事業者がいまだに空冷ラックを運用しているのはなぜか?
既存施設の大半におけるラック密度の低さと、フッ素系流体の段階的廃止は、DC Market Insightsが新設AIホール以外でデータセンター液体冷却市場の成長を鈍らせると見込む2つの制約です。
事業者の80%超がいまだに30 kW超のラックを運用していない
2025年のデータセンター事業者を対象とした世界調査では、最頻ラック密度の平均は8.3 kWからわずかに上昇してほぼ9 kWに達し、80%を超える事業者が30 kW超のラックを持っていないことがわかりました。そのため、DC Market Insightsのモデルではエンタープライズデータセンターの成長は年率13.25%にとどまります。クイックディスコネクト、CDU制御、冷却液仕様の標準化の欠如は、複数サプライヤーを混在させる事業者の設計コストを増やしており、これがリアドア熱交換器が2025年支出の15.8%を依然として占める理由の一つです。
PFAS撤退で二相流体の選択肢が狭まる
3Mは、ペルフルオロアルキル化合物およびポリフルオロアルキル化合物(PFAS)の製造から撤退し、製品ポートフォリオ全体でPFASの使用を中止することを約束しています。DC Market Insightsは、この撤退により一部の二相液浸システムで使われるフッ素系流体の選択肢が狭まると推計しており、2035年には単相液浸が市場の10.4%を維持する一方、二相液浸は二相冷却セグメント内の小さなニッチにとどまると見込んでいます。
市場機会:試運転後の冷却液ループで収益を得るのは誰か?
年率21.10%で成長する流体管理サービスが最大の新規収益源です。DC Market Insightsのモデルでは、年率38.75%で成長する150 kW超のラックが2番目です。
サービスは2035年までに59.5億米ドルに成長
すべての液体ループは、その耐用期間を通じてフラッシング、ろ過、流体試験、漏洩対応を必要とします。Vertivは2025年11月、流体管理サービスの専門企業PurgeRiteを現金約10億米ドルと最大2.5億米ドルの追加対価で買収することに合意し(出典:Vertivプレスリリース)、2026年9月にはアイルランドの流体管理企業King Environmental Servicesの買収に合意しました(出典:Vertiv発表)。DC Market Insightsは、サービスを2025年に8.7625億米ドル、2035年に59.5億米ドルと推計しており、その時点で市場の21.7%に達します。
150 kW超のラックが支出の49.3%に到達
150 kW超のラックは2025年に液冷支出の8.8%を占め、2035年までに49.3%に達すると予測され、CAGRは38.75%です。こうしたラック向けのポンプは、当社のデータセンター冷却CDUポンプ市場レポートで扱っています。排熱再利用は2つ目の機会です。ドイツは新設データセンターに対し、エネルギーの再利用比率を段階的に引き上げることを義務付けており、DC Market Insightsは温水液体ループがその熱の主な供給源になると見込んでいます。
価格:データセンター液体冷却のMW当たりコストはいくらか?
2025年、AIホールはIT負荷1 MW当たり約158万米ドルを液冷に支出し、液冷を追加する従来型またはHPCホールは1 MW当たり約55万米ドルを支出します。これらはDC Market Insightsの推計で、コールドプレート、ラック内ハードウェア、CDU、リアドア、タンク、冷却液の初回充填を含み、施設排熱設備は含みません。
| MW当たり液冷支出(100万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| AIホール(液冷) | 1.35 | 1.58 | 1.36 | 1.17 |
| 液冷を備えた従来型またはHPCホール | 0.52 | 0.55 | 0.59 | 0.62 |
| 設置済み1 MW当たり年間サービス・流体 | 0.036 | 0.039 | 0.042 | 0.045 |
| 新規AI容量に占める液冷の比率 | 40% | 70% | 94% | 97% |
AIホールのMW当たり支出は2025年にピークを迎え、CDUの大型化とラック密度の上昇がコールドプレート数の増加を上回るため、年約3%低下します。高密度ラックでは、1台のCDUと1組の施設接続をより多くのコンピュートで共有するためです。
規格と規制:データセンター液体冷却を形作るルールは何か?
データセンター液体冷却を形作るルールは4つあります。ASHRAEの水温クラス、Open Compute Project(OCP)のハードウェア仕様、欧州のエネルギー報告規則、そしてドイツとシンガポールの国家効率基準です。
ASHRAE液冷クラス。ASHRAEの2022年改訂では、施設水クラスW17、W27、W32、W40、W45、W+に移行しました。事業者調査によれば、液冷システムの施設水温度は32°C前後に収束しつつあります。
Open Compute Project。Googleは2025年4月、第5世代Project Deschutes CDUの設計をOCPに提供すると発表し、これによりサプライヤーは大容量CDUの共通リファレンスを得ました。
EUエネルギー効率指令。第12条は、IT電力需要の設置容量が500 kW以上のデータセンターに対し、エネルギー性能を毎年報告することを義務付けており、委員会委任規則(EU)2024/1364は、それらの事業者が欧州データベースに送付すべき情報と重要業績評価指標を定めています。
ドイツとシンガポール。ドイツのエネルギー効率法(Energieeffizienzgesetz、EnEfG)第11条の条文によれば、2026年7月1日以降に運用を開始するデータセンターは、電力使用効率(PUE)1.2以下を達成し、エネルギーの少なくとも10%を再利用することが求められ、この比率は2027年7月1日以降に開始する施設では15%、2028年7月1日以降では20%に上がります(出典:EnEfG、連邦官報2023年)。シンガポールのGreen Data Centre Roadmapは、すべてのデータセンターがPUE 1.3以下で運用されることを目指しています。同じ2025年の事業者調査では加重平均PUEが1.54とされており、これらの基準はファンとチラーのエネルギーを削減する液体ループに有利に働きます。
市場セグメンテーション:最も多くの支出を占める液冷技術はどれか?
データセンター液体冷却市場では、ダイレクト・トゥ・チップ冷却が2025年価値の71.4%で首位、購入者ではハイパースケールデータセンターが47.3%で首位、コンポーネントではコールドプレートとラック内ハードウェアが34.6%で首位です。技術別で最も成長が速いのは二相冷却で年率23.42%、ダイレクト・トゥ・チップの17.77%を上回ります。チップ電力の上昇により、沸騰で熱を吸収する流体が有利になるためです。
技術別:ダイレクト・トゥ・チップ冷却が71.4%で首位
| 技術 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ダイレクト・トゥ・チップ冷却 | 4.14 | 71.4% | 21.26 | 17.77% |
| リアドア熱交換器 | 0.92 | 15.8% | 2.38 | 10.03% |
| 単相液浸冷却 | 0.63 | 10.9% | 2.85 | 16.24% |
| 二相冷却 | 0.11 | 1.9% | 0.90 | 23.42% |
NVIDIAのラックスケールGB200およびGB300システムはチップレベルで液冷されるため、ダイレクト・トゥ・チップ冷却は2035年までにシェアを6.2ポイント伸ばします。リアドア熱交換器は、主に低密度のエンタープライズおよびコロケーションの列に用いられるため、シェアを落とします。
コンポーネント別:コールドプレートとラック内ハードウェアが34.6%で首位
| コンポーネント | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コールドプレートとラック内ハードウェア | 2.01 | 34.6% | 9.01 | 16.20% |
| 冷却液分配ユニット | 1.58 | 27.3% | 7.23 | 16.40% |
| 熱交換器とタンク | 1.00 | 17.2% | 3.37 | 12.94% |
| サービス | 0.88 | 15.1% | 5.95 | 21.10% |
| 冷却液と流体 | 0.34 | 5.8% | 1.84 | 18.49% |
冷却液分配ユニットは2025年に15.8億米ドル規模で、すべてのダイレクト・トゥ・チップループに1台必要です。新規建設が鈍化した後も設置ベースは拡大し続けるため、サービスが最も速く成長します。
エンドユーザー別:ハイパースケールデータセンターが47.3%で首位
| エンドユーザー | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 2.74 | 47.3% | 13.81 | 17.53% |
| コロケーションデータセンター | 1.08 | 18.6% | 5.89 | 18.50% |
| GPUおよびネオクラウドプロバイダー | 0.82 | 14.2% | 4.19 | 17.67% |
| HPCおよび研究センター | 0.59 | 10.1% | 1.53 | 10.10% |
| エンタープライズデータセンター | 0.57 | 9.8% | 1.97 | 13.25% |
事業者がAIテナント向けに液冷対応ホールを建設しているため、購入者の中ではコロケーションデータセンターが年率18.50%で最も速く成長します。
排熱方式別:液体-液体システムが74.2%で首位
テクノロジー冷却ループから施設水ループへ熱を受け渡す液体-液体システムは、2025年に43.1億米ドル(74.2%)、2035年までに238.1億米ドルで、CAGRは18.65%です。サイドカーユニットやリアドアを通じて室内空気に排熱する液体-空気システムは15.0億米ドル(25.8%)で、年率9.14%で成長して35.9億米ドルに達します。
ラック密度別:80 kW~150 kWのラックが52.6%で首位
80 kW~150 kWのラックが2025年支出の30.5億米ドル(52.6%)を占めます。30 kW~80 kWのラックが24.9%、30 kW未満のラックが13.7%、150 kW超のラックが8.8%です。2035年までに、800 VDC電源とより高密度のGPUシステムの登場により150 kW超のラックは135.1億米ドル(49.3%)に達する一方、30 kW未満のラックは年率7.71%の成長にとどまります。
DC独自分析:MW当たり液冷支出モデルと技術×購入者マトリクス
2025年に22.0億米ドルのハイパースケール向けダイレクト・トゥ・チップ冷却は、マトリクスの中で最大のセルであり、データセンター液体冷却支出全体の37.9%を占めます。これは出荷台数ではなくDC Market Insightsのモデルであり、53の入力から構築されています。32の容量コホート(従来型およびAIホールの16年分)、2本の液冷普及率曲線、2本のMW当たり支出曲線、1本のサービス料率曲線、4つの技術別内訳、5つの購入者別内訳、5つの地域別内訳、そしてクロスチェックに用いたサプライヤー2社の売上開示です。
| 2025年、10億米ドル | ダイレクト・トゥ・チップ | リアドア | 単相液浸 | 二相 | 合計 |
|---|---|---|---|---|---|
| ハイパースケールデータセンター | 2.20 | 0.28 | 0.23 | 0.04 | 2.74 |
| コロケーションデータセンター | 0.66 | 0.27 | 0.13 | 0.02 | 1.08 |
| GPUおよびネオクラウドプロバイダー | 0.68 | 0.04 | 0.09 | 0.02 | 0.82 |
| エンタープライズデータセンター | 0.19 | 0.28 | 0.08 | 0.01 | 0.57 |
| HPCおよび研究センター | 0.41 | 0.05 | 0.11 | 0.02 | 0.59 |
| 合計 | 4.14 | 0.92 | 0.63 | 0.11 | 5.80 |
GPUおよびネオクラウドプロバイダーは液冷予算の83%をダイレクト・トゥ・チップシステムに支出しており、これはどの購入者よりも高い比率です。一方、エンタープライズデータセンターはいまだに50%をリアドア熱交換器に支出しています。リアドアに強いサプライヤーは、最も成長の遅い技術を販売していることになります。HPCおよび研究センターは液浸の比率が19%と最も高く、これはタンクを中心に構築されたスーパーコンピューターの名残です。
これらの数値の背後にあるMW当たり液冷支出モデルには、誰でも確認できる3つの入力があります。毎年引き渡される新規容量(2025年に12.0 GW)、AI向けに建設される比率(2025年に35%)、そしてAI容量のうち液冷向けに建設される比率(2025年に70%)です。各液冷コホートにMW当たり支出を掛けると新規建設支出が得られ、設置ベースに対するサービスを加えると市場規模になります。モデルとその前提は当社の調査方法ページで説明しています。
地域別分析:データセンター液体冷却市場をリードする地域はどこか?
北米は2025年価値の44.8%でデータセンター液体冷却市場をリードしています。中東・アフリカは年率19.79%で最も成長の速い地域です。DC Market Insightsが同地域の2035年支出の65.8%とモデル化するサウジアラビアとアラブ首長国連邦が、小さな基盤から成長するためです。
北米が44.8%のシェアで首位
北米の事業者は2025年に液冷に26.0億米ドルを支出し、同地域は2035年までに111.2億米ドルに達すると予測され、CAGRは15.65%です。2026年7月、nVentはミネソタ州ブレインに160,000平方フィートの液冷工場を設けると発表しました。これは3年間で3度目のデータセンター液体冷却生産能力の拡張です(出典:nVentプレスリリース)。アジア太平洋と湾岸諸国が追い上げるため、北米のシェアは2035年までに4.2ポイント低下します。
アジア太平洋が27.1%のシェア
アジア太平洋は2025年に15.7億米ドル、2035年までに83.3億米ドルで、CAGRは18.14%です。DC Market Insightsの国別モデルでは、中国が2025年に6.2119億米ドルで域内最大の市場であり、インドが年率22.77%で最も速く成長します。
欧州が19.2%のシェア
欧州は2025年に11.1億米ドル、2035年までに49.0億米ドルで、CAGRは15.97%です。ドイツの新設データセンターに対するPUE上限1.2とエネルギー再利用規則により、温水液体ループが新設ホールにとって最も容易な遵守手段となっています。DC Market Insightsは、液体ループが再利用可能な熱の大部分を供給すると見込んでいるためです。
中南米が4.4%のシェア
中南米は2025年に2.5533億米ドル、2035年までに14.5億米ドルで、CAGRは18.98%、ブラジル、メキシコ、チリが牽引しています。
中東・アフリカが4.5%のシェア
中東・アフリカは2025年に2.6114億米ドル、2035年までに15.9億米ドルで、年率19.79%と地域別で最も速い成長です。DC Market Insightsのモデルでは、サウジアラビアとアラブ首長国連邦が域内の2大国別市場であり、それぞれ年率20.58%と20.22%で成長します。
国別分析:データセンター液体冷却への支出が最も多い国はどこか?
米国はデータセンター液体冷却の最大の国別市場で、2025年に23.2億米ドル、世界価値の40.0%を占め、中国が6.2119億米ドル(10.7%)、カナダが2.8077億米ドル(4.8%)で続きます。上位12か国が2025年支出の79.7%を占めます。ドイツに次いで日本(2.1702億米ドル)と英国(2.0501億米ドル)が残りの国々をリードし、フランスは1.3482億米ドル、オーストラリアは1.3053億米ドル、韓国は1.1637億米ドルに達し、オランダは欧州合計の中で上位12か国のすぐ外に位置します。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 2.32 | 40.0% | 9.80 | 15.50% |
| 2 | 中国 | アジア太平洋 | 0.62 | 10.7% | 2.93 | 16.79% |
| 3 | カナダ | 北米 | 0.28 | 4.8% | 1.32 | 16.77% |
| 4 | ドイツ | 欧州 | 0.22 | 3.8% | 0.98 | 16.15% |
| 5 | 日本 | アジア太平洋 | 0.22 | 3.7% | 0.99 | 16.40% |
| 6 | 英国 | 欧州 | 0.21 | 3.5% | 0.85 | 15.26% |
| 7 | インド | アジア太平洋 | 0.15 | 2.6% | 1.17 | 22.77% |
| 8 | フランス | 欧州 | 0.13 | 2.3% | 0.61 | 16.26% |
| 9 | オーストラリア | アジア太平洋 | 0.13 | 2.2% | 0.72 | 18.56% |
| 10 | ブラジル | 中南米 | 0.12 | 2.1% | 0.67 | 18.68% |
| 11 | 韓国 | アジア太平洋 | 0.12 | 2.0% | 0.58 | 17.49% |
| 12 | シンガポール | アジア太平洋 | 0.11 | 1.9% | 0.42 | 14.62% |
ハイパースケールおよびコロケーション事業者が小さな設置ベースからAI容量を追加しているため、インドは年率22.77%で最も成長の速い主要国市場です。国別の数値は、DC Market Insightsが各国の設置済みおよび新規AIデータセンター容量の推定シェアで重み付けして地域合計を配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンター液体冷却市場は基本ケースで2035年までに274.0億米ドルに達し、低位・高位シナリオ全体での範囲は221.4億米ドルから322.2億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 容量追加が基本ケースより15%少ない。従来型ホールの液冷比率は2025年水準で据え置き | 22.14 | 14.33% |
| 基本 | 追加容量が年27.0 GWに増加。2035年までに新規AI容量の97%が液冷 | 27.40 | 16.79% |
| 高位 | 追加容量が基本ケースより15%多い。コロケーションホールの改修が加速 | 32.22 | 18.70% |
低位ケースは、AI設備投資が2年間停止した場合の姿です。竣工が遅れ、液冷を追加する従来型ホールが減少します。
競合分析:買収によって液冷市場に参入したサプライヤーはどこか?
- Vertiv
- Eaton(Boyd Thermal)
- Schneider Electric(Motivair)
- CoolIT Systems(Ecolab)
- nVent
- Trane Technologies(LiquidStack)
- Daikin Applied(Chilldyne)
- Delta Electronics
- Asia Vital Components(AVC)
- Auras Technology
- Supermicro
- Submer
- Iceotope
- Accelsius
- Green Revolution Cooling(GRC)
- Corintis
DC Market Insightsは、上位3社のサプライヤーであるBoyd Thermal(現Eaton傘下)、Vertiv、CoolIT Systems(現Ecolab傘下)が、2026年にデータセンター液体冷却市場の約38%を合計で占めると推計しています。Vertivは液冷売上を個別に報告していないため、VertivのシェアはDC Market Insightsの推計です。根拠はサプライヤー2社の開示です。Boyd Thermalは2026年の売上を17億米ドル、うち液冷を15億米ドルと予測しており、これはDC Market Insightsによる2026年推計88.4億米ドルの約17.0%に相当します。また、CoolITは2026年3月以降の12か月間で約5.5億米ドルの売上を生み出すと見込まれており、約6.2%です。Eatonは2026年3月12日に取得現金控除後95.5億米ドルでBoyd Thermalの買収を完了し、Ecolabは2026年7月2日にCoolITの47.5億米ドルでの買収を完了しました(出典:米国証券取引委員会に提出されたEcolabの四半期報告書)。nVentは2026年第2四半期の売上が15億米ドル、前年比53%増で、データセンター分野が大きく成長したと報告しました。
最近の動向:2025年以降、液冷市場を再編した取引は何か?
- 2025年2月、Schneider ElectricはMotivairの75%の支配持分の取得を完了し、残り25%は2028年に取得する見込みです(出典:Schneider Electric発表)。
- 2025年11月、EatonはBoyd Thermalを95億米ドルで買収することに合意しました。Boyd Thermalは2026年の売上を17億米ドル、うち液冷を15億米ドルと予測しています(出典:Eaton発表)。
- 2025年12月、Vertivは液冷向け流体管理サービスのプロバイダーであるPurgeRiteの買収を完了しました(出典:Vertivプレスリリース)。
- 2026年3月、Trane Technologiesは液冷専門企業LiquidStackの買収を完了しました(出典:Trane Technologiesプレスリリース)。
- 2026年7月、EcolabはCoolIT Systemsの47.5億米ドルでの買収を完了しました(出典:Ecolab四半期報告書)。
- 2026年9月、Vertivはアイルランドの流体管理企業King Environmental Servicesを非公表の条件で買収することに合意し、その後買収を完了しました(出典:Vertiv発表)。
調査方法:データセンター液体冷却市場モデルの構築方法
DC Market Insightsは、16の年次容量コホート(2020年~2035年)からボトムアップでこの市場を構築し、各コホートを従来型ホールとAIホールに分けました。各コホートに、液冷向けに建設される比率(AI容量の40%(2020年)、70%(2025年)、97%(2035年)、従来型容量の11.0%~19.0%)と、MW当たり液冷支出(AIホールは135万米ドルから158万米ドルに上昇した後、年3%低下、従来型ホールは52万米ドルから年1.2%上昇)を掛けました。サービスと流体は、2019年末時点で約9.5 GWのHPC、メインフレーム、リアドア容量から始まる液冷設置ベースに対し、2020年の1 MW当たり年間3.6万米ドルから2035年の4.5万米ドルへ上昇する料率で加算しました。合計は4つの技術、5つのコンポーネント、2つの排熱方式、5つの購入者タイプ、4つのラック密度帯、5つの地域に分割され、すべての内訳は市場合計に一致します。結果は、Boyd ThermalとCoolITが開示した液冷売上とトップダウンで照合しました。国別の値は、設置済みおよび新規AI容量の国別ウェイトで各地域合計を配分したものです。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2データセンター冷却市場との境界
- 1.3エッジサイト、サーバーメーカー、シャーシ液浸
- 1.4セグメントの相互関係
- 02エグゼクティブサマリー
- 2.1市場概況、2025年、2026年、2035年
- 2.2主要市場統計
- 2.32020年から2035年までの成長
- 03市場促進要因
- 3.1ラックスケールAIシステムとMW当たり支出
- 3.22030年までのデータセンター電力使用量
- 3.3ハイパースケールの液冷展開
- 04市場トレンド
- 4.1チップパッケージ内のマイクロ流体冷却
- 4.2二相冷却
- 4.3空冷ホールにおける液体-空気ユニット
- 05市場の課題
- 5.1既存施設の低いラック密度
- 5.2PFAS撤退と二相流体
- 06市場機会
- 6.1流体管理サービス
- 6.2150 kW超のラックと排熱再利用
- 07価格分析
- 7.1MW当たり液冷支出、2020-2035年
- 7.2設置済みMW当たりのサービスと流体
- 08規格と規制
- 8.1ASHRAE液冷クラス
- 8.2Open Compute Project
- 8.3EUエネルギー効率指令と委任規則(EU)2024/1364
- 8.4ドイツのエネルギー効率法とシンガポールのGreen Data Centre Roadmap
- 09市場セグメンテーション
- 9.1技術別:ダイレクト・トゥ・チップ冷却、リアドア熱交換器、単相液浸冷却、二相冷却
- 9.2コンポーネント別:コールドプレートとラック内ハードウェア、冷却液分配ユニット、熱交換器とタンク、サービス、冷却液と流体
- 9.3エンドユーザー別:ハイパースケール、コロケーション、GPUおよびネオクラウドプロバイダー、HPCおよび研究センター、エンタープライズ
- 9.4排熱方式別:液体-液体、液体-空気
- 9.5ラック密度別:30 kW未満、30 kW~80 kW、80 kW~150 kW、150 kW超
- 10Dc独自分析:技術×購入者マトリクス
- 10.1技術×エンドユーザーマトリクス、2025年
- 10.2MW当たり液冷支出モデルの入力
- 11地域別分析
- 11.1北米
- 11.2アジア太平洋
- 11.3欧州
- 11.4中南米
- 11.5中東・アフリカ
- 12国別分析
- 12.1上位12か国、2025年および2035年
- 12.2米国
- 12.3中国
- 12.4インド
- 12.5北欧諸国
- 13予測シナリオ
- 13.12035年までの低位、基本、高位ケース
- 14競合分析
- 14.1Vertiv
- 14.2Eaton(Boyd Thermal)
- 14.3Schneider Electric(Motivair)
- 14.4CoolIT Systems(Ecolab)
- 14.5nVent
- 14.6Trane Technologies(LiquidStack)
- 14.7Daikin Applied(Chilldyne)
- 14.8Delta Electronics
- 14.9Asia Vital Components(AVC)
- 14.10Auras Technology
- 14.11Supermicro
- 14.12Submer
- 14.13Iceotope
- 14.14Accelsius
- 14.15Green Revolution Cooling(GRC)
- 14.16Corintis
- 14.17上位3社のサプライヤー集中度、2026年
- 15最近の動向
- 15.1合併・買収、2025-2026年
- 16調査方法
- 16.1容量コホートと液冷普及率
- 16.2サプライヤー開示とのトップダウン照合
- 図 1データセンター液体冷却市場規模、2020-2035年
- 表 1レポート項目
- 表 2MW当たり液冷支出、2020-2035年
- 表 3技術別市場、2025年および2035年
- 表 4コンポーネント別市場、2025年および2035年
- 表 5エンドユーザー別市場、2025年および2035年
- 表 6技術×エンドユーザーマトリクス、2025年
- 表 7上位12か国、2025年および2035年
- 表 8予測シナリオ、2035年
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によれば、2026年は88.4億米ドルで、2025年の58.0億米ドルから52.30%増加します。市場は2035年までに274.0億米ドルに達すると予測され、2025年からのCAGRは16.79%です。
2025年から2035年まで年率16.79%です。2020年から2025年は、液冷ラックスケールGPUシステムが量産展開に移行したことで、年率51.12%とより速く成長しました。
150 kW超のラックで、年率38.75%で成長し、2025年支出の8.8%から2035年までに49.3%に上昇します(DC Market Insights推計)。技術別では二相冷却が年率23.42%で最も速く、コンポーネント別ではサービスが21.10%で最も速く成長します。
ダイレクト・トゥ・チップ冷却で、2025年に41.4億米ドル、市場の71.4%を占めます。ラックスケールGPUシステムがコールドプレート付きで出荷されるため、年率17.77%で成長し、2035年までに212.6億米ドルに達します。
DC Market Insightsの推計によれば、15.8億米ドル、2025年支出の27.3%です。CDU支出は年率16.40%で成長し、2035年までに72.3億米ドルに達します。
DC Market Insightsの推計によれば、2025年に液冷AIホールで1 MW当たり約158万米ドル、従来型またはHPCホールで1 MW当たり55万米ドルです。
北米で、2025年価値の26.0億米ドル、44.8%を占めます。中東・アフリカが年率19.79%で最も速く成長します。
Boyd Thermal(Eaton)、Vertiv、CoolIT Systems(Ecolab)が2026年に合計で市場の約38%を占めます(DC Market Insights推計)。Schneider Electric、nVent、Trane Technologies、Daikin Applied、Submer、Iceotope、Accelsiusも競合しています。
米国で23.2億米ドル、2025年支出の40.0%を占め、中国が6.2119億米ドルで続きます。主要国市場の中ではインドが年率22.77%で最も速く成長します(DC Market Insights推計)。
2025年の液体ループ機器、流体、サービスの58.0億米ドルは、空冷、チラー、冷却塔、HVAC設備も含むより広範な冷却市場の液体部分です。そのため、施設冷却を含む推計は数倍大きくなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。