
コンテナ型データセンター市場 規模・シェア・2035年までの予測
市場の概要
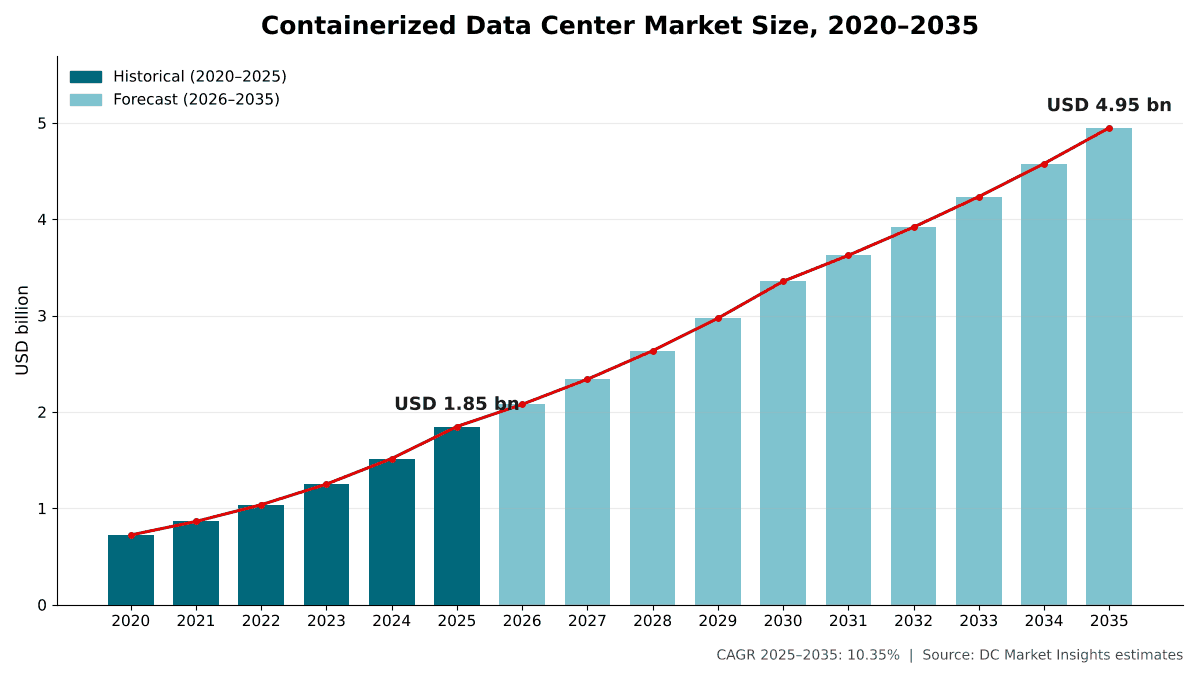
コンテナ型データセンター市場の規模は2025年にUSD 1,850.0百万で、年平均成長率(CAGR)10.35%で拡大し、2035年までにUSD 4,950.0百万に達すると予測されています。 North Americaが市場の40.2%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月6日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サプライチェーン分析
- 08コンテナ型データセンター市場の規模と予測
- 09コンテナサイズ別市場
- 10コンポーネント別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 11掲載企業
地域別インサイト
- North America40.2%
- Asia Pacific29.5%
- Europe17.6%
- Middle East and Africa7.1%
- Latin America5.6%
掲載企業
- Huawei
- Vertiv
- Schneider Electric
- Hewlett Packard Enterprise (HPE)
- Delta Electronics
- ZTE
- LG CNS
- Crusoe
- Armada
- Bridge DC
- Duos Edge AI
詳細分析
コンテナ型データセンター市場は、工場で輸送用コンテナのフレーム内に構築・配線・試験され、完成ユニットとして現地に納入されるデータセンター容量を対象とします。具体的には、ラック・電源・冷却を備えたオールインワンのITコンテナ、独立した電源コンテナと冷却コンテナ、カスタムおよびマルチコンテナシステム、ならびにそれらと併せて販売される統合・試運転サービスです。DC Market Insightsは、世界のコンテナ型データセンター市場を2025年に18.5億米ドルと評価し、2035年までに49.5億米ドル、年平均成長率(CAGR)10.35%に達すると予測しています。2025年の数値は台数と価格から積み上げています。平均約21万米ドルの20フィートコンテナ約1,950台で4.10億米ドル、約56万米ドルの40フィートコンテナ約1,600台で8.96億米ドルとなり、さらに1台約165万米ドルのカスタムおよびマルチコンテナシステム約330台で5.43億米ドルが加わります。50 kW超のラック向けコンテナは年率18.99%で最も急成長しているセグメントです。AIおよび液冷のエッジ導入により、グラフィックス処理装置(GPU)ポッド全体を1つの筐体に収められるようになったためです。また、中東・アフリカは年率13.00%で最も急成長している地域です。エネルギー、防衛、ソブリンクラウドの購入者が、遠隔地や迅速な立ち上げが求められるサイトで容量を必要としているためです。
エグゼクティブサマリー
世界のコンテナ型データセンター市場規模は、2020年に7.23億米ドルと評価され、2025年に18.5億米ドルに達しました。予測期間中にCAGR 10.35%で成長し、2035年までに49.5億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| コンテナ型データセンター市場規模 2025年 | 18.5億米ドル |
| コンテナ型データセンター市場 CAGR | 10.35% |
| コンテナ型データセンター市場規模 2035年 | 49.5億米ドル |
市場は2020年から2025年にかけて年率20.66%で成長し、2025年だけで前年比21.9%増加しました。DC Market Insightsは、この成長の大部分を2つの変化によるものとしています。コンテナ出荷台数は2020年の約2,435台から2025年には約3,880台に増加し、平均コンテナ価格は、購入者が低密度のエッジ筐体から液冷AIコンテナやメガワット級のカスタムシステムへ移行したことで、約29.69万米ドルから約47.64万米ドルに上昇しました。2025年から2035年にかけて成長は年率10.35%に減速します。大規模なAIキャンパスがコンテナではなくプレハブ式データホールやスキッドを購入する傾向を強めているためですが、コンテナの台数は2035年までに年間約7,035台まで増加し続けます。
市場範囲:コンテナ型データセンター市場は何を対象とするのか?
コンテナ型データセンター市場は、ISO規格型の輸送用コンテナフレーム、または連結された複数のコンテナフレームの内部に構築され、工場で組み立て・試験されて完成品として出荷されるデータセンターユニットを対象とし、2025年を基準年として、初回販売時の名目米ドルで評価しています。DC Market Insightsは2025年の市場規模を18.5億米ドルと推計しています。
対象範囲。 ラック、配電、無停電電源装置(UPS)、冷却、消火設備、監視機能を備えたオールインワンのITコンテナ、変圧器、開閉装置、UPSを収容する電源コンテナ、チラーや冷却液分配ユニットなどの冷却コンテナ、最大数メガワット規模のカスタムおよびマルチコンテナシステム、ならびにコンテナと併せて販売される設計、統合、試運転、保守サービス。工場で取り付けられた電源・冷却機器の価値は、コンテナの一部として計上します。
対象外。 コンテナ内に設置されるサーバー、ストレージ、ネットワーク機器、GPU、コンテナフレームを使用しないプレハブ式モジュラーデータホールおよびオープンスキッド、従来型の現地建設データセンター、土地、基礎、系統接続、オンサイト発電。データホールやスキッドを含むより広いプレハブ市場はモジュラーデータセンター市場レポートで扱っており、そこではISOコンテナ型モジュールは形態の一つとして位置付けられています。
セグメント間の関係。 コンテナサイズ、コンポーネント、ラック密度、用途、エンドユーザーの各区分は、いずれも同じ18.5億米ドルの総額を切り分け直したものです。サイズ区分は台数×平均価格で算出し、その他の区分はこの総額に適用した金額シェアです。
市場の推進要因:コンテナ型データセンター市場を牽引するものは何か?
DC Market Insightsのモデルでは、3つの推進要因により、2025年から2035年の間にコンテナ型データセンター市場の年間支出が31.0億米ドル増加します。1 MWを超えるITロードを搭載するようになったAIコンテナ、ティア2からティア4の都市で容量を必要とするエッジ事業者、そして2年かかる建設を数か月に短縮するためにプレミアムを支払う購入者です。
AIコンテナが1.2 MW・576基のGPUに到達し、カスタムシステムの成長率を13.50%に押し上げる
LG CNSは、同社のAI Boxを、1つのコンテナに最大576基のGPUと1.2メガワットのIT電力容量を収容するよう設計されたモジュラー型マイクロデータセンターと説明しています。Hewlett Packard Enterprise(HPE)は、各モジュールが最大1.5 MWをサポートし、電力使用効率(PUE)が1.1未満の、完全統合型のコンテナベースAIデータセンターとしてAI Mod PODを発表しました。この規模のユニットは、数年前にこのカテゴリーを定義していた小型エッジコンテナとは異なる製品です。2019年当時、VertivのSmartModは最大12台のサーバーラックと最大90 kWの電力容量を収容していました。DC Market Insightsは、カスタムおよびマルチコンテナシステムが2025年に1台約165万米ドルで販売され、5.43億米ドルから2035年までに19.3億米ドルへ、CAGR 13.50%で成長すると推計しています。これは3つのサイズ区分の中で最も速い伸びです。
エッジ事業者がティア2からティア4の都市へ年率10.97%でコンテナを展開
エッジコンピューティングはコンテナの最大の用途であり、2025年の規模は5.80億米ドルです。Duos Technologiesは2025会計年度の年次報告書において、ティア2からティア4の市場およびサービスが不十分な市場で、エンタープライズグレードのコンピューティング容量をエンドユーザーの近くに提供することを目的とした、モジュール式で迅速に展開可能なエッジデータセンターを展開していると述べています(出典:米国証券取引委員会に提出されたDuos TechnologiesのForm 10-K)。テキサス州アビリーンのユニットはラック当たり100 kWの定格を持つコンテナ型施設で、アマリロ、ビクトリア、ウェーコ、デュマス、コーパスクリスティのモジュールに続くものです。Crusoeは、世界ですでに400台以上のモジュラーユニットを展開していると述べています。DC Market Insightsのモデルでは、エッジコンピューティング向けのコンテナ支出は2035年に16.4億米ドルに達します。この容量上で稼働するサービスとプラットフォームについては、エッジコンピューティング市場レポートで扱っています。
工場での構築により納期が約2年から数か月に短縮
電力確保までのスピードこそが、購入者が工場統合に対価を支払う理由です。LG CNSによれば、同社のAI Boxは、従来型データセンターの建設に必要なおよそ2年に対し、約6か月で展開できます。ZTEは、同社のAIデータセンター向けプレハブコンテナの納入を最短7か月で完了できると見積もっており、CrusoeはSparkユニットを最短3か月で納入できるとしています。ArmadaのGalleon Forge One工場計画が示すように、メーカーはこうしたリードタイムを維持するために工場の生産能力を増強しています。容量需要がこのプレミアムを支えています。国際エネルギー機関(IEA)は、2024年にデータセンターが約415 TWhの電力を使用し、これは世界の消費量の約1.5%に相当すると推計しており、2030年までに消費量は2倍以上の約945 TWhに達すると見込んでいます。DC Market Insightsは、平均コンテナ価格が2025年の約47.64万米ドルから2035年には約70.34万米ドルに上昇するとモデル化しています。
市場トレンド:コンテナ型データセンターの設計はどのように変化しているのか?
コンテナ型データセンターの設計は、低密度の筐体から液冷AIユニットや専用の電源・冷却コンテナへと移行しつつあり、DC Market Insightsは、50 kW超のラックが市場価値に占める割合が2035年までに18.3%から38.9%に上昇すると予想しています。
液冷により筐体内のラック密度が上昇
ZTEのAIデータセンター向けプレハブコンテナは、8 kWの空冷汎用コンピューティングキャビネットまたは40 kWの液冷AIコンピューティングラックをサポートし、冷水、通路分離、およびフリークーリングを併用したコールドプレート液冷により、PUE 1.15を実現しています。Duosはアビリーンのコンテナをラック当たり100 kWと定格しています。50 kW超のラック向けコンテナは2025年に3.38億米ドルの規模で、2035年までにCAGR 18.99%で19.3億米ドルに達する一方、20 kW以下のラック向けコンテナの成長は年率2.54%にとどまります。
電源と冷却が独立したコンテナへ
サプライヤーは現在、電源系統をそれ自体で1つのコンテナとして出荷しています。Bridge DCによれば、同社のPowerCore 5.0は40フィートISOコンテナフレーム内に構築され、変圧器、配電、UPS、冷却、消火、監視システムを単一モジュールに統合し、オフサイトで完全に組み立て・試験されています。Huaweiは、電源、冷却、制御システムを組み合わせたコンテナ型のFusionPower9000を公開しました。電源コンテナは2025年の4.45億米ドルから2035年までに13.7億米ドル(年率11.86%)へ、冷却コンテナは2.44億米ドルから8.46億米ドル(年率13.24%)へ成長します。
ベンチャーキャピタルがコンテナ工場に資金を供給
Armadaは、メガワット級のモジュラーデータセンターであるLeviathanの生産拡大に向けた以前の1.31億米ドルの資金調達に続き、シリーズBで2.30億米ドルを調達し、総調達額は5.00億米ドル近くに達しました。Armadaは、Johnson Controlsと提携して最大40万平方フィートの工場Galleon Forge Oneを開設する計画で、当初はそこでLeviathanを生産します。Data Center Dynamicsは、Armadaのコンテナ型データセンターについて、過酷な環境で稼働するよう設計され、CPU、GPU、XPUでカスタム構成が可能であると説明しています。
市場の課題:コンテナ型データセンター市場の成長を妨げるものは何か?
固定されたコンテナ寸法と、より厳格な安全認証という2つの制約により、20フィートコンテナの年間成長率は6.67%にとどまり、コンテナ型データセンター市場で最も成長の遅いサイズ区分となっています。
コンテナ寸法がユニット当たりの電力を制限
ISO 668規格は、外形寸法に基づくシリーズ1貨物コンテナの分類を定め、関連する定格を規定しています。道路、鉄道、海上で輸送しなければならないコンテナは設置面積が固定されているため、AIラック向けのより重い電源・冷却設備には、2台目のコンテナか非標準フレームが必要になります。DC Market Insightsは、この理由から、20フィートコンテナが市場価値に占める割合が2025年の22.2%から2035年には15.8%に低下すると予想しています。
認証要件が厳格化
UL Solutions(UL)は、モジュラーデータセンターの調査概要(Outline of Investigation)であるUL 2755の第2版について、評価要件が時代遅れとなり、現在の安全上の懸念に十分対応できず、現行の設置規定の要件とも整合していないことから撤回し、2025年に第3版を発行しました。
暗号資産マイニング需要は循環的
国際電気検査官協会(IAEI)は、暗号資産マイニング用モジュラーデータセンターを、暗号資産マイニングサーバーのラックに電力を供給する配電機器を組み込んだ輸送用タイプのコンテナと説明しています。DC Market Insightsは、暗号資産マイニングを2.75億米ドル、すなわち2025年の市場価値の14.9%と評価し、用途の中で最も遅い年率5.16%の成長を予想しています。DC Market Insightsは、マイニング支出が暗号資産価格に連動し、一部のマイナーがサイトをAIホスティングに転換すると想定しているためです。
市場機会:新たな収益源はどこにあるのか?
AIおよび高性能コンピューティング(HPC)向けコンテナは、コンテナ型データセンター市場における最大の新たな収益源であり、2035年までに年間支出を12.7億米ドル押し上げます。これに、過酷な条件下で容量を必要とする防衛・エネルギーサイトと、年率13.00%で成長する中東の購入者が続きます。
AIおよびHPC向けコンテナは2035年までに16.9億米ドルに到達
AIおよびHPC用途は2025年に4.18億米ドルの規模で、2035年までにCAGR 14.98%で16.9億米ドルに達し、エッジコンピューティングを抜いて最大の用途となります。クラウド・AIプロバイダーは、年率13.65%で最も急成長している購入者グループです。
防衛・エネルギーサイトには過酷環境対応ユニットが必要
Armadaは、Aramco、Aker BP、TampNet、米海軍を顧客として挙げています。政府・防衛分野の購入者は2025年にコンテナ型データセンターに3.18億米ドルを支出し、2035年までに7.62億米ドルに達する一方、エネルギー・資源企業は2.35億米ドルから5.54億米ドルに成長します。この範囲の端に位置するモバイル型や超小型のユニットについては、マイクロモバイルデータセンター市場レポートで扱っています。
サウジアラビアとアラブ首長国連邦が湾岸地域の需要を牽引
DC Market Insightsのモデルでは、2025年のコンテナ型データセンター支出のうち、サウジアラビアが4,436万米ドル、アラブ首長国連邦が3,327万米ドルを占めており、この地域から世界上位12か国に入る唯一の2か国となっています。
価格:コンテナ型データセンターのコストはどのくらいか?
コンテナ型データセンターは2025年に平均約47.64万米ドルで販売され、価格は20フィートユニットの約21万米ドルから、カスタムまたはマルチコンテナシステムの約165万米ドルまでの幅があります。これらはDC Market Insightsの推計値で、コンテナ、工場で取り付けられた電源・冷却機器、および併せて販売されるサービスを含み、IT機器、土地、現地工事は除きます。
| 価格指標 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 20フィートコンテナ(千米ドル) | 168 | 210 | 238 | 256 |
| 40フィートコンテナ(千米ドル) | 410 | 560 | 655 | 735 |
| カスタムおよびマルチコンテナシステム(百万米ドル) | 1.28 | 1.65 | 1.90 | 2.06 |
| 全ユニット平均(千米ドル) | 297 | 476 | 609 | 703 |
| 出荷台数 | 2,435 | 3,880 | 5,510 | 7,035 |
平均価格は、液冷、より高定格のUPS、メガワット級システムが構成に加わったことで、2020年から2025年にかけて年率約9.9%上昇しました。DC Market Insightsは、工場の生産量が拡大する一方で構成がAIユニットへとシフトし続けるため、2025年以降は年率約4.0%で上昇すると予想しています。
規格と規制:コンテナ型データセンターにはどの規則が適用されるのか?
コンテナ型データセンターの構築、認証、設置の方法は、3つの規則によって決まります。コンテナフレームについてはISO 668、データセンターユニットについてはUL 2755、設置については米国電気工事規程(NEC)の第646条です。
ISO 668:2020。 国際標準化機構(ISO)の規格ISO 668:2020は、外形寸法に基づくシリーズ1貨物コンテナの分類を定め、関連する定格を規定しています。
UL 2755。 UL SolutionsはUL 2755に基づいてモジュラーデータセンターを認証しており、現行版のUL 2755:2025がUL 2755:2018に取って代わりました。
NEC第646条。 UL 2755は、米国電気工事規程であるNFPA 70の第646条で参照されています。NEC 646.4は、すべてのモジュラーデータセンターがリスティング(認証)およびラベル表示されることを求めており、現場で施工される電気接続も、引き続き同規程の他の部分に準拠しなければなりません。
市場セグメンテーション:コンテナ型データセンター市場をリードするセグメントはどれか?
40フィートコンテナは2025年の市場価値の48.5%を占めてコンテナ型データセンター市場をリードしており、コンポーネントではITコンテナが46.8%、ラック密度では20 kW以下のラックが依然として47.5%でトップです。50 kW超のラック向けコンテナは年率18.99%で最も急成長しているセグメントであり、20 kW~50 kWの11.61%、20 kW以下の2.54%を上回ります。AIや液冷エッジの購入者が、GPUラックを中心に構築されたコンテナを発注するようになったためです。
コンテナサイズ別:40フィートユニットが48.5%でトップ
| コンテナサイズ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 20フィートコンテナ | 4.1 | 22.2% | 7.8 | 6.67% |
| 40フィートコンテナ | 9.0 | 48.5% | 22.4 | 9.60% |
| カスタムおよびマルチコンテナシステム | 5.4 | 29.4% | 19.3 | 13.50% |
DC Market Insightsは、40フィートユニットがリードしている理由を、インロー冷却付きのラック1列分を収容できるスペースにあるとしています。カスタムおよびマルチコンテナシステムは、AI購入者がメガワット級ユニットへ移行するにつれ、2035年までにシェアを9.5ポイント拡大します。
コンポーネント別:ITコンテナが46.8%でトップ
| コンポーネント | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ITコンテナ | 8.7 | 46.8% | 20.2 | 8.87% |
| 電源コンテナ | 4.5 | 24.1% | 13.7 | 11.86% |
| 冷却コンテナ | 2.4 | 13.2% | 8.5 | 13.24% |
| 統合・サービス | 2.9 | 15.9% | 7.1 | 9.26% |
大規模な導入では電源と冷却をITユニットの隣に置く専用コンテナに分離するため、ITコンテナは2035年までにシェアを5.9ポイント失います。
ラック密度別:20 kW以下が47.5%でトップ
| ラック密度 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 20 kW以下 | 8.8 | 47.5% | 11.3 | 2.54% |
| 20 kW~50 kW | 6.3 | 34.2% | 19.0 | 11.61% |
| 50 kW超 | 3.4 | 18.3% | 19.3 | 18.99% |
用途別:エッジコンピューティングが31.4%でトップ
| 用途 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| エッジコンピューティング | 5.8 | 31.4% | 16.4 | 10.97% |
| AIおよびHPC | 4.2 | 22.6% | 16.9 | 14.98% |
| 災害復旧・一時的容量 | 2.7 | 14.8% | 4.8 | 5.67% |
| 軍事・遠隔地サイト | 3.0 | 16.3% | 6.9 | 8.61% |
| 暗号資産マイニング | 2.8 | 14.9% | 4.6 | 5.16% |
エンドユーザー別:クラウド・AIプロバイダーが27.4%でトップ
クラウド・AIプロバイダーは2025年の需要の5.06億米ドル(27.4%)を占め、年率13.65%で成長して2035年までに18.2億米ドルに達します。これに通信事業者が4.23億米ドル(22.9%)で続き、さらに企業が19.8%、政府・防衛が17.2%、エネルギー・資源企業が12.7%となっています。DC Market Insightsは、より多くの企業ワークロードが自社保有のコンテナではなくクラウドやコロケーションの容量へ移行すると予想しているため、企業の成長は年率7.40%と最も緩やかです。
DC独自分析:台数×価格モデルと用途×コンテナサイズのマトリクス
2025年に2.65億米ドルとなるエッジコンピューティング向け40フィートコンテナは、マトリクスの中で単独として最大のセルであり、コンテナ型データセンター支出全体の14.3%を占めます。以下のマトリクスは、何が購入され、何に使用されているかをクロス集計したものです。これは出荷台数の集計ではなくDC Market Insightsのモデルであり、49のインプットから構築されています。内訳は、24の台数・価格アンカー(3つのコンテナサイズ、2つの指標、4つのアンカー年)、15のマトリクスシードウェイト(5つの用途×3つのコンテナサイズ)、10の用途シェア(2025年と2035年における5つの用途)です。
| 2025年、百万米ドル | 20フィートコンテナ | 40フィートコンテナ | カスタムおよびマルチコンテナシステム | 合計 |
|---|---|---|---|---|
| エッジコンピューティング | 221.83 | 264.76 | 93.79 | 580.38 |
| AIおよびHPC | 16.46 | 162.07 | 239.20 | 417.73 |
| 災害復旧・一時的容量 | 69.29 | 155.94 | 48.33 | 273.56 |
| 軍事・遠隔地サイト | 87.53 | 145.91 | 67.84 | 301.28 |
| 暗号資産マイニング | 14.39 | 167.32 | 93.69 | 275.40 |
| 合計 | 409.50 | 896.00 | 542.85 | – |
AIおよびHPCの購入者はコンテナ予算の57.3%をカスタムおよびマルチコンテナシステムに支出する一方、エッジコンピューティングの購入者は38.2%を20フィートユニットに支出しています。したがって、メガワット級システムのメーカーは、最も急成長している用途と合致しています。
これらの数値の基となる台数×価格モデルには、サイズ区分ごとに2つのインプットがあり、どの読者もサプライヤーの開示情報と照合できます。出荷台数(2025年合計3,880台)とユニット当たりの平均価格です。この2つを掛け合わせ、3つのサイズ区分を合計すると市場規模になります。モデルとその前提条件については、調査手法のページで説明しています。
地域別インサイト:コンテナ型データセンター市場をリードする地域はどこか?
北米は2025年の市場価値の40.2%を占めて、コンテナ型データセンター市場をリードしています。中東・アフリカは年率13.00%で最も急成長している地域です。同地域のエネルギー、防衛、ソブリンクラウドのプロジェクトでは、遠隔地や高温のサイトで工場試験済みの容量が必要とされるためです。
北米が40.2%のシェアでトップ
北米の購入者は2025年にコンテナ型データセンターに7.43億米ドルを支出し、同地域は2035年まで年率9.56%で成長します。IEAは、2024年の世界のデータセンター電力消費量の45%を米国によるものとしています。他の地域がより速く成長するため、北米は2035年までにシェアを2.8ポイント失います。
アジア太平洋が29.5%のシェアを占める
アジア太平洋は2025年に5.45億米ドル、2035年までに15.9億米ドルの規模となり、CAGRは11.29%です。中国は2.51億米ドルで同地域最大の市場であり、インドは年率14.79%で最も速く成長しています。LG CNSは、最初のAI Boxユニットを釜山に設置した後、東南アジアと北米へ拡大する計画です。アジア太平洋は2.6ポイントのシェアを拡大し、これは全地域の中で最大の拡大幅です。
欧州が17.6%のシェアを占める
欧州は2025年に3.25億米ドル、2035年までに7.52億米ドルの規模となり、CAGRは8.74%で、5つの地域の中で最も緩やかです。DC Market Insightsのモデルでは、ドイツ、英国、フランスが欧州の支出の半分以上を占めています。
中東・アフリカが7.1%のシェアを占める
中東・アフリカは2025年に1.31億米ドル、2035年までに4.45億米ドルの規模となり、年率13.00%と全地域で最も速い成長を示します。サウジアラビアとアラブ首長国連邦はともに世界上位12か国に入っており、石油・ガスや防衛のサイトでは、試験済みですぐに接続できる状態で届くユニットが好まれます。
中南米が5.6%のシェアを占める
中南米は2025年に1.04億米ドル、2035年までに3.12億米ドルの規模となり、CAGRは11.66%です。2025年に4,066万米ドルのブラジルが同地域を牽引しています。
国別分析:コンテナ型データセンターを最も多く購入している国はどこか?
米国はコンテナ型データセンターの国別市場として最大で、2025年に6.49億米ドルと世界全体の価値の35.1%を占めており、中国が2.51億米ドル(13.6%)、日本が7,763万米ドル(4.2%)で続きます。上位12か国が2025年の支出の78.9%を占めています。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 6.5 | 35.1% | 16.0 | 9.44% |
| 2 | 中国 | アジア太平洋 | 2.5 | 13.6% | 7.0 | 10.83% |
| 3 | 日本 | アジア太平洋 | 0.8 | 4.2% | 2.0 | 9.81% |
| 4 | ドイツ | 欧州 | 0.8 | 4.1% | 1.7 | 8.62% |
| 5 | カナダ | 北米 | 0.7 | 3.9% | 1.9 | 10.06% |
| 6 | 英国 | 欧州 | 0.7 | 3.6% | 1.5 | 8.71% |
| 7 | インド | アジア太平洋 | 0.6 | 3.1% | 2.3 | 14.79% |
| 8 | オーストラリア | アジア太平洋 | 0.5 | 2.6% | 1.4 | 11.56% |
| 9 | サウジアラビア | 中東・アフリカ | 0.4 | 2.4% | 1.7 | 14.26% |
| 10 | フランス | 欧州 | 0.4 | 2.3% | 1.0 | 8.82% |
| 11 | ブラジル | 中南米 | 0.4 | 2.2% | 1.2 | 11.77% |
| 12 | アラブ首長国連邦 | 中東・アフリカ | 0.3 | 1.8% | 1.2 | 13.57% |
インドは年率14.79%で最も急成長している大規模国別市場であり、年率14.26%のサウジアラビア、13.57%のアラブ首長国連邦を上回っています。国別の数値は、DC Market Insightsが地域合計を配分したもので、エッジ、AI、遠隔地サイトの導入における各国の推定シェアで加重しています。
予測シナリオ:2035年の予測はどのように変わり得るのか?
コンテナ型データセンター市場はベースケースで2035年までに49.5億米ドルに達し、低シナリオと高シナリオの間で41.1億米ドルから56.9億米ドルの幅があります。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低 | 2035年までにコンテナ台数と価格を合わせてベースを17%下回る | 41.1 | 8.31% |
| ベース | 台数は年間約7,035台に増加、平均価格は約70.34万米ドルに到達 | 49.5 | 10.35% |
| 高 | 2035年までにコンテナ台数と価格を合わせてベースを15%上回る | 56.9 | 11.90% |
低ケースはAI購入者がほぼ全面的にプレハブ式データホールへ移行することを反映しており、高ケースは、AI推論がはるかに多くのエッジサイトに広がり、ArmadaのGalleon Forge Oneなどの新しいコンテナ工場が予定どおり生産を拡大することを想定しています。
競合インサイト:コンテナ型データセンター市場をリードしているのはどの企業か?
- Huawei
- Vertiv
- Schneider Electric
- Hewlett Packard Enterprise (HPE)
- Delta Electronics
- ZTE
- LG CNS
- Crusoe
- Armada
- Bridge DC
- Duos Edge AI
コンテナ型データセンター市場は細分化されています。DC Market Insightsは、上位5社のサプライヤーであるHuawei、Vertiv、Schneider Electric、HPE、Deltaが合わせて2025年の市場価値の約36%を占め、残りは地域のインテグレーター、専門メーカー、自社でユニットを製造する事業者に分散していると推計しています。この推計の根拠は、各サプライヤーのコンテナ製品ラインアップを、18.5億米ドルの市場規模および2025年の推定3,880台と照らし合わせたものです。VertivのSmartModおよびSmartMod MAXコンテナはそれぞれ最大12ラックと24ラックを収容し、Schneider ElectricのSmartShelter Containerは標準ISO輸送用コンテナに4~10ラックを収めます。Huaweiは電源・冷却向けにコンテナ型のFusionPower9000を提供し、HPEはモジュール当たり最大1.5 MWのAI Mod PODを販売しています。Deltaはエッジコンピューティング向けに電源、冷却、IT機器を統合した20フィートユニットを公開し、ZTEはプレハブ式AIデータセンターコンテナを提供しています。AIに特化した新しいメーカー群にはCrusoe、Armada、LG CNS、Bridge DCが含まれ、LG CNSとArmadaはメガワット級ユニットを提供し、ArmadaはJohnson ControlsとともにGalleon Forge One工場を計画しています。一方、Duos Edge AIは自社のコンテナ型エッジサイトを展開しています。
最近の動向
- 2025年3月、HPEは、各モジュールが最大1.5 MWをサポートし、PUEが1.1未満のコンテナベースAIデータセンター、AI Mod PODを発表しました(出典:Data Center Dynamicsのニュース報道)。
- 2025年6月、Crusoeは、最短3か月でユニットを納入するターンキー型のプレハブ式モジュラーAIファクトリー、Crusoe Sparkを発表しました(出典:Crusoeのプレスリリース)。
- 2025年7月、ZTEは、40 kWの液冷AIラックをサポートし、PUE 1.15を実現するAIデータセンター向けプレハブコンテナを発売しました(出典:Data Center Dynamicsのニュース報道)。
- 2026年3月、LG CNSは、1つのコンテナに最大576基のGPUと1.2 MWのIT電力を収容するAI Boxを発表しました(出典:The Investorのニュース報道)。
- 2026年5月、ArmadaはシリーズBで2.30億米ドルを調達し、Johnson Controlsと提携して最大40万平方フィートの工場Galleon Forge Oneを開設する計画を明らかにしました。同工場では当初、メガワット級のモジュラーデータセンターLeviathanを生産します(出典:Data Center Dynamicsのニュース報道)。
- 2026年8月、Bridge DCは、40フィートISOコンテナフレーム内に構築され、オフサイトで完全に組み立て・試験される電源モジュール、PowerCore 5.0を発売しました(出典:Data Center Dynamicsのニュース報道)。
こうした製品発表、資金調達、導入の動きについては、データセンター業界の最新情報で随時お伝えしています。
調査手法:コンテナ型データセンター市場モデルの構築方法
DC Market Insightsは、3つのコンテナサイズ区分について16年間(2020年~2035年)の台数と価格から、ボトムアップでこの市場を構築しました。出荷台数と平均価格は4つのアンカー年(2020年、2025年、2030年、2035年)で設定し、その間は一定の成長率で補間しました。20フィートコンテナは2020年の約1,480台・16.8万米ドルから2035年には約3,050台・25.6万米ドルへ、40フィートコンテナは約860台・41万米ドルから約3,050台・73.5万米ドルへ、カスタムおよびマルチコンテナシステムは約95台・128万米ドルから約935台・206万米ドルへと増加します。総額は4つのコンポーネント、3つのラック密度区分、5つの用途、5つのエンドユーザーグループ、5つの地域に分割され、すべてのセグメント別・地域別の内訳の合計は市場総額と一致します。12か国はそれぞれの地域合計の中で配分しています。結果は、サプライヤーの開示情報(HPEの1.5 MWのモジュール定格、1.2 MWのLG CNS AI Box、Crusoeの400台の展開実績)、IEAの電力見通し、およびDC Market Insightsのモジュラーデータセンター市場モデルにおけるISOコンテナ型フォームファクターと照らし合わせ、トップダウンで検証しました。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2コンテナサイズ区分と単位
- 1.3通貨、価格設定および基準年
- 1.4主要ステークホルダー
- 02調査手法
- 2.1台数×価格モデルの構造
- 2.2一次情報源と二次情報源
- 2.3トップダウンによる相互検証
- 2.4予測の前提条件
- 03エグゼクティブサマリー
- 3.1市場概況、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1コンテナサイズ別平均価格、2020年、2025年、2030年および2035年
- 5.2全コンテナタイプの平均価格
- 5.3出荷台数、2020年、2025年、2030年および2035年
- 06規格と規制
- 6.1ISO 668のコンテナ寸法と定格
- 6.2UL 2755認証
- 6.3NEC第646条の設置要件
- 07サプライチェーン分析
- 7.1コンテナフレームと筐体
- 7.2電源・冷却機器
- 7.3工場での統合と試験
- 7.4納入、設置およびサービス
- 08コンテナ型データセンター市場の規模と予測
- 8.1市場規模、2020-2035年
- 8.2前年比成長率
- 8.3出荷台数と平均価格
- 09コンテナサイズ別市場
- 9.120フィートコンテナ
- 9.240フィートコンテナ
- 9.3カスタムおよびマルチコンテナシステム
- 10コンポーネント別市場
- 10.1ITコンテナ
- 10.2電源コンテナ
- 10.3冷却コンテナ
- 10.4統合・サービス
- 11ラック密度別市場
- 11.120 kW以下
- 11.220 kW~50 kW
- 11.350 kW超
- 12用途別市場
- 12.1エッジコンピューティング
- 12.2AIおよびHPC
- 12.3災害復旧・一時的容量
- 12.4軍事・遠隔地サイト
- 12.5暗号資産マイニング
- 13エンドユーザー別市場
- 13.1クラウド・AIプロバイダー
- 13.2通信事業者
- 13.3企業
- 13.4政府・防衛
- 13.5エネルギー・資源企業
- 14Dc独自分析:用途×コンテナサイズのマトリクス
- 14.1セル値、2025年
- 14.2モデルのインプットと手法
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2アジア太平洋(中国、日本、インド、オーストラリア)
- 15.3欧州(ドイツ、英国、フランス)
- 15.4中東・アフリカ(サウジアラビア、アラブ首長国連邦)
- 15.5中南米(ブラジル)
- 16国別分析
- 16.1上位12か国、2025年および2035年
- 16.2最も急成長している国別市場
- 17地域別クロスセクション
- 17.1地域別・コンテナサイズ別、2025年および2035年
- 17.2地域別・用途別、2025年および2035年
- 18予測シナリオ
- 18.1低シナリオ
- 18.2ベースシナリオ
- 18.3高シナリオ
- 19競争環境
- 19.1市場集中度
- 19.2コンテナサイズ別の製品ポジショニング
- 19.3最近の動向
- 20企業プロファイル
- 20.1Huawei
- 20.2Vertiv
- 20.3Schneider Electric
- 20.4Hewlett Packard Enterprise (HPE)
- 20.5Delta Electronics
- 20.6ZTE
- 20.7LG CNS
- 20.8Crusoe
- 20.9Armada
- 20.10Bridge DC
- 20.11Duos Edge AI
- 21アナリストの提言
- 21.1コンテナメーカー向け
- 21.2データセンター事業者向け
- 21.3投資家向け
- 図 1コンテナ型データセンター市場規模、2020–2035年
- 図 2コンテナサイズ別市場シェア、2025年および2035年
- 図 3コンポーネント別市場シェア、2025年および2035年
- 図 4ラック密度別市場シェア、2025年および2035年
- 図 5用途別市場シェア、2025年および2035年
- 図 6エンドユーザー別市場シェア、2025年および2035年
- 図 7地域別市場シェア、2025年および2035年
- 図 8上位12か国、2025年
- 図 9予測シナリオ、2035年
- 表 1レポート属性
- 表 2価格指標、2020年、2025年、2030年および2035年
- 表 3コンテナサイズ別市場、2025年および2035年
- 表 4コンポーネント別市場、2025年および2035年
- 表 5ラック密度別市場、2025年および2035年
- 表 6用途別市場、2025年および2035年
- 表 7エンドユーザー別市場、2025年および2035年
- 表 8用途×コンテナサイズのマトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2035年
- 表 12企業の製品ポジショニング
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に18.5億米ドル、2035年までに49.5億米ドルに増加します。DC Market Insightsは、2020年の市場規模を7.23億米ドルと推計しています。
2025年から2035年にかけて年率10.35%です。2020年から2025年にかけては、AIおよびエッジ向けコンテナが台数と平均価格の両方を押し上げたため、年率20.66%とより速い成長でした。
40フィートコンテナで、2025年の市場価値の48.5%を占めています。サイズ区分の中では、カスタムおよびマルチコンテナシステムが年率13.50%で最も速く成長しています。
IT機器を除くDC Market Insightsの推計によると、2025年の平均は約47.64万米ドルで、20フィートユニットの約21万米ドルから、カスタムまたはマルチコンテナシステムの約165万米ドルまでの幅があります。
50 kW超のラック向けコンテナで、2025年から2035年にかけて年率18.99%で成長し、AIおよび液冷エッジの導入拡大に伴い、市場価値に占める割合は18.3%から38.9%に上昇します。
北米で、7.43億米ドル、すなわち2025年の市場価値の40.2%を占めています。中東・アフリカは年率13.00%で最も速く成長しています。
2025年の市場価値の約36%をHuawei、Vertiv、Schneider Electric、HPE、Deltaが占めています(DC Market Insightsの推計)。ZTE、LG CNS、Crusoe、Armada、Bridge DC、Duos Edge AIも競合しています。
米国で、6.49億米ドル、すなわち2025年の支出の35.1%を占め、中国が2.51億米ドルで続きます。大規模国別市場の中では、インドが年率14.79%で最も速く成長しています。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。