
ハイパースケールコンピューティング市場 規模・シェア・2035年までの予測
市場の概要
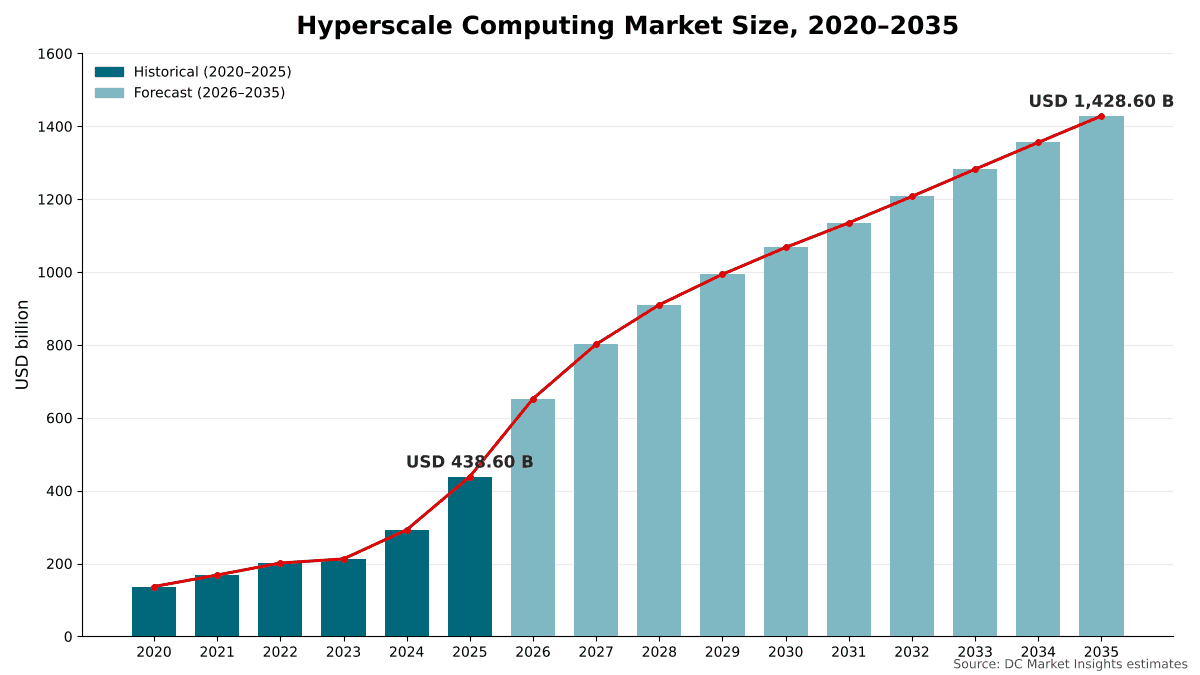
ハイパースケールコンピューティング市場の規模は2025年にUSD 438.60十億で、年平均成長率(CAGR)12.53%で拡大し、2035年までにUSD 1,428.60十億に達すると予測されています。 North Americaが市場の64.5%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格とコスト分析
- 06標準と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09ハイパースケールコンピューティング市場、コンポーネント別
- 10ハイパースケールコンピューティング市場、事業者タイプ別
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 14掲載企業
地域別インサイト
- North America64.5%
- Asia Pacific20.8%
- Europe9.6%
- Middle East and Africa3.4%
- Latin America1.7%
掲載企業
- Amazon Web Services
- Microsoft
- Meta
- Oracle
- Alibaba Cloud
- Tencent
- ByteDance
- Apple
- Baidu
- Huawei Cloud
- OpenAI (Stargate)
- xAI
- CoreWeave
詳細分析
ハイパースケールコンピューティング市場は、ハイパースケール事業者が自社のクラウド、プラットフォームおよびAIモデルを運用するデータセンターに投じる設備投資を対象とし、サーバーおよびアクセラレーテッドコンピューティング、ストレージ、ネットワーキング、電源・冷却インフラ、建屋建設・内装工事を含みます(キャンパスが自社建設かリースかを問いません)。DC Market Insightsは、世界のハイパースケールコンピューティング市場を2025年に4,386.0億米ドルと評価し、2035年には14,286.0億米ドルに達すると予測しています(年平均成長率(CAGR)12.53%)。2025年の値は、容量とメガワット(MW)当たり支出から算出しています。ハイパースケールIT容量換算で約13.41ギガワット(GW)、加重平均で1MW当たり3,269万米ドルであり、そのうち3,380.0億米ドルがIT機器、1,006.0億米ドルがファシリティインフラです。AI推論は年21.31%で最も急成長するセグメントです。学習済みモデルはいずれも数十億件のリクエストに対して何年にもわたり提供されるためです。また、中東・アフリカは年15.83%で最も急成長する地域であり、湾岸諸国のAIプログラムが小さな基盤からハイパースケールキャンパスを建設しています。
エグゼクティブサマリー
世界のハイパースケールコンピューティング市場規模は、2020年に1,368.5億米ドルと評価され、2025年に4,386.0億米ドルに達しました。予測期間中のCAGRは12.53%で、2035年には14,286.0億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| ハイパースケールコンピューティング市場規模(2025年) | 4,386.0億米ドル |
| ハイパースケールコンピューティング市場のCAGR | 12.53% |
| ハイパースケールコンピューティング市場規模(2035年) | 14,286.0億米ドル |
ハイパースケールコンピューティング市場は2020年から2025年にかけて年26.23%で成長し、2025年だけでも、AIクラスターが試験的なホールからギガワット級キャンパスへ移行したことで2024年比49.9%増加しました。3社は2025暦年の設備投資を合計2,954.7億米ドルと開示しています。内訳はAmazonが1,318.0億米ドル、Alphabetが914.5億米ドル、Metaがファイナンスリースの元本支払いを含めて722.2億米ドルです。NVIDIAは、2026年1月25日に終了した2026会計年度のデータセンター売上高を1,937.0億米ドル(68%増)、2026年7月26日に終了した四半期のデータセンター売上高を890.0億米ドル(117%増)と報告しました(出典:米国証券取引委員会へのNVIDIAの提出書類)。
DC Market Insightsは2026年に6,524.0億米ドル(さらに48.7%増)と予測しており、これは事業者のガイダンスと整合しています。Amazonは2026年に約2,000億米ドルの設備投資を見込み、Alphabetは1,750億~1,850億米ドル、Metaは1,150億~1,350億米ドルを目標としています。その後、成長率は2027年に22.9%へ、2029年以降は年5%~10%へと鈍化します。導入基盤が非常に大きくなり、アクセラレーター価格の上昇が緩やかになり、新規容量のペースを決めるのが需要ではなく電力接続になるためです。北米は2035年に市場価値の60.0%を維持しますが、2025年の64.5%からは低下します。
市場の範囲:ハイパースケールコンピューティング市場は何を対象とするか?
ハイパースケールコンピューティング市場は、ハイパースケールでコンピューティングを運用する事業者のデータセンター設備投資を対象とし、購入時点の名目米ドルで評価し、2025年を基準年として2035年まで予測しています。DC Market Insightsは2025年の市場規模を4,386.0億米ドルと算定しています。
対象範囲。サーバーおよびアクセラレーテッドコンピューティング(グラフィックス処理装置(GPU)やカスタムアクセラレーターを搭載したAIサーバーを含む)、ストレージシステム、データセンターネットワーキング(スイッチ、光モジュール、AIクラスターファブリックを含む)、開閉装置、無停電電源装置(UPS)、発電機、チラー、液冷などの電源・冷却インフラ、ならびに建屋建設・内装工事。購入者は、ハイパースケール容量を建設またはリースするクラウドサービスプロバイダー、インターネット・ソーシャルメディアプラットフォーム、AIラボおよびネオクラウドです。ファイナンスリースは、事業者が設備投資として報告している場合に含めます。
対象外。土地、オフィス、物流・小売資産、消費者向けデバイス、ソフトウェアライセンス、電力その他の運営費、およびオペレーティングリースに基づくコロケーションスペースの賃料。事業者がリーススペース内に設置するIT機器および内装工事は対象に含めます。
セグメントの関係。コンポーネント、事業者タイプ、ワークロード、ファシリティモデルの各区分は、いずれも2025年の同じ4,386.0億米ドルの合計を切り分けたものです。本市場のAI部分は、企業や政府のAI購入者も対象とする当社のAIインフラ市場レポートと重複し、建設工事部分は、あらゆるタイプのデータセンターを対象とする当社のデータセンター建設市場レポートと重複します。地域および国は、事業者の本社所在地ではなく、容量が設置されている場所に基づいて配分しています。
市場の推進要因:ハイパースケールコンピューティング市場を牽引するものは何か?
DC Market Insightsは、ハイパースケールコンピューティング市場の年間支出が2025年から2035年にかけて9,900.0億米ドル増加すると予測しており、その成長の大部分は3つの推進要因で説明できます。2026年にほぼ倍増する設備投資予算、容量を何年も先行する受注残高、そして主要サプライヤーのデータセンター売上高を2倍以上に押し上げ続けるAI需要です。
Amazon、Alphabet、Metaは2026年の設備投資を約5,050億米ドルと見通す
Amazon(約2,000億米ドル)、Alphabet(1,750億~1,850億米ドル)、Meta(1,150億~1,350億米ドル)の2026年ガイダンスの中央値を合計すると約5,050億米ドルとなり、3社が2025年に支出した2,954.7億米ドルを70.9%上回ります。Microsoftは2026年6月までの会計年度に1,453.0億米ドルを支出し、うち最終四半期は410億米ドルでした。Amazonの数値はAWSだけでなくAmazon全体を対象としているため、そのすべてがデータセンター支出というわけではありませんが、DC Market Insightsは、ハイパースケーラーの設備投資の80%~90%が現在データセンターとその内部の機器に向けられていると推計しています。DC Market Insightsは2026年の市場規模を6,524.0億米ドルと予測しています。
受注残高が容量を先行
事業者は締結済みの契約に基づいて建設を進めています。AWSの受注残高は2025年末時点で2,440億米ドル(前年比40%増)となり、Oracleは2026会計年度末の残存履行義務が6,380億米ドル(363%増)となる一方、同社のクラウドインフラ売上高は2026会計年度第4四半期に93%成長しました。Google Cloudの売上高は2025年第4四半期に48%増の177.0億米ドル、AWSの売上高は同四半期に24%増の356.0億米ドルとなりました。DC Market Insightsは、これらの受注残高を少なくとも今後3年間の建設に対する確定需要と見ています。
2026年もAIコンピューティング需要は加速
NVIDIAのデータセンター売上高は2026年7月26日に終了した四半期に117%増の890.0億米ドルとなり、同社は第3四半期の売上高を1,080.0億米ドル(±2%)と見通しました。DC Market Insightsは、ハイパースケール事業者が購入するサーバーおよびアクセラレーテッドコンピューティングを2025年に2,684.0億米ドル(市場の61.2%)と評価し、2035年までに8,425.0億米ドル(CAGR 12.12%)に達すると予測しています。
市場動向:ハイパースケールコンピューティングはどのように変化しているか?
ハイパースケールコンピューティングは、ギガワット級キャンパス、相互接続されたAIサイト、そしてリース容量の拡大へと移行しており、リースおよびビルド・トゥ・スーツ容量は年13.57%で成長し、自社建設キャンパスの12.12%を上回っています。
キャンパスは数百メガワットからギガワット級へ拡大
単一サイトがギガワット規模に達しています。MetaのルイジアナにあるHyperionキャンパスは2GWの開発で、数年をかけて5GWまで拡張可能であり、Blue Owlのファンドが80%、Metaが20%を保有する270億米ドルの合弁事業を通じて資金調達されています。AWSは2024年10月から2025年10月までに3.8GWの容量を追加し、Microsoftは2026年6月までの会計年度に88のデータセンターを稼働させ、直近3四半期それぞれで1GWを追加しました。DC Market Insightsは、2025年のハイパースケールAI学習ホールのコストを、IT機器を含めて1MW当たり約5,180万米ドルと推計しています。
AIサイトが1つの学習システムとして接続
Microsoftは2025年11月、Fairwaterネットワークの一部としてアトランタのAI「スーパーファクトリー」を開設し、約700マイル離れたウィスコンシンのサイトと接続しています。この施設には数十万基のNVIDIA GPUが収容される予定です。長距離のサイト間接続は光モジュールと広域容量への支出を押し上げており、これがDC Market Insightsがネットワーキングをコンポーネントの中で最も急成長する(年14.29%、417.0億米ドルから1,586.0億米ドルへ)と予測する理由の1つです。
リースおよびパートナー資金による容量がより速く成長
事業者は建屋のコストを投資家やパートナーと分担するケースが増えています。Microsoftの最高財務責任者は、今後のデータセンターリースの多くがファイナンスリースからオペレーティングリースへ移行すると述べており、Hyperionの合弁事業ではBlue Owlのファンドがキャンパスの80%を保有しています。DC Market Insightsは、リースおよびビルド・トゥ・スーツ容量におけるIT機器と内装工事を2025年に1,197.0億米ドル(市場の27.3%)と評価しており、2035年までに29.9%に上昇すると見ています。
市場の課題:ハイパースケールコンピューティング市場を抑制するものは何か?
DC Market Insightsは、電力供給と効率規制の2つの制約により、ハイパースケールコンピューティング市場は制約のない需要を下回ると見込んでおり、低位シナリオでは2035年に11,043.0億米ドルと、ベースケースを22.7%下回ります。
系統電力:データセンターの電力需要は2030年までに倍増
国際エネルギー機関(IEA)は、データセンターが2024年に約415テラワット時(TWh)を使用し、これは世界の電力消費量の約1.5%に相当し、2030年までに2倍以上の約945TWhに達すると推計しています(出典:IEA「Energy and AI」レポート)。2024年のデータセンター電力使用量のうち、米国が45%、中国が25%、欧州が15%を占めました。すべてのハイパースケールキャンパスはサーバーを設置する前に系統接続またはオンサイト発電を必要とするため、DC Market Insightsは電力供給をシナリオ間の主な変動要因として扱っています。
効率規制が欧州の新規サイトのコストを押し上げる
ドイツのエネルギー効率法は、2026年7月1日以降に運用を開始するデータセンターに対し、電力使用効率(PUE)1.2以下とエネルギー再利用係数10%以上の達成を求め、2027年1月1日からは電力の100%を再生可能電力で賄うことを義務付けています。DC Market Insightsは、これらの規制によりドイツの各キャンパスに排熱再利用と高効率冷却が追加されると推計しており、ドイツの成長率を年13.33%と、欧州全体の13.18%をわずかに上回ると予測しています。
市場機会:新たな収益源はどこにあるか?
ハイパースケールコンピューティング市場における2つの最大の新たな収益源は、963.0億米ドルから6,649.0億米ドルへ成長する推論容量と、年18.31%で成長するAIラボおよびネオクラウドです。
2035年までに推論が学習を上回る
AI推論は2025年の支出の963.0億米ドル(22.0%)を占め、学習は1,715.0億米ドル(39.1%)でした。DC Market Insightsは、推論が年21.31%で成長し、2035年には市場の46.5%を占めると予測しています。推論容量は、学習されるフロンティアモデルの数ではなく、ユーザー数とリクエスト数に応じて拡大するためです。DC Market Insightsのモデルでは、推論ホールのMW当たりコストは約3,640万米ドルで、学習ホールの5,180万米ドルより低く、これにより適したサイトの数が広がります。
AIラボとネオクラウドがハイパースケールの購入者に
AIラボは現在、ハイパースケールで容量を発注しています。OpenAI、Oracle、SoftBankによるStargateプログラムは2025年9月、今後3年間で7ギガワットの計画容量を提供する米国内の新たな5サイトを発表し、5,000億米ドルの目標のうち4,000億米ドルの手当てが付いたと述べました。旗艦サイトはテキサス州アビリーンにあります。DC Market Insightsは、AIラボおよびネオクラウドによる支出を2025年に491.0億米ドル、2035年までに2,639.0億米ドルと評価しており、市場シェアは11.2%から18.5%に上昇します。
価格:ハイパースケール容量のMW当たりコストはいくらか?
DC Market Insightsの推計によると、2025年のハイパースケール容量のコストは、サーバー、ストレージ、ネットワーキング、電源、冷却、建屋を含め、ITロード1MW当たり加重平均で3,269万米ドルでした。ファシリティインフラだけで1MW当たり約750万米ドルを占め、残りはIT機器です。DC Market InsightsはIT機器が5~6年ごとに更新されると想定しています。
| ホールタイプ(2025年) | 1MW当たり支出(万米ドル) | 容量換算(GW) | 支出(億米ドル) |
|---|---|---|---|
| AI学習 | 5,180 | 3.31 | 1,715.0 |
| AI推論 | 3,640 | 2.65 | 963.0 |
| 汎用クラウドおよびエンタープライズ | 2,290 | 7.46 | 1,708.0 |
| 合計または加重平均 | 3,269 | 13.41 | 4,386.0 |
発表済みのプログラムはこの範囲の上限に位置します。Stargateに手当てされた4,000億米ドルを7ギガワットの計画容量で割ると、1MW当たり約5,700万米ドルとなり(DC Market Insightsによる計算)、StargateのサイトはフロンティアAIクラスター向けに建設されるため、DC Market Insightsの学習ホールの推計値に近い水準です。
標準と規制:ハイパースケールデータセンターを形づくる規則とは?
DC Market Insightsが2025年に421.0億米ドルと評価する欧州では、2つの規則がハイパースケールデータセンターを形づくっています。500kW以上のサイトを対象とする欧州連合(EU)の報告規則と、新規データセンターに対するドイツのPUE上限1.2です。
EU委任規則2024/1364。EUのデータセンター格付け規則は、設置IT電力需要が500kW以上のデータセンター事業者に対し、エネルギーとサステナビリティ、情報通信技術、データトラフィックにわたる24の性能指標の報告を求めています。初回は2024年9月15日まで、次いで2025年5月15日まで、その後は毎年報告します。
ドイツのエネルギー効率法(EnEfG)。2026年7月1日以降に運用を開始する新規データセンターは、PUE 1.2以下およびエネルギー再利用係数10%以上を達成しなければならず、同法の対象となるデータセンターは、2024年1月1日から電力の50%、2027年1月1日から100%を再生可能電力で賄う必要があります。
設備投資の開示。米国では、ハイパースケール事業者は証券取引委員会への提出書類で設備投資を報告しており、リースの会計処理によってキャンパスのどれだけが設備投資として計上されるかが決まります。MicrosoftとMetaは報告する設備投資にファイナンスリースを含めていますが、オペレーティングリースは含まれません。DC Market Insightsは、リーススペースに設置されたIT機器を計上することでこれを調整しています。
市場セグメンテーション:ハイパースケールコンピューティング市場をリードするセグメントは?
ハイパースケールコンピューティング市場では、サーバーおよびアクセラレーテッドコンピューティングが2025年の支出の61.2%でリードし、事業者タイプではクラウドサービスプロバイダーが65.0%、ワークロードではAI学習が39.1%でリードしています。AI推論は年21.31%で最も急成長するセグメントであり、学習の8.72%を上回ります。推論需要は、モデルを呼び出すユーザー、アプリケーション、エージェントが増えるたびに拡大するためです。
コンポーネント別:サーバーおよびアクセラレーテッドコンピューティングが61.2%でリード
| コンポーネント | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| サーバーおよびアクセラレーテッドコンピューティング | 2,684.0 | 61.2% | 8,425.0 | 12.12% |
| 電源・冷却インフラ | 583.0 | 13.3% | 2,149.0 | 13.93% |
| 建屋建設・内装工事 | 423.0 | 9.6% | 1,383.0 | 12.58% |
| ネットワーキング | 417.0 | 9.5% | 1,586.0 | 14.29% |
| ストレージ | 279.0 | 6.4% | 743.0 | 10.29% |
電源・冷却インフラは、液冷とラック密度の上昇によってMWごとに機器が増えるため、2035年までにシェアを1.7ポイント伸ばします。一方、ストレージは、AI支出がデータ量より速く成長するためシェアを落とします。
事業者タイプ別:クラウドサービスプロバイダーが65.0%でリード
| 事業者タイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| クラウドサービスプロバイダー | 2,851.0 | 65.0% | 8,620.0 | 11.70% |
| インターネット・ソーシャルメディアプラットフォーム | 1,044.0 | 23.8% | 3,027.0 | 11.23% |
| AIラボおよびネオクラウド | 491.0 | 11.2% | 2,639.0 | 18.31% |
クラウドサービスプロバイダーには、AWS、Microsoft、Google Cloud、Oracle、および中国のクラウドプロバイダーが含まれます。MetaやByteDanceなどのインターネット・ソーシャルメディアプラットフォームは主に自社サービス向けに建設し、AIラボおよびネオクラウドはモデル学習とGPUレンタルのためにハイパースケールでコンピューティングを購入しています。
ワークロード別:AI学習が39.1%でリード
| ワークロード | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI学習 | 1,715.0 | 39.1% | 3,958.0 | 8.72% |
| 汎用クラウドおよびエンタープライズ | 1,708.0 | 38.9% | 3,679.0 | 7.98% |
| AI推論 | 963.0 | 22.0% | 6,649.0 | 21.31% |
2025年においても、汎用クラウドホールは13.41GWの容量換算のうち約7.46GWと半分以上を占めていましたが、MW当たり支出はAI学習ホールの半分未満です。
ファシリティモデル別:自社建設キャンパスが72.7%でリード
自社建設キャンパスは2025年に3,189.0億米ドル、2035年までに10,013.0億米ドル(CAGR 12.12%)を占めます。事業者が設置するIT機器と内装工事で評価したリースおよびビルド・トゥ・スーツ容量は、2025年に1,197.0億米ドルを占め、年13.57%とより速く成長して4,273.0億米ドルに達します。事業者は単独で建設するよりも速く容量を追加するためにパートナーを活用しているためです。
DC独自分析:ハイパースケール事業者タイプ×コンポーネントマトリクス
クラウドサービスプロバイダーが購入するサーバーおよびアクセラレーテッドコンピューティングは、マトリクスの中で最大のセルであり、1,689.0億米ドルと2025年のハイパースケール支出全体の38.5%を占めます。以下のマトリクスは、誰が支出し、何を購入しているかをクロス集計したものです。
| 2025年、億米ドル | コンピューティング | ストレージ | ネットワーキング | 電源・冷却 | 建設・内装工事 | 合計 |
|---|---|---|---|---|---|---|
| クラウドサービスプロバイダー | 1,689.0 | 206.0 | 254.0 | 396.0 | 306.0 | 2,851.0 |
| インターネット・ソーシャルメディアプラットフォーム | 643.0 | 61.0 | 102.0 | 134.0 | 104.0 | 1,044.0 |
| AIラボおよびネオクラウド | 352.0 | 12.0 | 61.0 | 53.0 | 13.0 | 491.0 |
| 合計 | 2,684.0 | 279.0 | 417.0 | 583.0 | 423.0 | 4,386.0 |
AIラボおよびネオクラウドは支出の71.7%をコンピューティングに、わずか2.6%を建設・内装工事に充てており、クラウドサービスプロバイダーの59.2%と10.7%とは対照的です。建屋の大半をクラウドパートナーやデベロッパーからリースしているためです。ネットワーキングはAIラボの支出の12.4%を占め、全事業者タイプの中で最も高いシェアです。そのクラスターが大規模な学習ジョブ向けに構築されているためです。
このマトリクスは発注書の集計ではなくDC Market Insightsのモデルであり、39の入力値から構築されています。16の年間市場合計(2020年~2035年)、2025年の5つのコンポーネント合計と3つの事業者タイプ合計、3つのMW当たり支出の前提、アンカーとして使用した8つの事業者・サプライヤーの開示、および4つの容量開示です。モデルとその前提は、当社の調査方法ページで説明しています。
地域別インサイト:ハイパースケールコンピューティング市場をリードする地域は?
北米は2025年の支出の64.5%でハイパースケールコンピューティング市場をリードしています。中東・アフリカは年15.83%で最も急成長する地域です。湾岸諸国のAIプログラムが小さな基盤からハイパースケールキャンパスを建設しているためです(DC Market Insights推計)。
北米が64.5%のシェアでリード
北米は2025年にハイパースケール支出の2,829.0億米ドルを占め、年11.72%で成長して8,572.0億米ドルに達すると予測されています。同地域には、MetaのルイジアナにあるHyperion、テキサスで発表されたStargateのサイト、2027年までにテキサスの新キャンパスに投じるGoogleの400億米ドルのプログラムなど、建設中のギガワット級キャンパスが複数あります。
アジア太平洋が20.8%のシェア
アジア太平洋は2025年に912.0億米ドル、2035年までに3,301.0億米ドル(CAGR 13.73%)の規模です。中国は同地域最大の国別市場であり、Alibaba単独で今後3年間にAIとクラウドインフラに少なくとも3,800億人民元(530億米ドル)を投資する計画で、これは過去10年間のAIとクラウドへの総支出を上回ります。インドとマレーシアは、同地域の主要市場の中で最も速く成長しています。
欧州が9.6%のシェア
欧州は2025年に421.0億米ドル、2035年までに1,452.0億米ドル(CAGR 13.18%)の規模です。英国が97.0億米ドルで欧州最大の市場であり、79.0億米ドルのドイツを上回ります。ドイツでは2026年7月から新規サイトにPUE上限が適用されます。
中東・アフリカが3.4%のシェア
中東・アフリカは2025年に149.0億米ドル、2035年までに648.0億米ドルの規模で、年15.83%と地域別で最も速い成長です。DC Market Insightsの配分では、サウジアラビアとアラブ首長国連邦が合わせて同地域の67.8%を占めます。
ラテンアメリカが1.7%のシェア
ラテンアメリカは2025年に75.0億米ドル、2035年までに313.0億米ドル(CAGR 15.36%)の規模で、41.0億米ドルのブラジルが牽引しています。
国別分析:ハイパースケール投資が最も多い国は?
米国は2025年に2,703.0億米ドルと世界支出の61.6%を占めるハイパースケールコンピューティングの最大の国別市場であり、中国が384.0億米ドル(8.8%)、日本が149.0億米ドル(3.4%)で続きます。上位12カ国が2025年の支出の89.5%を占めています。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 2,703.0 | 61.6% | 8,154.0 | 11.67% |
| 2 | 中国 | アジア太平洋 | 384.0 | 8.8% | 1,216.0 | 12.22% |
| 3 | 日本 | アジア太平洋 | 149.0 | 3.4% | 473.0 | 12.25% |
| 4 | カナダ | 北米 | 126.0 | 2.9% | 418.0 | 12.74% |
| 5 | インド | アジア太平洋 | 98.0 | 2.2% | 529.0 | 18.36% |
| 6 | 英国 | 欧州 | 97.0 | 2.2% | 321.0 | 12.71% |
| 7 | ドイツ | 欧州 | 79.0 | 1.8% | 276.0 | 13.33% |
| 8 | マレーシア | アジア太平洋 | 76.0 | 1.7% | 298.0 | 14.64% |
| 9 | オーストラリア | アジア太平洋 | 71.0 | 1.6% | 247.0 | 13.28% |
| 10 | サウジアラビア | 中東・アフリカ | 53.0 | 1.2% | 259.0 | 17.19% |
| 11 | アラブ首長国連邦 | 中東・アフリカ | 48.0 | 1.1% | 217.0 | 16.28% |
| 12 | ブラジル | ラテンアメリカ | 41.0 | 0.9% | 176.0 | 15.68% |
インドは年18.36%で最も急成長する主要国別市場です。グローバルなクラウドプロバイダーと国内事業者が小さな導入基盤からハイパースケールリージョンを構築しているためで、年17.19%のサウジアラビアを上回ります。国別の数値は、DC Market Insightsが地域合計を配分したもので、各国の建設中のハイパースケール容量および発表済みの事業者投資プログラムに占める推定シェアで重み付けしています。
予測シナリオ:2035年の予測はどのように変わり得るか?
ハイパースケールコンピューティング市場は、ベースケースで2035年までに14,286.0億米ドルに達し、低位シナリオと高位シナリオの範囲は11,043.0億米ドルから17,428.0億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | AIキャンパスの系統接続が2年遅延。2028年以降、事業者の設備投資は実質ベースで横ばい | 11,043.0 | 9.67% |
| ベース | 2026年のガイダンスが達成され、発表済みのギガワット級キャンパスが2030年までに稼働。推論が支出の46.5%に到達 | 14,286.0 | 12.53% |
| 高位 | 電力、メモリ、先端パッケージングの供給が発表済みプログラムに追随。AIラボが支出の4分の1に到達 | 17,428.0 | 14.79% |
2035年における低位ケースと高位ケースの差は6,385.0億米ドルです。その大部分は電力供給によって説明され、次いで推論需要が既存ホールの利用率向上ではなく新規容量へと転換するペースが影響します。
競合インサイト:ハイパースケールコンピューティング市場をリードするのは誰か?
- Amazon Web Services
- Microsoft
- Meta
- Oracle
- Alibaba Cloud
- Tencent
- ByteDance
- Apple
- Baidu
- Huawei Cloud
- OpenAI (Stargate)
- xAI
- CoreWeave
Amazonは2025年の支出の約24%でハイパースケールコンピューティング市場をリードしており(DC Market Insights推計:2025年の設備投資1,318.0億米ドルの約80%がデータセンターに向けられ、これを4,386.0億米ドルの合計と比較)、AWSは2025年に世界で他のどの企業よりも多くのデータセンター容量を追加し、第4四半期だけで1.2GW超を追加したと述べています。DC Market Insightsの推計では、Amazon、Microsoft、Alphabet、Metaの4社で市場の約77%を占めます。Microsoftは2026会計年度に1,453.0億米ドルを支出し、直近3四半期それぞれで1GWの容量を追加しました。Oracleの2026会計年度の設備投資に係る純現金支出は480億米ドルで、顧客に1.2GW超の容量を提供し、2027会計年度には約700億米ドルを見込んでいます。
最近の動向
- 2025年9月、OpenAI、Oracle、SoftBankは、今後3年間で7ギガワットの計画容量を提供するStargateの新たな5サイトを発表しました(出典:Axiosの報道)。
- 2025年10月、MetaはルイジアナのHyperionキャンパスの資金調達のため、Blue Owlのファンドと270億米ドルの合弁事業を設立しました(出典:DatacenterDynamicsの報道)。
- 2025年11月、MicrosoftはFairwaterネットワークの一部としてアトランタのAIスーパーファクトリーを稼働させました(出典:SiliconANGLEの報道)。
- 2025年11月、Googleは2027年までにテキサス全域の新たなデータセンターキャンパスに400億米ドルを投資すると発表しました(出典:TechRepublicの報道)。
- 2026年6月、Oracleは2026会計年度の純現金ベースの設備投資が480億米ドル、残存履行義務が6,380億米ドルであったと報告しました(出典:Nasdaqの報道)。
- 2026年7月、Microsoftは2026会計年度の設備投資が1,453.0億米ドル、稼働させたデータセンターが88カ所であったと報告しました(出典:DatacenterDynamicsの報道)。
当社は、こうした取引、ローンチ、容量発表をデータセンター業界アップデートでリアルタイムに追跡しています。
調査方法:ハイパースケールコンピューティング市場モデルの構築方法
DC Market Insightsは、容量とMW当たり支出からボトムアップで本市場を構築しました。2025年の値は、AI学習の容量換算約3.31GW×1MW当たり5,180万米ドル(1,715.0億米ドル)、AI推論容量2.65GW×1MW当たり3,640万米ドル(963.0億米ドル)、汎用クラウド容量7.46GW×1MW当たり2,290万米ドル(1,708.0億米ドル)の合計であり、全体で13.41GW、加重平均で1MW当たり3,269万米ドルです。容量換算には新規ホールと既存ホールのIT更新が含まれます。結果は4つのチェックで裏付けています。下限:Amazon、Alphabet、Metaの2025暦年の設備投資の合計は2,954.7億米ドルであり、DC Market Insightsが推計する80%~90%のデータセンター比率を適用すると、Microsoft、Oracle、中国の事業者、AIラボを加える前の段階で、この3社だけで約2,360億~2,660億米ドルを占めます。上限:IEAは2024年の世界のデータセンター投資を5,000億米ドルとしており、これはDC Market Insightsが同年のハイパースケール事業者について評価した2,925.8億米ドルを上回ります。サプライヤーチェック:企業や政府への販売も含むNVIDIAの2026会計年度のデータセンター売上高1,937.0億米ドルは、ハイパースケール事業者が2025年に購入したサーバーおよびアクセラレーテッドコンピューティングの2,684.0億米ドルを下回ります。容量チェック:AWSの年間3.8GW、Microsoftの四半期当たり1GW、Oracleの2026会計年度の1.2GW超という数値は、2025年のハイパースケール容量換算13.41GWと整合します。合計は5つのコンポーネント、3つの事業者タイプ、3つのワークロード、2つのファシリティモデル、5つの地域、12カ国に分割され、すべての分割が市場合計と一致します。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査目的
- 1.3通貨、単位および対象年
- 1.4ステークホルダー
- 02調査方法
- 2.1ボトムアップの容量およびMW当たり支出モデル
- 2.2事業者の設備投資アンカー
- 2.3範囲チェックとデータのトライアンギュレーション
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場規模、2020-2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2動向
- 4.3課題
- 4.4機会
- 05価格とコスト分析
- 5.1ホールタイプ別MW当たり支出、2025年
- 5.2IT機器とファシリティのコスト内訳
- 5.3発表済みプログラムのコストベンチマーク
- 06標準と規制
- 6.1EU委任規則2024/1364
- 6.2ドイツのエネルギー効率法(EnEfG)
- 6.3設備投資とリースの報告
- 07サプライチェーン分析
- 7.1アクセラレーターおよびサーバーのサプライヤー
- 7.2電源・冷却機器のサプライヤー
- 7.3建設請負業者とデベロッパー
- 7.4ハイパースケール事業者
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2前年比成長率
- 8.3容量換算、2025年
- 09ハイパースケールコンピューティング市場、コンポーネント別
- 9.1サーバーおよびアクセラレーテッドコンピューティング
- 9.2ストレージ
- 9.3ネットワーキング
- 9.4電源・冷却インフラ
- 9.5建屋建設・内装工事
- 10ハイパースケールコンピューティング市場、事業者タイプ別
- 10.1クラウドサービスプロバイダー
- 10.2インターネット・ソーシャルメディアプラットフォーム
- 10.3AIラボおよびネオクラウド
- 11ハイパースケールコンピューティング市場、ワークロード別
- 11.1AI学習
- 11.2AI推論
- 11.3汎用クラウドおよびエンタープライズ
- 12ハイパースケールコンピューティング市場、ファシリティモデル別
- 12.1自社建設キャンパス
- 12.2リースおよびビルド・トゥ・スーツ容量
- 13Dc独自分析:事業者タイプ×コンポーネントマトリクス
- 13.1マトリクスの値、2025年
- 13.2主な所見
- 13.3モデルの入力値
- 14ハイパースケールコンピューティング市場、地域別
- 14.1北米:米国、カナダ
- 14.2アジア太平洋:中国、日本、インド、マレーシア、オーストラリア、その他のアジア太平洋
- 14.3欧州:英国、ドイツ、その他の欧州
- 14.4中東・アフリカ:サウジアラビア、アラブ首長国連邦、その他の中東・アフリカ
- 14.5ラテンアメリカ:ブラジル、その他のラテンアメリカ
- 15国別分析
- 15.1上位12カ国、2025年および2035年
- 15.2最も急成長する国
- 16地域別クロスセクション
- 16.1地域×コンポーネント、2025年および2035年
- 16.2地域×事業者タイプ、2025年および2035年
- 17予測シナリオ
- 17.1低位シナリオ
- 17.2ベースシナリオ
- 17.3高位シナリオ
- 18競合状況
- 18.1事業者の支出シェア、2025年
- 18.2設備投資ガイダンス、2026年
- 18.3容量の追加
- 19企業プロファイル
- 19.1Amazon Web Services
- 19.2Microsoft
- 19.3Google
- 19.4Meta
- 19.5Oracle
- 19.6Alibaba Cloud
- 19.7Tencent
- 19.8ByteDance
- 19.9Apple
- 19.10Baidu
- 19.11Huawei Cloud
- 19.12OpenAI (Stargate)
- 19.13xAI
- 19.14CoreWeave
- 20最近の動向
- 20.1容量およびキャンパスの発表
- 20.2資金調達と合弁事業
- 21アナリストの提言
- 21.1ハイパースケール事業者向け
- 21.2機器サプライヤー向け
- 21.3投資家およびデベロッパー向け
- 図 1ハイパースケールコンピューティング市場規模、2020-2035年
- 図 2ハイパースケールコンピューティング市場のコンポーネント別シェア、2025年
- 図 3ハイパースケールコンピューティング市場の地域別規模、2025年および2035年
- 図 4ホールタイプ別MW当たり支出、2025年
- 図 5予測シナリオ、2035年
- 表 1レポート属性
- 表 2ホールタイプ別MW当たり支出、2025年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4事業者タイプ別市場、2025年および2035年
- 表 5ワークロード別市場、2025年および2035年
- 表 6ファシリティモデル別市場、2025年および2035年
- 表 7事業者タイプ×コンポーネントマトリクス、2025年
- 表 8地域別市場、2025年および2035年
- 表 9上位12カ国、2025年および2035年
- 表 10予測シナリオ、2035年
- 表 11事業者の設備投資開示
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に4,386.0億米ドルで、2035年までに14,286.0億米ドルに増加します。DC Market Insightsは2020年の市場規模を1,368.5億米ドルと推計しています。
2025年から2035年にかけて年12.53%です。2020年から2025年にかけては年26.23%とより速く成長しており、DC Market Insightsは2026年にさらに48.7%増加して6,524.0億米ドルになると予測しています。
Amazon Web Services、Microsoft、Google、Meta、Oracleがリードしており、Amazonは2025年の支出の約24%を占めます(DC Market Insights推計)。Alibaba Cloud、Tencent、ByteDance、Apple、Baidu、Huawei Cloud、OpenAI (Stargate)、xAI、CoreWeaveもハイパースケールで建設を行っています。
サーバーおよびアクセラレーテッドコンピューティングで、2025年の支出の2,684.0億米ドル(61.2%)を占めます。AIクラスターがより大規模なファブリックを必要とするため、コンポーネントの中ではネットワーキングが年14.29%で最も速く成長します。
IT機器を含むDC Market Insightsの推計によると、2025年の加重平均は1MW当たり約3,269万米ドルで、汎用クラウドホールの2,290万米ドルからAI学習ホールの5,180万米ドルまでの幅があります。
2025年はAI学習が1,715.0億米ドル(支出の39.1%)でリードしました。AI推論は年21.31%で最も急成長するセグメントであり、2035年までに支出の46.5%に達します。
北米で、2025年の支出の2,829.0億米ドル(64.5%)を占めます。中東・アフリカが年15.83%で最も速く成長しています。
米国で2,703.0億米ドル(2025年の支出の61.6%)を占め、中国が384.0億米ドルで続きます。主要国別市場の中ではインドが年18.36%で最も速く成長しています(DC Market Insights推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。