
データセンター管理向けAIOps市場 規模・シェア・2035年までの予測
市場の概要
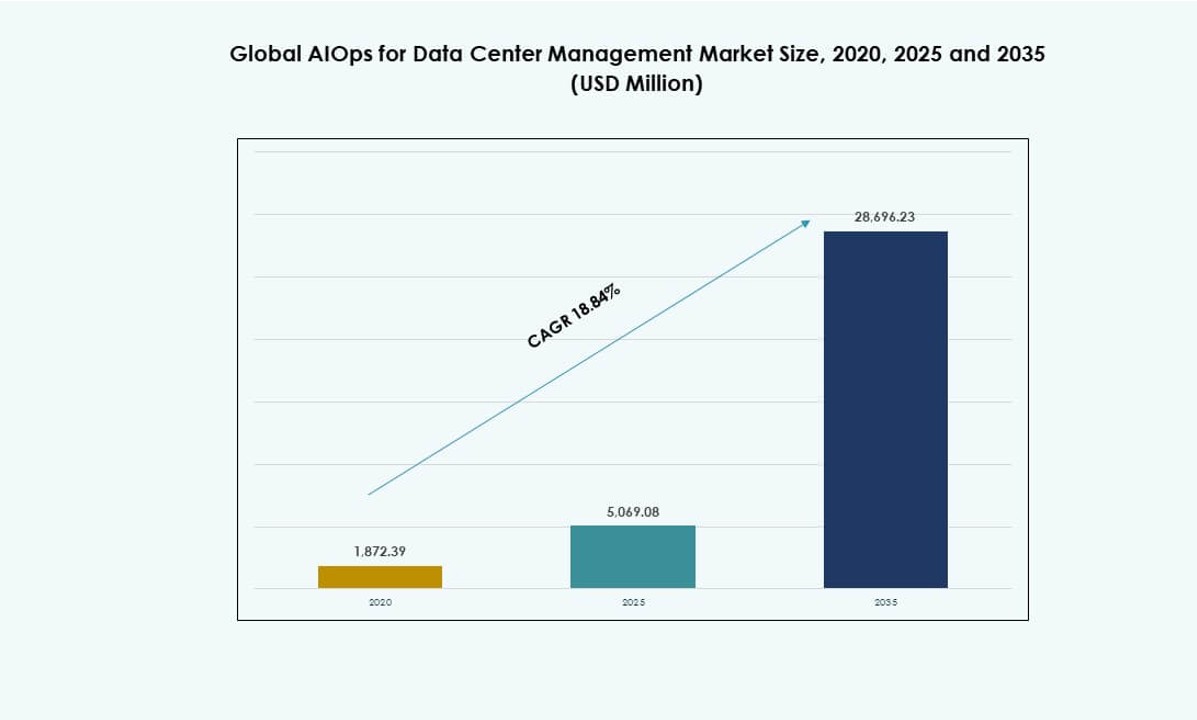
データセンター管理向けAIOps市場の規模は2025年にUSD 5,069.1百万で、年平均成長率(CAGR)18.84%で拡大し、2035年までにUSD 28.70十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場動向
- 04世界のデータセンター管理向けAIOps市場 市場規模と予測
- 05世界のデータセンター管理向けAIOps市場 コンポーネント別
- 06世界のデータセンター管理向けAIOps市場 用途別
- 07世界のデータセンター管理向けAIOps市場 エンドユーザー別
- 08世界のデータセンター管理向けAIOps市場 企業規模別
- 09世界のデータセンター管理向けAIOps市場 導入形態別
- 10世界のデータセンター管理向けAIOps市場 提供タイプ別
- 13章
- 2020-2023実績期間
- 2025-2035予測期間
- 10掲載企業
掲載企業
- IBM Corporation
- Cisco Systems, Inc
- Splunk Inc
- Broadcom Inc
- BMC Software
- Dynatrace
- Datadog, Inc
- New Relic, Inc
- ScienceLogic
- LogicMonitor
詳細分析
エグゼクティブサマリー
世界のデータセンター管理向けAIOps市場規模は、2020年の18.7239億米ドルから2025年には50.6908億米ドルとなり、予測期間中の年平均成長率18.84%で、2035年には286.9623億米ドルに達すると見込まれています。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2035 |
| データセンター管理向けAIOps市場規模 2025年 | 50.6908億米ドル |
| データセンター管理向けAIOps市場 年平均成長率 | 18.84% |
| データセンター管理向けAIOps市場規模 2035年 | 286.9623億米ドル |
企業は、複雑なハイブリッドデータセンターを管理し、運用チームの負担となるアラートノイズを減らすためにAIOpsを導入しています。ベンダーは、インシデント対応を改善し障害を防ぐために、相関分析、トポロジーマッピング、説明可能な自動化を高度化しています。クラウドおよびAIインフラの構築によりテレメトリ量が増え、変更サイクルが加速するため、ポリシー駆動型の制御への需要が高まっています。これは、稼働時間の規律、より良いキャパシティプランニング、運用リスクの低減を支えます。投資家は、継続的なサブスクリプション、プラットフォームの統合、そして隣接する運用ユースケースへの強い拡大余地を評価しています。
北米は、ハイパースケール容量、成熟したSRE実践、規制産業全体にわたる幅広い企業導入により首位に立っています。欧州は、強いガバナンス要件と、監査可能な自動化を好むコンプライアンス主導の運用基準を背景に続いています。アジア太平洋は、クラウドの拡大と新規のデータセンター建設により分散拠点の複雑さが増すなか、急速に台頭しています。ラテンアメリカ、中東、アフリカは、コロケーションの成長と、人材不足が続く地域でのマネージドサービスモデルを通じて、着実な採用を示しています。パートナーエコシステムとクラウド導入のペースが、地域ごとの勢いを左右します。
市場動向
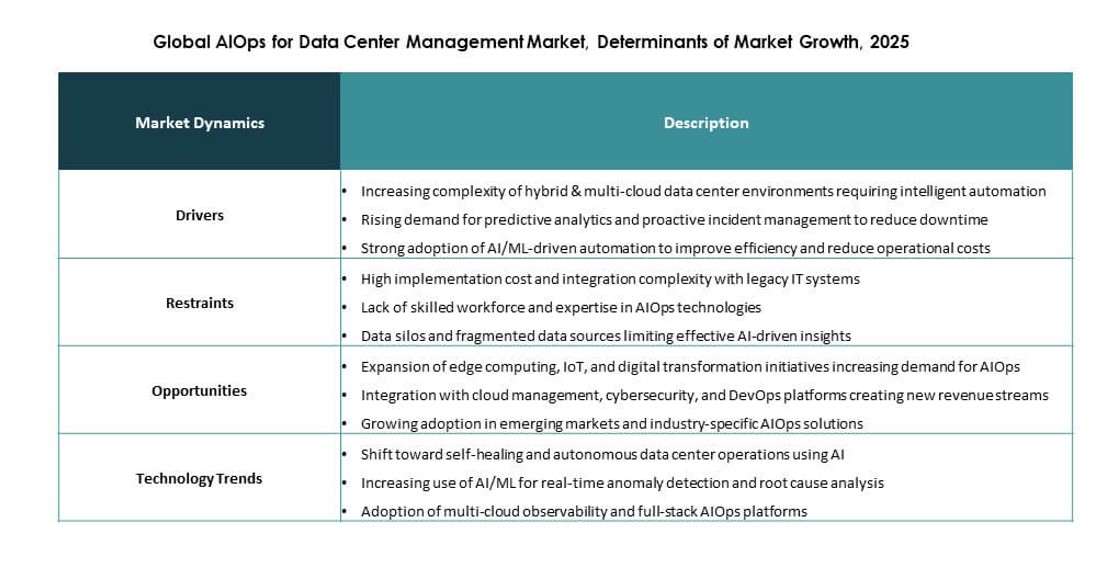
市場の促進要因
データセンターの複雑化と稼働時間に対する説明責任の高まり
企業は、重要なワークロードにわたって、ハイブリッド環境、エッジノード、マルチテナント拠点を拡大しています。この規模拡大によりアラート量が増え、手作業によるトリアージが弱まります。世界のデータセンター管理向けAIOps市場は、より迅速な根本原因の特定への需要から恩恵を受けています。事業者は、明確な監査証跡を伴うより高い可用性目標を求めています。取締役会は、ダウンタイムをIT部門だけの問題ではなく、収益と評判のリスクとして捉えています。AIOpsプラットフォームは、相関させたシグナルにより、平均検知時間と平均解決時間を短縮します。チームはまた、SLAコミットメントを守る予測可能な運用を求めています。ベンダーは、これを回復力のあるサービスの中核的な制御レイヤーと位置づけています。投資家は、測定可能な信頼性の成果と高い更新率を実証できるプロバイダーを好みます。
予測型運用とキャパシティ規律に向けたAI導入の急速な進展
CIOは、顧客に影響が及ぶ前にインシデントを防ぐ予測型運用を優先しています。この促進要因は、テレメトリ、モデル、クローズドループ型の修復に対する予算を後押しします。世界のデータセンター管理向けAIOps市場は、信頼できる監視を求める企業のAIロードマップから恩恵を受けています。データセンターのリーダーは、過剰投資と無駄を避けるため、より優れたキャパシティ予測を必要としています。AIOpsは、先回りしたパッチ計画、パフォーマンスのベースライン設定、異常検知を支えます。また、エンジニアが誤検知を減らしながらポリシーを調整するのにも役立ちます。調達担当チームは、ツールの乱立を減らしダッシュボードを統合するツールを好みます。この変化は、プラットフォームベンダーとシステムインテグレーターの戦略的価値を高めます。プライベートエクイティや事業会社は、継続的なソフトウェア収益と明確な拡大経路を持つ資産を追求しています。
- たとえばDriveNetsは、AIOpsの根本原因分析のデモにより、インシデントの特定、診断、緩和に費やす総時間が87%短縮されたと報告しました。また、TeliaのTM Forum Catalystの取り組みを引用し、インシデント相関と根本原因分析の自動化により、問題の検知と診断を最大90%加速でき、MTTRを平均37%改善できることを示しました。
ソフトウェア定義インフラと自動化された制御プレーンへの移行
データセンターは、俊敏性を高めるためにソフトウェア定義のコンピュート、ストレージ、ネットワークを採用しています。この変化は、ドメイン全体で構成変更の頻度とポリシーの複雑さを増大させます。世界のデータセンター管理向けAIOps市場は、企業がドメイン横断の相関分析を必要とするときに成長します。AIOpsツールは、仮想レイヤーと物理資産にまたがる依存関係をマッピングします。ガードレール、承認、ロールバックのロジックにより、より安全な自動化を可能にします。これにより、変更ウィンドウやインシデント対応時のヒューマンエラーが減ります。リーダーは、標準化されたランブックを競争上の運用優位性として捉えています。クラウド事業者やコロケーションプロバイダーも、一貫したサービス品質を必要としています。この要件が、成熟したオーケストレーション機能とパートナーエコシステムへの投資を支えます。
セキュリティ、コンプライアンス、リスクガバナンスがより迅速なインサイトを要求
規制当局や顧客は、データ、アクセス、事業継続に対するより強固な統制を求めています。セキュリティチームは、インフラのシグナルに現れる異常な挙動をより迅速に検知する必要があります。世界のデータセンター管理向けAIOps市場は、企業がオブザーバビリティとコンプライアンス報告を統合するにつれて前進します。AIOpsは、ポリシーの徹底と監査向けの証跡取得を支えます。リスクを生む構成のドリフトにフラグを立てることもできます。企業はまた、職務分掌と追跡可能な修復アクションを求めています。このため、購入者は堅牢なガバナンスとロール制御を備えたプラットフォームに向かいます。保険会社やリスク委員会は、運用上の規律を文書化できるツールを好みます。これは規制の厳しい業種でのベンダーの差別化を強め、より高い契約額を支えます。
- たとえばAWSは、Volkswagen向けの自動修復プログラムが1,200のAWSアカウントにわたって運用され、15を超える修復モジュールを展開し、初年度に100,000件を超える修復を完了したと報告しました。修正済みの重大な脆弱性の比率は95%から99.9%に、重大度の高い脆弱性の修復率は85%から98%に向上し、ガバナンスとリスク統制における数値面での強い進捗を示しています。
市場トレンド
ビジネスコンテキストを踏まえたモデル駆動型インシデント優先順位付けの台頭
企業は、アラート件数の管理から、サービスに結び付いた影響度順のインシデント管理へと移行しています。テレメトリを、顧客ジャーニー、収益の流れ、契約上のSLAに対応付けています。世界のデータセンター管理向けAIOps市場は、単なる検知よりも賢い優先順位付けへの需要を反映しています。プラットフォームは、サービストポロジーと依存関係グラフを組み込み、影響範囲をスコア化します。チームは、スキル、担当、信頼度スコアに基づいてチケットを振り分けます。このアプローチはノイズを減らし、オンコール体験を改善します。購入者は、判断の質を証明できる説明可能な出力を求めています。ベンダーは、透明性のある理由コードと監査しやすいログで応えています。このトレンドは、大がかりなカスタマイズなしにITSMやCMDBのスタックと統合できる製品に有利に働きます。
オブザーバビリティ、ITSM、FinOpsが統合運用へ収れん
企業は、監視、チケット管理、コスト管理にまたがる重複ツールを減らしています。パフォーマンス、インシデント、支出にまたがる単一の運用ビューを期待しています。世界のデータセンター管理向けAIOps市場は、より幅広いプラットフォームバンドルを通じてこの収れんを反映しています。ベンダーは、電力、冷却、稼働率といったコストシグナルと指標を整合させています。運用チームは、SRE、ネットワーク、ファシリティを調整するために共通のダッシュボードを使います。これにより説明責任が高まり、部門間の引き継ぎが短縮されます。調達部門は、契約とベンダー管理を簡素化するスイート製品を好みます。パートナーは、導入を早めるためにパッケージ化された統合を構築しています。このトレンドは、ベンダーのクロスセルの可能性を高め、顧客生涯価値を押し上げます。
軽量なAIOpsによるエッジおよび分散型データセンターの拡大
エッジの成長により、現地スタッフが限られ、厳しいレイテンシ目標を持つ小規模拠点が数多く生まれています。事業者は、現地に大がかりなツールを置かずに中央集中型の制御を必要としています。世界のデータセンター管理向けAIOps市場は、より軽量なエージェントとリモートのポリシー制御によって適応しています。ベンダーは、選択的なデータ収集を伴うモジュール型の展開を提供しています。チームは、帯域幅の規律と、重要なアクションに対する現地の自律性を重視しています。これにより、安全な制約を備えた堅牢な自動化への需要が高まります。チャネルパートナーは、小売、通信、産業向けにエッジ運用をパッケージ化しています。購入者はまた、標準化されたテンプレートによる迅速な展開を求めています。このトレンドは、中堅市場や業種特化型の新たな案件を生み、対象となる拠点数を拡大します。
データ品質、テレメトリガバナンス、ベンチマーキングへの一層の注力
企業は、テレメトリを標準化と管理が必要な資産として扱っています。チーム横断で、共通の命名、タグ付け、保持ポリシーを定めています。世界のデータセンター管理向けAIOps市場は、信頼できる出力のためにクリーンな入力を求める購入者から恩恵を受けています。組織は、MTTR、変更失敗率、インシデント再発率のベンチマークを採用しています。一貫したKPIで、拠点やベンダーを比較しています。これにより、プラットフォームには強力なデータパイプラインと検証機能が求められます。購入者は、コレクターや統合に対する自動ヘルスチェックを求めています。ベンダーは、導入を導くためにスコアカードと成熟度評価を追加しています。このトレンドは、コンサルティングのサービス需要を押し上げ、プレミアムなエンタープライズ向けティアを支えます。
市場課題
分断されたツール、サイロ化したデータ、統合上の摩擦
企業は、アプリケーション、ネットワーク、ストレージ、ファシリティにまたがる多数の監視ツールを運用しています。この分断により、依存関係やインシデント連鎖の統合的な把握が妨げられます。世界のデータセンター管理向けAIOps市場は、複雑な環境での長い統合サイクルに直面しています。チームは、一貫性のないタグ、重複イベント、不足するコンテキストに苦慮しています。レガシーシステムはAPIアクセスも制限し、コネクタ開発を遅らせます。変更管理プロセスにより、新しいコレクターやエージェントの展開が遅れます。購入者は迅速な価値を求めますが、基盤整備の作業が初期のスケジュールを消費します。ベンダーは、多様なスタックやバージョンにわたる相互運用性を実証しなければなりません。この課題は顧客の導入リスクを高め、購入判断を遅らせる可能性があります。
自動化の規模拡大を制限する信頼、ガバナンス、人材のギャップ
リーダーは、重要なサービスに影響しうる自動アクションを許可することをためらいます。説明可能な出力と、モデルの判断に対する明確な責任の所在を求めています。世界のデータセンター管理向けAIOps市場は、誤検知や安全でない修復への懸念に対処しなければなりません。セキュリティチームは、すべてのアクションに対する厳格なアクセス制御と監査証跡を求めています。データプライバシー規則は、地域やテナントをまたぐテレメトリ共有を制限します。SRE、データエンジニアリング、モデル監督におけるスキルギャップが、導入の深さを制限します。組織はまた、手動での制御を好むチームからの文化的な抵抗にも直面しています。ベンダーとインテグレーターは、強力なガードレールとトレーニングを提供しなければなりません。これらの要因は、監視から修復への拡大を遅らせ、実現できるROIに上限を設ける可能性があります。
市場機会
規制対象および高可用性ワークロード向けの業種別パッケージ
ベンダーは、BFSI、ヘルスケア、通信の運用向けに、事前構成済みのプレイブックを構築できます。これらのパッケージは、導入期間を短縮し、統合の手間を減らします。世界のデータセンター管理向けAIOps市場は、コンプライアンス対応のレポートと統制を通じて拡大できます。購入者は、監査やSLAの要件に対応した実績あるテンプレートに対価を支払います。パートナーは、明確なKPIとランブックを備えた業種別アクセラレーターを提供できます。これは、差別化された提供内容によるより高い利益率を支えます。企業はまた、予測可能な成果と標準化されたガバナンスを重視します。多数の拠点で再現性のある展開が生まれます。この機会は、より短い営業サイクルとより強い更新率を支えます。
中堅市場の購入者向けマネージドAIOpsサービスと成果連動型契約
多くの企業には、高度なプラットフォームを大規模に運用する人員が不足しています。サービスプロバイダーは、明確なSLAを伴うマネージドレイヤーとしてこれを運用できます。世界のデータセンター管理向けAIOps市場は、MTTRと稼働時間に連動した成果連動型の価格設定を通じて成長できます。このモデルは、ベンダーのインセンティブを顧客価値と一致させます。MSPは、オブザーバビリティ、ITSM統合、自動化ガバナンスをバンドルできます。中堅市場の顧客は、大規模なチームを持たずにエンタープライズ級の運用を得られます。ベンダーは、継続的な収益とチャネルを通じたより広いリーチを得られます。投資家は、安定したキャッシュフローと拡大余地を好みます。この機会は、大企業を超えた導入を増やし、市場浸透を高めます。
市場セグメンテーション
コンポーネント別
世界のデータセンター管理向けAIOps市場では、統合的な相関分析、トポロジー、自動化制御への需要により、プラットフォームが約62%で支配的なシェアを占めています。企業は、監視ツール、ITSM、資産記録を結び付ける中核プラットフォームを好みます。購入者は、ツールの乱立を減らし、ハイブリッド環境全体で単一の運用ビューを作るためにプラットフォームを選びます。プロバイダーは、管理された修復を支える説明可能なインサイトとポリシー制御で差別化しています。プラットフォームのロードマップでは現在、ガードレール、監査可能性、サービス担当との整合したワークフローが重視されています。これは、プレミアムなエンタープライズ向けサブスクリプションと複数年契約を支えます。また、隣接する運用ユースケースへの拡大を通じて、ベンダーの定着性を高めます。
用途別
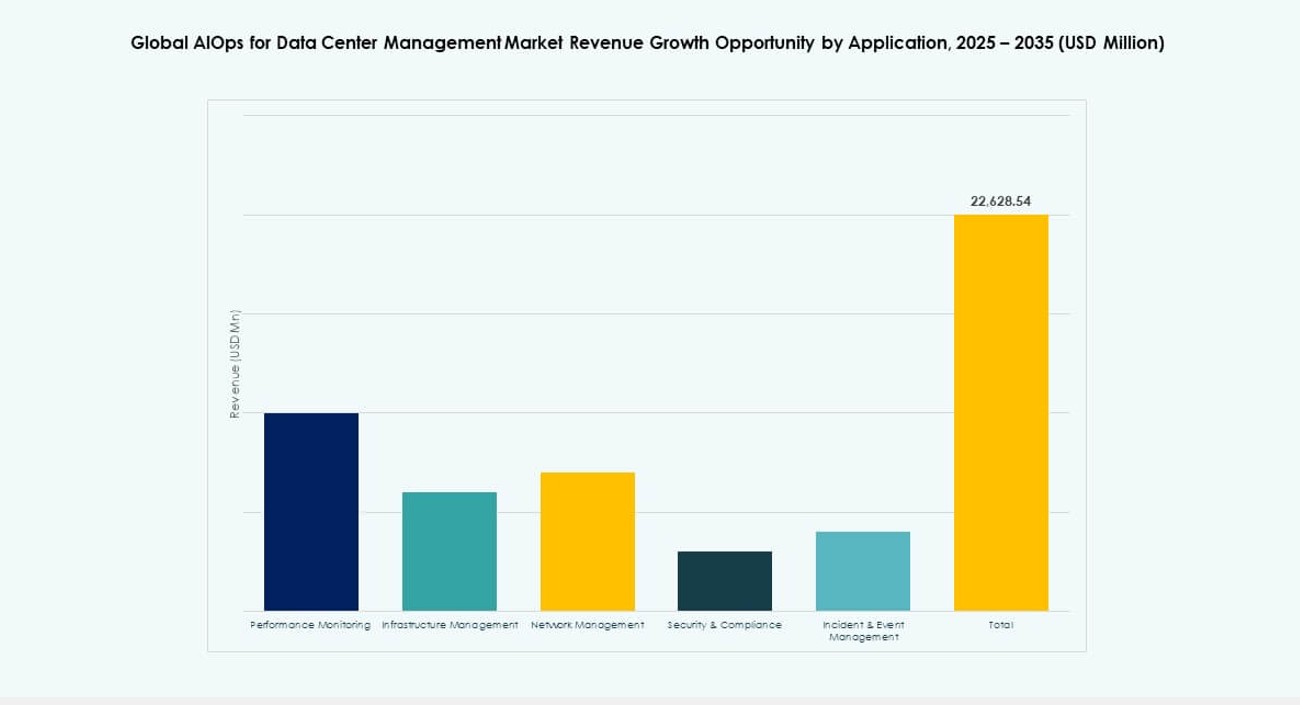
世界のデータセンター管理向けAIOps市場では、稼働時間とレイテンシが収益とユーザーの信頼に直結するため、パフォーマンス監視が約24%で首位です。組織は、クラウド、ネットワーク、インフラの各レイヤーでサービス品質を維持するためにこれに依存しています。チームは、早期の異常検知、ベースライン管理、ビジネスサービスに沿ったKPIの整合を優先します。ベンダーは、アラートをチケットに結び付け、担当を徹底するワークフロー自動化に投資しています。企業はまた、インシデント時にチームが自信を持って行動できるよう、説明可能な優先順位付けを求めています。優れたパフォーマンス監視の成果は、インシデント、インフラ、セキュリティの各ユースケースへの拡大を支えます。これにより、複雑な依存関係を持つ大規模な環境での導入が強まります。
エンドユーザー別
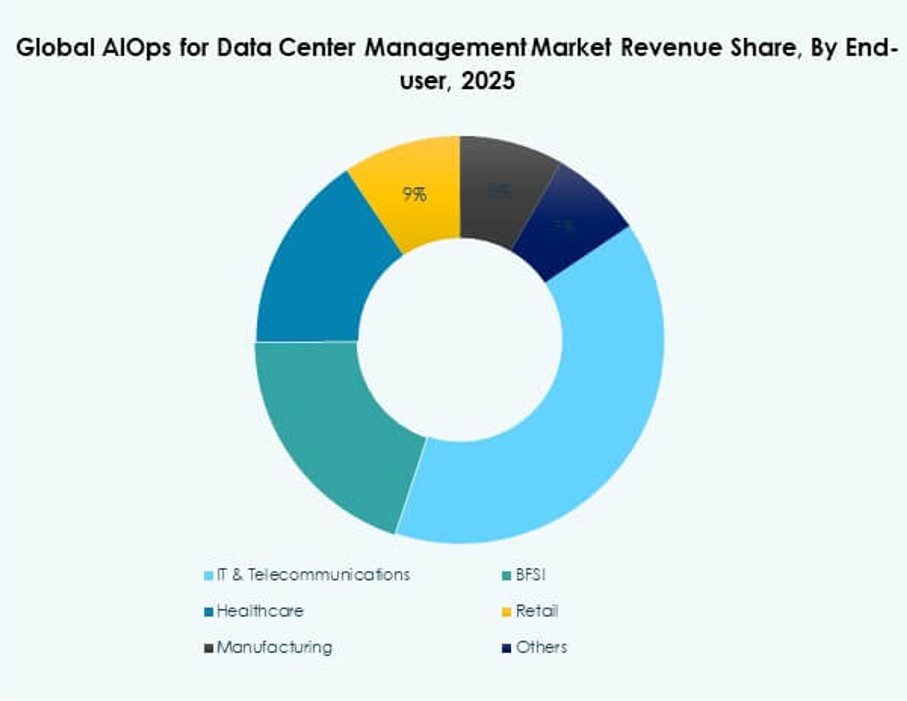
世界のデータセンター管理向けAIOps市場では、事業者が大規模な分散ネットワークと厳格なSLAを管理しているため、IT・通信が約32%で首位です。これらの購入者は、ネットワークファブリック、コンピュート、アプリケーションの各レイヤーにわたる迅速な障害切り分けを必要としています。また、手動のトリアージやオンコールチームでは対応しきれない大量のイベントも管理しています。AIOpsは、NOCやSRE部門全体で一貫したインシデントワークフローを徹底するのに役立ちます。購入者はまた、ロール制御、監査ログ、明確なエスカレーション経路を求めています。サービスプロバイダーは、運用のばらつきを減らすために、マルチテナント機能と標準化されたランブックを優先することが多いです。このセグメントは、規模と稼働時間の重要性により、高い契約額を支えます。また、より強力な相関分析とトポロジー機能に向けた製品ロードマップを推進します。
企業規模別
世界のデータセンター管理向けAIOps市場では、大企業が約68%で支配的です。複雑なハイブリッド環境を運用し、プラットフォーム統合に資金を投じることができるためです。多数のチームや拠点にわたり、より高いダウンタイムのリスクと、より厳しいガバナンス要件に直面しています。購入者は多くの場合、影響の大きいサービスでパイロットを実施し、その後ドメインや地域をまたいで拡大します。ベンダーは、統合の深さ、エンタープライズ級のセキュリティ、強力なプロフェッショナルサービスによって大型案件を獲得します。この力学は、段階的なパッケージ化と、隣接するIT運用へのプラットフォーム拡大を支えます。また、導入が運用に組み込まれるにつれて、更新の強さも高まります。
導入形態別
世界のデータセンター管理向けAIOps市場では、拡張性、迅速なアップデート、SaaS型ITSMツールとの容易な統合により、クラウド型の導入が約57%で首位です。購入者は、より速い価値実現と、管理レイヤーに対するインフラ負担の軽減を好みます。クラウド導入はまた、分散拠点とハイブリッド環境にわたる一元的な可視性を支えます。オンプレミスは、規制の厳しい環境やレイテンシに敏感な環境で引き続き重要ですが、購入者は依然として現代的なユーザー体験と機能への迅速なアクセスを求めています。ベンダーは、柔軟なアーキテクチャ、データルーティング制御、導入テンプレートで応えています。これにより、クラウド導入が拡大し続ける中でも、両方の形態が有意義であり続けます。また、継続的な機能提供を通じて、継続的なサブスクリプションの成長を支えます。
提供タイプ別
世界のデータセンター管理向けAIOps市場では、購入者がドメインやベンダーをまたぐ広いカバレッジを求めるため、プラットフォーム型AIOpsが約40%で首位です。企業は、孤立した単機能ソリューションよりも、ツールをまたいでシグナルを相関させる統合レイヤーを好みます。購入者はまた、管理された自動化を可能にするポリシー制御と一貫したランブックを重視します。ベンダーは、統合の深さ、トポロジーインテリジェンス、説明可能なインサイト、ITSMとの整合で競争しています。強力なパートナーエコシステムは、パッケージ化されたコネクタと業種別プレイブックにより導入を加速します。競争圧力により、測定可能なMTTRと可用性の向上を実証できるベンダーの間で統合が進みます。このセグメントは、スイート購入を好む企業の傾向と、長期的なプラットフォームロードマップから恩恵を受けます。
地域別インサイト
北米と欧州が規模とガバナンスで市場を牽引
北米は2025年に38.55%のシェアを占め、ハイパースケール容量、成熟したSRE実践、自動化に対する企業の強い支出に支えられました。企業は、収益とSLAを守るために、稼働時間の規律、ポリシー制御、より迅速なインシデント解決を優先しています。購入者はまた、ツールの乱立を減らすために、ITSM、オブザーバビリティ、セキュリティの各スタックとの深い統合を期待しています。組織は、ガバナンス基準を満たすために、説明可能なアラート、監査対応のワークフロー、管理された修復を好みます。世界のデータセンター管理向けAIOps市場は、これらの地域で、プラットフォーム統合、複数年契約、ドメイン横断の運用への拡大から恩恵を受けています。
- たとえば、AWS上のVolkswagenのDigital Production Platformは、1,200のAWSアカウントにわたって15を超える修復モジュールを展開し、初年度に100,000件を超える修復を実行しました。修正済みの重大な脆弱性の比率は95%から99.9%に、重大度の高い脆弱性の修復率は85%から98%に向上し、欧州の購入者がますます重視する、監査対応の自動化とガバナンス上の規律を示しています。
アジア太平洋は新規容量と分散運用で勢いを増す
アジア太平洋は2025年に23.86%のシェアを占めました。事業者がクラウド容量を拡大し、より多くの分散型データセンター拠点を展開しているためです。地域の購入者は、少人数の運用チームで大量のアラートを管理するために、自動化に投資しています。多数の拠点で機能する、迅速なオンボーディング、標準化されたランブック、ポリシーベースの制御を優先しています。通信、デジタルコマース、金融サービスが、低レイテンシの性能と一貫したサービス信頼性への需要を押し上げています。ベンダーは、統合の幅広さ、多言語サポート、パートナー主導の導入モデルで競争しています。世界のデータセンター管理向けAIOps市場は、この地域で、新規建設、ハイブリッド環境、予測型運用とキャパシティ規律への要件の高まりを通じて成長しています。
- たとえば、台湾拠点のGogolookは、26億件のエントリを含むデータベースをAWS上で4か月で移行し、データベースのTCOを40%削減し、生成AIを活用した多言語の通話ラベリングで16%の時間削減を達成しました。これは、アジア太平洋の事業者がスケールアウト型インフラと自動化主導の運用上の規律を組み合わせていることを示しています。
ラテンアメリカ、中東、アフリカは近代化とマネージド提供を通じて拡大
ラテンアメリカは2025年に4.96%のシェアを占め、その成長はクラウド導入、コロケーションの拡大、より高いサービス信頼性目標に結び付いています。中東は2025年に2.61%のシェアを占め、政府や企業がデジタルインフラ、回復力のあるデータセンター、安全な運用フレームワークに投資しています。アフリカは2025年に2.00%のシェアに達し、購入者はコスト管理、安定した稼働時間、限られた熟練人材での簡素化された運用に注力しています。多くの組織は、統合の手間を減らし価値実現を早める、マネージドサービスとパッケージ化された導入を好みます。強力なガバナンス、明確なROI指標、軽量な導入オプションを提供するベンダーが、より多くの案件を獲得しています。世界のデータセンター管理向けAIOps市場は、これらの地域で、パートナーエコシステム、成果連動型の提案、手動監視から自動修復への段階的な移行を通じて前進しています。
競合インサイト
- IBM Corporation
- Cisco Systems, Inc.
- Splunk Inc.
- Broadcom Inc.
- BMC Software
- Dynatrace
- Datadog, Inc.
- New Relic, Inc.
- ScienceLogic
- LogicMonitor
競争は、プラットフォームの深さ、ドメインのカバレッジ、インシデント削減とサービス稼働時間における実証されたROIを中心に展開しています。世界のデータセンター管理向けAIOps市場には、AIOpsをより広範なインフラ、セキュリティ、ITサービス管理のポートフォリオとバンドルする大手既存ベンダーが存在し、企業全体にわたる案件を支えています。ピュアプレイのオブザーバビリティベンダーは、より迅速な導入、より強力なテレメトリ分析、チームから大規模アカウントへと広がるプロダクト主導の採用で競争しています。購入者は、クラウド、ネットワーク、ファシリティの各ツールにまたがる豊富な統合に加え、成熟したITSMコネクタとガバナンス制御を備えたベンダーを好みます。ハイパースケーラー、MSP、システムインテグレーターとのパートナーシップは、案件のスピードと拡大に影響します。ベンダーはまた、説明可能なインサイト、自動化のガードレール、利用量や成果に連動した価格モデルでも競争しています。
最近の動向
- 2025年6月、Ciscoは、AI対応の新たなデータセンターイノベーションを投入し、NVIDIAおよび新たなネオクラウドプロバイダーとのパートナーシップを拡大すると発表しました。同社は、これらのアップデートは、企業やサービスプロバイダーがAIインフラをより効果的に拡張できるよう、データセンターを簡素化し、保護し、将来に備えさせるよう設計されていると述べました。
- 2025年6月、Schneider Electricは、欧州全域のデータセンターインフラ向けに、拡張可能で持続可能なAI対応の電力、冷却、制御システムを開発するため、NVIDIAとの戦略的協業を発表しました。Schneiderはまた、このパートナーシップに、導入を早め、エネルギー効率の高いデータセンター運用を改善することを目的とした、NVIDIA対応の新たなEcoStruxureのラックおよびポッドソリューションが含まれると述べました。
- 2025年12月、HPEは、NVIDIAとの拡大したパートナーシップを発表し、安全で拡張可能な新たなAIファクトリーソリューション、新たなAIデータセンター間相互接続、フランスのグルノーブルにある欧州連合初のAI Factory Labを追加しました。HPEはまた、エージェント型AIとハイブリッドクラウド環境にわたるAIデータセンター管理を簡素化するため、World Wide Technology、NVIDIA、HPEによる新たなDatacenter Ops Agentsが導入されたと述べました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.2.1一次調査
- 1.2.2二次調査
- 1.2.3データ検証と前提条件
- 1.3市場セグメンテーションの枠組み
- 02エグゼクティブサマリー
- 2.1市場スナップショット
- 2.2主な調査結果
- 2.3アナリストの推奨事項
- 2.4市場見通し(2025年から2035年)
- 03市場動向
- 3.1市場の促進要因
- 3.2市場の抑制要因
- 3.3市場機会
- 3.4課題とリスク
- 3.5バリューチェーン分析
- 3.6ポーターのファイブフォース分析
- 3.7セグメント別の市場魅力度
- 3.7.1コンポーネント
- 3.7.2用途
- 3.7.3エンドユーザー
- 3.7.4企業規模
- 3.7.5導入形態
- 3.7.6提供タイプ
- 3.7.7地域
- 04世界のデータセンター管理向けAIOps市場 市場規模と予測
- 4.1過去の市場規模(2020年から2025年)
- 4.2予測市場規模(2026年から2035年)
- 4.3市場成長率分析
- 4.4地域別の市場見通し
- 05世界のデータセンター管理向けAIOps市場 コンポーネント別
- 5.1プラットフォーム
- 5.2サービス(コンサルティング、インテグレーション、マネージドサービス)
- 06世界のデータセンター管理向けAIOps市場 用途別
- 6.1パフォーマンス監視
- 6.2インフラ管理
- 6.3ネットワーク管理
- 6.4セキュリティ&コンプライアンス
- 6.5インシデント&イベント管理
- 07世界のデータセンター管理向けAIOps市場 エンドユーザー別
- 7.1IT・通信
- 7.2BFSI
- 7.3ヘルスケア
- 7.4小売
- 7.5製造
- 7.6その他
- 08世界のデータセンター管理向けAIOps市場 企業規模別
- 8.1大企業
- 8.2中小企業
- 09世界のデータセンター管理向けAIOps市場 導入形態別
- 9.1オンプレミス
- 9.2クラウド型
- 10世界のデータセンター管理向けAIOps市場 提供タイプ別
- 10.1ドメイン特化型AIOps
- 10.2ドメイン非依存型AIOps
- 10.3プラットフォーム型AIOps
- 10.4サービス
- 11世界のデータセンター管理向けAIOps市場 地域別
- 11.1北米
- 11.1.1米国
- 11.1.2カナダ
- 11.1.3メキシコ
- 11.2欧州
- 11.2.1英国
- 11.2.2フランス
- 11.2.3ドイツ
- 11.2.4イタリア
- 11.2.5スペイン
- 11.2.6ロシア
- 11.2.7その他の欧州
- 11.3アジア太平洋
- 11.3.1中国
- 11.3.2日本
- 11.3.3韓国
- 11.3.4インド
- 11.3.5オーストラリア
- 11.3.6その他のアジア太平洋
- 11.4ラテンアメリカ
- 11.4.1ブラジル
- 11.4.2その他のラテンアメリカ
- 11.5中東
- 11.5.1GCC
- 11.5.2イスラエル
- 11.5.3トルコ
- 11.5.4その他の中東
- 11.6アフリカ
- 11.6.1南アフリカ
- 11.6.2その他のアフリカ
- 12競合環境
- 12.1市場シェア分析
- 12.2主要企業の戦略
- 12.3合併、買収およびパートナーシップ
- 12.4製品・サービスの投入
- 13企業プロファイル
- 13.1IBM Corporation
- 13.2Cisco Systems, Inc.
- 13.3Splunk Inc.
- 13.4Broadcom Inc.
- 13.5BMC Software
- 13.6Dynatrace
- 13.7Datadog, Inc.
- 13.8New Relic, Inc.
- 13.9ScienceLogic
- 13.10LogicMonitor
- 13.11Moogsoft
- 13.12BigPanda
- 13.13PagerDuty, Inc.
- 13.14OpsRamp
- 13.15HCL Technologies Limited
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2024年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2023
- 基準年2024
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
世界のデータセンター管理向けAIOps市場規模は、2025年に50.6908億米ドルに達しました。2035年には286.9623億米ドルに達すると予測されており、世界のデータセンター管理向けAIOps市場の急速な規模拡大を示しています。
世界のデータセンター管理向けAIOps市場は、2025年から2035年にかけて年平均成長率18.84%で成長すると予測されています。この年平均成長率は、世界のデータセンター管理向けAIOps市場の力強い長期的な勢いを示しています。
2025年には、コンポーネント別区分のプラットフォームセグメントが、世界のデータセンター管理向けAIOps市場で約62%と最大のシェアを占めました。世界のデータセンター管理向けAIOps市場では、統合的な相関分析と自動化制御のニーズにより、プラットフォームが選好されました。
世界のデータセンター管理向けAIOps市場の主な成長要因には、データセンターの複雑化、アラート量の増加、そして手作業の運用に負担をかける、より厳しい稼働時間への期待があります。また、予測型運用の導入、ソフトウェア定義インフラの拡大、より強力なセキュリティおよびコンプライアンス要件によっても、世界のデータセンター管理向けAIOps市場は成長しています。
世界のデータセンター管理向けAIOps市場の主要企業には、IBM、Cisco、Splunk、Broadcom、BMC、Dynatrace、Datadog、New Relic、ScienceLogic、LogicMonitorが含まれます。これらの企業は、プラットフォームの幅広さと統合の深さを通じて、世界のデータセンター管理向けAIOps市場の競争を形作っています。
2025年には、北米が世界のデータセンター管理向けAIOps市場で約34%と最大のシェアを占めました。この首位は、世界のデータセンター管理向けAIOps市場における、大規模事業者や企業環境での強い導入を反映しています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。