
アジア太平洋データセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
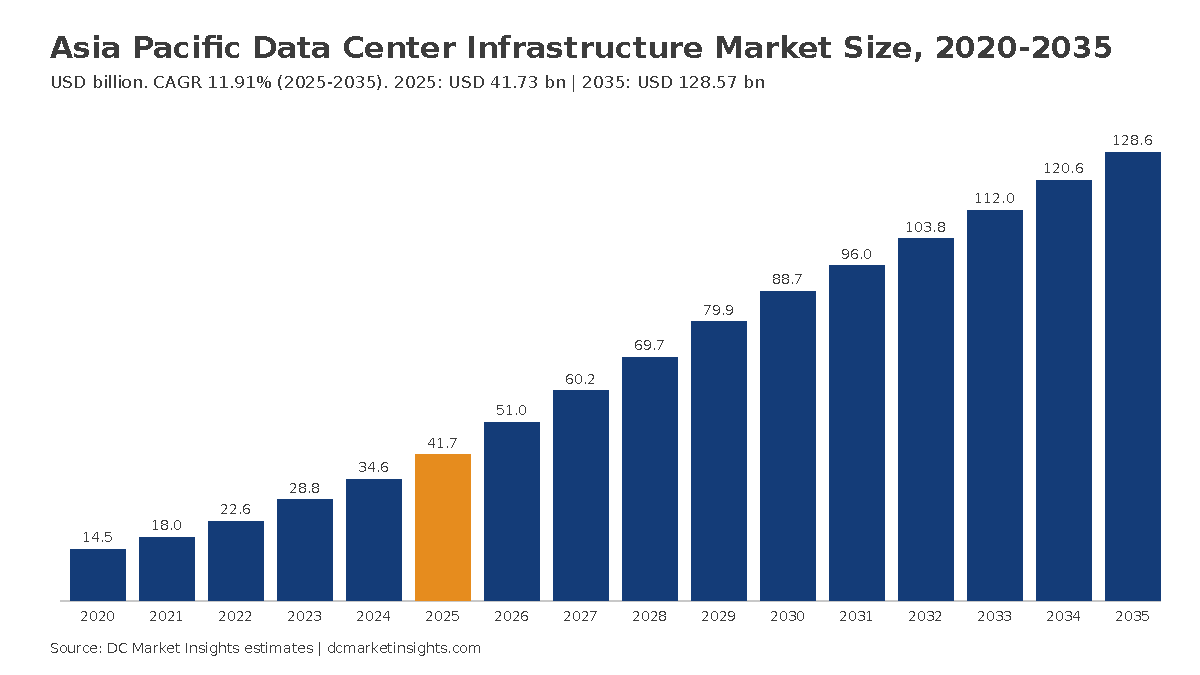
アジア太平洋データセンターインフラ市場の規模は2025年にUSD 41.73十億で、年平均成長率(CAGR)11.91%で拡大し、2035年までにUSD 128.57十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格
- 06規格と規制
- 07インフラ種別の市場セグメンテーション
- 08データセンター種別の市場セグメンテーション
- 09建設種別の市場セグメンテーション
- 10ティア規格別の市場セグメンテーション
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
アジア太平洋データセンターインフラ市場は、2026年に510億2,000万米ドルと評価され、2025年の417億3,000万米ドルから2035年には1,285億7,000万米ドルに達すると予測される。2025年から2035年の年平均成長率(CAGR)は11.91%である(DC Market Insights推計)。この市場の資金はサーバーの発注ではなく系統接続に従って動く。ジョホール、ハイデラバード、シドニー西部のホールは、電力会社が変電所を受電させるまで設備工事を進められない。テナガ・ナショナル(TNB)だけでも、2025年末までに約1.7ギガワット(GW)分、18件のデータセンター向け電力供給契約を締結している(出典:TNBアナリスト説明会、2026年2月)。DC Market Insightsの推計では、2025年時点でそのメガワット(MW)ごとに、電気設備約481万米ドル、冷却設備214万米ドル、土木・構造・建築工事375万米ドルが必要となる。アジア太平洋データセンターインフラは、この施設レイヤー、すなわち電源系統、冷却設備、そしてIT機器を収容する建屋躯体とホワイトスペースを対象とし、サーバー、ストレージ、ネットワークスイッチそのものは含まない。2025年の建設実績は、建設中のIT容量約3.9 GW × 1 MW当たり1,070万米ドル = 417億3,000万米ドルである。最も成長が速いセグメントはプレハブ・モジュール型建設で年率17.77%、最も成長が速い地域は南アジアで年率17.07%である。インドの容量が2025年から2030年にかけて約3倍になるためである。
主要市場統計:2026年のアジア太平洋データセンターインフラ市場の規模はどの程度か
DC Market Insightsは、2026年のアジア太平洋データセンターインフラ市場を510億2,000万米ドルと評価している。これは2025年の417億3,000万米ドルを22.26%上回る水準であり、地域の建設コホートがIT容量約3.9 GWから4.5 GWに増加し、1 MW当たりの施設コストが1,070万米ドルから1,130万米ドルに上昇することによる。
- 2025年の市場規模:417億3,000万米ドル
- 2026年の市場規模:510億2,000万米ドル
- 2030年の市場規模:887億1,000万米ドル
- 2035年の市場規模:1,285億7,000万米ドル
- CAGR(2025~2035年):11.91%(低位ケース9.79%、高位ケース13.29%)
- 最大のインフラ種別:電気設備インフラ、2025年支出の45.00%(187億8,000万米ドル)
- 最速成長セグメント:プレハブ・モジュール型建設、年率17.77%で2035年に385億7,000万米ドル
- 首位地域:大中華圏、2025年支出の47.20%。最速成長地域:南アジア、17.07%
- 最大の国:中国、2025年に180億8,000万米ドル
- 市場リーダー:Vertiv、アジア太平洋地域の純売上高に基づき2025年支出の約4.9%(DC Market Insights推計)
アジア太平洋地域はデータセンターの電源・冷却・建屋インフラにいくら支出しているか
アジア太平洋地域は2025年、データセンターの施設インフラに417億3,000万米ドルを支出した。アジア太平洋データセンターインフラ市場の規模は2020年に145億1,000万米ドル、2025年に417億3,000万米ドルに達し、予測期間中のCAGR 11.91%で2035年には1,285億7,000万米ドルに達すると見込まれる。2020年から2025年にかけて市場は年率23.52%で成長した。地域の建設コホートが約1.9 GWから3.9 GWへと倍増し、1 MW当たりの施設コストが770万米ドルから1,070万米ドルへと39%上昇したためである。
| レポート属性 | 詳細 |
|---|---|
| 実績期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| アジア太平洋データセンターインフラ市場規模(2025年) | 417億3,000万米ドル |
| アジア太平洋データセンターインフラ市場規模(2026年) | 510億2,000万米ドル |
| アジア太平洋データセンターインフラ市場CAGR(2025-2035) | 11.91% |
| アジア太平洋データセンターインフラ市場規模(2035年) | 1,285億7,000万米ドル |
DC Market Insightsは、アジア太平洋地域の建設コホートが2025年の3.9 GWから2030年に約7.0 GW、2035年に8.7 GWへと拡大し、世界の新規容量に占める同地域の比率が30.0%から32.0%へと緩やかに上昇すると推計している。2031年(960億5,000万米ドル)以降は成長が鈍化する。世界の新規容量の増加が年23~27 GWで横ばいとなるため、その後の伸びは主に1 MW当たりコストによるものとなり、同コストは年約3%上昇して2035年には1,474万米ドルとなる。2025年において施設インフラはアジア太平洋データセンター市場の24.4%を占め、残る75.6%はサーバー、ストレージ、ネットワークである。
主なポイント:
- 2025年の417億3,000万米ドルは2035年に1,285億7,000万米ドルへ増加する。建設コホートが倍増するため、CAGRは11.91%となる。
- 電気設備インフラが支出の45.00%を占める。AIホールでは1 MW当たりに必要な変圧器、開閉装置、無停電電源装置(UPS)が多いためである。
- 冷却は3種別の中で最も成長が速く、年率13.97%である。液冷ループが1 MW当たり140万米ドルを上乗せするためである。
- 南アジアの支出シェアは10.0%から15.7%に上昇する。インドのハイパースケール投資表明が320億米ドルを超えるためである。
- プレハブ・モジュール型建設は2035年に支出の30.0%に達する。工場製スキッドが系統制約下の工程に適しているためである。
アジア太平洋データセンターインフラには何が含まれ、何が除外されるか
アジア太平洋データセンターインフラは、12の対象国および東南アジア・南アジアのその他地域において、IT機器に電力を供給し、冷却し、収容する物理的施設への2025年支出417億3,000万米ドルを対象とする。
対象範囲
- 電気設備インフラ(187億8,000万米ドル):系統接続および中圧変電所、変圧器、開閉装置、UPSシステムおよび蓄電池、電力分配ユニット(PDU)、バスウェイ、非常用発電機とその燃料システム。
- 機械・冷却インフラ(83億5,000万米ドル):チラー、冷却塔およびドライクーラー、コンピュータールーム空調機、ファンウォール、コンテインメント、冷却液分配ユニット、液冷ループ、およびそれらを運転する配管と制御装置。
- 土木・構造・建築(146億1,000万米ドル):敷地造成、基礎および上部構造、建物外皮、二重床、ラックおよびホワイトスペースの内装工事、構造化ケーブル経路、防火設備、物理セキュリティシステム。
対象外
サーバー、ストレージアレイ、ネットワークスイッチとその更新サイクルは対象外であり、これらはアジア太平洋データセンター市場のITインフラ項目を構成する。土地、電気料金、電力購入契約に基づいて販売されるオンサイト発電所、コロケーション賃料、ソフトウェアも対象外である。データセンターインフラ管理(DCIM)ソフトウェアはアジア太平洋データセンターインフラ管理(DCIM)市場で別途扱っている。同レポートは監視ソフトウェアのレイヤーを、本レポートはそれが監視する物理設備を対象とする。
セグメントの相互関係
市場の1米ドルはすべて4つの軸で分類される。インフラ種別(3項目)、データセンター種別(4項目)、建設種別(3項目)、ティア規格(3項目)である。各軸の合計は2025年の総額417億3,000万米ドルおよび各予測年の総額と一致し、5つのサブ地域とその国々の合計も同様に一致する。
アジア太平洋データセンターインフラ市場の推計値はなぜ異なるのか
推計値の違いは主に対象範囲によるものである。DC Market Insightsは2026年の施設インフラを510億2,000万米ドルと算定しているが、IT機器を含む定義ではその数倍の値となる。
本ページの旧版はITおよびネットワークインフラを同じ総額に含めており、より狭い容量ベースで2025年を429億7,000万米ドル、CAGRを13.20%としていた。より広い定義ではサーバー、ストレージ、ネットワークが加算される。DC Market Insightsの数値では2025年に1,292億8,000万米ドルが上乗せされ、総額は1,710億米ドル近くとなる。土地、データセンター向けに建設された発電所、DCIMおよびビル管理ソフトウェア、またはコロケーション収益を含める推計もある。本ページは施設レイヤーに限定しており、二重計上なしにITレイヤーと合算できるようにしている。対象となる購入者には、ハイパースケールクラウド事業者、コロケーション開発事業者、自社ホールを建設する企業および政府機関、そしてエッジルームがエッジセグメントに計上される中小企業(SME)が含まれる。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 電源、冷却、建屋躯体、ホワイトスペース | 対象、417億3,000万米ドル(2025年) | 物理的施設レイヤー |
| サーバー、ストレージ、ネットワークスイッチ | 対象外(2025年に1,292億8,000万米ドル) | ITレイヤー、アジア太平洋データセンター市場で算定 |
| DCIMソフトウェア | 対象外 | アジア太平洋DCIMレポートで算定 |
| 土地、電力、オンサイト発電所 | 対象外 | 設備・建設ではない |
| コロケーション賃料 | 対象外 | 収益であり、インフラ支出ではない |
アジア太平洋データセンターインフラ支出を押し上げる要因は何か
CAGR 11.91%を支えるのは、時期が特定できるアジア太平洋地域固有の3つの要因である。マレーシアの電力供給契約、約1,560億米ドル規模のハイパースケール投資表明、そして1 MW当たりの冷却設備比率を高める効率規制である。
ジョホールで締結済みの1.7 GW分の供給契約が電気設備の発注に結び付く
マレーシアの電力会社TNBは2025年度に、合計約1.7 GW、18件のデータセンター向けエネルギー供給契約を締結しており、2025年12月時点の実データセンター負荷は850 MWであった(出典:TNB)。1 MW当たり481万米ドルの電気設備インフラを前提とすると、未建設の850 MWだけで約40億9,000万米ドル分の開閉装置、変圧器、UPS、発電機に相当し、その大半は2026~2028年に発注される。このため、マレーシアの施設支出は2025年の15億6,000万米ドルから2035年には70億6,000万米ドルへと年率16.28%で増加し、12か国中3番目の成長率となる。
約1,560億米ドル規模の9件のハイパースケール投資表明
2025年2月から2026年5月にかけて、9件の発表により約1,563億米ドルがアジア太平洋地域のデータセンターおよびクラウド容量に投じられることが表明された。内訳は、Alibaba Groupの3年間で3,800億人民元(530億米ドル)、Microsoftのオーストラリアでの250億豪ドル(180億米ドル)およびインドでの175億米ドル、Amazonのオーストラリアでの200億豪ドルおよび台湾での50億米ドル超、Googleのヴィシャーカパトナムにおける150億米ドルのAIハブ、AirTrunkのマレーシアでの270億マレーシア・リンギット(MYR)、AirtelのNxtraへの10億米ドル、そしてタイ投資委員会(BOI)による9,130億タイバーツの承認である(出典:各社発表、タイBOI)。DC Market Insightsの推計では、こうした投資表明の約24.4%、すなわち約381億米ドルが施設レイヤーに配分され、これは2025年の市場規模のほぼ1年分に相当する。
中国、日本、シンガポールの電力使用効率規制が冷却設備比率を高める
中国の特別行動計画は、新設・増設される大型データセンターに対し、2025年末までに電力使用効率(PUE)1.25以下の達成を求めている(出典:国務院政策文書データベース、2024年7月)。日本は2029年度以降に建設されるデータセンターにPUE 1.3以下を義務付ける予定であり(出典:資源エネルギー庁、2026年5月)、シンガポールは全データセンターでPUE 1.3を目標としている。高温多湿の気候でこれらの水準を満たすには液冷やフリークーリング設備が必要となり、機械設備費は1 MW当たり2025年の214万米ドルから2035年には354万米ドルへ、支出に占める冷却の比率は20.0%から24.0%へと上昇する。
アジア太平洋データセンターの建設方法を変えているトレンドは何か
2つのトレンドがアジア太平洋データセンターインフラの支出構造を変え、2035年支出のうち約300億米ドルを動かす。工場製モジュールと、空冷から液冷への移行である。
工場製の電源・冷却モジュールが2035年に支出の30%を占める
DC Market Insightsの推計では、プレハブ・モジュール型建設は2025年の75億1,000万米ドルから2035年には385億7,000万米ドルへと増加する(年率17.77%)。ジョホールやシドニー西部のような系統制約のある用地では、スキッド搭載型開閉装置、プレハブ電気室、モジュール型チラープラントが好まれる。電力会社が変電所を完成させる間に工場で試験でき、現場作業を数か月短縮できるためである。
ワット・ビット連携による立地選定で、日本の容量は再生可能エネルギーの豊富な地域へ移る
総務省は2026年7月、2026年度ワット・ビット連携実証事業に7件の提案すべてを採択し、分散型データセンターや、電力が豊富な地域と需要地域の間でのワークロード移行を検証している(出典:総務省)。日本の施設支出は2025年の55億6,000万米ドルから2035年には140億6,000万米ドルへと年率9.71%で増加するが、その多くは変電所に余力のある北海道や九州に向かう。
より上位ティアのAIホール
ティアIV設計の支出シェアは18.0%から30.0%(2035年に385億7,000万米ドル)へ拡大する。100キロワットラックを備えたAI学習ホールでは、冗長化された電源系統と冷却ループが必要となるためである。ティアIおよびIIのルームは14.0%から8.0%に低下する。
アジア太平洋データセンターインフラ支出を抑制する要因は何か
系統容量と建設コストという2つの抑制要因により、低位ケースは2035年に1,061億6,000万米ドルとなり、基本ケースを224億1,000万米ドル下回る。
オーストラリア、日本、シンガポールにおける系統供給の制約
オーストラリアエネルギー市場オペレーター(AEMO)は、全国電力市場におけるデータセンターの消費電力が2025-26年度の約5テラワット時(TWh)から2035-36年度には34 TWhへと増加し、系統供給に占める比率が約3%から13%に上昇すると見込んでいる(出典:AEMO 2026 Electricity Statement of Opportunities)。日本の電力広域的運営推進機関(OCCTO)は、新設データセンターや半導体工場を理由に、2026年度の需要を3,181億2,400万キロワット時と予測している(出典:OCCTO、2026年1月)。シンガポールは競争的な公募を通じてのみ新規容量を割り当てている(出典:デジタル開発情報省、2026年3月)。接続待ちにより2035年の世界の建設コホートが24 GW、アジア太平洋の比率が30%にとどまった場合、市場規模は1,285億7,000万米ドルではなく1,061億6,000万米ドルとなる。
1 MW当たりコストが予算を上回るペースで上昇
DC Market Insightsの推計では、1 MW当たりの施設コストは2025年の1,070万米ドルから2035年には1,474万米ドルへと37.8%上昇する。変圧器、開閉装置、チラーの納期が長いままであるためである。東京とシンガポールのホールは地域平均より約35%高く、企業による建設を遅らせている。エンタープライズセグメントの成長は年率3.51%にとどまり、2025年の50億1,000万米ドルから2035年に70億7,000万米ドルとなる。
アジア太平洋データセンターインフラの最大の機会はどこにあるか
インドと液冷を合わせると、2025年から2035年にかけて年間支出が約370億米ドル増加する。
インドの施設整備:年間支出146億米ドルの増加
インドの施設支出は2025年の34億8,000万米ドルから2035年には180億8,000万米ドルへと増加し(年率17.92%)、12か国中で最も速い。Microsoftの2026~2029年の175億米ドルと、Googleの2026~2030年のヴィシャーカパトナム・キャンパス150億米ドルだけでも、施設比率24.4%で換算すると約79億米ドルの施設投資に相当する(出典:Microsoft、Google)。約300 MWを保有し1 GWを目指すAirtelのNxtraは、1 MW当たり1,070万米ドルで約75億米ドルの施設工事を必要とする(出典:Airtel)。
AIホール向け冷却設備:年間支出225億1,000万米ドルの増加
機械・冷却インフラは2025年の83億5,000万米ドルから2035年には308億6,000万米ドルへと拡大し、年間支出が225億1,000万米ドル増加する。ダイレクト・トゥ・チップ方式およびリアドア方式の液冷システムにより、AI用の1 MWごとに冷却液分配ユニット、二次ループ、より大規模な排熱設備が追加されるためである。
アジア太平洋地域におけるデータセンターインフラの1 MW当たりコストはいくらか
DC Market Insightsの推計では、アジア太平洋地域のデータセンターインフラのコストは2025年にIT容量1 MW当たり約1,070万米ドルであり、2035年には1,474万米ドルに上昇する。
| 年 | 電気設備(百万米ドル/MW) | 機械・冷却(百万米ドル/MW) | 土木・構造・建築(百万米ドル/MW) | 合計(百万米ドル/MW) |
|---|---|---|---|---|
| 2020 | 3.46 | 1.39 | 2.85 | 7.70 |
| 2025 | 4.81 | 2.14 | 3.75 | 10.70 |
| 2030 | 5.72 | 2.80 | 4.20 | 12.72 |
| 2035 | 6.63 | 3.54 | 4.57 | 14.74 |
公開されている指標が地域平均の上下を示している。AirTrunkのマレーシアにおける700 MW超に対する270億リンギット(68億米ドル)は、土地と電力工事を含めて1 MW当たり970万米ドル未満を意味する(出典:AirTrunk、2026年4月)。一方、日本とシンガポールは地域レンジの上限にあり、1 MW当たり約1,400万~1,500万米ドルである。インドとマレーシアは人件費と敷地造成費が低いため下限に位置し、1 MW当たり約700万~900万米ドルである。
アジア太平洋地域のデータセンターインフラを規定する規則と規格は何か
2026年にアジア太平洋データセンターインフラが満たすべき要件は5つの規則群によって決まり、そのうち3つは1.25から1.3のPUE目標を定めている。
- 中国:データセンターのグリーン・低炭素発展に関する特別行動計画(2024年7月)は、新設の大型データセンターにPUE 1.25を定めている。「東数西算」の8つのハブは、2024年6月までに4,350億人民元を超える直接投資を集めた(出典:中国政府)。
- 日本:省エネ法のベンチマークは2030年度までにPUE 1.4、2029年度以降に建設されるホールにはPUE 1.3である(出典:資源エネルギー庁)。
- シンガポール:グリーン・データセンター・ロードマップはPUE 1.3と少なくとも300 MWの新規容量を目標としている(出典:情報通信メディア開発庁)。ジュロン島のパークは最大700 MWを供給できる(出典:JTC Corporation)。
- インド:デジタル個人データ保護規則2025は18か月かけて段階的に施行され、規制対象データをインド国内のホールに留める(出典:インド政府報道情報局)。
- オーストラリア:ホスティング認証フレームワークは、2022年6月30日以降の政府データホスティング契約に適用される(出典:デジタル・トランスフォーメーション庁)。
地域全体で用いられる設計規格には、Uptimeのティア分類、ANSI/TIA-942、EN 50600があり、ティアIIIとティアIVのセグメントを分ける冗長性の水準を定めている。
アジア太平洋データセンターインフラで最も価値の大きいセグメントはどれか
最も価値が大きいのは電気設備インフラで、187億8,000万米ドル、2025年支出の45.00%を占める。一方、最も成長が速いのはプレハブ・モジュール型建設で年率17.77%である。
インフラ種別
| インフラ種別 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電気設備インフラ | 18,778.50 | 45.0% | 57,854.67 | 11.91% |
| 機械・冷却インフラ | 8,346.00 | 20.0% | 30,855.83 | 13.97% |
| 土木・構造・建築 | 14,605.50 | 35.0% | 39,855.44 | 10.56% |
エンドユーザー別では、銀行・金融サービス・保険(BFSI)企業が2025年支出の約13%、54億2,000万米ドルを占め、その大半はエンタープライズおよびコロケーションのホールである(DC Market Insights推計)。DC Market Insightsの推計では、電気設備インフラのうち、UPSシステムおよび蓄電池と、開閉装置およびPDUがそれぞれ約30%、系統接続および変圧器が約22%、非常用発電機が約18%を占める。
データセンター種別
| データセンター種別 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール・クラウド | 22,951.50 | 55.0% | 82,282.20 | 13.62% |
| コロケーション | 12,519.00 | 30.0% | 35,998.46 | 11.14% |
| エンタープライズ | 5,007.60 | 12.0% | 7,071.13 | 3.51% |
| エッジ | 1,251.90 | 3.0% | 3,214.15 | 9.89% |
建設種別
| 建設種別 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| グリーンフィールド在来工法 | 25,872.60 | 62.0% | 66,854.29 | 9.96% |
| プレハブ・モジュール型 | 7,511.40 | 18.0% | 38,569.78 | 17.77% |
| 増設・改修 | 8,346.00 | 20.0% | 23,141.87 | 10.74% |
ティア規格
| ティア規格 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ティアIおよびII | 5,842.20 | 14.0% | 10,285.28 | 5.82% |
| ティアIII | 28,376.40 | 68.0% | 79,710.88 | 10.88% |
| ティアIV | 7,511.40 | 18.0% | 38,569.78 | 17.77% |
DC独自分析:アジア太平洋ハイパースケール投資表明トラッカー(9件、1,563億米ドル)
DC Market Insightsは、時期が特定できるアジア太平洋地域の9件、総額1,563億米ドルの投資表明について、施設投資分を約381億米ドルとモデル化した。使用した入力は24項目(投資表明額9件、施設比率24.4%、1 MW当たりコスト3系列、サブ地域シェア5件、国別チェック6件)である。これらの数値はDC Market Insightsの推計であり、各社が開示した施設支出ではない。
| 投資表明(時期) | 国 | 金額(十億米ドル) | 推計施設投資分(十億米ドル) |
|---|---|---|---|
| Alibaba Group AI・クラウド、3年間(2025年2月) | 中国 | 53.0 | 12.9 |
| タイBOI承認:TikTok、Skyline、Bridge(2026年5月) | タイ | 27.0 | 6.6 |
| Microsoft、2029年末まで(2026年4月) | オーストラリア | 18.0 | 4.4 |
| Microsoft、2026~2029年(2025年12月) | インド | 17.5 | 4.3 |
| Google ヴィシャーカパトナムAIハブ、2026~2030年(2025年10月) | インド | 15.0 | 3.7 |
| Amazon 200億豪ドル、2025~2029年(2025年6月) | オーストラリア | 13.0 | 3.2 |
| AirTrunk ジョホールの2キャンパス(2026年4月) | マレーシア | 6.8 | 1.7 |
| Amazon 台湾リージョン(2025年6月) | 台湾 | 5.0 | 1.2 |
| AirtelによるNxtraへの投資(2026年3月) | インド | 1.0 | 0.2 |
| 合計(各行は四捨五入) | 156.3 | 38.1 |
2つ目の表は、同じモデルから作成した2025年のサブ地域 × インフラ種別の支出マトリクス(百万米ドル)である。
| サブ地域 | 電気設備 | 機械・冷却 | 土木・構造・建築 | 合計 |
|---|---|---|---|---|
| 大中華圏 | 8,863.45 | 3,939.31 | 6,893.80 | 19,696.56 |
| 日本・韓国 | 3,661.81 | 1,627.47 | 2,848.07 | 8,137.35 |
| 東南アジア | 3,004.56 | 1,335.36 | 2,336.88 | 6,676.80 |
| 南アジア | 1,877.85 | 834.60 | 1,460.55 | 4,173.00 |
| オセアニア | 1,370.83 | 609.26 | 1,066.20 | 3,046.29 |
アジア太平洋地域でデータセンターインフラ支出を主導するサブ地域はどこか
首位は大中華圏で、197億米ドル、2025年支出の47.20%を占める。最も成長が速いサブ地域は南アジアで、年率17.07%で41億7,000万米ドルから2035年には201億8,000万米ドルに拡大する。インドのハイパースケール投資表明とデータ保護規則により、ムンバイ、チェンナイ、ハイデラバードに容量が集まるためである。
| サブ地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 大中華圏 | 19,696.56 | 47.2% | 53,869.13 | 10.58% |
| 日本・韓国 | 8,137.35 | 19.5% | 21,599.08 | 10.25% |
| 東南アジア | 6,676.80 | 16.0% | 24,170.40 | 13.73% |
| 南アジア | 4,173.00 | 10.0% | 20,184.85 | 17.07% |
| オセアニア | 3,046.29 | 7.3% | 8,742.48 | 11.12% |
大中華圏
大中華圏の支出は年率10.58%で増加し、2035年に538億7,000万米ドルとなる。新規容量の大半を受け入れる国家ハブはPUE 1.25を満たす必要があり、中国のサプライヤーが電気設備の価格を抑える中でも冷却設備比率は高い水準を保つ。
日本・韓国
日本・韓国の支出は年率10.25%で増加し、216億米ドルとなる。2026年4月に開設されたNTT DATAの関西地域における30 MWのけいはんなデータセンターは、日本の容量が東京から分散しつつあることを示している(出典:NTT DATA)。
東南アジア
東南アジアの支出は年率13.73%で増加し、241億7,000万米ドルとなる。マレーシア(2025年に15億6,000万米ドル)とタイ(6億3,000万米ドル)は、ジョホールの電力契約と2026年5月のBOI承認により年率16%超で成長する(出典:TNB、タイBOI)。
南アジア
南アジアの数値はほぼすべてインドによるもので、2025年の41億7,000万米ドルのうち34億8,000万米ドルを占める。バングラデシュとスリランカを中心とするサブ地域のその他の国々は約7億米ドルである。
オセアニア
オセアニアの支出は年率11.12%で増加し、87億4,000万米ドルとなる。NEXTDCの契約済み稼働容量は2025年12月までの半期に137%増の416.6 MWとなった(出典:NEXTDC ASX発表)が、AEMOの系統見通しにより、シドニーとメルボルンの新設ホールを受電できるペースは制約される。
データセンターインフラへの支出が最も多いアジア太平洋の国はどこか
アジア太平洋地域でデータセンターインフラへの支出が最も多いのは中国で、2025年に180億8,000万米ドルである。大国の中で最も成長が速いのはインドで、年率17.92%である。
| 順位 | 国 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 | サブ地域 |
|---|---|---|---|---|---|
| 1 | 中国 | 18,083.00 | 50,221.07 | 10.75% | 大中華圏 |
| 2 | 日本 | 5,564.00 | 14,061.90 | 9.71% | 日本・韓国 |
| 3 | インド | 3,477.50 | 18,079.58 | 17.92% | 南アジア |
| 4 | オーストラリア | 2,782.00 | 8,035.37 | 11.19% | オセアニア |
| 5 | 韓国 | 2,562.19 | 7,553.79 | 11.42% | 日本・韓国 |
| 6 | シンガポール | 2,086.50 | 4,821.22 | 8.74% | 東南アジア |
| 7 | マレーシア | 1,561.71 | 7,059.60 | 16.28% | 東南アジア |
| 8 | 香港 | 1,098.08 | 2,268.59 | 7.53% | 大中華圏 |
| 9 | インドネシア | 732.05 | 3,596.77 | 17.26% | 東南アジア |
| 10 | タイ | 634.45 | 3,248.99 | 17.74% | 東南アジア |
| 11 | 台湾 | 513.97 | 1,384.09 | 10.41% | 大中華圏 |
| 12 | ニュージーランド | 268.42 | 693.58 | 9.96% | オセアニア |
国別シェアはアジア太平洋AIデータセンター市場およびアジア太平洋データセンター市場のモデルと一致しており、各国の施設とITの数値を合算できる。
2035年のアジア太平洋データセンターインフラ予測はどのように変わり得るか
2035年のアジア太平洋データセンターインフラ市場の規模は、基本ケースの1,285億7,000万米ドルを中心に、1,061億6,000万米ドルから1,453億7,000万米ドルの範囲となる。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035 | 前提条件 |
|---|---|---|---|
| 低位 | 106,155.36 | 9.79% | 系統接続待ちにより世界の新規容量が24 GW、アジア太平洋の比率が30%にとどまる |
| 基本 | 128,565.94 | 11.91% | コホート27.25 GW、アジア太平洋の比率32%、1 MW当たり1,474万米ドル |
| 高位 | 145,373.87 | 13.29% | インドとマレーシアが計画を上回り、コホート29 GW、比率34% |
アジア太平洋データセンターインフラの主要企業はどこか
アジア太平洋データセンターインフラではVertivが2025年支出の約4.9%で首位にあり、DC Market Insightsは上位5社の設備サプライヤーが市場の約21%を占めると推計している。土木・構造工事(35.0%)が数百の地場請負業者に分散しているためである。
- Vertiv
- Schneider Electric
- ABB
- Eaton
- Huawei Digital Power
- Delta Electronics
- Siemens
- Hitachi Energy
- Mitsubishi Electric
- Fuji Electric
- Legrand
- Daikin
- Johnson Controls
- Trane Technologies
- Cummins
- Caterpillar
- Rehlko
Vertivは2025年の純売上高を102億3,000万米ドルと報告しており、その約20%、約20億5,000万米ドルがアジア太平洋地域である(出典:Vertiv 2025年Form 10-K)。市場規模417億3,000万米ドルに対して約4.9%となるが、売上の一部は通信および産業分野の顧客向けであるため、これは上限値である。Huawei Digital PowerとDelta Electronicsは中国および台湾のUPSと電源モジュールで首位に立ち、日本のサプライヤーであるMitsubishi ElectricとFuji Electricは日本のUPS導入基盤の大半を占め、Daikin、Trane Technologies、Johnson Controlsはチラープラントで競合している。開発事業者側では、AirTrunkが700 MW超にわたりマレーシアで270億リンギットの投資を確約しており、東南アジアにおける施設インフラの単一購入者として最大級である(出典:AirTrunk)。
2025年と2026年にアジア太平洋データセンターインフラで何が変わったか
アジア太平洋データセンターインフラでは、2025年10月以降の時期が特定できる6件の出来事により、地域内で少なくとも1.7 GWの契約電力と843億米ドルの新規投資表明が加わった(出典:TNB、各社発表、タイBOI)。
- 2025年10月、Googleは、インド・ヴィシャーカパトナムのAI拠点(AIハブ)向けに2026~2030年で約150億米ドルを投じると発表した(出典:Google)。
- 2025年12月、Microsoftは2026~2029年にインドへ175億米ドルを投じると発表した(出典:Microsoft)。
- 2026年2月、TNBは約1.7 GW分、18件のデータセンター向け供給契約の締結を報告した(出典:TNB)。
- 2026年4月、Microsoftは2029年末までにオーストラリアのデジタルインフラへ250億豪ドル(180億米ドル)を投じることを確約し、AirTrunkはジョホールでの2つの新キャンパスを発表した(出典:Microsoft、AirTrunk)。
- 2026年5月、タイBOIは総額9,130億タイバーツの3件のデータセンタープロジェクトを承認した(出典:タイ投資委員会)。
- 2026年8月、AEMOは全国電力市場におけるデータセンターの電力使用量が2035-36年度に34 TWhに増加すると予測した(出典:AEMO)。
DC Market Insightsはアジア太平洋データセンターインフラのモデルをどのように構築したか(調査手法)
本モデルは、アジア太平洋地域の建設コホートに1 MW当たりの施設コストを乗じて算出する。2025年に建設中の世界の新規IT容量13.0 GW × アジア太平洋の比率30.0% = 3.9 GW、× 1 MW当たり1,070万米ドル = 417億3,000万米ドルである。世界のコホートは6.5 GW(2020年)、13.0 GW(2025年)、22.5 GW(2030年)、27.25 GW(2035年)である。アジア太平洋の比率は2020年の29.0%から2035年の32.0%へと年0.2ポイントずつ上昇する。1 MW当たりコストは770万米ドル(2020年)、1,130万米ドル(2026年)で、その後は年3%上昇する。インフラ種別のシェア(電気設備45%、冷却20%から24%へ上昇)はデータセンター市場モデルの施設項目と一致し、サブ地域および国別のシェアはアジア太平洋データセンター市場と一致する。4つのセグメント軸はいずれも2020年から2035年の各年で総額と一致する。
3つの範囲チェック:
- 上限チェック1:2025年の417億3,000万米ドルは、1,710億1,000万米ドルのアジア太平洋データセンター市場の24.4%であり、一般的なホール予算における施設比率20~30%の範囲内にある。
- 上限チェック2:2026年の510億2,000万米ドルは、DC Market Insightsが2026年半ば時点で建設中と算定する約4.8 GWに1 MW当たり1,130万米ドルを乗じた約540億米ドルを下回る。
- 下限チェック:Vertivのアジア太平洋地域の純売上高約20億5,000万米ドルは2025年の市場規模の4.9%に相当し、3つのインフラ種別すべてを販売するサプライヤーが存在しない市場における首位企業のシェアとして整合的である。
詳細な手法:DC Market Insights 調査手法。グローバルの状況:データセンター市場。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象範囲に含まれる要素と除外される要素
- 1.3セグメントの相互関係
- 1.4アジア太平洋データセンターインフラ市場の推計値が異なる理由
- 02調査手法
- 2.1ボトムアップモデル:建設コホートGW × 1 MW当たり施設コスト
- 2.2範囲チェック
- 2.3出典台帳
- 03エグゼクティブサマリー
- 3.1市場概況(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04市場動向
- 4.1推進要因:ジョホールで締結済みの1.7 GW分の供給契約
- 4.2推進要因:総額1,563億米ドルの9件のハイパースケール投資表明
- 4.3推進要因:中国、日本、シンガポールのPUE規制
- 4.4トレンド:工場製の電源・冷却モジュール
- 4.5トレンド:日本におけるワット・ビット連携による立地選定
- 4.6トレンド:より上位ティアのAIホール
- 4.7抑制要因:オーストラリア、日本、シンガポールにおける系統供給の制約
- 4.8抑制要因:予算を上回るペースで上昇する1 MW当たりコスト
- 4.9機会:インドの施設整備
- 4.10機会:AIホール向け冷却設備
- 05価格
- 5.1インフラ種別の1 MW当たり施設コスト(2020-2035年)
- 5.2公開価格指標
- 06規格と規制
- 6.1中国:データセンターのグリーン・低炭素発展行動計画
- 6.2日本:省エネ法のPUEベンチマーク
- 6.3シンガポール:グリーン・データセンター・ロードマップ
- 6.4インド:デジタル個人データ保護規則2025
- 6.5オーストラリア:ホスティング認証フレームワーク
- 07インフラ種別の市場セグメンテーション
- 7.1電気設備インフラ
- 7.2機械・冷却インフラ
- 7.3土木・構造・建築
- 08データセンター種別の市場セグメンテーション
- 8.1ハイパースケール・クラウド
- 8.2コロケーション
- 8.3エンタープライズ
- 8.4エッジ
- 09建設種別の市場セグメンテーション
- 9.1グリーンフィールド在来工法
- 9.2プレハブ・モジュール型
- 9.3増設・改修
- 10ティア規格別の市場セグメンテーション
- 10.1ティアIおよびII
- 10.2ティアIII
- 10.3ティアIV
- 11Dc独自分析:アジア太平洋ハイパースケール投資表明トラッカー
- 11.19件の投資表明トラッカー(1,563億米ドル)
- 11.2サブ地域 × インフラ種別の支出マトリクス(2025年)
- 12地域分析
- 12.1大中華圏
- 12.2日本・韓国
- 12.3東南アジア
- 12.4南アジア
- 12.5オセアニア
- 13国別分析
- 13.1中国
- 13.2日本
- 13.3インド
- 13.4オーストラリア
- 13.5韓国
- 13.6シンガポール
- 13.7マレーシア
- 13.8香港
- 13.9インドネシア
- 13.10タイ
- 13.11台湾
- 13.12ニュージーランド
- 14予測シナリオ
- 14.1低位ケース
- 14.2基本ケース
- 14.3高位ケース
- 15競合分析
- 15.1Vertiv
- 15.2Schneider Electric
- 15.3ABB
- 15.4Eaton
- 15.5Huawei Digital Power
- 15.6Delta Electronics
- 15.7Siemens
- 15.8Hitachi Energy
- 15.9Mitsubishi Electric
- 15.10Fuji Electric
- 15.11Legrand
- 15.12Daikin
- 15.13Johnson Controls
- 15.14Trane Technologies
- 15.15Cummins
- 15.16Caterpillar
- 15.17Rehlko
- 16最近の動向
- 16.1時期別の出来事(2025年10月~2026年8月)
- 図 1アジア太平洋データセンターインフラ市場規模、2020-2035年(十億米ドル)
- 表 1レポート属性
- 表 2対象範囲の比較:対象となる要素と対象外の要素
- 表 3インフラ種別の1 MW当たり施設コスト(2020-2035年)
- 表 4インフラ種別の市場(2025年および2035年)
- 表 5データセンター種別の市場(2025年および2035年)
- 表 6建設種別の市場(2025年および2035年)
- 表 7ティア規格別の市場(2025年および2035年)
- 表 8アジア太平洋ハイパースケール投資表明トラッカー
- 表 9サブ地域 × インフラ種別の支出マトリクス(2025年)
- 表 10サブ地域別の市場(2025年および2035年)
- 表 11上位12か国(2025年および2035年)
- 表 12予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は510億2,000万米ドルで、2025年の417億3,000万米ドルから22.26%増加している。地域全体で電力会社が新たなデータセンター向け変電所を受電させることに伴い、市場は2035年までに1,285億7,000万米ドルに達し、2025年からのCAGRは11.91%と予測されている。
アジア太平洋地域のデータセンターの物理的施設に対する2025年の支出417億3,000万米ドルを指す。電気設備、冷却設備、そして建屋躯体とホワイトスペースの土木・構造・建築工事が含まれる。サーバー、ストレージ、ネットワークスイッチ、土地、電力、DCIMソフトウェアは除外される。
2025年から2035年にかけて年率11.91%で、417億3,000万米ドルから1,285億7,000万米ドルへと成長する。2020-2025年の年率23.52%に続くもので、地域の建設コホートが約8.7 GWへと2倍以上に拡大し、1 MW当たりの施設コストが1,474万米ドルに上昇するためである。
プレハブ・モジュール型建設で、年率17.77%により2025年の75億1,000万米ドルから2035年には385億7,000万米ドルに拡大する。ジョホールやシドニー西部のような系統制約のある用地では、工場製の電源スキッドと冷却設備が工期を短縮するためである。
DC Market Insightsの推計では、2025年はIT容量1 MW当たり約1,070万米ドルである。内訳は電気設備481万米ドル、機械・冷却214万米ドル、土木・構造375万米ドルである。合計は2035年までに1 MW当たり1,474万米ドルに上昇する。
南アジアで、年率17.07%により2025年の41億7,000万米ドルから2035年には201億8,000万米ドルに拡大する。320億米ドルを超えるハイパースケール投資表明によりインドの容量が3倍になるためである。2025年は大中華圏が支出の47.20%で首位である。
中国で、2025年は180億8,000万米ドルと地域全体の43.3%を占め、日本が55億6,000万米ドル、インドが34億8,000万米ドルで続く。大国の中で最も成長が速いのはインドで、年率17.92%により2035年までに180億8,000万米ドルに達する。
アジア太平洋地域の純売上高約20億5,000万米ドルに基づき、Vertivが2025年支出の約4.9%で首位である。上位5社の設備サプライヤーが約21%を占める(DC Market Insights推計)。Schneider Electric、ABB、Eaton、Huawei Digital Power、Delta Electronicsも競合している。
対象範囲の違いによるものである。DC Market Insightsは2026年の施設インフラのみを510億2,000万米ドルとして算定している。より広い推計値は、サーバー、ストレージ、ネットワーク(2025年に1,292億8,000万米ドル)、土地、オンサイト発電所、またはDCIMソフトウェアを加えているが、本レポートではこれらを除外している。
インフラとは、2025年の417億3,000万米ドル規模の物理設備、すなわち電源系統、冷却、建屋を指す。データセンターインフラ管理(DCIM)はその設備を監視するソフトウェアであり、DC Market Insightsの別のレポートで算定している。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。