
Colocation-Markt für Rechenzentren in Malaysia: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Colocation-Markt für Rechenzentren in Malaysia: 2025 lag das Marktvolumen bei USD 934.2 Mio.; bis 2035 soll es bei einer CAGR von 19.77 % auf USD 5,680.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 22. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung nach Colocation-Typ
- 08Marktsegmentierung nach Rack-Dichte
- 09Marktsegmentierung nach Endnutzer
- 10Marktsegmentierung nach Unternehmensgröße
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
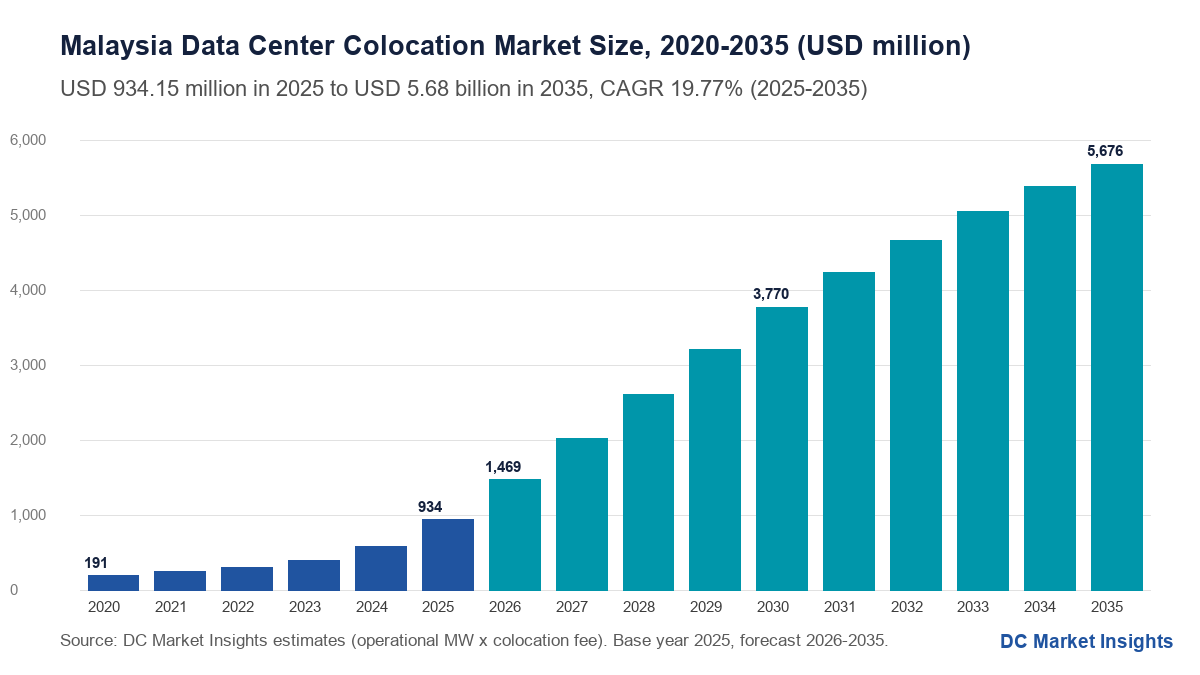
Der Colocation-Markt für Rechenzentren in Malaysia hat 2026 einen Wert von 1,47 Mrd. USD und soll bis 2035 auf 5,68 Mrd. USD steigen, nach 934,15 Mio. USD im Jahr 2025; das entspricht einer CAGR von 19,77 % von 2025 bis 2035 (Schätzung von DC Market Insights). Was in der malaysischen Colocation das Geld bewegt, ist der Netzzugang in Johor: Hyperscale- und KI-Mieter mieten ganze Hallen in Kulai, Sedenak und Iskandar Puteri, und YTL Power International (YTL Power), Teil der Yeoh Tiong Lay (YTL) Gruppe, hatte bis zum Märzquartal 2026 allein 298 MW Rechenzentrumskapazität unter Vertrag; in diesem Quartal stellte sein Rechenzentrumssegment in drei Monaten RM225 Mio. in Rechnung (Quelle: YTL Power International, Mai 2026). Der Colocation-Markt für Rechenzentren in Malaysia umfasst die Gebühren, die Drittbetreiber für Fläche, Kühlung und Strominfrastruktur verlangen, vom 5-kW-Retail-Rack in Kuala Lumpur bis zum 100-MW-Build-to-Suit-Campus in Johor; Strom wird zusätzlich abgerechnet und nicht mitgezählt. Der Umsatz 2025 ergibt sich aus 564 MW abgerechneter Colocation-Kapazität × durchschnittlich 129 USD pro kW und Monat = 874,06 Mio. USD, zuzüglich 60,09 Mio. USD für Cross-Connects und Managed Services. Flüssigkeitsgekühlte KI-Hallen mit mehr als 40 kW pro Rack sind mit 32,12 % pro Jahr das am schnellsten wachsende Segment, und Negeri Sembilan ist mit 35,10 % pro Jahr die am schnellsten wachsende Region, weil Hyperscale-Campusse nach Port Dickson und Seremban ziehen, wo Land und 275-kV-Übertragungsleitungen noch verfügbar sind.
Colocation in Malaysia in Zahlen: Was werden die Betreiber 2026 abrechnen?
DC Market Insights beziffert die malaysischen Colocation-Gebühren für 2026 auf 1,47 Mrd. USD, 57,28 % mehr als 2025, da die betriebsbereite IT-Kapazität von rund 1.000 MW Ende 2025 auf 1.450 MW Ende 2026 steigt.
- Marktgröße 2025: 934,15 Mio. USD
- Marktgröße 2026: 1,47 Mrd. USD
- Marktgröße 2030: 3,77 Mrd. USD
- Marktgröße 2035: 5,68 Mrd. USD
- CAGR 2025-2035: 19,77 % (niedriges Szenario 16,83 %, hohes Szenario 21,67 %)
- Größter Colocation-Typ: Wholesale- und Hyperscale-Colocation, 70,76 % des Werts 2025 (661,04 Mio. USD)
- Am schnellsten wachsendes Rack-Dichte-Segment: KI mit Flüssigkeitskühlung (über 40 kW pro Rack) mit 32,12 % pro Jahr
- Größte Abnehmergruppe: Hyperscale-Cloud-Anbieter, 569,83 Mio. USD im Jahr 2025
- Führende Region: Johor, 72,00 % des Werts 2025; am schnellsten wachsende Region: Negeri Sembilan mit 35,10 %
- Fünf größte Betreiber: rund 52 % des Werts 2025 (Schätzung von DC Market Insights)
Wichtigste Erkenntnisse: Was sollten Mieter und Investoren 2026 aus der malaysischen Colocation mitnehmen?
DC Market Insights zieht vier Schlüsse aus einem malaysischen Colocation-Markt, der sich von 934,15 Mio. USD im Jahr 2025 auf 5,68 Mrd. USD im Jahr 2035 versechsfacht.
- Wholesale entscheidet den Markt, denn megawattweise vermietete Hallen tragen 70,76 % der Gebühren 2025, da Microsoft, Google, Amazon Web Services (AWS) und Oracle ihre malaysischen Cloud-Regionen überwiegend in angemieteter Kapazität in Johor und Selangor untergebracht haben.
- Strom kostet so viel wie die Fläche, denn beim durchschnittlichen Basistarif von 45,40 Sen pro kWh und einer Auslegungs-Power-Usage-Effectiveness (PUE) von 1,4 kostet ein voll genutztes Kilowatt rund 108 USD im Monat an Strom, nahe an der Wholesale-Gebühr von 115 USD (Quelle: Energy Commission).
- KI verändert das Rack, nicht nur das Volumen, denn Mieter mit Grafikprozessoren (GPU) benötigen Racks mit 80-130 kW: Flüssigkeitsgekühlte KI-Hallen steigen von 18,00 % der Gebühren 2025 auf 48,00 % im Jahr 2035, nachdem das Ministry of Investment, Trade and Industry (MITI) KI-Chips US-amerikanischen Ursprungs im Juli 2025 einer Strategic Trade Permit unterstellt hat (Quelle: MITI).
- Der Anteil Johors erreicht seinen Höhepunkt, weil die Wasserregeln strenger werden: Johor hält 72,00 % des Werts 2025, fällt aber bis 2035 auf 63,00 %, da Negeri Sembilan den Überlauf aufnimmt.
Wie viel haben Mieter 2025 für Colocation in Malaysia bezahlt?
Mieter zahlten 2025 in Malaysia 934,15 Mio. USD für Colocation. Der Colocation-Markt für Rechenzentren in Malaysia wurde 2020 auf 190,78 Mio. USD bewertet, erreichte 2025 934,15 Mio. USD und soll bis 2035 5,68 Mrd. USD erreichen, bei einer CAGR von 19,77 % im Prognosezeitraum. Von 2020 bis 2025 wuchsen die Gebühren um 37,40 % pro Jahr, da die betriebsbereite IT-Kapazität von rund 150 MW auf rund 1.000 MW stieg, der größte Teil davon in Johor.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 934,15 Mio. USD |
| Marktgröße 2026 | 1,47 Mrd. USD |
| CAGR 2025-2035 | 19,77 % |
| Marktgröße 2035 | 5,68 Mrd. USD |
Das Wachstum erreicht 2026 mit 57,28 % seinen Höhepunkt, wenn die 2024 und 2025 unterzeichneten Hallen in die Abrechnung gehen, und verlangsamt sich bis 2035 auf 5,49 %, da der jährliche Kapazitätszubau von rund 550 MW auf rund 350 MW sinkt. Das Gesamtbild der malaysischen Rechenzentrumsausgaben zeigt der Malaysia Data Center Market, die Bauausgaben für die Hallen der Malaysia Data Center Infrastructure Market.
Was ist Rechenzentrums-Colocation in Malaysia, und was bleibt außen vor?
Rechenzentrums-Colocation in Malaysia umfasst die Gebühren, die Drittbetreiber Mietern für Fläche, Kühlung und Strominfrastruktur in malaysischen Rechenzentren berechnen; 2025 betrug ihr Wert 934,15 Mio. USD.
Enthalten
- Wholesale- und Hyperscale-Colocation: megawattweise vermietete Hallen und Build-to-Suit-Gebäude, 661,04 Mio. USD im Jahr 2025.
- Retail-Colocation: Racks, Cages und Suiten bis rund 1 MW, 213,02 Mio. USD.
- Interconnection und Mehrwertdienste: Cross-Connects, Remote Hands und Managed Services, die der Colocation-Betreiber verkauft, 60,09 Mio. USD.
Ausgeschlossen
- Zum Selbstkostenpreis weiterverkaufter Strom, Rechenzentren, die Hyperscaler selbst besitzen und betreiben, Server und Netzwerkausrüstung, Cloud-Dienste, Grundstücksverkäufe und Bauaufträge.
Wie die Segmente zusammenpassen
Die drei Colocation-Typen ergeben in jedem Jahr die Gesamtsumme; die Aufteilungen nach Rack-Dichte, Endnutzer und Unternehmensgröße teilen dieselbe Gesamtsumme auf. Der globale Data Center Colocation Market zählt Colocation-Gebühren in allen Ländern; diese Schätzung berücksichtigt nur Gebühren, die an Standorten in Malaysia abgerechnet werden, und Mieter aus Singapur, die Hallen in Johor anmieten, werden hier gezählt.
Warum gehen die Zahlen zur Colocation in Malaysia so weit auseinander?
Veröffentlichte Zahlen zur malaysischen Colocation unterscheiden sich, weil manche Strom und Bau mitzählen, andere nur Gebühren; DC Market Insights beziffert den Markt 2026 auf reiner Gebührenbasis auf 1,47 Mrd. USD.
Breitere Definitionen addieren den Strom, den Betreiber weiterreichen und der mit 108 USD pro kW und Monat die Kennzahl fast verdoppeln würde, dazu Bauausgaben, Grundstücksverkäufe und selbst gebaute Hyperscale-Rechenzentren. MIDA, die Malaysian Investment Development Authority, verzeichnete von 2021 bis zum ersten Halbjahr 2026 Investitionen mit Rechenzentrumsbezug von RM385,7 Mrd.; das ist über viele Jahre zugesagtes Kapital, kein jährlicher Colocation-Umsatz. Kleine und mittlere Unternehmen (KMU), Banken, Behörden und Telekommunikationsunternehmen sind als Mieter enthalten, wobei KMU 7,00 % der Gebühren 2025 ausmachen. DC Market Insights hat seine eigene frühere Schätzung für 2025 von 299,14 Mio. USD angehoben, nachdem die betriebsbereite Kapazität Johors 1 GW überschritten hatte.
| Element | In dieser Schätzung | Warum |
|---|---|---|
| Wholesale- und Retail-Colocation-Gebühren | Ja, 874,06 Mio. USD | Kernumsatz der Betreiber |
| Cross-Connects und Managed Services | Ja, 60,09 Mio. USD | Vom Colocation-Betreiber abgerechnet |
| An Mieter weitergereichter Strom | Nein | Durchlaufkosten, vom Tarif bestimmt |
| Selbst gebaute Hyperscale-Rechenzentren | Nein | Es wird keine Colocation-Gebühr gezahlt |
| Bau und Grundstücke | Nein | Investitionsausgaben, in der Infrastruktur gezählt |
Warum mieten Hyperscaler und KI-Unternehmen so viel Fläche in Johor?
Drei für Malaysia spezifische Kräfte heben die Colocation-Gebühren von 934,15 Mio. USD im Jahr 2025 auf 3,77 Mrd. USD im Jahr 2030, eine jährliche Rate von 32,18 %.
Cloud-Regionen auf angemieteten Hallen: Zusagen über 16,9 Mrd. USD
Microsoft sagte im Mai 2024 2,2 Mrd. USD über vier Jahre zu, Google 2 Mrd. USD für sein erstes Rechenzentrum und seine erste Cloud-Region in Elmina in Selangor, AWS rund 6,2 Mrd. USD bis 2038 und Oracle mehr als 6,5 Mrd. USD (Quelle: Ankündigungen von Microsoft, Google, AWS und Oracle). DC Market Insights schätzt, dass Hyperscale-Cloud-Anbieter 2025 61,00 % der malaysischen Colocation-Gebühren zahlten, weil die meisten dieser Regionen in Wholesale-Hallen starteten, bevor die eigenen Gebäude der Betreiber fertig waren.
Die Netzwarteschlange in Johor: Mehr als 1 GW in Betrieb bis Mitte 2026
Die betriebsbereite IT-Kapazität Johors erreichte im ersten Halbjahr 2026 rund 1.110 MW, 24 % mehr als im zweiten Halbjahr 2025, bei rund 602 MW im Bau (Schätzung von DC Market Insights auf Basis von Betreiberangaben); Tenaga Nasional Berhad (TNB) meldete in seinem Briefing vom August 2026 Stromlieferverträge für rund 61 Rechenzentrumsprojekte und 8,35 GW Höchstlast. DC Market Insights setzt anhand dieser Zahlen die abgerechnete Colocation-Kapazität für 2026 auf 875 MW an, nach 564 MW im Jahr 2025.
KI-Clouds mieten flüssigkeitsgekühlte Hallen: 298 MW unter Vertrag bei YTL Power
YTL Power stellte im Oktober 2025 in seinem Park in Kulai Malaysias erstes flüssigkeitsgekühltes Rechenzentrum mit Nvidia GB200 NVL72 fertig und hatte bis zum Märzquartal 2026 298 MW Rechenzentrumskapazität unter Vertrag; geplant ist, den Park von 600 MW auf 1.000 MW auszubauen (Quelle: YTL Power International). DC Market Insights beziffert den Anteil der KI- und GPU-Cloud-Betreiber auf 9,00 % der Gebühren 2025, steigend auf 23,00 % bis 2035 bei einer CAGR von 31,56 %.
Wie verändern sich Colocation-Verträge und Campusse in Malaysia?
Die Colocation-Campusse für Rechenzentren in Malaysia werden größer und dichter: Wholesale-Verträge steigen von 70,76 % der Gebühren 2025 auf 78,48 % im Jahr 2035, und Racks über 15 kW tragen 48,00 % des Werts 2025.
Campusse überschreiten in Johor die Gigawatt-Marke
Die Campusse JHB1 (Johor Bahru 1) und JHB2 (Johor Bahru 2) von AirTrunk bringen mehr als 420 MW IT-Last zu Gesamtkosten von über RM9,7 Mrd. (Quelle: AirTrunk, Februar 2025), und YTL Power und JLand vereinbarten im August 2026 die Entwicklung eines neuen Campus im Sedenak Tech Park, womit YTLs Pläne in Kulai auf bis zu 1,2 GW steigen (Quelle: YTL Power International). DC Market Insights zählt Campusse über 50 MW zur günstigsten Stufe der Preisleiter mit 100-112 USD pro kW und Monat.
Retail-Colocation kehrt nach Kuala Lumpur zurück
Equinix kündigte im Mai 2026 KL2 (Kuala Lumpur 2) an, eine eigens errichtete Anlage mit mehr als 2.200 Cabinets und über 190 Mio. USD Investition in Kuala Lumpur (Quelle: Equinix, Mai 2026), nachdem KL1 2025 um 450 Cabinets erweitert worden war. DC Market Insights erwartet, dass Retail-Colocation bis 2035 um 15,86 % pro Jahr wächst, da Banken und digitale Plattformen vernetzte Racks in der Nähe von Kuala Lumpur benötigen.
Rechenzentrumsland wird heute wie ein Versorgungsgut bepreist
Crescendo verkaufte im November 2025 40,10 Acres in Bandar Cemerlang, Kota Tinggi, für RM200,88 Mio., also RM115 pro Quadratfuß, auf einem Titel, der auf Rechenzentrumsnutzung beschränkt ist (Quelle: Rundschreiben der Crescendo Corporation an Bursa Malaysia, Januar 2026). Die beiden 20-jährigen Pachtverträge von Sime Darby Property in Elmina sind bis zu RM7,6 Mrd. wert, rund RM380 Mio. pro Jahr (Quelle: Sime Darby Property).
Was könnte das Colocation-Wachstum in Malaysia bremsen?
Zwei Engpässe könnten die Colocation-Gebühren für Rechenzentren in Malaysia 2035 auf das niedrige Szenario von 4,43 Mrd. USD drücken, 22,00 % unter dem Basisszenario.
Strom zu 45,40 Sen pro kWh verdoppelt die Rechnung eines Mieters
Die Energy Commission (Suruhanjaya Tenaga) legte den durchschnittlichen Basistarif für die Malaiische Halbinsel ab 1. Juli 2025 auf 45,40 Sen pro kWh fest, mit einer neuen Kategorie für Höchstspannungsabnehmer (Quelle: Energy Commission). Bei einer PUE von 1,4 zieht jedes voll genutzte Kilowatt rund 1.022 kWh im Monat, was rund RM464 oder 108 USD bei einem Kurs von RM 4,30 je US-Dollar kostet; nach Schätzung von DC Market Insights hebt das die Gesamtrechnung eines Mieters in Johor auf rund 223 USD pro kW und Monat.
Wasser- und Genehmigungsregeln verengen die Standorte in Johor
Die Guidelines for Sustainable Development of Data Centre des MITI begrenzen die Auslegungs-PUE für Hyperscale-Standorte über 21,25 MW auf 1,4 und die Water Usage Effectiveness auf 2,2 Kubikmeter pro MWh und raten von Standorten mit einem Wasserstressindex von 0,8 oder mehr ab (Quelle: MITI). Der Wasserversorger Johors wendet ab August 2025 einen Wassertarif für Rechenzentren von RM5,33 pro Kubikmeter an (Quelle: Ranhill). DC Market Insights modelliert ein um 22 % niedrigeres Ergebnis für 2035, falls sich die Genehmigungen auf rund 250 MW pro Jahr verlangsamen.
Woher kommt die nächste Milliarde Ringgit an Colocation-Umsatz?
Zwei Bereiche könnten zwischen 2025 und 2035 rund 3,10 Mrd. USD an jährlichen Colocation-Gebühren für Rechenzentren in Malaysia hinzufügen.
Hallen für souveräne und GPU-Clouds: 2,72 Mrd. USD bis 2035
Flüssigkeitsgekühlte KI-Hallen wachsen von 168,15 Mio. USD im Jahr 2025 auf 2,72 Mrd. USD im Jahr 2035, eine CAGR von 32,12 %, da GPU-Cloud-Betreiber und die souveränen KI-Programme, die YTL Power im Oktober 2025 dem Premierminister vorstellte, Racks mit 80-130 kW benötigen, die nur wenige ältere Hallen aufnehmen können. Der Malaysia AI Data Center Market beziffert die KI-Anlagen selbst.
Negeri Sembilan als Überlauf für Johor
Negeri Sembilan steigt von 28,02 Mio. USD im Jahr 2025 auf 567,61 Mio. USD im Jahr 2035, eine CAGR von 35,10 %, da Hyperscale-Campusse rund um Port Dickson und Seremban 60-100 km von Kuala Lumpur entfernt liegen, mit freiem Land und 275-kV-Leitungen von TNB.
Was kostet ein Kilowatt Colocation in Malaysia?
DC Market Insights schätzt die Preise für Rechenzentrums-Colocation in Malaysia 2025 auf 115 USD pro kW und Monat im Wholesale und 210 USD im Retail, jeweils ohne Strom.
| Jahr | Wholesale-Gebühr (USD pro kW und Monat) | Retail-Gebühr (USD pro kW und Monat) | Gemischte abgerechnete Gebühr (USD pro kW und Monat) |
|---|---|---|---|
| 2020 | 120 | 200 | 156 |
| 2025 | 115 | 210 | 129 |
| 2030 | 122 | 220 | 133 |
| 2035 | 120 | 225 | 130 |
Öffentliche Preisanker: Der durchschnittliche Basistarif von 45,40 Sen pro kWh fügt bei einer PUE von 1,4 rund 108 USD pro kW und Monat an Strom hinzu; Rechenzentrumsland in Kota Tinggi wurde im November 2025 zu RM115 pro Quadratfuß verkauft; und das KL2-Budget von Equinix von über 190 Mio. USD für mehr als 2.200 Cabinets entspricht rund 86.000 USD Investition pro Cabinet. Die Wholesale-Gebühren fielen von 120 USD im Jahr 2020 auf 115 USD im Jahr 2025, da die Campusse in Johor um Hyperscale-Mieter konkurrierten, und steigen bis 2030 auf 122 USD, da Kosten für Flüssigkeitskühlung und Netzanschluss weitergegeben werden.
Welche malaysischen Vorschriften entscheiden, wo eine Colocation-Halle gebaut werden darf?
Sechs Vorschriften bestimmen, wo die 1,47 Mrd. USD an Colocation-Gebühren für Rechenzentren in Malaysia im Jahr 2026 verdient werden.
- MITI Strategic Trade Permit für Hochleistungs-KI-Chips US-amerikanischen Ursprungs (14. Juli 2025): Jeder Export, jeder Umschlag und jeder Transit benötigt eine Genehmigung nach dem Strategic Trade Act 2010 (Quelle: MITI, Juli 2025).
- MITI Guidelines for Sustainable Development of Data Centre: PUE-Obergrenzen von 1,4 (Hyperscale), 1,6 (eigens errichtete Colocation) und 1,7 (ältere Colocation), WUE von 2,2 Kubikmetern pro MWh, verbindlich für Anträge auf Steueranreize bis 31. Dezember 2027.
- Entscheidung von MITI und Ministry of Digital vom 22. Juli 2025: MIDA ist die einzige Genehmigungsbehörde für neue und erweiterte Rechenzentrumsprojekte.
- Cyber Security Act 2024 (Act 854), in Kraft seit 26. August 2024, verwaltet von der National Cyber Security Agency (NACSA).
- Personal Data Protection (Amendment) Act 2024, stufenweise in Kraft vom 1. Januar bis 1. Juni 2025, mit einer neuen Regelung für grenzüberschreitende Datenübermittlungen.
- Tarif der Energy Commission vom 1. Juli 2025: durchschnittlicher Basistarif von 45,40 Sen pro kWh und eine Kategorie für Höchstspannung.
Welcher Colocation-Typ verdient in Malaysia am meisten?
Wholesale- und Hyperscale-Colocation verdient am meisten, 661,04 Mio. USD oder 70,76 % der Gebühren 2025, und flüssigkeitsgekühlte KI-Hallen wachsen mit 32,12 % pro Jahr am schnellsten.
Nach Colocation-Typ
| Colocation-Typ | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Wholesale- und Hyperscale-Colocation | 661,04 | 70,76 % | 4.454,72 | 21,02 % |
| Retail-Colocation | 213,02 | 22,80 % | 928,07 | 15,86 % |
| Interconnection und Mehrwertdienste | 60,09 | 6,43 % | 293,27 | 17,18 % |
Nach Rack-Dichte
| Rack-Dichte | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Standarddichte (unter 15 kW pro Rack) | 485,76 | 52,00 % | 1.248,73 | 9,90 % |
| Hohe Dichte (15 kW bis 40 kW pro Rack) | 280,25 | 30,00 % | 1.702,82 | 19,77 % |
| KI mit Flüssigkeitskühlung (über 40 kW pro Rack) | 168,15 | 18,00 % | 2.724,50 | 32,12 % |
Nach Endnutzer
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 569,83 | 61,00 % | 3.121,83 | 18,54 % |
| KI- und GPU-Cloud-Betreiber | 84,07 | 9,00 % | 1.305,49 | 31,56 % |
| BFSI | 74,73 | 8,00 % | 340,56 | 16,38 % |
| Telekommunikation und digitale Plattformen | 93,42 | 10,00 % | 397,32 | 15,58 % |
| Regierung und öffentlicher Sektor | 37,37 | 4,00 % | 227,04 | 19,77 % |
| Sonstige Unternehmen | 74,73 | 8,00 % | 283,80 | 14,27 % |
Nach Unternehmensgröße
| Unternehmensgröße | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Großunternehmen und Hyperscaler | 868,76 | 93,00 % | 5.392,25 | 20,03 % |
| Kleine und mittlere Unternehmen | 65,39 | 7,00 % | 283,80 | 15,81 % |
Racks mit Standarddichte unter 15 kW verdienen 2025 noch 485,76 Mio. USD, wachsen aber nur um 9,90 % pro Jahr, weil Unternehmens- und Bank-Workloads in die Cloud-Regionen wandern, die die größeren Hallen anmieten.
DC Exclusive: Die Colocation-Preisleiter von Johor bis Kuala Lumpur, 6 Stufen von 100 USD bis 240 USD pro kW
DC Market Insights bepreist sechs Stufen der malaysischen Colocation, vom Build-to-Suit-Campus in Johor mit 100-112 USD pro kW und Monat bis zum einzelnen Retail-Rack in Kuala Lumpur mit 200-240 USD, jeweils ohne Strom von rund 108 USD pro kW und Monat. Die Leiter ist ein Modell von DC Market Insights auf Basis von 9 Eingangsgrößen: sechs Gebührenbänder, der Tarif von 45,40 Sen, die PUE-Obergrenze von 1,4 und ein Wechselkurs von RM 4,30 je US-Dollar.
| Stufe | Vertragsgröße | Gebühr (USD pro kW und Monat, ohne Strom) | Aktive Betreiber |
|---|---|---|---|
| Hyperscale-Build-to-Suit-Campus, Johor | Über 50 MW | 100-112 | AirTrunk, YTL Power, DayOne, Vantage |
| Wholesale-Halle, Johor | 5 MW bis 50 MW | 112-125 | Princeton Digital Group, STT GDC, Bridge Data Centres |
| Wholesale-Suite, Klang Valley | 1 MW bis 5 MW | 125-145 | NTT DATA, Vantage, Bridge Data Centres |
| Flüssigkeitsgekühlte KI-Halle | Über 40 kW pro Rack | 140-170 | YTL Power, DayOne |
| Retail-Cage, Cyberjaya oder Kuala Lumpur | 100 kW bis 1 MW | 180-220 | Equinix, TM, AIMS |
| Einzelnes Retail-Rack, Kuala Lumpur | 5-kW-Rack | 200-240 | Equinix, AIMS, TM |
So liest man die Leiter: Ein Mieter, der von einem einzelnen Rack auf einen 50-MW-Campus wechselt, senkt die Gebühr pro kW um mehr als die Hälfte, doch die Stromrechnung von rund 108 USD pro kW bleibt gleich; damit macht Strom rund die Hälfte der Gesamtkosten eines Hyperscale-Mieters aus, gegenüber rund einem Drittel bei einem Retail-Mieter.
Welche malaysische Region verdient am meisten an Colocation?
Im Colocation-Markt für Rechenzentren in Malaysia führt Johor mit 672,59 Mio. USD im Jahr 2025 (72,00 %), und Negeri Sembilan wächst mit 35,10 % pro Jahr am schnellsten auf 567,61 Mio. USD bis 2035.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Johor | 672,59 | 72,00 % | 3.575,91 | 18,19 % |
| Klang Valley (Selangor, Kuala Lumpur und Putrajaya) | 200,84 | 21,50 % | 1.248,73 | 20,05 % |
| Negeri Sembilan | 28,02 | 3,00 % | 567,61 | 35,10 % |
| Nördliche Region (Penang, Kedah und Perak) | 18,68 | 2,00 % | 170,28 | 24,73 % |
| Ostmalaysia und andere Bundesstaaten | 14,01 | 1,50 % | 113,52 | 23,27 % |
Johor
Kulai, Sedenak, Iskandar Puteri und Kota Tinggi beherbergen AirTrunk, YTL Power, DayOne, Vantage, Princeton Digital Group und STT GDC; der Nxera-Campus von TM in Iskandar Puteri unterzeichnete im Januar 2026 einen Stromvertrag über 280 MW mit TNB (Quelle: TM). Johor wächst um 18,19 % pro Jahr auf 3,58 Mrd. USD bis 2035.
Klang Valley
Cyberjaya, Elmina und Kuala Lumpur kommen 2025 auf 200,84 Mio. USD, angeführt von Retail- und Unternehmensmietern; Googles Region in Elmina und Equinix KL2 heben das Klang Valley bis 2035 auf 1,25 Mrd. USD.
Negeri Sembilan
Die am schnellsten wachsende Region mit 35,10 % pro Jahr, da Hyperscale-Campusse Land bei Port Dickson und Seremban belegen.
Nördliche Region
Penang, Kedah und Perak verdienen 2025 18,68 Mio. USD, bedienen Halbleiter- und Elektronikunternehmen, die Racks mit geringer Latenz benötigen, und wachsen um 24,73 % pro Jahr.
Ostmalaysia und andere Bundesstaaten
Sarawak, Melaka, Sabah und Pahang verdienen 2025 14,01 Mio. USD; die Wasserkraftversorgung Sarawaks stützt ein jährliches Wachstum von 24,73 % in diesem Bundesstaat.
Welche malaysischen Bundesstaaten führen bei den Colocation-Gebühren?
Unter den Bundesstaaten führt Johor die Rechenzentrums-Colocation in Malaysia mit 672,59 Mio. USD im Jahr 2025 an, Negeri Sembilan ist mit 35,10 % pro Jahr der am schnellsten wachsende große Bundesstaat, und die 12 unten aufgeführten Bundesstaaten halten 99,9 % des Werts 2025.
| Rang | Bundesstaat | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Johor | Johor | 672,59 | 3.575,91 | 18,19 % |
| 2 | Selangor | Klang Valley (Selangor, Kuala Lumpur und Putrajaya) | 126,11 | 851,41 | 21,04 % |
| 3 | Kuala Lumpur | Klang Valley (Selangor, Kuala Lumpur und Putrajaya) | 60,72 | 312,18 | 17,79 % |
| 4 | Negeri Sembilan | Negeri Sembilan | 28,02 | 567,61 | 35,10 % |
| 5 | Putrajaya | Klang Valley (Selangor, Kuala Lumpur und Putrajaya) | 14,01 | 85,14 | 19,77 % |
| 6 | Penang | Nördliche Region (Penang, Kedah und Perak) | 11,21 | 102,17 | 24,73 % |
| 7 | Sarawak | Ostmalaysia und andere Bundesstaaten | 5,60 | 51,08 | 24,73 % |
| 8 | Kedah | Nördliche Region (Penang, Kedah und Perak) | 4,67 | 45,41 | 25,54 % |
| 9 | Melaka | Ostmalaysia und andere Bundesstaaten | 4,67 | 34,06 | 21,98 % |
| 10 | Perak | Nördliche Region (Penang, Kedah und Perak) | 2,80 | 22,70 | 23,27 % |
| 11 | Sabah | Ostmalaysia und andere Bundesstaaten | 1,87 | 17,03 | 24,73 % |
| 12 | Pahang | Ostmalaysia und andere Bundesstaaten | 1,40 | 8,51 | 19,77 % |
Prognoseszenarien: Was könnte den Colocation-Markt für Rechenzentren in Malaysia bis 2035 verändern?
DC Market Insights setzt die Gebühren 2035 zwischen 4,43 Mrd. USD und 6,64 Mrd. USD an, um ein Basisszenario von 5,68 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahmen |
|---|---|---|---|
| Niedrig | 4.427,32 | 16,83 % | Genehmigungen in Johor verlangsamen sich wegen Wasser- und Netzgrenzen auf rund 250 MW pro Jahr; Genehmigungen für KI-Chips verzögern GPU-Hallen |
| Basis | 5.676,05 | 19,77 % | Die betriebsbereite IT-Kapazität erreicht 5.600 MW; 72 % von Dritten angemietet; Wholesale-Gebühr 120 USD pro kW und Monat |
| Hoch | 6.640,98 | 21,67 % | Der Großteil der 8,35 GW vertraglich gebundener Last von TNB wird gebaut; Mieter aus Singapur und regionale KI-Mieter mieten weiter Hallen in Johor |
Wichtige Akteure und Marktanteile: Welche Betreiber halten die meiste Colocation-Kapazität für Rechenzentren in Malaysia?
Die fünf größten Colocation-Betreiber für Rechenzentren in Malaysia halten rund 52 % der Gebühren 2025, nach Schätzungen von DC Market Insights auf Basis veröffentlichter MW- und Campus-Zahlen; YTL Power allein hält rund 14 %, gestützt auf einen Rechenzentrumsumsatz von RM408 Mio. in den neun Monaten bis März 2026.
- AirTrunk: JHB1 und JHB2 in Johor, mehr als 420 MW und über RM9,7 Mrd. (Quelle: AirTrunk, Februar 2025).
- YTL Power International: YTL Green Data Center Park in Kulai, 298 MW unter Vertrag; Gewinn vor Steuern im Rechenzentrumsgeschäft im Märzquartal 2026 um 422 % gestiegen (Quelle: YTL Power International).
- DayOne: Campusse in Johor mit mehr als 390 MW in Betrieb; Malaysia-Finanzierung im Oktober 2026 auf rund 7,2 Mrd. USD aufgestockt (Quelle: DayOne).
- Vantage Data Centers: Campus JHB1 in Johor, mehr als 300 MW auf 73 Acres (Quelle: Vantage).
- Bridge Data Centres: Hallen in Johor und Cyberjaya, darunter ein Stromvertrag über 400 MW mit TNB für Ulu Tiram.
- Princeton Digital Group: Campus JH1 mit 150 MW im Sedenak Tech Park (Quelle: Princeton Digital Group).
- ST Telemedia Global Data Centres (STT GDC): STT Johor 1, ein erstes Gebäude mit 16 MW auf einem 120-MW-Campus (Quelle: STT GDC).
- Equinix: JH1, KL1 und KL2, dazu JH2 mit 2.225 Cabinets und 201 Mio. USD, Richtfest im November 2025 (Quelle: Equinix).
- TM (Telekom Malaysia) mit Singtel: Nxera Iskandar Puteri, 64 MW, erweiterbar auf 200 MW (Quelle: TM).
- NTT DATA: Campus in Cyberjaya für Unternehmens- und Cloud-Mieter.
- AIMS Data Centre: carrierneutrale Retail-Colocation und Interconnection in Kuala Lumpur.
- EdgeConneX: Markteintritt in Malaysia mit fast 300 MW geplant über drei Märkte (Quelle: EdgeConneX).
- Open DC: carrierneutrale Rechenzentren, darunter PE2 in Penang.
Grundlage der Konzentration: DC Market Insights ordnet die veröffentlichte Betriebskapazität jedes Betreibers in MW der abgerechneten Kapazität zu und bepreist sie mit der Wholesale- oder Retail-Gebühr aus dem Preisabschnitt; kein Betreiber hält mehr als 20 %.
Was hat sich zwischen Juli 2025 und Oktober 2026 in der malaysischen Colocation verändert?
Sieben datierte Ereignisse in der Rechenzentrums-Colocation in Malaysia seit Juli 2025 brachten mehr als 1 GW geplante Campus-Kapazität und rund 7,6 Mrd. USD an offengelegten Finanzierungen und Investitionen.
- Im Juli 2025 unterstellte das MITI Hochleistungs-KI-Chips US-amerikanischen Ursprungs einer Strategic Trade Permit (Quelle: MITI).
- Im Oktober 2025 stellte YTL Power sein erstes flüssigkeitsgekühltes Rechenzentrum mit Nvidia GB200 NVL72 in Kulai fertig (Quelle: YTL Power International).
- Im November 2025 feierte Equinix das Richtfest von JH2 in Johor, einer Anlage mit 2.225 Cabinets für 201 Mio. USD (Quelle: Equinix).
- Im Januar 2026 unterzeichnete Nxera von TM einen Stromvertrag über 280 MW mit TNB für seinen Campus in Iskandar Puteri (Quelle: TM).
- Im Mai 2026 kündigte Equinix KL2 in Kuala Lumpur an, über 190 Mio. USD für mehr als 2.200 Cabinets (Quelle: Equinix).
- Im August 2026 vereinbarten YTL Power und JLand die Entwicklung eines Campus im Gigawatt-Maßstab im Sedenak Tech Park (Quelle: YTL Power International).
- Im Oktober 2026 stockte DayOne seine Malaysia-Finanzierung auf rund 7,2 Mrd. USD auf (Quelle: DayOne).
Methodik: Wie das Modell die Colocation-Gebühren für Rechenzentren in Malaysia berechnet
DC Market Insights hat den Colocation-Markt für Rechenzentren in Malaysia bottom-up aus 22 Eingangsgrößen aufgebaut: betriebsbereite IT-Kapazität zum Jahresende (150 MW 2020, 1.000 MW 2025, 5.600 MW 2035), der Drittanbieteranteil an dieser Kapazität (85 % 2025, 72 % 2035), der abgerechnete Anteil (85 %), der Wholesale-Anteil an der abgerechneten Kapazität (85 %), Wholesale- und Retail-Gebühren pro kW und Monat sowie Service-Aufschläge von 22 % im Retail und 2 % im Wholesale. Der Umsatz 2025 ergibt sich aus 780 MW durchschnittlicher Betriebskapazität × 85 % Drittanbieter × 85 % abgerechnet = 564 MW × 129 USD pro kW und Monat × 12 = 874,06 Mio. USD, zuzüglich 60,09 Mio. USD für Services = 934,15 Mio. USD. Alle Aufteilungen nach Segment, Region und Bundesstaat ergeben in jedem Jahr die Gesamtsumme.
- Obergrenze 1: 564 MW abgerechnete Kapazität im Jahr 2025 liegen unter den 0,86-1 GW malaysischer Kapazität, die das ASEAN+3 Macroeconomic Research Office (AMRO) für Ende 2025 angibt.
- Obergrenze 2: Der Rechenzentrumsumsatz von YTL Power von RM408 Mio. in neun Monaten, rund 127 Mio. USD pro Jahr, entspricht 14 % des Marktes 2025 für einen Betreiber mit 298 MW unter Vertrag, im Einklang mit seinem Kapazitätsanteil.
- Untergrenze: Die 1.110 MW Betriebskapazität Johors Mitte 2026 ergeben bei den Drittanbieter- und Abrechnungsanteilen des Modells und der Wholesale-Gebühr von 118 USD rund 1,12 Mrd. USD pro Jahr allein aus dem Wholesale in Johor, was zu 1,47 Mrd. USD für das ganze Land im Jahr 2026 passt.
Der vollständige Ansatz ist in der Forschungsmethodik von DC Market Insights beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Enthaltene und ausgeschlossene Elemente
- 1.3Wie die Segmente zusammenpassen
- 1.4Warum die Zahlen zur malaysischen Colocation voneinander abweichen
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: Abgerechnete MW × Gebühr pro kW
- 2.2Plausibilitätsprüfungen
- 2.3Quellenverzeichnis
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Colocation in Malaysia in Zahlen
- 3.3Wichtigste Erkenntnisse
- 04Marktdynamik
- 4.1Treiber: Cloud-Regionen auf angemieteten Hallen
- 4.2Treiber: Die Netzwarteschlange in Johor
- 4.3Treiber: KI-Clouds mieten flüssigkeitsgekühlte Hallen
- 4.4Trend: Campusse überschreiten in Johor die Gigawatt-Marke
- 4.5Trend: Retail-Colocation kehrt nach Kuala Lumpur zurück
- 4.6Trend: Rechenzentrumsland wird wie ein Versorgungsgut bepreist
- 4.7Herausforderung: Strom zu 45,40 Sen pro kWh
- 4.8Herausforderung: Wasser- und Genehmigungsregeln in Johor
- 4.9Chance: Hallen für souveräne und GPU-Clouds
- 4.10Chance: Negeri Sembilan als Überlauf für Johor
- 05Preisanalyse
- 5.1Wholesale- und Retail-Gebühr pro kW und Monat, 2020-2035
- 5.2Stromkosten pro kW und Monat
- 5.3Öffentliche Preisanker
- 06Normen und Regulierung
- 6.1MITI Strategic Trade Permit für KI-Chips
- 6.2MITI Guidelines for Sustainable Development of Data Centre
- 6.3MIDA als einzige Genehmigungsbehörde
- 6.4Cyber Security Act 2024
- 6.5Personal Data Protection (Amendment) Act 2024
- 6.6Tarif der Energy Commission vom Juli 2025
- 07Marktsegmentierung nach Colocation-Typ
- 7.1Wholesale- und Hyperscale-Colocation
- 7.2Retail-Colocation
- 7.3Interconnection und Mehrwertdienste
- 08Marktsegmentierung nach Rack-Dichte
- 8.1Standarddichte (unter 15 kW pro Rack)
- 8.2Hohe Dichte (15 kW bis 40 kW pro Rack)
- 8.3KI mit Flüssigkeitskühlung (über 40 kW pro Rack)
- 09Marktsegmentierung nach Endnutzer
- 9.1Hyperscale-Cloud-Anbieter
- 9.2KI- und GPU-Cloud-Betreiber
- 9.3BFSI
- 9.4Telekommunikation und digitale Plattformen
- 9.5Regierung und öffentlicher Sektor
- 9.6Sonstige Unternehmen
- 10Marktsegmentierung nach Unternehmensgröße
- 10.1Großunternehmen und Hyperscaler
- 10.2Kleine und mittlere Unternehmen
- 11DC Exclusive: Colocation-Preisleiter von Johor bis Kuala Lumpur
- 11.1Hyperscale-Build-to-Suit-Campus, Johor
- 11.2Wholesale-Halle, Johor
- 11.3Wholesale-Suite, Klang Valley
- 11.4Flüssigkeitsgekühlte KI-Halle
- 11.5Retail-Cage, Cyberjaya oder Kuala Lumpur
- 11.6Einzelnes Retail-Rack, Kuala Lumpur
- 12Regionale Analyse
- 12.1Johor
- 12.2Klang Valley (Selangor, Kuala Lumpur und Putrajaya)
- 12.3Negeri Sembilan
- 12.4Nördliche Region (Penang, Kedah und Perak)
- 12.5Ostmalaysia und andere Bundesstaaten
- 13Analyse nach Bundesstaaten
- 13.1Johor
- 13.2Selangor
- 13.3Kuala Lumpur
- 13.4Negeri Sembilan
- 13.5Putrajaya
- 13.6Penang
- 13.7Sarawak
- 13.8Kedah
- 13.9Melaka
- 13.10Perak
- 13.11Sabah
- 13.12Pahang
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wichtige Akteure
- 15.1AirTrunk
- 15.2YTL Power International
- 15.3DayOne
- 15.4Vantage Data Centers
- 15.5Bridge Data Centres
- 15.6Princeton Digital Group
- 15.7STT GDC
- 15.8Equinix
- 15.9TM (Telekom Malaysia)
- 15.10NTT DATA
- 15.11AIMS Data Centre
- 15.12EdgeConneX
- 15.13Open DC
- 15.14Marktkonzentration
- 16Jüngste Entwicklungen
- 16.1Juli 2025 bis Oktober 2026
- Abb. 11. Colocation-Markt für Rechenzentren in Malaysia, Marktgröße 2020-2035 (Mio. USD)
- Tabelle 11. Berichtsmerkmale
- Tabelle 22. Vergleich des Erfassungsbereichs
- Tabelle 33. Wholesale- und Retail-Gebühr pro kW und Monat, 2020-2035
- Tabelle 44. Markt nach Colocation-Typ, 2025 und 2035
- Tabelle 55. Markt nach Rack-Dichte, 2025 und 2035
- Tabelle 66. Markt nach Endnutzer, 2025 und 2035
- Tabelle 77. Markt nach Unternehmensgröße, 2025 und 2035
- Tabelle 88. Colocation-Preisleiter
- Tabelle 99. Markt nach Region, 2025 und 2035
- Tabelle 1010. Top 12 Bundesstaaten
- Tabelle 1111. Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
1,47 Mrd. USD im Jahr 2026, 57,28 % mehr als 934,15 Mio. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 5,68 Mrd. USD erreichen, eine CAGR von 19,77 % ab 2025.
19,77 % pro Jahr von 2025 bis 2035, nach 37,40 % pro Jahr von 2020 bis 2025, da die betriebsbereite IT-Kapazität von rund 1.000 MW auf 5.600 MW steigt.
Gebühren, die Drittbetreiber für Fläche, Kühlung und Strominfrastruktur verlangen, vom 5-kW-Retail-Rack bis zum 100-MW-Build-to-Suit-Campus; 2025 im Wert von 934,15 Mio. USD, Strom wird zusätzlich abgerechnet.
Rund 115 USD pro kW und Monat im Wholesale und 210 USD im Retail im Jahr 2025 (Schätzung von DC Market Insights), zuzüglich rund 108 USD Strom beim Basistarif von 45,40 Sen pro kWh.
Wholesale- und Hyperscale-Colocation mit 661,04 Mio. USD oder 70,76 % der Gebühren 2025, weil Cloud-Anbieter ganze Hallen in Johor und Selangor anmieten.
Flüssigkeitsgekühlte KI-Hallen mit mehr als 40 kW pro Rack, mit 32,12 % pro Jahr von 168,15 Mio. USD im Jahr 2025 auf 2,72 Mrd. USD im Jahr 2035, da GPU-Clouds Racks mit 80-130 kW anmieten.
Johor hält 72,00 % der Gebühren 2025, 672,59 Mio. USD, dank Land, Netzanschlüssen von TNB und der Nähe zu Singapur; seine betriebsbereite IT-Kapazität erreichte Mitte 2026 rund 1.110 MW.
Negeri Sembilan mit 35,10 % pro Jahr von 28,02 Mio. USD im Jahr 2025 auf 567,61 Mio. USD im Jahr 2035, da Hyperscale-Campusse nach Port Dickson und Seremban ziehen.
AirTrunk, YTL Power, DayOne, Vantage und Bridge Data Centres halten zusammen rund 52 % der Gebühren 2025 (Schätzung von DC Market Insights); auch Equinix, Princeton Digital Group, STT GDC, NTT DATA und TM sind im Wettbewerb.
1,47 Mrd. USD im Jahr 2026 ist die reine Gebührenzahl von DC Market Insights. Schätzungen, die Strom, Bau, Grundstücke oder selbst gebaute Hyperscale-Rechenzentren hinzurechnen, fallen um ein Mehrfaches höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.