
Markt für Rechenzentrumsinfrastruktur in Peru: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
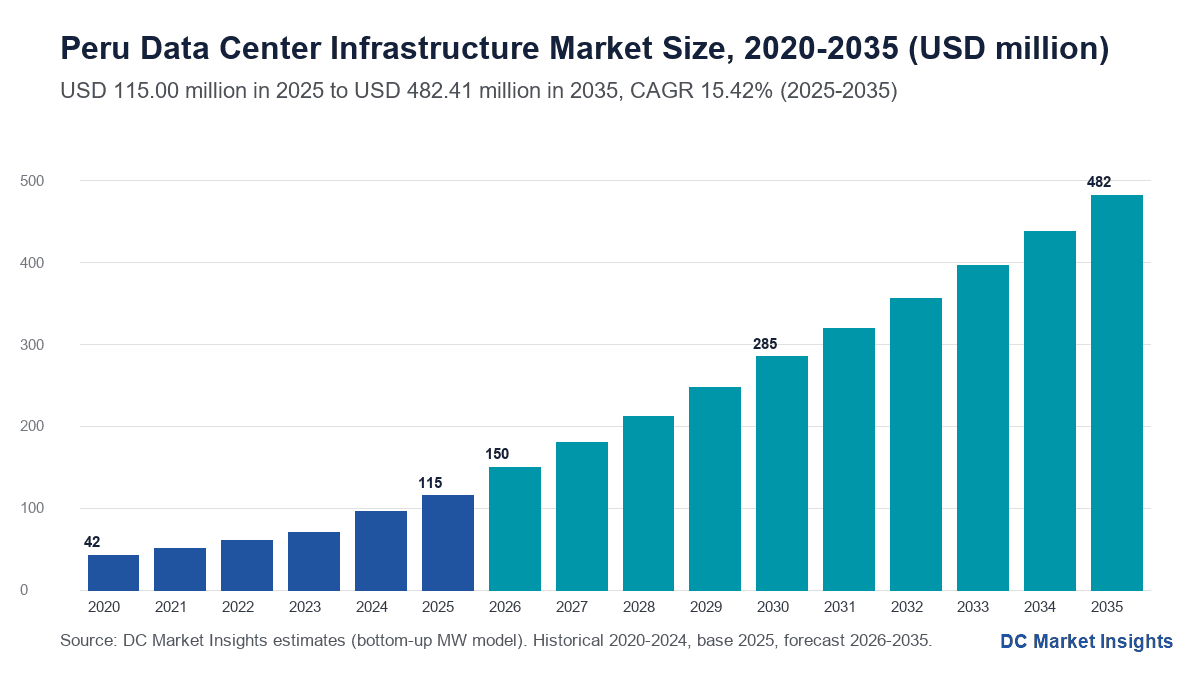
Markt für Rechenzentrumsinfrastruktur in Peru: 2025 lag das Marktvolumen bei USD 115.0 Mio.; bis 2035 soll es bei einer CAGR von 15.42 % auf USD 482.4 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 21. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum Marktschätzungen voneinander abweichen
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Regulierung
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrumsinfrastruktur in Peru hat 2026 einen Wert von 149,85 Mio. USD und soll bis 2035 auf 482,41 Mio. USD steigen, ausgehend von 115,00 Mio. USD im Jahr 2025, was einer CAGR von 15,42 % zwischen 2025 und 2035 entspricht (Schätzung von DC Market Insights). Zur Rechenzentrumsinfrastruktur in Peru zählen die elektrischen, kühltechnischen, baulichen und White-Space-Ausrüstungen, die in peruanischen Rechenzentren installiert werden, dazu die Überwachungssoftware und die Lifecycle-Upgrades, mit denen diese Hallen in Betrieb bleiben. Das Geld konzentriert sich auf einen Bezirk: Lurín südlich von Lima, wo das Seekabel Mistral von Telxius anlandet und Cirion Technologies einen carrier-neutralen Campus mit 20 Megawatt (MW) und 12.000 Quadratmetern errichtet; deshalb verortet DC Market Insights dort 30,00 % der Ausgaben des Jahres 2025. Die Rechnung für 2025 lautet: 12 MW neue IT-Kapazität × 7,00 Mio. USD Infrastruktur je MW = 84,00 Mio. USD Neubau, zuzüglich 88,56 MW installierter Kapazität × 0,35 Mio. USD je MW und Jahr = 31,00 Mio. USD für Upgrades. Die regulierten Energiepreise sanken für Mai 2025 bis April 2026 um 28,0 %, so die Aufsichtsbehörde für Investitionen in Energie und Bergbau (OSINERGMIN); das senkt die Betriebskosten jeder neuen Halle und hebt den Markt 2026 um 30,30 %. Nach Komponente wachsen DCIM, Monitoring und Lifecycle-Upgrades mit 17,41 % pro Jahr am schnellsten, und Südperu ist mit 18,36 % pro Jahr die dynamischste Region, weil Bergbaubetreiber in Arequipa eigene Edge-Räume vor Ort einrichten.
Kennzahlen: Wie groß ist der Markt für Rechenzentrumsinfrastruktur in Peru 2026?
DC Market Insights beziffert den Markt für Rechenzentrumsinfrastruktur in Peru für 2026 auf 149,85 Mio. USD, 30,30 % mehr als die 115,00 Mio. USD von 2025.
- Marktgröße 2025: 115,00 Mio. USD; 2026: 149,85 Mio. USD; 2030: 284,87 Mio. USD; 2035: 482,41 Mio. USD.
- CAGR 2025-2035: 15,42 % im Basisszenario; die Spanne für 2035 reicht von 341,99 Mio. USD (unteres Szenario, 11,51 %) bis 636,74 Mio. USD (oberes Szenario, 18,67 %).
- Infrastruktur je neuem MW im Jahr 2025: 7,00 Mio. USD, davon 2,80 Mio. USD für elektrische Ausrüstung (Schätzung von DC Market Insights).
- Größte Komponente: elektrische Infrastruktur mit 33,60 Mio. USD bzw. 29,22 % der Ausgaben 2025.
- Am schnellsten wachsende Komponente: DCIM, Monitoring und Lifecycle-Upgrades, von 31,00 Mio. USD auf 154,24 Mio. USD, 17,41 % pro Jahr.
- Größter Rechenzentrumstyp: Colocation und Wholesale mit 57,50 Mio. USD (50,00 %); schnellste Tier-Stufe: Tier IV mit 21,47 % pro Jahr.
- Führende Region: Großraum Lima und Callao mit 96,60 Mio. USD (84,00 %); schnellste Region: Südperu mit 18,36 % pro Jahr.
- Größter Standort: Lurín (Lima) mit 34,50 Mio. USD im Jahr 2025, bis 2035 steigend auf 164,02 Mio. USD.
- Installierte IT-Kapazität: rund 100 MW Ende 2025, bis 2035 rund 366 MW (Schätzung von DC Market Insights).
- Marktführer: Schneider Electric, Vertiv und Huawei Digital Power liefern rund 45 % des Werts der Elektro- und Kühlausrüstung (Schätzung von DC Market Insights).
Wie schnell sind die Ausgaben für Rechenzentrumsinfrastruktur in Peru seit 2020 gewachsen?
Der Markt für Rechenzentrumsinfrastruktur in Peru lag 2020 bei 42,49 Mio. USD, erreichte 2025 einen Wert von 115,00 Mio. USD und dürfte bis 2035 auf 482,41 Mio. USD wachsen, mit einer CAGR von 15,42 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 115,00 Mio. USD |
| Marktgröße 2026 | 149,85 Mio. USD |
| CAGR 2025-2035 | 15,42 % |
| Marktgröße 2035 | 482,41 Mio. USD |
Von 2020 bis 2025 stiegen die Ausgaben um 22,03 % pro Jahr, weil sich die jährlich in Betrieb genommene IT-Kapazität von 4 MW auf 12 MW verdreifachte: Telekommunikationsbetreiber und neutrale Anbieter wechselten von kleinen Serverräumen zu mehrphasigen Campus-Projekten. Nach 2025 verlangsamt sich das Wachstum auf 15,42 % pro Jahr, da eine größere Basis prozentual langsamer zulegt; dennoch steigt die neue Kapazität bis 2035 auf 40 MW pro Jahr, und der installierte Bestand überschreitet 366 MW, was die Upgrade-Ausgaben von 31,00 Mio. USD auf 154,24 Mio. USD anhebt.
Was umfasst die Rechenzentrumsinfrastruktur in Peru?
Dieser Markt erfasst 115,00 Mio. USD Endkundenausgaben des Jahres 2025 für die physischen Systeme, die IT-Ausrüstung in peruanischen Rechenzentren mit Strom versorgen, kühlen, beherbergen und überwachen.
Enthalten
- Elektrische Infrastruktur: Mittelspannungseinspeisung, Transformatoren, Schaltanlagen, unterbrechungsfreie Stromversorgung (USV), Batterien, Stromverteilung und Dieselgeneratoren.
- Mechanische und Kühlinfrastruktur: Kältemaschinen, Umluftkühlgeräte für Rechnerräume, Rückkühlung, Pumpen, Rohrleitungen und Vorbereitung für Flüssigkeitskühlung.
- Gebäudehülle und Bauleistungen, einschließlich erdbebensicherer Tragstruktur, Doppelböden und Brandabschnitten.
- Racks, Einhausungen, Trassen für die strukturierte Verkabelung und Ausbau des White Space.
- Software für das Rechenzentrums-Infrastrukturmanagement (DCIM), Monitoring und Lifecycle-Upgrades wie der Austausch von USV-Anlagen und Batterien.
Nicht enthalten
- Server, Speichersysteme und Netzwerk-Switches, die im Peru Data Center Storage Market und im breiteren Peru-Bericht behandelt werden.
- Grundstücke, Netzerweiterungen des Versorgers außerhalb der Grundstücksgrenze und Mieteinnahmen aus Colocation.
- Stromrechnungen und Betriebspersonal.
Wie ergeben die Infrastruktursegmente in Peru die Gesamtsumme?
Jeder Dollar des Jahres 2025 erscheint in jeder Dimension genau einmal: Neubau (84,00 Mio. USD) plus Nachrüstung und Lifecycle (31,00 Mio. USD) ergibt 115,00 Mio. USD, und die Aufteilungen nach Komponente, Rechenzentrumstyp, Tier-Stufe und Region kommen auf dieselbe Summe.
Warum weichen Schätzungen zum Markt für Rechenzentrumsinfrastruktur in Peru voneinander ab?
DC Market Insights setzt den Markt 2026 bei 149,85 Mio. USD an und zählt dabei nur die Gebäudeinfrastruktur; Schätzungen, die auch Server, Speicher, Netzwerke und Colocation-Dienste einrechnen, liegen vier- bis sechsmal höher.
Drei Abgrenzungen erklären den größten Teil der Lücke. Erstens vermengen viele veröffentlichte Zahlen zu peruanischen Rechenzentren das Gebäude mit der IT darin; Server, Speicher-Arrays und Netzwerk-Switches werden alle vier bis fünf Jahre erneuert und überlagern so die Ausgaben für die Anlage. Der Peru Data Center Market, der diese Ebenen einschließt, liegt nach Zahlen von DC Market Insights 2025 bei 749,07 Mio. USD. Zweitens verbuchen manche Schätzungen den vollen Wert eines mehrphasigen Campus im Jahr der Ankündigung, während dieses Modell die Ausgaben erst bei Inbetriebnahme jedes MW ansetzt; Claros Programm von über 50 Mio. USD verteilt sich daher auf seine Phasen. Drittens zählen weiter gefasste Definitionen Mobilfunkmasten und Leitwarten von Bergwerken als Rechenzentren. Eine engere Sicht, die nur den White Space erfasst, übersieht dagegen, dass Elektro- und Kühlausrüstung 50,61 % der Ausgaben 2025 ausmachen.
| Element | In dieser Schätzung | Begründung |
|---|---|---|
| Elektrische Infrastruktur | Ja, 33,60 Mio. USD (2025) | Vom Rechenzentrumsentwickler beschafft |
| Mechanik und Kühlung | Ja, 24,60 Mio. USD (2025) | Vom Rechenzentrumsentwickler beschafft |
| Gebäudehülle, Bauleistungen und Ausbau | Ja, 25,80 Mio. USD (2025) | Bestandteil jeder neuen Halle |
| DCIM und Lifecycle-Upgrades | Ja, 31,00 Mio. USD (2025) | Hält den installierten Bestand in Betrieb |
| Server, Speicher und Netzwerk | Nein | IT-Ausrüstung mit eigenen Budgets und Käufern |
| Colocation-Miete und Cloud-Dienste | Nein | Umsatz der Betreiber, keine Ausrüstungsausgaben |
| Grundstück und Netzanschlussarbeiten | Nein | Außerhalb der Grundstücksgrenze bezahlt |
Server, Speicher, Netzwerk-Switches, Cloud-Dienste, Grundstücke und Netzarbeiten bleiben außerhalb des Umfangs, auch wenn derselbe Auftragnehmer sie liefert. Alle Käufergruppen sind erfasst: neutrale Colocation-Anbieter, Telekommunikationsbetreiber, Banken und Behörden mit eigenen Räumen sowie kleine und mittlere Unternehmen (KMU) und Bergbaugesellschaften, die einen einzelnen vorgefertigten Edge-Raum kaufen.
Was treibt die Ausgaben für Rechenzentrumsinfrastruktur in Peru an?
Drei peruspezifische Kräfte heben die Ausgaben von 115,00 Mio. USD im Jahr 2025 auf 284,87 Mio. USD im Jahr 2030: das Cluster aus Kabel und Campus in Lurín, günstigerer regulierter Strom und Telekommunikationsbetreiber, die ihre eigenen Räume zu mehrphasigen Colocation-Standorten ausbauen.
Kabelanlandung und 20-MW-Campus in Lurín ziehen Kapazität in den Süden Limas
Das Seekabel Mistral von Telxius, 7.300 Kilometer lang und mit einer potenziellen Kapazität von 132 Terabit pro Sekunde, landet in Lurín an; Cirion Technologies wählte denselben Bezirk für ein carrier-neutrales Rechenzentrum mit 20 MW und 12.000 Quadratmetern, das laut Unternehmensangaben von 2023 im ersten Quartal 2025 eröffnen sollte (Cirion Technologies). Auf der Seite zu Lima 2 bietet Cirion inzwischen mehr als 20 MW und die Möglichkeit, Flüssigkeitskühlung zu installieren. DC Market Insights rechnet Lurín 34,50 Mio. USD der Infrastrukturausgaben 2025 zu, mit einem Anstieg um 16,87 % pro Jahr auf 164,02 Mio. USD.
Ein um 28 % gesenkter regulierter Energiepreis verbilligt den Betrieb einer Halle
Laut dem technischen Bericht 225-2025-GRT von OSINERGMIN senkten die regulierten Sammelschienenpreise für Mai 2025 bis April 2026 den durchschnittlichen Energiepreis von 22,47 auf 16,18 Céntimos Sol je Kilowattstunde, ein Rückgang um 28,0 %, und Verträge freier Kunden dürfen höchstens 10 % von diesem Richtwert abweichen (Quelle: OSINERGMIN). Die landesweite Spitzenlast im Verbundnetz (SEIN) lag am 10. Oktober 2025 bei 7.827 MW, 3,2 % über dem Vorjahr, so das Ministerium für Energie und Bergbau (MINEM). Eine 20-MW-Halle mit einer Power Usage Effectiveness (PUE) von 1,5 bezieht 30 MW, weniger als 0,4 % dieser Spitze; deshalb erhöht DC Market Insights die neue Kapazität von 12 MW im Jahr 2025 auf 16 MW im Jahr 2026.
Telekommunikationsbetreiber bauen mehrphasige Tier-III-Räume für Colocation
Claro Peru eröffnete im Dezember 2023 die erste Phase eines Tier-III-Rechenzentrums in Lima: einen IT-Raum von 250 Quadratmetern mit 104 Schränken, erste Stufe einer Investition von über 50 Mio. USD, errichtet mit Grupo Carso, Huawei und Equans und mit zertifiziertem Ökostrom von Luz del Sur versorgt (Claro Peru). Equinix trat im August 2022 in den peruanischen Markt ein, indem es Entel ein Rechenzentrum in Lima für 80,3 Mio. USD abkaufte, wie aus dem Quartalsbericht an die US-Börsenaufsicht (SEC) hervorgeht. Jede weitere Phase eines solchen Campus fügt Elektro- und Kühlblöcke hinzu, sodass Colocation- und Wholesale-Hallen um 17,14 % pro Jahr auf 279,80 Mio. USD wachsen.
Wie verändert sich die Rechenzentrumsinfrastruktur in Peru?
Die Hallen werden größer und dichter: 2025 kamen in Lima USV-Blöcke mit 500 bis 1.250 Kilowatt (kW) auf den Markt, und die Ausgaben für Tier IV wachsen ab 6,90 Mio. USD um 21,47 % pro Jahr.
USV-Blöcke der Megawatt-Klasse ersetzen raumgroße Systeme
Schneider Electric brachte seine USV Galaxy VXL am 24. März 2025 in Peru auf den Markt, mit Leistungen von 500 bis 1.250 kW bei 400 Volt und bis zu 99 % Wirkungsgrad (Schneider Electric Peru). Ein Produkt dieser Größe lässt sich nur in Hallen mit mehreren MW absetzen, was zum Sprung von Räumen mit 104 Schränken zu 20-MW-Campus passt. DC Market Insights veranschlagt USV, Batterien und Stromverteilung auf 1,10 Mio. USD der 7,00 Mio. USD, die 2025 je neuem MW ausgegeben werden.
Vorbereitung auf Flüssigkeitskühlung zieht in Ausschreibungen in Lima ein
Cirion vermarktet Lima 2 als geeignet für Flüssigkeitskühlung, und DC Market Insights schlägt jeder neuen Halle ab 2025 0,70 Mio. USD je MW für Rohrleitungen, Pumpen und Vorbereitung auf Flüssigkeitskühlung zu. Die mechanische und Kühlinfrastruktur wächst daher von 24,60 Mio. USD auf 96,11 Mio. USD bis 2035.
Erdbebensichere Auslegung erhöht den Bauanteil jeder peruanischen Halle
Peru liegt am Pazifischen Feuerring, und die nationale Bauordnung (Reglamento Nacional de Edificaciones) wendet die Norm E.030 für erdbebensichere Bemessung auf systemrelevante Gebäude an. DC Market Insights schätzt, dass erdbebensichere Tragstruktur, Isolierung und Aussteifung 1,35 Mio. USD je neuem MW beanspruchen, 19,3 % des Inhalts 2025, gegenüber etwa 15 % in Märkten ohne Erdbebenrisiko.
Was bremst die Ausgaben für Rechenzentrumsinfrastruktur in Peru?
Zwei Grenzen halten das Wachstum bei rund 15,42 % pro Jahr: kleine Hallen, für die Ausrüstung nur in geringen Stückzahlen importiert wird, und ein Markt, der sich auf ein einziges großstädtisches Netz konzentriert.
Kleine Hallen halten die Ausrüstungskosten hoch
Der Standort LM1 von Equinix in Lima weist eine Gesamtkapazität von rund 0,7 MW aus, und Claros erste Phase umfasst 104 Schränke. In dieser Größenordnung wird jede USV, jede Kältemaschine und jede Schaltanlage einzeln importiert, was nach Schätzung von DC Market Insights die Kosten je MW gegenüber Santiago oder Querétaro um etwa 10 % erhöht; die 2025 hinzugekommenen 12 MW verteilen sich auf weniger als zehn Projekte.
Lima vereint 84,00 % der Ausgaben in einem einzigen Netz
Der Großraum Lima und Callao steht für 96,60 Mio. USD der Ausgaben 2025; Ausfälle, Genehmigungen und Netzausbau in einem einzigen Verteilnetzgebiet prägen damit fast den gesamten Markt. Das untere Szenario von DC Market Insights mit 341,99 Mio. USD im Jahr 2035 unterstellt ab 2027 30 % weniger neue Kapazität, falls sich Netzanschlüsse in Lurín oder Finanzierungen verzögern.
Wo entstehen neue Umsatzpools in der Rechenzentrumsinfrastruktur Perus?
Zwei Pools tragen am meisten bei: Lifecycle-Upgrades des installierten Bestands (von 31,00 Mio. USD auf 154,24 Mio. USD) sowie Edge-Räume für Bergbau und Industrie (von 9,20 Mio. USD auf 43,42 Mio. USD).
Modernisierung von rund 100 MW installierter Räume: von 31,00 Mio. USD auf 154,24 Mio. USD
Viele Räume von Banken, Behörden und Telekommunikationsunternehmen in San Isidro und anderen Bezirken Limas wurden für 3 bis 5 kW pro Rack gebaut. Der Austausch von Batterien, USV-Modulen und Umluftkühlgeräten sowie die Ergänzung um DCIM-Software kosten 2025 rund 0,35 Mio. USD je installiertem MW und Jahr, bis 2035 steigend auf 0,47 Mio. USD; dieser Pool wächst daher um 17,41 % pro Jahr.
Edge-Räume im Bergbau Südperus: von 9,20 Mio. USD auf 43,42 Mio. USD
Kupferminen in Arequipa, Moquegua und Cusco steuern autonome Transportfahrzeuge, Prozessleittechnik und Fernbetrieb aus Räumen vor Ort mit 100 bis 500 kW. DC Market Insights bewertet die Edge-Infrastruktur für Bergbau und Industrie mit 8,00 % der Ausgaben 2025 und einem Wachstum von 16,79 % pro Jahr; damit ist Arequipa mit 17,54 % der am schnellsten wachsende große Standort außerhalb Limas.
Was kostet Rechenzentrumsinfrastruktur je MW in Peru?
Ein neues peruanisches Rechenzentrum benötigte 2025 rund 7,00 Mio. USD Infrastruktur je MW IT-Kapazität, und die Modernisierung des installierten Bestands kostete rund 0,35 Mio. USD je MW und Jahr (Schätzungen von DC Market Insights).
| Kostenposition (Schätzung von DC Market Insights) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Infrastruktur je neuem MW (Mio. USD) | 6,47 | 7,00 | 7,58 | 8,20 |
| Lifecycle-Upgrades je installiertem MW und Jahr (Mio. USD) | 0,28 | 0,35 | 0,41 | 0,47 |
| In Betrieb genommene neue IT-Kapazität (MW) | 4 | 12 | 28 | 40 |
Der Inhalt je MW steigt mit den Ausrüstungspreisen und dichterer Kühlung um 1,6 % pro Jahr. Zwei öffentliche Anhaltspunkte rahmen den Wert ein: Claros Programm in Lima mit über 50 Mio. USD in vier Phasen und die Unterlagen von Digital Realty zur Übernahme von Ascenty 2018, die rund 425 Mio. USD verbleibende Investitionsausgaben für 67 MW im Bau oder in Planung in Brasilien und Chile auswiesen, also etwa 6,3 Mio. USD je MW (Berechnung von DC Market Insights).
Welche Vorschriften und Normen gelten für Rechenzentrumsinfrastruktur in Peru?
Fünf Vorschriften und Normen prägen den Großteil der 115,00 Mio. USD, die 2025 ausgegeben wurden: zwei nationale Regelwerke, eine Bauordnung und zwei Planungsnormen.
- Nationale Politik der digitalen Transformation bis 2030, verabschiedet mit dem Obersten Dekret 085-2023-PCM und veröffentlicht am 28. Juli 2023; federführend ist das Sekretariat für digitale Regierung und Transformation beim Präsidium des Ministerrats (El Peruano).
- Oberstes Dekret 016-2024-JUS, die neue Durchführungsverordnung zum Datenschutzgesetz 29733, veröffentlicht am 30. November 2024, die Sicherheitspflichten für alle festlegt, die personenbezogene Daten verarbeiten.
- Norm E.030 des Reglamento Nacional de Edificaciones für erdbebensichere Bemessung.
- Tier-Klassifizierung des Uptime Institute, die Claro für seinen Tier-III-Raum in Lima nutzt.
- Norm ANSI/TIA-942 für die Telekommunikationsinfrastruktur von Rechenzentren, die in peruanischen Ausschreibungen für Verkabelung und Raumplanung herangezogen wird.
Keine dieser Vorschriften verpflichtet dazu, Daten in Peru zu speichern; die Nachfrage entsteht daher aus Latenz, Bankenaufsicht und Ausfallsicherheit, nicht aus einer Lokalisierungspflicht.
Welches Segment der Rechenzentrumsinfrastruktur in Peru hat den höchsten Wert?
Die elektrische Infrastruktur hat mit 33,60 Mio. USD bzw. 29,22 % der Ausgaben 2025 den höchsten Wert, während DCIM, Monitoring und Lifecycle-Upgrades mit 17,41 % pro Jahr am schnellsten wachsen.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 33,60 | 29,22 % | 131,27 | 14,60 % |
| Mechanische und Kühlinfrastruktur | 24,60 | 21,39 % | 96,11 | 14,60 % |
| Gebäudehülle und Bauleistungen | 16,20 | 14,09 % | 63,29 | 14,60 % |
| Racks, Verkabelung und White-Space-Ausbau | 9,60 | 8,35 % | 37,50 | 14,60 % |
| DCIM, Monitoring und Lifecycle-Upgrades | 31,00 | 26,95 % | 154,24 | 17,41 % |
Die vier Neubaukomponenten wachsen im Tempo der neuen Kapazität, 14,60 % pro Jahr; Lifecycle-Upgrades wachsen schneller, weil der installierte Bestand sich weiter aufsummiert.
Nach Projekttyp
| Projekttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neubau | 84,00 | 73,05 % | 328,17 | 14,60 % |
| Nachrüstung und Lifecycle | 31,00 | 26,95 % | 154,24 | 17,41 % |
Der Neubau beansprucht 73,05 % der Ausgaben 2025; der Anteil von Nachrüstung und Lifecycle steigt bis 2035 auf 32,0 %.
Nach Rechenzentrumstyp
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation und Wholesale | 57,50 | 50,00 % | 279,80 | 17,14 % |
| Telekommunikation und Cloud-Edge | 17,25 | 15,00 % | 77,19 | 16,17 % |
| Unternehmen und Behörden | 31,05 | 27,00 % | 82,01 | 10,20 % |
| Bergbau- und Industrie-Edge | 9,20 | 8,00 % | 43,42 | 16,79 % |
Colocation und Wholesale steigen bis 2035 auf 58 % der Ausgaben, weil Unternehmen und Behörden ihre eigenen Räume verlassen; Unternehmen und Behörden wachsen nur um 10,20 % pro Jahr.
Nach Tier-Stufe
| Tier-Stufe | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier III | 75,90 | 66,00 % | 347,33 | 16,43 % |
| Tier IV | 6,90 | 6,00 % | 48,24 | 21,47 % |
| Tier I und Tier II | 32,20 | 28,00 % | 86,83 | 10,43 % |
Tier III ist mit 66,00 % der Ausgaben 2025 der Standard für neue Campus in Lima; Tier IV wächst mit 21,47 % pro Jahr am schnellsten, ausgehend von einer kleinen Basis aus Räumen von Banken und Zahlungsnetzen.
DC Exclusive: Kostenaufschlüsselung einer 20-MW-Halle in Lurín, 140 Mio. USD Infrastruktur
Eine 20-MW-Rechenzentrumshalle in Lurín benötigt zu Preisen von 2025 rund 140,00 Mio. USD an Infrastruktur, so dieses Modell von DC Market Insights, eine Schätzung auf Grundlage von 9 Eingangsgrößen: 7 Kostenpositionen je MW, die 20-MW-Größe des Cirion-Campus und das Preisniveau 2025.
| Kostenposition | Mio. USD je MW (2025) | 20-MW-Halle (Mio. USD) | Anteil |
|---|---|---|---|
| Mittelspannungseinspeisung, Transformatoren und Schaltanlagen | 0,95 | 19,00 | 13,6 % |
| USV, Batterien und Stromverteilung | 1,10 | 22,00 | 15,7 % |
| Dieselgeneratoren und Kraftstoffsysteme | 0,75 | 15,00 | 10,7 % |
| Kältemaschinen, CRAH-Geräte und Rückkühlung | 1,35 | 27,00 | 19,3 % |
| Rohrleitungen, Pumpen und Vorbereitung auf Flüssigkeitskühlung | 0,70 | 14,00 | 10,0 % |
| Erdbebensichere Tragstruktur, Gebäudehülle und Bauleistungen | 1,35 | 27,00 | 19,3 % |
| Racks, Einhausung, Verkabelung und White-Space-Ausbau | 0,80 | 16,00 | 11,4 % |
| Summe | 7,00 | 140,00 | 100,0 % |
Die Aufschlüsselung liefert Käufern drei Erkenntnisse. Die Elektropositionen (Einspeisung, USV und Generatoren) kosten 2,80 Mio. USD je MW, 40,0 % der Rechnung; der um 28,0 % gesunkene regulierte Energiepreis senkt also nicht die Baukosten, sondern die Betriebskosten über 15 Jahre, und genau das hat Projekte in Lurín vorangebracht. Die erdbebensichere Struktur mit 1,35 Mio. USD je MW ist die Position mit dem stärksten Peru-Bezug, rund 27,00 Mio. USD für eine 20-MW-Halle. Und die Vorbereitung auf Flüssigkeitskühlung kostet nur 0,70 Mio. USD je MW, 10,0 % der Rechnung, eine günstige Absicherung gegen die dichteren Racks, die Cirion in Lima 2 bereits bewirbt. Eine Halle, die in vier Phasen zu je 5 MW gebaut wird, kostet rund 35,00 Mio. USD pro Phase, nahe an der Größenordnung von Claros Programm mit über 50 Mio. USD.
Welche Region Perus kauft am meisten Rechenzentrumsinfrastruktur?
Der Großraum Lima und Callao kauft am meisten, 96,60 Mio. USD bzw. 84,00 % der Ausgaben 2025, während Südperu mit 18,36 % pro Jahr auf 43,42 Mio. USD im Jahr 2035 am schnellsten wächst.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Großraum Lima und Callao | 96,60 | 84,00 % | 385,93 | 14,86 % |
| Südperu | 8,05 | 7,00 % | 43,42 | 18,36 % |
| Nordperu | 6,90 | 6,00 % | 36,18 | 18,02 % |
| Zentral- und Ostperu | 3,45 | 3,00 % | 16,88 | 17,21 % |
Großraum Lima und Callao
In Lima und Callao liegen die Kabelanlandungen, die Banken und die Regierung; die Region gibt 2025 96,60 Mio. USD aus. Allein Lurín steigt von 34,50 Mio. USD auf 164,02 Mio. USD, während sich der 20-MW-Campus von Cirion füllt.
Südperu
Südperu, angeführt von Arequipa mit 5,75 Mio. USD im Jahr 2025, wächst um 18,36 % pro Jahr, weil Bergbauunternehmen dort Edge-Räume für Automatisierung und Fernbetrieb einrichten.
Nordperu
Nordperu, angeführt von Trujillo, Chiclayo und Piura, gibt 2025 6,90 Mio. USD aus und wächst um 18,02 % pro Jahr, da Banken und Händler regionale Räume für die Notfallwiederherstellung ergänzen.
Zentral- und Ostperu
Zentral- und Ostperu gibt 2025 3,45 Mio. USD aus, überwiegend für Räume von Behörden und Universitäten in Ica und Huancayo, und wächst um 17,21 % pro Jahr.
Welche peruanischen Städte und Bezirke geben am meisten für Rechenzentrumsinfrastruktur aus?
Lurín (Lima) gibt mit 34,50 Mio. USD im Jahr 2025 am meisten aus, und Chiclayo und Piura wachsen von kleiner Basis aus mit 18,79 % pro Jahr am schnellsten.
| Rang | Standort | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Lurín (Lima) | Großraum Lima und Callao | 34,50 | 164,02 | 16,87 % |
| 2 | Weitere Bezirke Limas | Großraum Lima und Callao | 29,90 | 110,95 | 14,01 % |
| 3 | San Isidro (Lima) | Großraum Lima und Callao | 16,10 | 48,24 | 11,60 % |
| 4 | La Molina (Lima) | Großraum Lima und Callao | 10,35 | 33,77 | 12,55 % |
| 5 | Callao | Großraum Lima und Callao | 5,75 | 28,94 | 17,54 % |
| 6 | Arequipa | Südperu | 5,75 | 28,94 | 17,54 % |
| 7 | Trujillo | Nordperu | 3,45 | 16,88 | 17,21 % |
| 8 | Chiclayo | Nordperu | 1,72 | 9,65 | 18,79 % |
| 9 | Piura | Nordperu | 1,72 | 9,65 | 18,79 % |
| 10 | Cusco | Südperu | 1,15 | 6,27 | 18,49 % |
| 11 | Ica | Zentral- und Ostperu | 1,15 | 6,27 | 18,49 % |
| 12 | Huancayo | Zentral- und Ostperu | 1,15 | 5,79 | 17,54 % |
San Isidro, das Finanzviertel Limas, wächst nur um 11,60 % pro Jahr, weil seine Räume in Bürotürmen mit wenig Platz für neue Stromblöcke liegen; Arequipa ist mit 17,54 % der am schnellsten wachsende große Standort außerhalb Limas.
Welchen Wert könnte der Markt für Rechenzentrumsinfrastruktur in Peru bis 2035 erreichen?
Der Wert für 2035 liegt zwischen 341,99 Mio. USD und 636,74 Mio. USD, mit einem Basisszenario von 482,41 Mio. USD (Szenarien von DC Market Insights).
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Unteres Szenario | 341,99 | 11,51 % | Ab 2027 30 % weniger neue Kapazität und 3 % niedrigere Ausrüstungspreise, falls sich Anschlüsse in Lurín oder Finanzierungen verzögern |
| Basisszenario | 482,41 | 15,42 % | Neue Kapazität steigt von 12 MW im Jahr 2025 auf 40 MW pro Jahr im Jahr 2035 |
| Oberes Szenario | 636,74 | 18,67 % | Ab 2027 30 % mehr neue Kapazität und 4 % höherer Inhalt je MW, falls eine Hyperscale-Cloud-Region für Lima angekündigt wird |
Wer liefert und wer kauft Rechenzentrumsinfrastruktur in Peru?
Schneider Electric, Vertiv und Huawei Digital Power liefern rund 45 % des Werts der Elektro- und Kühlausrüstung, und Cirion, Gtd Perú und Claro stehen für etwa die Hälfte der Neubauausgaben 2025 (Schätzungen von DC Market Insights auf Basis angekündigter Kapazitäten und der Präsenz der Anbieter).
- Schneider Electric
- Vertiv
- Huawei Digital Power
- Eaton
- ABB
- Cirion Technologies
- Gtd Perú
- Claro Peru (América Movil)
- Telefónica del Perú
- Equinix
- Canvia
- Win Empresas
- Amazon Web Services
- Grupo Carso
- Equans
Auf der Käuferseite ist der 20-MW-Campus von Cirion in Lurín das größte Einzelprojekt des Landes; Claros Tier-III-Programm übersteigt 50 Mio. USD; und Equinix zahlte 2022 laut seiner SEC-Meldung 80,3 Mio. USD für seinen Standort in Lima (Equinix Form 10-Q). Amazon Web Services nannte Lima im März 2022 unter seinen geplanten Local Zones in Lateinamerika; damit landet Cloud-Infrastruktur in Hallen Dritter statt in einer vollständigen Region. Auf der Lieferseite zeigen die Einführung der Galaxy VXL mit 500 bis 1.250 kW durch Schneider Electric im März 2025 und Huaweis Rolle beim Bau von Claros Raum in Lima, dass die großen Ausrüster um jede Phase konkurrieren; Grupo Carso und Equans leiteten die Bauarbeiten bei Claro.
Was hat sich seit 2022 in der Rechenzentrumsinfrastruktur Perus verändert?
Sechs datierte Schritte seit März 2022 zeigen, wie Peru von kleinen Telekommunikationsräumen zu Campus mit mehreren MW übergeht.
- Im März 2022 nannte Amazon Web Services Lima unter seinen geplanten Local Zones in Lateinamerika (Quelle: Amazon Web Services).
- Im August 2022 schloss Equinix den Kauf eines Rechenzentrums in Lima von Entel für 80,3 Mio. USD ab (Quelle: Equinix Form 10-Q).
- 2023 begann Cirion Technologies mit dem Bau eines Rechenzentrums mit 20 MW und 12.000 Quadratmetern in Lurín (Quelle: Cirion Technologies).
- Im Juli 2023 verabschiedete Peru mit dem Obersten Dekret 085-2023-PCM seine Nationale Politik der digitalen Transformation bis 2030 (Quelle: El Peruano).
- Im Dezember 2023 eröffnete Claro Peru die erste Phase seines Tier-III-Rechenzentrums in Lima mit 104 Schränken (Quelle: Claro Peru).
- Im März 2025 brachte Schneider Electric die USV Galaxy VXL mit 500 bis 1.250 kW in Peru auf den Markt (Quelle: Schneider Electric).
Kernaussagen: Womit sollten Käufer von Rechenzentrumsinfrastruktur in Peru planen?
Für 2025 sollten Käufer in Peru mit rund 7,00 Mio. USD Infrastruktur je MW rechnen, weil erdbebensichere Struktur und importierte Ausrüstung mehr kosten als in größeren lateinamerikanischen Hubs.
- 1,35 Mio. USD je MW entfallen auf die erdbebensichere Struktur, rund 27,00 Mio. USD in einer 20-MW-Halle, weil peruanische Hallen der Erdbebennorm E.030 folgen.
- Um 28,0 % niedrigere regulierte Energiepreise für 2025-2026 verbessern die Amortisation einer Halle in Lurín, weil sie die Betriebskosten senken und nicht die Baukosten.
- Mit 154,24 Mio. USD bis 2035 werden Lifecycle-Upgrades zum größten Komponentenpool, weil rund 366 MW installierter Räume neue Batterien, USV-Module und Kühlung benötigen.
- Mit 18,36 % pro Jahr wird Südperu zur schnellsten Region, 43,42 Mio. USD wert bis 2035, weil Bergbauunternehmen eigene Edge-Räume vor Ort einrichten.
Methodik: Wie hat DC Market Insights den Markt für Rechenzentrumsinfrastruktur in Peru berechnet?
DC Market Insights hat den Markt für Rechenzentrumsinfrastruktur in Peru bottom-up aus neuer und installierter IT-Kapazität aufgebaut und kommt mit 9 Modellgrößen auf 115,00 Mio. USD für 2025.
Die Neubauausgaben ergeben sich aus der in Betrieb genommenen neuen IT-Kapazität (4 MW 2020, 12 MW 2025, 28 MW 2030, 40 MW 2035), multipliziert mit einem Infrastrukturinhalt von 7,00 Mio. USD je MW im Jahr 2025 (Elektrik 2,80, Mechanik und Kühlung 2,05, Gebäudehülle und Bau 1,35, Racks und Ausbau 0,80), der um 1,6 % pro Jahr steigt: 84,00 Mio. USD. Die Lifecycle-Ausgaben ergeben sich aus dem installierten Bestand des Vorjahres (88,56 MW für 2025, jährlich 1 % Abgang), multipliziert mit 0,35 Mio. USD je MW: 31,00 Mio. USD. Die Anteile nach Rechenzentrumstyp, Tier-Stufe und Region werden auf die Gesamtsumme angewandt, und jede Aufteilung ergibt diese Summe.
Drei Plausibilitätsgrenzen werden eingehalten. Erste Obergrenze: Die Gebäudeinfrastruktur entspricht rund 15,4 % des Peru Data Center Market von 749,07 Mio. USD, der auch IT-Ausrüstung und Dienste zählt, im Einklang mit dem Anlagenanteil von 15 % bis 25 % im Chile Data Center Infrastructure Market und im Latin America Data Center Infrastructure Market von DC Market Insights. Zweite Obergrenze: Rund 100 MW installierte IT-Kapazität bei einer PUE von 1,5 beziehen etwa 150 MW, 1,9 % der Spitzenlast von 7.827 MW im SEIN, ein plausibler Anteil für ein Land von der Größe Perus. Untergrenze: Zum Ausbausatz von Ascenty bei Digital Realty von rund 6,3 Mio. USD je MW kosten die 12 MW Kapazität von 2025 etwa 75,6 Mio. USD; zuzüglich der Hälfte des Lifecycle-Satzes ergeben sich etwa 91,1 Mio. USD, unterhalb des Basiswerts. Der vollständige Ansatz ist auf der Seite zur Forschungsmethodik von DC Market Insights beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm zur Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Nicht enthalten
- 3.3Wie ergeben die Infrastruktursegmente in Peru die Gesamtsumme?
- 04Warum Marktschätzungen voneinander abweichen
- 4.1Abgrenzungstabelle: Was diese Schätzung enthält und was nicht
- 05Markttreiber
- 5.1Kabelanlandung und 20-MW-Campus in Lurín
- 5.2Ein um 28 % gesenkter regulierter Energiepreis
- 5.3Telekommunikationsbetreiber bauen mehrphasige Tier-III-Räume
- 06Markttrends
- 6.1USV-Blöcke der Megawatt-Klasse
- 6.2Vorbereitung auf Flüssigkeitskühlung in Ausschreibungen in Lima
- 6.3Erdbebensichere Auslegung und der Bauanteil
- 07Marktherausforderungen
- 7.1Kleine Hallen halten die Ausrüstungskosten hoch
- 7.2Konzentration Limas auf ein einziges Netz
- 08Marktchancen
- 8.1Modernisierung des installierten Bestands
- 8.2Edge-Räume im Bergbau Südperus
- 09Preisanalyse
- 9.1Infrastrukturkosten je MW, 2020-2035
- 9.2Öffentliche Preisanhaltspunkte
- 10Normen und Regulierung
- 10.1Oberstes Dekret 085-2023-PCM
- 10.2Oberstes Dekret 016-2024-JUS
- 10.3Norm E.030 für erdbebensichere Bemessung
- 10.4Tier-Klassifizierung des Uptime Institute
- 10.5ANSI/TIA-942
- 11Marktsegmentierung
- 11.1Nach Komponente
- 11.2Elektrische Infrastruktur
- 11.3Mechanische und Kühlinfrastruktur
- 11.4Gebäudehülle und Bauleistungen
- 11.5Racks, Verkabelung und White-Space-Ausbau
- 11.6DCIM, Monitoring und Lifecycle-Upgrades
- 11.7Nach Projekttyp
- 11.8Neubau
- 11.9Nachrüstung und Lifecycle
- 11.10Nach Rechenzentrumstyp
- 11.11Colocation und Wholesale
- 11.12Telekommunikation und Cloud-Edge
- 11.13Unternehmen und Behörden
- 11.14Bergbau- und Industrie-Edge
- 11.15Nach Tier-Stufe
- 11.16Tier III
- 11.17Tier IV
- 11.18Tier I und Tier II
- 12DC Exclusive: Kostenaufschlüsselung einer 20-MW-Halle in Lurín
- 12.1Sieben Kostenpositionen je MW
- 12.2Phasenweiser Bau einer 20-MW-Halle
- 13Regionale Analyse
- 13.1Großraum Lima und Callao
- 13.2Südperu
- 13.3Nordperu
- 13.4Zentral- und Ostperu
- 14Analyse nach Städten und Bezirken
- 14.1Lurín (Lima)
- 14.2Weitere Bezirke Limas
- 14.3San Isidro (Lima)
- 14.4La Molina (Lima)
- 14.5Callao
- 14.6Arequipa
- 14.7Trujillo
- 14.8Chiclayo
- 14.9Piura
- 14.10Cusco
- 14.11Ica
- 14.12Huancayo
- 15Prognoseszenarien, 2035
- 15.1Unteres Szenario
- 15.2Basisszenario
- 15.3Oberes Szenario
- 16Wettbewerbsanalyse
- 16.1Schneider Electric
- 16.2Vertiv
- 16.3Huawei Digital Power
- 16.4Eaton
- 16.5ABB
- 16.6Cirion Technologies
- 16.7Gtd Perú
- 16.8Claro Peru (América Movil)
- 16.9Telefónica del Perú
- 16.10Equinix
- 16.11Canvia
- 16.12Win Empresas
- 16.13Amazon Web Services
- 16.14Grupo Carso
- 16.15Equans
- 17Jüngste Entwicklungen
- 17.1Plan für eine AWS Local Zone in Lima, März 2022
- 17.2Kauf in Lima durch Equinix, August 2022
- 17.3Baubeginn von Cirion in Lurín, 2023
- 17.4Nationale Politik der digitalen Transformation, Juli 2023
- 17.5Eröffnung des Tier-III-Rechenzentrums von Claro Peru, Dezember 2023
- 17.6Markteinführung der Schneider Electric Galaxy VXL, März 2025
- 18Kernaussagen
- 18.1Erdbebenbedingte Kosten je MW
- 18.2Gesenkter Energiepreis
- 18.3Pool für Lifecycle-Upgrades
- 18.4Wachstum in Südperu
- 19Forschungsmethodik
- 19.1Modellgrößen
- 19.2Plausibilitätsgrenzen
- Abb. 1Markt für Rechenzentrumsinfrastruktur in Peru, Marktgröße 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Abgrenzungstabelle: Was diese Schätzung enthält und was nicht
- Tabelle 3Infrastrukturkosten je MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Projekttyp, 2025 und 2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Markt nach Tier-Stufe, 2025 und 2035
- Tabelle 8Kostenaufschlüsselung einer 20-MW-Halle in Lurín
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 wichtigsten Städte und Bezirke, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
149,85 Mio. USD im Jahr 2026, 30,30 % mehr als die 115,00 Mio. USD von 2025, nach Schätzungen von DC Market Insights. Bis 2035 soll der Markt 482,41 Mio. USD erreichen, eine CAGR von 15,42 % ab 2025.
Um 15,42 % pro Jahr von 2025 bis 2035, nach 22,03 % pro Jahr von 2020 bis 2025, weil die neue IT-Kapazität von 12 MW im Jahr 2025 auf 40 MW pro Jahr bis 2035 steigt (DC Market Insights).
Rund 7,00 Mio. USD je MW neuer IT-Kapazität im Jahr 2025, darunter 2,80 Mio. USD für die Elektrik und 1,35 Mio. USD für die erdbebensichere Struktur, zuzüglich 0,35 Mio. USD je installiertem MW und Jahr für Upgrades (Schätzungen von DC Market Insights).
Die elektrische Infrastruktur mit 33,60 Mio. USD bzw. 29,22 % der Ausgaben 2025. DCIM, Monitoring und Lifecycle-Upgrades wachsen mit 17,41 % pro Jahr am schnellsten, auf 154,24 Mio. USD bis 2035.
30,00 % der Infrastrukturausgaben 2025 entfallen auf Lurín, wo das Seekabel Mistral anlandet und Cirion Technologies einen Campus mit 20 MW und 12.000 Quadratmetern baut; DC Market Insights erwartet, dass die Ausgaben dort bis 2035 um 16,87 % pro Jahr wachsen.
Südperu, mit 18,36 % pro Jahr auf 43,42 Mio. USD im Jahr 2035, angeführt von Edge-Räumen des Bergbaus in Arequipa. Der Großraum Lima und Callao hält 2025 weiterhin 84,00 % der Ausgaben.
Mit einer Senkung um 28,0 %: Der regulierte durchschnittliche Energiepreis von OSINERGMIN für Mai 2025 bis April 2026 fiel von 22,47 auf 16,18 Céntimos Sol je kWh, was die Betriebskosten neuer Hallen senkt und den Ausgabensprung von 30 % im Jahr 2026 stützt.
Schneider Electric, Vertiv und Huawei Digital Power liefern rund 45 % des Werts der Elektro- und Kühlausrüstung (Schätzung von DC Market Insights), während Cirion Technologies, Gtd Perú, Claro Peru und Equinix die größten Käufer neuer Infrastruktur sind.
482,41 Mio. USD im Basisszenario, innerhalb einer Spanne von 341,99 Mio. USD bis 636,74 Mio. USD, je nachdem, wie viel neue Kapazität nach 2027 in Lurín und anderen Bezirken Limas entsteht (Szenarien von DC Market Insights).
149,85 Mio. USD für 2026 ist der Wert von DC Market Insights nur für die Gebäudeinfrastruktur. Schätzungen, die Server, Speicher, Netzwerke und Colocation-Dienste hinzurechnen, liegen vier- bis sechsmal höher, wie der Peru Data Center Market mit 749,07 Mio. USD für 2025 zeigt.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.