
Mercato delle infrastrutture dei data center in Perù: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
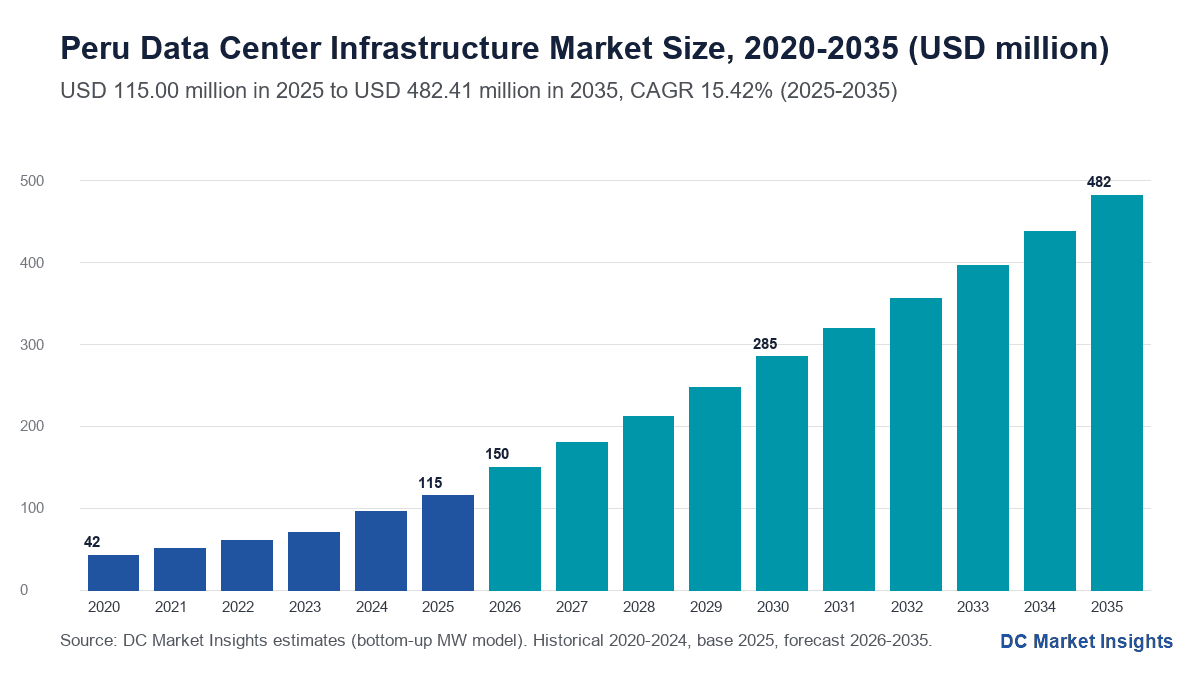
Nel 2025 il valore del Mercato delle infrastrutture dei data center in Perù era pari a USD 115.0 milioni; si prevede che raggiunga USD 482.4 milioni entro il 2035, con un CAGR del 15.42%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 21 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato non coincidono
- 05Fattori di crescita del mercato
- 06Tendenze del mercato
- 07Sfide del mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Norme e regolamentazione
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato delle infrastrutture dei data center in Perù vale USD 149,85 milioni nel 2026 e dovrebbe arrivare a USD 482,41 milioni entro il 2035, partendo da USD 115,00 milioni nel 2025, con un CAGR del 15,42% tra il 2025 e il 2035 (stima di DC Market Insights). Il perimetro comprende le apparecchiature elettriche, di raffreddamento, strutturali e di allestimento della sala IT (white space) installate nei data center peruviani, oltre al software di monitoraggio e agli interventi di ciclo di vita che mantengono operative queste sale. La spesa si concentra in un distretto: Lurín, a sud di Lima, dove approda il cavo sottomarino Mistral di Telxius e dove Cirion Technologies sta costruendo un campus carrier-neutral da 20 megawatt (MW) su 12.000 metri quadrati; per questo DC Market Insights vi colloca il 30,00% della spesa del 2025. Il conto del 2025 si ricostruisce così: 12 MW di nuova capacità IT × USD 7,00 milioni di infrastruttura per MW = USD 84,00 milioni di nuove costruzioni, più 88,56 MW di capacità installata × USD 0,35 milioni per MW all’anno = USD 31,00 milioni di aggiornamenti. Secondo l’Organismo di vigilanza degli investimenti in energia e miniere (OSINERGMIN), i prezzi regolati dell’energia per il periodo maggio 2025 – aprile 2026 sono scesi del 28,0%, riducendo il costo di esercizio di ogni nuova sala e spingendo il mercato del 2026 in alto del 30,30%. Tra le componenti, DCIM, monitoraggio e aggiornamenti di ciclo di vita crescono più rapidamente, al 17,41% annuo, mentre il Perù meridionale è la regione più dinamica, al 18,36% annuo, perché le compagnie minerarie di Arequipa aggiungono sale edge nei propri siti.
Statistiche chiave: quanto vale il mercato delle infrastrutture dei data center in Perù nel 2026?
DC Market Insights stima il mercato delle infrastrutture dei data center in Perù a USD 149,85 milioni nel 2026, il 30,30% in più rispetto ai USD 115,00 milioni del 2025.
- Dimensione del mercato 2025: USD 115,00 milioni; 2026: USD 149,85 milioni; 2030: USD 284,87 milioni; 2035: USD 482,41 milioni.
- CAGR 2025-2035: 15,42% nello scenario base; per il 2035 la forchetta va da USD 341,99 milioni (scenario basso, 11,51%) a USD 636,74 milioni (scenario alto, 18,67%).
- Infrastruttura per ogni nuovo MW nel 2025: USD 7,00 milioni, di cui USD 2,80 milioni per le apparecchiature elettriche (stima di DC Market Insights).
- Componente più grande: infrastruttura elettrica, USD 33,60 milioni, pari al 29,22% della spesa 2025.
- Componente più rapida: DCIM, monitoraggio e aggiornamenti di ciclo di vita, da USD 31,00 milioni a USD 154,24 milioni, +17,41% annuo.
- Tipologia di data center più grande: colocation e wholesale, USD 57,50 milioni (50,00%); livello più rapido: Tier IV, +21,47% annuo.
- Regione principale: area metropolitana di Lima e Callao, USD 96,60 milioni (84,00%); regione più rapida: Perù meridionale, +18,36% annuo.
- Località più grande: Lurín (Lima), USD 34,50 milioni nel 2025, che salgono a USD 164,02 milioni entro il 2035.
- Capacità IT installata: circa 100 MW a fine 2025, che diventano circa 366 MW entro il 2035 (stima di DC Market Insights).
- Leader di mercato: Schneider Electric, Vertiv e Huawei Digital Power forniscono circa il 45% del valore delle apparecchiature elettriche e di raffreddamento (stima di DC Market Insights).
Quanto è cresciuta dal 2020 la spesa per infrastrutture dei data center in Perù?
Il mercato delle infrastrutture dei data center in Perù valeva USD 42,49 milioni nel 2020, ha raggiunto USD 115,00 milioni nel 2025 e dovrebbe toccare USD 482,41 milioni entro il 2035, con un CAGR del 15,42% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 115,00 milioni |
| Dimensione del mercato 2026 | USD 149,85 milioni |
| CAGR 2025-2035 | 15,42% |
| Dimensione del mercato 2035 | USD 482,41 milioni |
Tra il 2020 e il 2025 la spesa è salita del 22,03% l’anno, perché la nuova capacità IT messa in servizio ogni anno è triplicata da 4 MW a 12 MW, mentre operatori di telecomunicazioni e fornitori neutrali passavano da piccole sale server a campus realizzati in più fasi. Dopo il 2025 il ritmo scende al 15,42% annuo, perché una base più ampia cresce meno in termini percentuali; la nuova capacità sale comunque a 40 MW l’anno entro il 2035 e la base installata supera i 366 MW, portando la spesa per aggiornamenti da USD 31,00 milioni a USD 154,24 milioni.
Che cosa comprendono le infrastrutture dei data center in Perù?
Questo mercato misura i USD 115,00 milioni spesi dagli utenti finali nel 2025 per i sistemi fisici che alimentano, raffreddano, ospitano e monitorano le apparecchiature IT nei data center peruviani.
Incluso
- Infrastruttura elettrica: allacciamento in media tensione, trasformatori, quadri, gruppi di continuità (UPS), batterie, distribuzione dell’energia e generatori diesel.
- Infrastruttura meccanica e di raffreddamento: chiller, unità di trattamento aria per sale computer, dissipazione del calore, pompe, tubazioni e predisposizione al raffreddamento a liquido.
- Involucro edilizio e opere civili, compresi struttura antisismica, pavimenti sopraelevati e compartimentazione antincendio.
- Rack, sistemi di contenimento, canalizzazioni per il cablaggio strutturato e allestimento del white space.
- Software di gestione dell’infrastruttura del data center (DCIM), monitoraggio e aggiornamenti di ciclo di vita, come la sostituzione di UPS e batterie.
Escluso
- Server, storage e switch di rete, trattati nel Peru Data Center Storage Market e nel report più ampio sul Perù.
- Terreni, estensioni della rete elettrica oltre il confine del sito e ricavi da affitto in colocation.
- Bollette elettriche e personale operativo.
Come si sommano i segmenti dell’infrastruttura peruviana?
Ogni dollaro del 2025 compare una sola volta in ciascuna dimensione: nuove costruzioni (USD 84,00 milioni) più retrofit e ciclo di vita (USD 31,00 milioni) danno USD 115,00 milioni, e le ripartizioni per componente, tipologia di data center, livello Tier e regione arrivano allo stesso totale.
Perché le stime sul mercato delle infrastrutture dei data center in Perù non coincidono?
DC Market Insights fissa il mercato 2026 a USD 149,85 milioni considerando solo l’infrastruttura degli impianti; le stime che includono anche server, storage, reti e servizi di colocation risultano da quattro a sei volte più alte.
Tre scelte spiegano gran parte della differenza. Primo, molte cifre pubblicate sui data center peruviani mescolano l’edificio con l’IT che contiene, per cui server, array di storage e switch di rete, sostituiti ogni quattro o cinque anni, schiacciano la spesa per l’impianto; il Peru Data Center Market, che include questi livelli, vale USD 749,07 milioni nel 2025 secondo i dati di DC Market Insights. Secondo, alcune stime contabilizzano l’intero valore di un campus multifase nell’anno dell’annuncio, mentre questo modello registra la spesa quando ciascun MW entra in servizio, quindi il programma di Claro da oltre USD 50 milioni viene distribuito sulle sue fasi. Terzo, definizioni più larghe considerano data center anche torri di telecomunicazione e sale di controllo minerarie. Una visione più stretta, limitata al solo white space, ignora invece che le apparecchiature elettriche e di raffreddamento pesano il 50,61% della spesa 2025.
| Elemento | In questa stima | Motivo |
|---|---|---|
| Infrastruttura elettrica | Sì, USD 33,60 milioni (2025) | Acquistata dallo sviluppatore del data center |
| Meccanica e raffreddamento | Sì, USD 24,60 milioni (2025) | Acquistata dallo sviluppatore del data center |
| Involucro, opere civili e allestimento | Sì, USD 25,80 milioni (2025) | Parte di ogni nuova sala |
| DCIM e aggiornamenti di ciclo di vita | Sì, USD 31,00 milioni (2025) | Mantiene operativa la base installata |
| Server, storage e reti | No | Apparecchiature IT, con budget e acquirenti separati |
| Affitto in colocation e servizi cloud | No | Ricavi degli operatori, non spesa in apparecchiature |
| Terreni e opere sulla rete elettrica | No | Pagati fuori dal confine del sito |
Server, storage, switch di rete, servizi cloud, terreni e opere di rete restano fuori perimetro anche quando li fornisce lo stesso appaltatore. Tutti i gruppi di acquirenti rientrano invece nel perimetro: fornitori di colocation neutrali, operatori di telecomunicazioni, banche ed enti pubblici con sale proprie, piccole e medie imprese (PMI) e società minerarie che acquistano una singola sala edge prefabbricata.
Che cosa spinge la spesa per infrastrutture dei data center in Perù?
Tre fattori propri del Perù portano la spesa da USD 115,00 milioni nel 2025 a USD 284,87 milioni nel 2030: il polo di cavi e campus di Lurín, un’energia regolata più economica e gli operatori di telecomunicazioni che trasformano le proprie sale in colocation multifase.
L’approdo del cavo e i campus da 20 MW di Lurín spostano la capacità a sud di Lima
Il cavo sottomarino Mistral di Telxius, lungo 7.300 chilometri e con una capacità potenziale di 132 terabit al secondo, approda a Lurín; nello stesso distretto Cirion Technologies ha scelto di realizzare un data center carrier-neutral da 20 MW e 12.000 metri quadrati, che nel 2023 l’azienda indicava in apertura nel primo trimestre del 2025 (Cirion Technologies). Oggi la pagina di Cirion dedicata a Lima 2 propone oltre 20 MW e la possibilità di installare il raffreddamento a liquido. DC Market Insights attribuisce a Lurín USD 34,50 milioni di spesa infrastrutturale nel 2025, in crescita del 16,87% annuo fino a USD 164,02 milioni.
Un taglio del 28% ai prezzi regolati dell’energia riduce il costo di gestione di una sala
Secondo il rapporto tecnico OSINERGMIN 225-2025-GRT, i prezzi regolati in sbarra per il periodo maggio 2025 – aprile 2026 hanno abbassato il prezzo medio dell’energia da 22,47 a 16,18 céntimos di sol per kilowattora, un calo del 28,0%, e i contratti dei clienti liberi devono restare entro il 10% da questo riferimento (Fonte: OSINERGMIN). Il picco nazionale di domanda sulla rete interconnessa (SEIN) ha toccato 7.827 MW il 10 ottobre 2025, il 3,2% in più rispetto a un anno prima, secondo il Ministero dell’Energia e delle Miniere (MINEM). Una sala da 20 MW con un’efficienza energetica (PUE) di 1,5 assorbe 30 MW, meno dello 0,4% di quel picco: per questo DC Market Insights porta la nuova capacità da 12 MW nel 2025 a 16 MW nel 2026.
Gli operatori di telecomunicazioni costruiscono sale Tier III multifase per la colocation
Nel dicembre 2023 Claro Peru ha aperto la prima fase di un data center Tier III a Lima: una sala IT di 250 metri quadrati con 104 armadi, primo passo di un investimento superiore a USD 50 milioni, realizzata con Grupo Carso, Huawei ed Equans e alimentata con energia rinnovabile certificata di Luz del Sur (Claro Peru). Equinix è entrata in Perù nell’agosto 2022 acquistando da Entel un data center a Lima per USD 80,3 milioni, come risulta dalla sua relazione trimestrale alla Securities and Exchange Commission (SEC) degli Stati Uniti. Ogni fase successiva di un campus di questo tipo aggiunge blocchi elettrici e di raffreddamento, così le sale di colocation e wholesale crescono del 17,14% annuo fino a USD 279,80 milioni.
Come stanno cambiando le infrastrutture dei data center in Perù?
Le sale diventano più grandi e più dense: nel 2025 sono arrivati a Lima blocchi UPS da 500 a 1.250 kilowatt (kW), e la spesa Tier IV cresce del 21,47% annuo partendo da USD 6,90 milioni.
Blocchi UPS di classe megawatt sostituiscono i sistemi dimensionati per singola sala
Il 24 marzo 2025 Schneider Electric ha lanciato in Perù l’UPS Galaxy VXL, con potenze da 500 a 1.250 kW a 400 volt ed efficienza fino al 99% (Schneider Electric Peru). Un prodotto di questa taglia si vende solo in sale da diversi MW, coerentemente con il passaggio da sale da 104 armadi a campus da 20 MW. DC Market Insights stima che UPS, batterie e distribuzione dell’energia pesino USD 1,10 milioni sui USD 7,00 milioni spesi per ogni nuovo MW nel 2025.
La predisposizione al raffreddamento a liquido entra nei capitolati di Lima
Cirion presenta Lima 2 come pronta a ospitare il raffreddamento a liquido, e DC Market Insights aggiunge USD 0,70 milioni per MW per tubazioni, pompe e predisposizione al raffreddamento a liquido in ogni nuova sala dal 2025. Di conseguenza l’infrastruttura meccanica e di raffreddamento sale da USD 24,60 milioni a USD 96,11 milioni entro il 2035.
La progettazione antisismica aumenta la quota civile di ogni sala peruviana
Il Perù si trova sulla Cintura di fuoco del Pacifico e il suo regolamento edilizio nazionale (Reglamento Nacional de Edificaciones) applica agli edifici essenziali la norma di progettazione antisismica E.030. DC Market Insights stima che struttura antisismica, isolamento e controventi assorbano USD 1,35 milioni per nuovo MW, il 19,3% del contenuto 2025, contro circa il 15% nei mercati non sismici.
Che cosa frena la spesa per infrastrutture dei data center in Perù?
Due limiti tengono la crescita intorno al 15,42% annuo: sale di piccole dimensioni, che costringono a importare le apparecchiature in volumi ridotti, e un mercato concentrato su un’unica rete metropolitana.
Le sale piccole mantengono alti i costi delle apparecchiature
Il sito LM1 di Equinix a Lima dichiara una capacità complessiva di circa 0,7 MW, e la prima fase di Claro ospita 104 armadi. Con questi volumi ogni UPS, chiller e quadro viene importato in singole unità, il che secondo DC Market Insights aggiunge circa il 10% al costo per MW rispetto a Santiago o Querétaro; i 12 MW aggiunti nel 2025 si distribuiscono su meno di dieci progetti.
Lima concentra l’84,00% della spesa su un’unica rete
L’area metropolitana di Lima e Callao vale USD 96,60 milioni della spesa 2025, quindi interruzioni, autorizzazioni e potenziamenti in un’unica area di distribuzione condizionano quasi tutto il mercato. Lo scenario basso di DC Market Insights, USD 341,99 milioni nel 2035, ipotizza il 30% di nuova capacità in meno dal 2027 qualora gli allacciamenti a Lurín o i finanziamenti subiscano ritardi.
Dove si trovano i nuovi bacini di ricavo nelle infrastrutture dei data center in Perù?
Due bacini contano più degli altri: gli aggiornamenti di ciclo di vita della base installata (da USD 31,00 milioni a USD 154,24 milioni) e le sale edge minerarie e industriali (da USD 9,20 milioni a USD 43,42 milioni).
Ammodernare circa 100 MW di sale installate: da USD 31,00 milioni a USD 154,24 milioni
Molte sale di banche, enti pubblici e telecomunicazioni a San Isidro e in altri distretti di Lima sono state progettate per 3-5 kW per rack. Sostituire batterie, moduli UPS e unità di trattamento aria, e aggiungere software DCIM, costa circa USD 0,35 milioni per MW installato all’anno nel 2025, che salgono a USD 0,47 milioni entro il 2035: per questo il bacino cresce del 17,41% annuo.
Sale edge minerarie nel Perù meridionale: da USD 9,20 milioni a USD 43,42 milioni
Le miniere di rame di Arequipa, Moquegua e Cusco gestiscono trasporto autonomo, controllo di processo e operazioni da remoto attraverso sale in sito da 100 a 500 kW. DC Market Insights valuta l’infrastruttura edge mineraria e industriale all’8,00% della spesa 2025, con una crescita del 16,79% annuo, il che rende Arequipa la grande località più rapida fuori da Lima, al 17,54%.
Quanto costa per MW l’infrastruttura di un data center in Perù?
Nel 2025 un nuovo data center peruviano richiedeva circa USD 7,00 milioni di infrastruttura per MW di capacità IT, e l’aggiornamento della base installata costava circa USD 0,35 milioni per MW all’anno (stime di DC Market Insights).
| Voce di costo (stima di DC Market Insights) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Infrastruttura per nuovo MW (milioni di USD) | 6,47 | 7,00 | 7,58 | 8,20 |
| Aggiornamenti di ciclo di vita per MW installato all’anno (milioni di USD) | 0,28 | 0,35 | 0,41 | 0,47 |
| Nuova capacità IT messa in servizio (MW) | 4 | 12 | 28 | 40 |
Il contenuto per MW sale dell’1,6% annuo, seguendo i prezzi delle apparecchiature e un raffreddamento più denso. Due riferimenti pubblici inquadrano il dato: il programma di Claro a Lima, oltre USD 50 milioni su quattro fasi, e il materiale di Digital Realty sull’acquisizione di Ascenty del 2018, che indicava circa USD 425 milioni di investimenti residui per 67 MW in costruzione o in progetto tra Brasile e Cile, cioè circa USD 6,3 milioni per MW (calcolo di DC Market Insights).
Quali norme e standard si applicano alle infrastrutture dei data center in Perù?
Cinque tra norme e standard orientano la maggior parte dei USD 115,00 milioni spesi nel 2025: due politiche nazionali, un regolamento edilizio e due standard di progettazione.
- Politica nazionale di trasformazione digitale al 2030, approvata con il Decreto Supremo 085-2023-PCM e pubblicata il 28 luglio 2023, con la Segreteria di governo e trasformazione digitale della Presidenza del Consiglio dei ministri come ente capofila (El Peruano).
- Decreto Supremo 016-2024-JUS, il nuovo regolamento della Legge 29733 sulla protezione dei dati personali, pubblicato il 30 novembre 2024, che fissa obblighi di sicurezza per chiunque tratti dati personali.
- Norma E.030 del Reglamento Nacional de Edificaciones per la progettazione antisismica.
- Classificazione Tier dell’Uptime Institute, adottata da Claro per la sua sala Tier III di Lima.
- Standard ANSI/TIA-942 sull’infrastruttura di telecomunicazione dei data center, richiamato nelle gare peruviane per il cablaggio e la progettazione delle sale.
Nessuna di queste norme obbliga a conservare i dati in Perù: la domanda nasce quindi da latenza, vigilanza bancaria e resilienza, non da un obbligo di localizzazione.
Quale segmento concentra più valore nelle infrastrutture dei data center in Perù?
L’infrastruttura elettrica concentra il valore maggiore, USD 33,60 milioni pari al 29,22% della spesa 2025, mentre DCIM, monitoraggio e aggiornamenti di ciclo di vita crescono più in fretta, al 17,41% annuo.
Per componente
| Componente | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 33,60 | 29,22% | 131,27 | 14,60% |
| Infrastruttura meccanica e di raffreddamento | 24,60 | 21,39% | 96,11 | 14,60% |
| Involucro edilizio e opere civili | 16,20 | 14,09% | 63,29 | 14,60% |
| Rack, cablaggio e allestimento del white space | 9,60 | 8,35% | 37,50 | 14,60% |
| DCIM, monitoraggio e aggiornamenti di ciclo di vita | 31,00 | 26,95% | 154,24 | 17,41% |
Le quattro componenti legate alle nuove costruzioni crescono al passo della nuova capacità, il 14,60% annuo; gli aggiornamenti di ciclo di vita corrono di più perché la base installata continua ad accumularsi.
Per tipo di progetto
| Tipo di progetto | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nuove costruzioni | 84,00 | 73,05% | 328,17 | 14,60% |
| Retrofit e ciclo di vita | 31,00 | 26,95% | 154,24 | 17,41% |
Le nuove costruzioni assorbono il 73,05% della spesa 2025; retrofit e ciclo di vita salgono al 32,0% entro il 2035.
Per tipologia di data center
| Tipologia di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation e wholesale | 57,50 | 50,00% | 279,80 | 17,14% |
| Edge di telecomunicazioni e cloud | 17,25 | 15,00% | 77,19 | 16,17% |
| Imprese e pubblica amministrazione | 31,05 | 27,00% | 82,01 | 10,20% |
| Edge minerario e industriale | 9,20 | 8,00% | 43,42 | 16,79% |
Colocation e wholesale salgono al 58% della spesa 2035 man mano che imprese ed enti lasciano le proprie sale; il segmento imprese e pubblica amministrazione cresce solo del 10,20% annuo.
Per livello Tier
| Livello Tier | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier III | 75,90 | 66,00% | 347,33 | 16,43% |
| Tier IV | 6,90 | 6,00% | 48,24 | 21,47% |
| Tier I e Tier II | 32,20 | 28,00% | 86,83 | 10,43% |
Il Tier III è lo standard dei nuovi campus di Lima, con il 66,00% della spesa 2025; il Tier IV cresce più in fretta, al 21,47% annuo, partendo da una piccola base di sale per banche e circuiti di pagamento.
DC Exclusive: l’analisi dei costi di una sala da 20 MW a Lurín, USD 140 milioni di infrastruttura
Secondo questo modello di DC Market Insights, una sala data center da 20 MW a Lurín richiede circa USD 140,00 milioni di infrastruttura ai prezzi 2025; si tratta di una stima costruita su 9 input: 7 voci di costo per MW, la scala di 20 MW del campus Cirion e il livello dei prezzi 2025.
| Voce di costo | Milioni di USD per MW (2025) | Sala da 20 MW (milioni di USD) | Quota |
|---|---|---|---|
| Allacciamento in media tensione, trasformatori e quadri | 0,95 | 19,00 | 13,6% |
| UPS, batterie e distribuzione dell’energia | 1,10 | 22,00 | 15,7% |
| Generatori diesel e sistemi di alimentazione del carburante | 0,75 | 15,00 | 10,7% |
| Chiller, unità CRAH e dissipazione del calore | 1,35 | 27,00 | 19,3% |
| Tubazioni, pompe e predisposizione al raffreddamento a liquido | 0,70 | 14,00 | 10,0% |
| Struttura antisismica, involucro e opere civili | 1,35 | 27,00 | 19,3% |
| Rack, contenimento, cablaggio e allestimento del white space | 0,80 | 16,00 | 11,4% |
| Totale | 7,00 | 140,00 | 100,0% |
L’analisi offre tre indicazioni agli acquirenti. Le voci elettriche (allacciamento, UPS e generatori) valgono USD 2,80 milioni per MW, il 40,0% del conto: il calo del 28,0% dei prezzi regolati dell’energia non riduce quindi il costo di costruzione, ma il costo di esercizio su 15 anni, ed è questo che ha accelerato i progetti di Lurín. La struttura antisismica, con USD 1,35 milioni per MW, è la voce più specifica del Perù: circa USD 27,00 milioni per una sala da 20 MW. Infine, la predisposizione al raffreddamento a liquido aggiunge solo USD 0,70 milioni per MW, il 10,0% del conto, un’assicurazione poco costosa in vista dei rack ad alta densità che Cirion già offre a Lima 2. Una sala realizzata in quattro fasi da 5 MW spende circa USD 35,00 milioni per fase, una scala vicina al programma di Claro da oltre USD 50 milioni.
Quale regione del Perù acquista più infrastrutture per data center?
L’area metropolitana di Lima e Callao è il primo acquirente, con USD 96,60 milioni, pari all’84,00% della spesa 2025, mentre il Perù meridionale cresce più rapidamente, al 18,36% annuo, fino a USD 43,42 milioni nel 2035.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Area metropolitana di Lima e Callao | 96,60 | 84,00% | 385,93 | 14,86% |
| Perù meridionale | 8,05 | 7,00% | 43,42 | 18,36% |
| Perù settentrionale | 6,90 | 6,00% | 36,18 | 18,02% |
| Perù centrale e orientale | 3,45 | 3,00% | 16,88 | 17,21% |
Area metropolitana di Lima e Callao
Lima e Callao ospitano gli approdi dei cavi, le banche e il governo, e spendono USD 96,60 milioni nel 2025. La sola Lurín passa da USD 34,50 milioni a USD 164,02 milioni man mano che si riempie il campus da 20 MW di Cirion.
Perù meridionale
Il Perù meridionale, trainato da Arequipa con USD 5,75 milioni nel 2025, cresce del 18,36% annuo perché le compagnie minerarie della zona aggiungono sale edge per automazione e operazioni da remoto.
Perù settentrionale
Il Perù settentrionale, guidato da Trujillo, Chiclayo e Piura, spende USD 6,90 milioni nel 2025 e cresce del 18,02% annuo, con banche e catene commerciali che aggiungono sale regionali di disaster recovery.
Perù centrale e orientale
Il Perù centrale e orientale spende USD 3,45 milioni nel 2025, soprattutto in sale di enti pubblici e università a Ica e Huancayo, e cresce del 17,21% annuo.
Quali città e distretti peruviani spendono di più in infrastrutture per data center?
Lurín (Lima) è al primo posto con USD 34,50 milioni nel 2025, mentre Chiclayo e Piura crescono più rapidamente, al 18,79% annuo, partendo da basi ridotte.
| Posizione | Località | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Lurín (Lima) | Area metropolitana di Lima e Callao | 34,50 | 164,02 | 16,87% |
| 2 | Altri distretti di Lima | Area metropolitana di Lima e Callao | 29,90 | 110,95 | 14,01% |
| 3 | San Isidro (Lima) | Area metropolitana di Lima e Callao | 16,10 | 48,24 | 11,60% |
| 4 | La Molina (Lima) | Area metropolitana di Lima e Callao | 10,35 | 33,77 | 12,55% |
| 5 | Callao | Area metropolitana di Lima e Callao | 5,75 | 28,94 | 17,54% |
| 6 | Arequipa | Perù meridionale | 5,75 | 28,94 | 17,54% |
| 7 | Trujillo | Perù settentrionale | 3,45 | 16,88 | 17,21% |
| 8 | Chiclayo | Perù settentrionale | 1,72 | 9,65 | 18,79% |
| 9 | Piura | Perù settentrionale | 1,72 | 9,65 | 18,79% |
| 10 | Cusco | Perù meridionale | 1,15 | 6,27 | 18,49% |
| 11 | Ica | Perù centrale e orientale | 1,15 | 6,27 | 18,49% |
| 12 | Huancayo | Perù centrale e orientale | 1,15 | 5,79 | 17,54% |
San Isidro, il distretto finanziario di Lima, cresce solo dell’11,60% annuo perché le sue sale si trovano in torri di uffici con poco spazio per nuovi blocchi di potenza; Arequipa è la grande località più rapida fuori da Lima, al 17,54%.
Quanto potrebbe valere il mercato delle infrastrutture dei data center in Perù entro il 2035?
Il valore 2035 oscilla tra USD 341,99 milioni e USD 636,74 milioni, con uno scenario base di USD 482,41 milioni (scenari di DC Market Insights).
| Scenario | 2035 (milioni di USD) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 341,99 | 11,51% | 30% di nuova capacità in meno dal 2027 e prezzi delle apparecchiature più bassi del 3%, se gli allacciamenti a Lurín o i finanziamenti slittano |
| Base | 482,41 | 15,42% | La nuova capacità sale da 12 MW nel 2025 a 40 MW l’anno nel 2035 |
| Alto | 636,74 | 18,67% | 30% di nuova capacità in più dal 2027 e contenuto per MW più alto del 4%, se viene annunciata una region cloud hyperscale a Lima |
Chi fornisce e chi acquista infrastrutture per data center in Perù?
Schneider Electric, Vertiv e Huawei Digital Power forniscono circa il 45% del valore delle apparecchiature elettriche e di raffreddamento, mentre Cirion, Gtd Perú e Claro rappresentano circa metà della spesa 2025 in nuove costruzioni (stime di DC Market Insights basate sulla capacità annunciata e sulla presenza dei fornitori).
- Schneider Electric
- Vertiv
- Huawei Digital Power
- Eaton
- ABB
- Cirion Technologies
- Gtd Perú
- Claro Peru (América Movil)
- Telefónica del Perú
- Equinix
- Canvia
- Win Empresas
- Amazon Web Services
- Grupo Carso
- Equans
Sul fronte degli acquirenti, il campus da 20 MW di Cirion a Lurín è il più grande progetto singolo del paese; il programma Tier III di Claro supera i USD 50 milioni; ed Equinix ha pagato USD 80,3 milioni per il suo sito di Lima nel 2022, secondo il documento depositato presso la SEC (Equinix Form 10-Q). Nel marzo 2022 Amazon Web Services ha incluso Lima tra le Local Zone previste in America Latina, il che colloca l’infrastruttura cloud in sale di terzi anziché in una region completa. Sul fronte dell’offerta, il lancio in Perù del Galaxy VXL da 500 a 1.250 kW da parte di Schneider Electric nel marzo 2025 e il ruolo di Huawei nella costruzione della sala di Claro a Lima mostrano i principali fornitori di apparecchiature in competizione per ogni fase; Grupo Carso ed Equans hanno guidato i lavori di costruzione per Claro.
Che cosa è cambiato dal 2022 nelle infrastrutture dei data center in Perù?
Sei passaggi datati a partire da marzo 2022 mostrano il Perù che si sposta dalle piccole sale telecom ai campus da più MW.
- Nel marzo 2022 Amazon Web Services ha incluso Lima tra le Local Zone previste in America Latina (Fonte: Amazon Web Services).
- Nell’agosto 2022 Equinix ha completato l’acquisto da Entel di un data center a Lima per USD 80,3 milioni (Fonte: Equinix Form 10-Q).
- Nel 2023 Cirion Technologies ha avviato la costruzione di un data center da 20 MW e 12.000 metri quadrati a Lurín (Fonte: Cirion Technologies).
- Nel luglio 2023 il Perù ha approvato la Politica nazionale di trasformazione digitale al 2030 con il Decreto Supremo 085-2023-PCM (Fonte: El Peruano).
- Nel dicembre 2023 Claro Peru ha aperto la prima fase del suo data center Tier III di Lima con 104 armadi (Fonte: Claro Peru).
- Nel marzo 2025 Schneider Electric ha lanciato in Perù l’UPS Galaxy VXL da 500 a 1.250 kW (Fonte: Schneider Electric).
Punti chiave: che cosa devono pianificare gli acquirenti di infrastrutture per data center in Perù?
In Perù conviene mettere in conto circa USD 7,00 milioni di infrastruttura per MW nel 2025, perché struttura antisismica e apparecchiature importate costano più che nei grandi hub latinoamericani.
- USD 1,35 milioni per MW vanno alla struttura antisismica, circa USD 27,00 milioni in una sala da 20 MW, perché le sale peruviane seguono la norma antisismica E.030.
- Prezzi regolati dell’energia più bassi del 28,0% per il 2025-2026 migliorano il ritorno di una sala a Lurín, perché tagliano i costi di esercizio e non quelli di costruzione.
- Con USD 154,24 milioni entro il 2035 gli aggiornamenti di ciclo di vita diventano il bacino più grande tra le componenti, perché circa 366 MW di sale installate avranno bisogno di nuove batterie, moduli UPS e raffreddamento.
- Con il 18,36% annuo il Perù meridionale è la regione più rapida e vale USD 43,42 milioni entro il 2035, perché le compagnie minerarie aggiungono sale edge nei propri siti.
Metodologia: come ha dimensionato DC Market Insights il mercato delle infrastrutture dei data center in Perù?
DC Market Insights ha costruito il mercato delle infrastrutture dei data center in Perù dal basso, partendo dalla capacità IT nuova e installata, e arriva a USD 115,00 milioni per il 2025 sulla base di 9 input del modello.
La spesa per nuove costruzioni è pari alla nuova capacità IT messa in servizio (4 MW nel 2020, 12 MW nel 2025, 28 MW nel 2030, 40 MW nel 2035) moltiplicata per un contenuto infrastrutturale di USD 7,00 milioni per MW nel 2025 (elettrico 2,80, meccanico e raffreddamento 2,05, involucro e opere civili 1,35, rack e allestimento 0,80), con un aumento dell’1,6% annuo: USD 84,00 milioni. La spesa di ciclo di vita è pari alla base installata dell’anno precedente (88,56 MW per il 2025, con l’1% dismesso ogni anno) moltiplicata per USD 0,35 milioni per MW: USD 31,00 milioni. Le quote per tipologia di data center, livello Tier e regione si applicano al totale, e ogni ripartizione vi corrisponde.
Tre verifiche di plausibilità reggono. Primo tetto: l’infrastruttura degli impianti equivale a circa il 15,4% dei USD 749,07 milioni del Peru Data Center Market, che conta anche apparecchiature e servizi IT, in linea con la quota del 15-25% osservata nel Chile Data Center Infrastructure Market e nel Latin America Data Center Infrastructure Market di DC Market Insights. Secondo tetto: circa 100 MW di capacità IT installata con un PUE di 1,5 assorbono circa 150 MW, l’1,9% del picco di 7.827 MW del SEIN, una quota plausibile per un paese delle dimensioni del Perù. Soglia minima: al ritmo di costruzione di Ascenty indicato da Digital Realty, circa USD 6,3 milioni per MW, i 12 MW del 2025 costano circa USD 75,6 milioni, che con metà del tasso di ciclo di vita diventano circa USD 91,1 milioni, sotto lo scenario base. L’approccio completo è descritto nella pagina sulla metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si sommano i segmenti dell'infrastruttura peruviana?
- 04Perché le stime di mercato non coincidono
- 4.1Tabella del perimetro: cosa rientra e cosa resta fuori da questa stima
- 05Fattori di crescita del mercato
- 5.1L'approdo del cavo e i campus da 20 MW di Lurín
- 5.2Un taglio del 28% ai prezzi regolati dell'energia
- 5.3Gli operatori di telecomunicazioni costruiscono sale Tier III multifase
- 06Tendenze del mercato
- 6.1Blocchi UPS di classe megawatt
- 6.2Predisposizione al raffreddamento a liquido nei capitolati di Lima
- 6.3Progettazione antisismica e quota delle opere civili
- 07Sfide del mercato
- 7.1Le sale piccole mantengono alti i costi delle apparecchiature
- 7.2Concentrazione di Lima su un'unica rete
- 08Opportunità di mercato
- 8.1Ammodernamento della base installata
- 8.2Sale edge minerarie nel Perù meridionale
- 09Analisi dei prezzi
- 9.1Costo dell'infrastruttura per MW, 2020-2035
- 9.2Riferimenti pubblici di prezzo
- 10Norme e regolamentazione
- 10.1Decreto Supremo 085-2023-PCM
- 10.2Decreto Supremo 016-2024-JUS
- 10.3Norma E.030 per la progettazione antisismica
- 10.4Classificazione Tier dell'Uptime Institute
- 10.5ANSI/TIA-942
- 11Segmentazione del mercato
- 11.1Per componente
- 11.2Infrastruttura elettrica
- 11.3Infrastruttura meccanica e di raffreddamento
- 11.4Involucro edilizio e opere civili
- 11.5Rack, cablaggio e allestimento del white space
- 11.6DCIM, monitoraggio e aggiornamenti di ciclo di vita
- 11.7Per tipo di progetto
- 11.8Nuove costruzioni
- 11.9Retrofit e ciclo di vita
- 11.10Per tipologia di data center
- 11.11Colocation e wholesale
- 11.12Edge di telecomunicazioni e cloud
- 11.13Imprese e pubblica amministrazione
- 11.14Edge minerario e industriale
- 11.15Per livello Tier
- 11.16Tier III
- 11.17Tier IV
- 11.18Tier I e Tier II
- 12DC Exclusive: l'analisi dei costi di una sala da 20 MW a Lurín
- 12.1Sette voci di costo per MW
- 12.2Realizzazione per fasi di una sala da 20 MW
- 13Analisi regionale
- 13.1Area metropolitana di Lima e Callao
- 13.2Perù meridionale
- 13.3Perù settentrionale
- 13.4Perù centrale e orientale
- 14Analisi per città e distretto
- 14.1Lurín (Lima)
- 14.2Altri distretti di Lima
- 14.3San Isidro (Lima)
- 14.4La Molina (Lima)
- 14.5Callao
- 14.6Arequipa
- 14.7Trujillo
- 14.8Chiclayo
- 14.9Piura
- 14.10Cusco
- 14.11Ica
- 14.12Huancayo
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Schneider Electric
- 16.2Vertiv
- 16.3Huawei Digital Power
- 16.4Eaton
- 16.5ABB
- 16.6Cirion Technologies
- 16.7Gtd Perú
- 16.8Claro Peru (América Movil)
- 16.9Telefónica del Perú
- 16.10Equinix
- 16.11Canvia
- 16.12Win Empresas
- 16.13Amazon Web Services
- 16.14Grupo Carso
- 16.15Equans
- 17Sviluppi recenti
- 17.1Piano AWS per una Local Zone a Lima, marzo 2022
- 17.2Acquisizione di Equinix a Lima, agosto 2022
- 17.3Costruzione di Cirion a Lurín, 2023
- 17.4Politica nazionale di trasformazione digitale, luglio 2023
- 17.5Apertura del Tier III di Claro Peru, dicembre 2023
- 17.6Lancio del Galaxy VXL di Schneider Electric, marzo 2025
- 18Punti chiave
- 18.1Costo antisismico per MW
- 18.2Taglio dei prezzi dell'energia
- 18.3Bacino degli aggiornamenti di ciclo di vita
- 18.4Crescita del Perù meridionale
- 19Metodologia di ricerca
- 19.1Input del modello
- 19.2Verifiche di plausibilità
- Fig. 1Dimensione del mercato delle infrastrutture dei data center in Perù, 2020-2035 (milioni di USD)
- Tabella 1Quadro del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro: cosa rientra e cosa resta fuori da questa stima
- Tabella 3Costo dell'infrastruttura per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per tipo di progetto, 2025 e 2035
- Tabella 6Mercato per tipologia di data center, 2025 e 2035
- Tabella 7Mercato per livello Tier, 2025 e 2035
- Tabella 8Analisi dei costi di una sala da 20 MW a Lurín
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Prime 12 città e distretti, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 149,85 milioni nel 2026, il 30,30% in più rispetto ai USD 115,00 milioni del 2025, secondo le stime di DC Market Insights. Il mercato dovrebbe raggiungere USD 482,41 milioni entro il 2035, con un CAGR del 15,42% dal 2025.
Del 15,42% annuo tra il 2025 e il 2035, dopo il 22,03% annuo tra il 2020 e il 2025, mentre la nuova capacità IT passa da 12 MW nel 2025 a 40 MW l’anno entro il 2035 (DC Market Insights).
Circa USD 7,00 milioni per MW di nuova capacità IT nel 2025, di cui USD 2,80 milioni per la parte elettrica e USD 1,35 milioni per la struttura antisismica, più USD 0,35 milioni per MW installato all’anno per gli aggiornamenti (stime di DC Market Insights).
L’infrastruttura elettrica, con USD 33,60 milioni, pari al 29,22% della spesa 2025. DCIM, monitoraggio e aggiornamenti di ciclo di vita crescono più in fretta, al 17,41% annuo, fino a USD 154,24 milioni entro il 2035.
A Lurín si concentra il 30,00% della spesa infrastrutturale 2025: qui approda il cavo sottomarino Mistral e Cirion Technologies sta costruendo un campus da 20 MW e 12.000 metri quadrati; DC Market Insights prevede che la spesa nel distretto cresca del 16,87% annuo fino al 2035.
Il Perù meridionale, al 18,36% annuo fino a USD 43,42 milioni nel 2035, trainato dalle sale edge minerarie di Arequipa. L’area metropolitana di Lima e Callao detiene comunque l’84,00% della spesa 2025.
Un taglio del 28,0%: il prezzo medio regolato dell’energia fissato da OSINERGMIN per maggio 2025 – aprile 2026 è sceso da 22,47 a 16,18 céntimos di sol per kWh, riducendo il costo di esercizio delle nuove sale e sostenendo il balzo del 30% della spesa 2026.
Schneider Electric, Vertiv e Huawei Digital Power forniscono circa il 45% del valore delle apparecchiature elettriche e di raffreddamento (stima di DC Market Insights), mentre Cirion Technologies, Gtd Perú, Claro Peru ed Equinix sono i maggiori acquirenti di nuova infrastruttura.
USD 482,41 milioni nello scenario base, in una forchetta tra USD 341,99 milioni e USD 636,74 milioni a seconda di quanta nuova capacità arriverà a Lurín e negli altri distretti di Lima dopo il 2027 (scenari di DC Market Insights).
USD 149,85 milioni nel 2026 è il dato di DC Market Insights per la sola infrastruttura degli impianti. Le stime che aggiungono server, storage, reti e servizi di colocation risultano da quattro a sei volte più alte, come mostrano i USD 749,07 milioni del Peru Data Center Market nel 2025.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.