
KSAデータセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
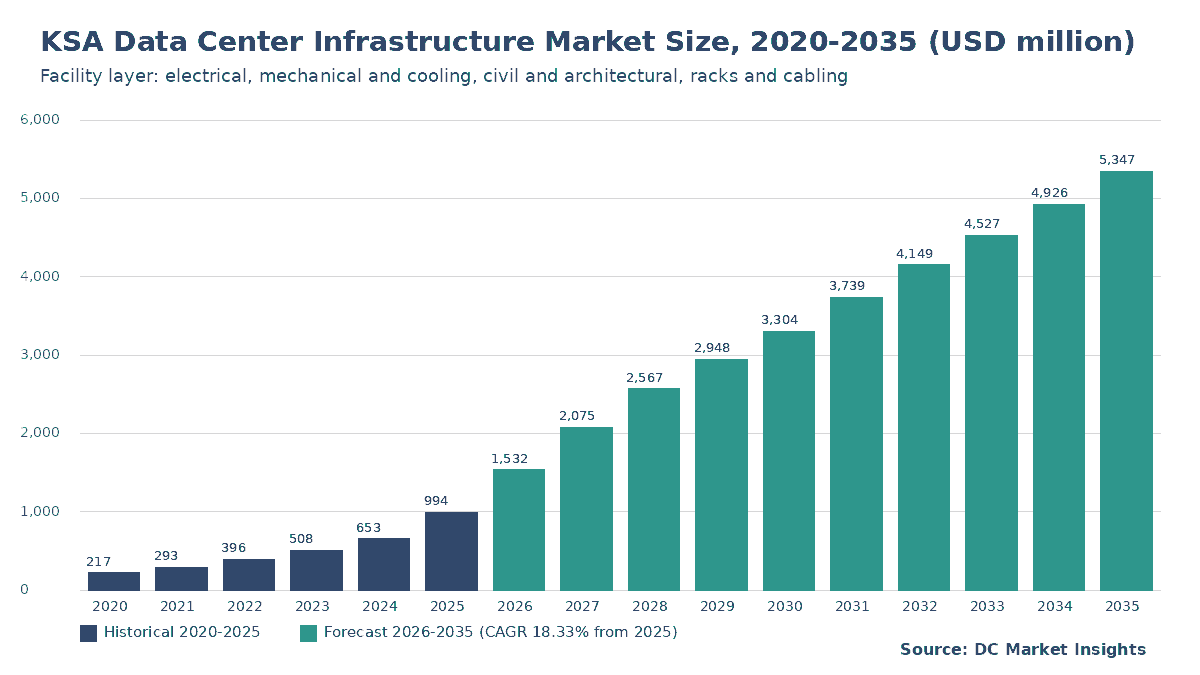
KSAデータセンターインフラ市場の規模は2025年にUSD 993.6百万で、年平均成長率(CAGR)18.33%で拡大し、2035年までにUSD 5,350.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場動向
- 04価格分析
- 05規格と規制
- 06DC Exclusive:KSA AI・クラウドキャンパスパイプライントラッカー
- 07市場セグメンテーション
- 08地域別インサイト
- 09都市ハブ分析
- 10予測シナリオ
- 13章
- 2020–2024実績期間
- 2026–2035予測期間
- —掲載企業
詳細分析
KSAデータセンターインフラ市場は2026年に15億3,000万米ドルと評価され、2025年の9億9,361万米ドルから2035年までに53億5,000万米ドルに達すると予測されており、2025年から2035年までのCAGRは18.33%です(DC Market Insightsの推計)。この市場におけるサウジアラビアの資金規模は、ひとつの数字で決まります。それは、2030年までに1,300 MWを超えるデータセンター容量を整備するという通信情報技術省(MCIT)の計画であり、DC Market Insightsの集計では2025年末時点で稼働中のITロードは約344 MWにとどまります。この差を埋めるには2026年から2030年の間に約990 MWの新規ホールが必要であり、1メガワットごとに、サーバーが1台も搬入される前に、電力系統、チラー、建屋シェル、ラック、ケーブル配線で約915万米ドルが必要となります。2025年の建設内訳は、計上された新規容量95 MW × 1 MWあたり915万米ドル = 8億6,925万米ドルに、平均設置ロード310.91 MW × アップグレード40万米ドル = 1億2,436万米ドルを加えたものです。2018–2024年に整備された施設群がAI向けに高密度化されるため、アップグレード・改修は年率27.14%で最も急成長するプロジェクトタイプであり、Oxagonに計画されるDataVoltキャンパスが1.5 GW規模であることから、NEOM・タブークは年率34.75%で最も急成長する地域です。
主要市場統計:2026年のKSAデータセンターインフラ市場の規模は?
DC Market Insightsは、KSAデータセンターインフラ市場を2026年に15億3,000万米ドルと評価しています。これは2025年の支出額9億9,361万米ドルを54.21%上回る水準であり、現在の建設ウェーブにおけるAmazon Web Services(AWS)、Microsoft、center3の最初のホールの内装工事が進むことによるものです。
- 2025年の市場規模:9億9,361万米ドル(DC Market Insightsの推計)。
- 2026年の市場規模:15億3,000万米ドル。
- 2030年の市場規模:33億米ドル。
- 2035年の市場規模:53億5,000万米ドル。
- CAGR 2025–2035:ベースケースで18.33%。2035年は38億1,000万米ドル(低位ケース)から66億3,000万米ドル(高位ケース)。
- 最大のインフラタイプ:電気インフラ、3億9,910万米ドル、2025年支出の40.2%。
- 最も急成長するセグメント:AI・高性能コンピューティング(HPC)データセンター、年率28.92%、2035年までに支出の33.0%に到達。
- 首位地域:中央地域(リヤド)、2025年支出の48.0%。最も急成長する地域:NEOM・タブーク、年率34.75%。
- 最大の都市ハブ:リヤド、2025年に4億3,719万米ドル。
- 市場リーダー:Schneider Electric、2025年支出の約12%(DC Market Insightsの評価)。上位5社のサプライヤーで約42%を占めます。
重要ポイント:KSAデータセンターインフラの購入者が知っておくべきことは?
- MCITの1,300 MW目標とAIキャンパスのパイプラインにより、設置ITロードが344 MWから2,639 MWへ増加するため、支出は2025年の9億9,361万米ドルから2035年の53億5,000万米ドルへと5.4倍に拡大します。
- サウジアラビアのすべてのホールが、45 °Cの夏に備えて2N構成の中電圧スイッチギア、無停電電源装置(UPS)、ディーゼル予備電源を備えるため、電気インフラは支出の40–41%を維持します。
- リヤドとジッダの初期施設群を40–130 kWのAIラック向けに再設計する必要があるため、アップグレード・改修は市場の12.5%から25.7%へ上昇します。
- DataVolt OxagonキャンパスによってAI容量がリヤドの電力網の外へ移るため、NEOM・タブークのシェアは3.0%から11.0%へ上昇します。
エグゼクティブサマリー:2020年から2035年のKSAデータセンターインフラ市場の価値は?
DC Market Insightsの推計によると、KSAデータセンターインフラ市場規模は2020年に2億1,745万米ドルと評価され、2025年に9億9,361万米ドルに達し、予測期間中のCAGR 18.33%で2035年までに53億5,000万米ドルに達すると見込まれています。
| 項目 | 詳細 |
|---|---|
| 過去期間 | 2020–2024 |
| 基準年 | 2025 |
| 予測期間 | 2026–2035 |
| 2025年の市場規模 | 9億9,361万米ドル |
| 2026年の市場規模 | 15億3,000万米ドル |
| CAGR 2025–2035 | 18.33% |
| 2035年の市場規模 | 53億5,000万米ドル |
| 対象セグメント | インフラタイプ、プロジェクトタイプ、データセンタータイプ、ティア格付け |
| 対象地域 | 中央、東部、西部、NEOM・タブーク、南部・北部 |
年間の新規IT竣工量が20 MWから70 MWへ増加したことで、KSAのデータセンターインフラ支出は2020年から2025年にかけて年率35.51%で成長しました。2026年の15億3,000万米ドルへの拡大は120 MWの竣工によるもので、その中心はAmazonが53億米ドル超の投資と結び付けているAWSリージョンと、Microsoftが2026年11月に顧客向けに提供開始するとしているMicrosoft Saudi Arabia Eastリージョンです。竣工量が年間300–320 MWで落ち着き、1 MWあたりの施設コストが年率3%で上昇するため、成長率は2035年までに年率約8.5%へ鈍化します。
市場範囲:KSAデータセンターインフラは何を対象とするのか?
KSAデータセンターインフラは、サウジアラビアのデータセンター内部の物理的な施設レイヤーを対象とし、2025年の価値は9億9,361万米ドルです。これはITラックに電力を供給し、冷却し、収容し、接続する機器と工事を指します。
対象に含まれるもの
電気インフラ(敷地内の受変電設備、中電圧スイッチギア、変圧器、UPS、バッテリー、バスウェイ、電力分配ユニット、ディーゼル発電機)、機械・冷却インフラ(チラー、ドライクーラー、コンピュータールーム空調機、液冷ループ、冷却液分配ユニット)、土木・構造・建築工事(建屋シェル、二重床、火災検知・消火、物理セキュリティ)、およびラック、ケーブル配線、物理ネットワーク経路。新規建設と稼働中ホールのアップグレードの双方を含みます。
対象から除外されるもの
サーバー、ストレージ、ネットワークスイッチ(KSAデータセンター市場のIT項目)、土地、電気料金、敷地外のSaudi Electricity Companyによる電力網強化、コロケーションおよびクラウドの収益、施設管理契約、ならびにデータセンターインフラ管理ソフトウェア。後者は当サイトの別個のソフトウェア市場であるKSAデータセンターインフラ管理(DCIM)市場(1,066万米ドル)に含まれます。
セグメント間の関係
4つのインフラタイプの合計は毎年市場全体と一致します。同じ合計額をプロジェクトタイプ(新規建設とアップグレード)、データセンタータイプ、ティア格付け、さらにサウジアラビアの5地域と12の都市ハブ別にも分割しており、いずれも2025年の合計は9億9,361万米ドルとなります。
KSAデータセンターインフラ市場の推計値はなぜ異なるのか?
DC Market Insightsは2026年の市場を15億3,000万米ドルとしていますが、同じ名称で公表されている数値は数億ドルから数十億ドルまで幅があります。これは、対象とするレイヤーと容量ベースが異なるためです。
より広い定義ではサーバー、ストレージ、ネットワーク機器を加えるため価値が2倍から3倍になることがあり、あるいはコロケーション賃料や電気料金を加えています。より狭い定義では施設レイヤーの一部のみを数えるか、2023年時点で稼働中の容量のみを数えて2026年のハイパースケールの波を取りこぼしています。本レポートの前版では、より小さな容量ベースで2025年を3億5,787万米ドルと評価していましたが、本版ではMW単位の竣工量からボトムアップで数値を再構築しています。本レポートの対象外となるのは、IT機器、100 kW未満のエッジ型マイクロデータセンター、通信鉄塔、クラウドサービス収益、データセンター運用サービスです。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 電力、冷却、建屋シェル、ラック、ケーブル配線(新規建設) | 対象、2025年に8億6,925万米ドル | 中核となる施設レイヤー |
| 稼働中ホールのアップグレード・改修 | 対象、2025年に1億2,436万米ドル | 既存サイト向けに購入される同じ機器 |
| サーバー、ストレージ、スイッチ | 対象外 | KSAデータセンター市場のIT項目 |
| DCIMソフトウェア | 対象外 | 別個のDCIMレポート |
| コロケーション賃料、電気料金 | 対象外 | インフラではなく運営収益 |
対象範囲内の購入者には、ハイパースケールクラウド事業者、コロケーション・ホールセール開発事業者、AIキャンパス開発事業者、政府機関・省庁、銀行、そして自社でサーバールームを構築する中小企業(SME)が含まれます。
サウジアラビアのデータセンターインフラ支出を牽引しているものは?
サウジアラビア固有の3つのプログラムが、2026–2030年に見込まれる990 MWの竣工の大部分を占め、KSAデータセンターインフラ市場における施設資本は107億2,000万米ドルに相当します。
2030年までのMCITの1,300 MW容量目標
MCITのデータセンター計画は、2030年までに国内容量を1,300 MW超とすることを目標とし、データセンターと再生可能エネルギーへの投資は180億米ドルを超える可能性があります(MCITによる、2021年報道)。DC Market Insightsは2030年の設置ITロードを1,284 MWと予測しているため、この目標は下限ではなく上限として扱っています。目標達成には2030年だけで250 MWの竣工が必要であり、これは2025年に竣工した70 MWの3.6倍です。
NVIDIA、AMD、xAIと連携するHUMAINのAIファクトリープログラム
公共投資基金(PIF)傘下のAI企業であるHUMAINは、NVIDIA Corporation(NVIDIA)と5年間で最大500 MWのAIファクトリーについて合意し、まず18,000台のGB300システムから開始します(出典:NVIDIA、2025年5月)。AMD、Cisco、HUMAINの合弁事業は2030年までに1 GW(第1期100 MW)を計画しており、xAIは2025年11月にHUMAINと500 MWのサイトを発表しました。これらのホールはラックあたり40–130 kWで稼働するため、本モデルではAI・高性能コンピューティングデータセンターが年率28.92%で成長します。
2026年に開設されるハイパースケールクラウドリージョン
AWSは3つのアベイラビリティゾーンを持つサウジアラビアリージョンに53億米ドル超を投資する計画であり(出典:Amazon、2024年3月)、Microsoftは東部州のSaudi Arabia Eastデータセンターリージョンを2026年11月に開設するとしています。Google CloudとPIFは、既存のダンマームリージョンを拡張する100億米ドル規模のAIハブを発表しました(出典:Google Cloud、2025年5月)。これらのリージョンを合わせると、東部州がリヤドの16.19%を上回る年率19.18%で成長する理由が説明できます。
KSAデータセンターインフラを変革しているトレンドは?
2つの設計上の変化が、KSAデータセンターインフラ市場における機械設備とTier IVへの支出を押し上げており、Tier IV設計は2035年までに16億米ドルに達します。
周囲温度45 °Cに対応する液冷対応ホール
サウジアラビアの夏は乾球温度が45 °Cを超えるため、新しいAIホールではダイレクト・トゥ・チップ方式の液冷ループと、コンプレッサー稼働時間の少ない高温水を組み合わせています。DC Market Insightsは、機械・冷却インフラが年率18.78%で成長し2035年に13億5,000万米ドルに達すると予測しており、これは4つのインフラタイプの中で最も速い成長です。
CST規則下でのキャリアニュートラルなTier III建設
2024年1月1日から施行されている通信・宇宙・技術委員会(CST)のData Centre Services Regulationsは、新規のTier IIおよびTier III施設にキャリアニュートラルであることを義務付け、3年間の登録制度を定めています(CSTによる)。Tier III設計は2025年支出の66.0%を占め、AIおよび政府の購入者が同時保守性に加えて耐障害性を求めるため、Tier IVは2035年までに24.0%から30.0%へ上昇します。
市場の抑制要因:KSAデータセンターインフラプロジェクトを妨げているものは?
電力網接続のタイミングと輸入機器の2つの抑制要因により、低位ケースの2035年の価値はベースケースを28.8%下回る38億1,000万米ドルとなります。
電力網接続と電力需要のピーク
サウジアラビアの電力需要は2025年上半期に前年比約10%増加し、数百MW規模のキャンパスは380 kVの接続と新しい変電所を順番待ちしなければなりません(DC Market Insightsによる一般的な待ち時間の推計:18–36か月)。2027年以降の竣工が計画を30%下回った場合、2035年の市場は53億5,000万米ドルではなく38億1,000万米ドルとなります。
輸入スイッチギア、チラーと長いリードタイム
DC Market Insightsは、施設機器の約75%(金額ベース)が輸入品であると推計しています。2026年には変圧器と発電機のリードタイムが50–80週に及びます。3か月の遅延ごとに、2027年に見込まれる20億7,000万米ドルの4分の1にあたる約5億1,900万米ドルが2028年へずれ込みます。
KSAデータセンターインフラにおける機会はどこにあるのか?
改修とNEOM地域のキャンパスを合わせると、2025年から2035年の間に年間支出が18億1,000万米ドル増加し、KSAデータセンターインフラ市場のサプライヤーにとって最大の2つの機会となります。
2018–2024年の施設群をAIラック向けに改修
リヤド、ジッダ、ダンマームにある344 MWの空冷ホールに液冷ループ、より高定格のバスウェイ、新しいUPSストリングが導入されるため、アップグレード・改修は2025年の1億2,436万米ドルから2035年の13億7,000万米ドルへ、CAGR 27.14%で成長します。
NEOMとOxagonのキャンパスパッケージ
DataVoltとNEOMの合意は、Oxagonにおける1.5 GWのネットゼロAIファクトリーの第1期50億米ドルを対象としており、2028年までの稼働を計画しています(DataVoltおよびNEOMによる、2025年2月)。DC Market Insightsは、NEOM・タブークが国内データセンターインフラ支出に占める割合を、2025年の3.0%から2035年までに11.0%へ上昇すると見込んでいます。
サウジアラビアにおけるデータセンターインフラの1 MWあたりのコストは?
DC Market Insightsは、KSAのデータセンターインフラを2025年に新規ITロード1 MWあたり915万米ドルとし、2035年までに1 MWあたり1,223万米ドルへ上昇すると見込んでいます。
| 年 | 施設レイヤー(新規1 MWあたり百万米ドル) | ラック・ケーブル配線(新規1 MWあたり百万米ドル) | 合計(新規1 MWあたり百万米ドル) | アップグレード(設置1 MW・年あたり百万米ドル) |
|---|---|---|---|---|
| 2020 | 7.42 | 0.50 | 7.92 | 0.33 |
| 2025 | 8.60 | 0.55 | 9.15 | 0.40 |
| 2030 | 9.97 | 0.61 | 10.58 | 0.48 |
| 2035 | 11.56 | 0.67 | 12.23 | 0.55 |
公表されている基準値がこれらの値の範囲を示しています。DataVoltの第1期は1.5 GW計画に対して50億米ドル(後続期を除き、計画全体の1 MWあたり約330万米ドル)であり、一方、HUMAINのプログラム費用約770億米ドルにはIT機器が含まれています。サウジアラビアの1 MWあたりのコストは、土地と人件費が低いため、DC Market Insightsによる世界の施設平均1,070万米ドルを下回りますが、砂漠気候に対応した重厚な冷却設備により一部相殺されます。
KSAデータセンターインフラを形作る規則と規格は?
サウジアラビアの3つの法令と2つの設計規格が、2026年のKSAデータセンターインフラ15億3,000万米ドルがどこで、どのように建設されるかを決定します。
- CST Data Centre Services Regulations(2024年1月1日施行):登録、新規Tier II/IIIサイトのキャリアニュートラル性、3年間のライセンス(CSTによる)。
- 個人データ保護法(PDPL):2023年9月14日施行、2024年9月14日からサウジデータ・人工知能庁(SDAIA)により完全に執行可能(SDAIAによる)。規制対象データをサウジアラビア国内のホールに留めます。
- Global AI Hub Law草案:外国政府のデータを当該国の法律の下でホストするPrivate、Extended、Virtualハブに関するCSTの意見公募、2025年4月14日から5月14日まで(CSTによる)。
- サウジ建築基準(SBC)の防火および電気の章。すべての新規建屋シェルと消火設備設計に適用されます。
- Uptime TierおよびANSI/TIA-942(米国規格協会/米国通信工業会)の格付け。購入者が冗長性を指定する際に使用します。
DC Exclusive:KSA AI・クラウドキャンパスパイプライントラッカー:10プロジェクト、4.55 GWを特定
KSAデータセンターインフラに関するこのDC Market Insightsのトラッカーは、14の入力値から構築したモデル推計です。サウジアラビアで名前が挙がっているキャンパス容量4.55 GWを、2026–2030年に見込まれる竣工990 MWと対比しており、名前の挙がったパイプラインのうち、この10年の前半に完了すると想定されるのは21.8%にすぎません。
| プロジェクト | 地域 | 公表容量/予算 | 時期 |
|---|---|---|---|
| NVIDIAと連携するHUMAINのAIファクトリー | 中央/東部 | 最大500 MW | 2025年から5年間 |
| AMD、Cisco、HUMAINの合弁事業 | 未公表 | 1,000 MW、第1期100 MW | 2030年まで |
| xAIとHUMAIN | 未公表 | 500 MW | 2025年11月発表 |
| AWSとHUMAINのAI Zone | 未公表 | 50 MW | 2028 |
| DataVolt Oxagon AIファクトリー | NEOM・タブーク | 1,500 MW、第1期50億米ドル | 2028 |
| center3(stc)プログラム | 全国 | 2027年までに300 MW、2030年までに1,000 MW | 2027–2030 |
| AWSサウジアラビアリージョン | 未公表 | 53億米ドル超 | 2026 |
| Microsoft Saudi Arabia East | 東部 | 3つのアベイラビリティゾーン | 2026年11月 |
| Google CloudとPIFのAIハブ | 東部(ダンマーム) | 100億米ドル | 2025年から |
| Alfanarの4つのデータセンター | 中央・東部 | 14億米ドル | 発表済み |
このトラッカーは、ベースケースが発表内容に届かない理由を示しています。名前の挙がったMWだけで2025年価格で416億米ドルの施設資本が必要となり、これは2026–2030年に見込まれる107億2,000万米ドルの約4倍です。
| 地域(2025年、百万米ドル) | 電気 | 機械・冷却 | 土木・建築 | ラック・ケーブル配線 |
|---|---|---|---|---|
| 中央地域(リヤド) | 191.57 | 115.95 | 138.36 | 31.05 |
| 東部州(ダンマーム・コバール) | 107.76 | 65.22 | 77.83 | 17.47 |
| 西部地域(ジッダ・メッカ) | 67.85 | 41.06 | 49.00 | 11.00 |
| NEOM・タブーク | 11.97 | 7.25 | 8.65 | 1.94 |
| 南部・北部地域 | 19.96 | 12.08 | 14.42 | 3.24 |
サウジアラビアのデータセンターで価値を担うインフラセグメントは?
電気インフラは2025年に3億9,910万米ドル(40.2%)でKSAデータセンターインフラ最大のセグメントであり、AI・高性能コンピューティングデータセンターは年率28.92%で最も急成長する購入者タイプです。
インフラタイプ別:電気が40.2%で首位
| インフラタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025–2035 |
|---|---|---|---|---|
| 電気インフラ | 399.10 | 40.2% | 2,195.45 | 18.59% |
| 機械・冷却インフラ | 241.56 | 24.3% | 1,350.95 | 18.78% |
| 土木構造・建築 | 288.26 | 29.0% | 1,445.50 | 17.50% |
| ラック・ケーブル配線・物理ネットワーク | 64.69 | 6.5% | 355.19 | 18.57% |
プロジェクトタイプ別:アップグレードが27.14%で最も急成長
| プロジェクトタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025–2035 |
|---|---|---|---|---|
| 新規建設 | 869.25 | 87.5% | 3,974.14 | 16.42% |
| アップグレード・改修 | 124.36 | 12.5% | 1,372.95 | 27.14% |
データセンタータイプ別:AI・HPCが33.0%へ上昇
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025–2035 |
|---|---|---|---|---|
| ハイパースケール・クラウド | 377.57 | 38.0% | 1,764.54 | 16.67% |
| コロケーション・ホールセール | 258.34 | 26.0% | 1,176.36 | 16.37% |
| AI・高性能コンピューティング | 139.11 | 14.0% | 1,764.54 | 28.92% |
| エンタープライズ・政府 | 218.59 | 22.0% | 641.65 | 11.37% |
ティア格付け別:Tier IIIが66.0%を占有
| ティア格付け | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025–2035 |
|---|---|---|---|---|
| Tier III | 655.78 | 66.0% | 3,422.14 | 17.97% |
| Tier IV | 238.47 | 24.0% | 1,604.13 | 21.00% |
| Tier IおよびII | 99.36 | 10.0% | 320.82 | 12.44% |
データセンターインフラ支出を主導するサウジアラビアの地域は?
中央地域(リヤド)は2025年支出の48.0%にあたる4億7,693万米ドルでKSAデータセンターインフラを主導しており、NEOM・タブークは年率34.75%で最も急成長し、2035年に5億8,818万米ドルに達します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025–2035 |
|---|---|---|---|---|
| 中央地域(リヤド) | 476.93 | 48.0% | 2,138.84 | 16.19% |
| 東部州(ダンマーム・コバール) | 268.27 | 27.0% | 1,550.66 | 19.18% |
| 西部地域(ジッダ・メッカ) | 168.91 | 17.0% | 802.06 | 16.86% |
| NEOM・タブーク | 29.81 | 3.0% | 588.18 | 34.75% |
| 南部・北部地域 | 49.69 | 5.0% | 267.35 | 18.33% |
中央地域(リヤド)
リヤドには政府、銀行、そしてコロケーション容量の大半が集まっており、約20サイトからなるcenter3のプログラムは2027年までに設置容量300 MWを目標としています(center3による)。電力消費の大きいAIキャンパスが沿岸部と北西部へ移るため、同地域のシェアは2035年までに48.0%から40.0%へ低下します。
東部州(ダンマーム・コバール)
Microsoft Saudi Arabia Eastリージョンと拡張されたGoogle Cloudダンマームリージョンにより、東部州は2025年支出の27.0%を占める第2の市場となっており、Saudi Aramco周辺のガス火力電力と湾岸の海底ケーブルへのアクセスを背景に年率19.18%で成長します。
西部地域(ジッダ・メッカ)
ジッダの紅海ケーブル陸揚げ拠点が2025年の支出1億6,891万米ドルを支えています。同地域は年率16.86%で成長しますが、都市周辺の土地と電力網の余力が限られているため、全国平均の18.33%を下回ります。
NEOM・タブーク
1.5 GWのDataVolt Oxagon計画により、NEOM・タブークは年率34.75%でKSAデータセンターインフラの中で最も急成長する地域となっており、再生可能電力がその強みです。
南部・北部地域
アブハ、ジャザン、ハイル、アル・ジャウフは、政府の災害復旧拠点とエッジサイトを通じて支出の5.0%を占め、市場全体と同じ18.33%で成長します。
サウジアラビアで最大のデータセンターインフラハブとなっている都市は?
リヤドは2025年に4億3,719万米ドルでKSAデータセンターインフラ最大のハブであり、NEOM(Oxagon)は年率38.28%で最も急成長する大規模ハブです。
| 順位 | 都市ハブ | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025–2035 |
|---|---|---|---|---|---|
| 1 | リヤド | 中央 | 437.19 | 1,871.48 | 15.65% |
| 2 | ダンマーム | 東部 | 158.98 | 909.01 | 19.05% |
| 3 | ジッダ | 西部 | 139.11 | 641.65 | 16.52% |
| 4 | アル・コバール | 東部 | 69.55 | 374.30 | 18.33% |
| 5 | ジュベイル | 東部 | 39.74 | 267.35 | 21.00% |
| 6 | アル・ハルジ | 中央 | 39.74 | 267.35 | 21.00% |
| 7 | その他の都市 | 各地 | 24.85 | 133.68 | 18.32% |
| 8 | メッカ | 西部 | 19.87 | 106.94 | 18.33% |
| 9 | メディナ | 西部 | 19.87 | 106.94 | 18.33% |
| 10 | NEOM(Oxagon) | NEOM・タブーク | 19.87 | 507.97 | 38.28% |
| 11 | アブハ | 南部 | 14.90 | 80.21 | 18.33% |
| 12 | タブーク | NEOM・タブーク | 9.94 | 80.21 | 23.22% |
ベースケースでは、NEOM(Oxagon)は2035年までにアル・コバールを上回ります。ジュベイルとアル・ハルジは、産業用電力とリヤドの受け皿となる土地を背景に、それぞれ年率21.00%で成長します。
2035年までにKSAデータセンターインフラの予測はどのように変わり得るか?
KSAデータセンターインフラ市場の2035年の価値は、発表済みのMWがどれだけ通電されるかに応じて、ベースケースの53億5,000万米ドルを中心に38億1,000万米ドルから66億3,000万米ドルの範囲となります。
| シナリオ | 前提 | 2035年(百万米ドル) |
|---|---|---|
| 低位 | 2027年以降の竣工がベースを30%下回る(電力網と機器の遅延) | 3,809.52 |
| ベース | 2026–2030年に990 MWが竣工、2035年までに2,639 MWが設置 | 5,347.09 |
| 高位 | 2027年以降の竣工がベースを25%上回る(HUMAINとNEOMの各期の前倒し) | 6,628.40 |
KSAデータセンターインフラの主要サプライヤーは?
Schneider Electricは2025年支出の約12%でKSAデータセンターインフラの供給を主導しており、上位5社のサプライヤーで約42%を占めます(設置実績と現地製造に基づくDC Market Insightsの評価)。
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Siemens
- Huawei Digital Power
- Alfanar
- Legrand
- Johnson Controls
- Trane Technologies
- Daikin
- Carrier
- Rittal
- Caterpillar
- Cummins
Alfanarはサウジアラビアのスイッチギアメーカーであると同時に開発事業者でもあり、リヤドとダンマームに4つのデータセンターを建設する14億米ドルの計画を持っています(Alfanarによる)。center3、DataVolt、HUMAIN、Equinix(LEAP 2025で10億米ドルを発表)、およびハイパースケーラーなどの開発事業者は、ゼネコンを通じて調達し、機器ブランドを指定します。同じ建物を対象とする関連市場は、KSAデータセンターコロケーション市場および中東データセンターインフラ市場で取り上げています。
KSAデータセンターインフラにおける最近の動向は?
2024年以降の6つの出来事が、KSAデータセンターインフラ市場の2026–2030年の建設曲線を決定づけています。
- 2024年1月、CST Data Centre Services Regulationsが施行されました(出典:CST)。
- 2024年3月、AWSは53億米ドル超の投資と、3つのアベイラビリティゾーンを持つサウジアラビアリージョンを発表しました(出典:Amazon)。
- 2025年2月、DataVoltとNEOMは、Oxagonにおける1.5 GWのAIファクトリーの第1期50億米ドルについて契約を締結しました(出典:DataVolt)。
- 2025年5月、HUMAINとNVIDIAは最大500 MWのAIファクトリーを発表しました(出典:NVIDIA)。
- 2025年8月、center3は2027年までに300 MW、2030年までに1 GWという目標を設定しました(出典:center3)。
- 2026年8月、MicrosoftはSaudi Arabia Eastが2026年11月に開設されることを確認しました(出典:Microsoft)。
調査手法:KSAデータセンターインフラモデルの構築方法
本モデルは、2026年から2035年までのサウジアラビアのIT竣工量2,480 MWに1 MWあたりの施設コストを乗じ、設置ベースに対するアップグレードを加算したもので、2025年に9億9,361万米ドル、2035年に53億5,000万米ドルとなります。
- 容量:設置ITロードは2019年末に110 MW、2025年末に344 MW、2030年に1,284 MW、2035年に2,639 MW(年1.5%が退役)。竣工量は70 MW(2025年)、120 MW(2026年)、250 MW(2030年)、320 MW(2035年)で、竣工年とその前年に50/50で計上。
- 単価:施設レイヤーは2025年に1 MWあたり860万米ドル(年+3%)、ラック・ケーブル配線は55万米ドル(+2%)、アップグレードは設置1 MW・年あたり40万米ドル(2035年までに55万米ドル)。いずれも1 MWあたり1,070万米ドルという世界の施設コストに整合させたDC Market Insightsの推計値です。
- 配分:新規建設の施設価値のうち電気42%、機械25%、土木33%。アップグレードは4タイプに45/30/15/10で配分。
3つの境界チェック:(1)2030年の設置容量1,284 MWは、1,300 MW超というMCIT目標をわずかに下回ります(上限)。(2)2026–2030年の施設資本107億2,000万米ドルは、AWS、Google CloudとPIF、center3、DataVolt、Alfanar、Equinixが発表した330億米ドルの約3分の1であり、残りをIT機器と土地が占めることと整合します(上限)。(3)AlfanarとEquinixの予算だけで24億米ドルとなり、2026–2027年に見込まれる新規建設支出32億1,000万米ドルを下回ります(下限)。親市場と関連市場の数値はKSAデータセンター市場およびKSAデータセンターインフラ管理(DCIM)市場に掲載しており、手法の詳細は当社の調査手法をご覧ください。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象に含まれるもの、除外されるもの、セグメント間の関係
- 1.3推計値が異なる理由
- 02エグゼクティブサマリー
- 2.1市場概況、2025年、2026年、2035年
- 2.2主要市場統計
- 2.3重要ポイント
- 03市場動向
- 3.1推進要因:2030年までのMCITの1,300 MW容量目標
- 3.2推進要因:NVIDIA、AMD、xAIと連携するHUMAINのAIファクトリープログラム
- 3.3推進要因:2026年に開設されるハイパースケールクラウドリージョン
- 3.4トレンド:周囲温度45 °Cに対応する液冷対応ホール
- 3.5トレンド:CST規則下でのキャリアニュートラルなTier III建設
- 3.6抑制要因:電力網接続と電力需要のピーク
- 3.7抑制要因:輸入スイッチギア、チラーと長いリードタイム
- 3.8機会:2018–2024年の施設群をAIラック向けに改修
- 3.9機会:NEOMとOxagonのキャンパスパッケージ
- 04価格分析
- 4.11 MWあたりの施設コスト、2020年、2025年、2030年、2035年
- 4.2設置1 MW・年あたりのアップグレードコスト
- 05規格と規制
- 5.1CST Data Centre Services Regulations
- 5.2個人データ保護法
- 5.3Global AI Hub Law草案
- 5.4サウジ建築基準とティア格付け
- 06DC Exclusive:KSA AI・クラウドキャンパスパイプライントラッカー
- 6.1特定された10プロジェクト、4.55 GW
- 6.2地域 × インフラタイプのマトリクス、2025年
- 07市場セグメンテーション
- 7.1インフラタイプ別:電気、機械・冷却、土木構造・建築、ラック・ケーブル配線・物理ネットワーク
- 7.2プロジェクトタイプ別:新規建設、アップグレード・改修
- 7.3データセンタータイプ別:ハイパースケール・クラウド、コロケーション・ホールセール、AI・高性能コンピューティング、エンタープライズ・政府
- 7.4ティア格付け別:Tier III、Tier IV、Tier IおよびII
- 08地域別インサイト
- 8.1中央地域(リヤド)
- 8.2東部州(ダンマーム・コバール)
- 8.3西部地域(ジッダ・メッカ)
- 8.4NEOM・タブーク
- 8.5南部・北部地域
- 09都市ハブ分析
- 9.1リヤド、ダンマーム、ジッダ、アル・コバール、ジュベイル、アル・ハルジ
- 9.2メッカ、メディナ、NEOM(Oxagon)、アブハ、タブーク、その他の都市
- 10予測シナリオ
- 10.12035年までの低位、ベース、高位ケース
- 11競合インサイト
- 11.1Schneider Electric
- 11.2Vertiv
- 11.3ABB
- 11.4Eaton
- 11.5Siemens
- 11.6Huawei Digital Power
- 11.7Alfanar
- 11.8Legrand、Johnson Controls、Trane Technologies、Daikin、Carrier、Rittal、Caterpillar、Cummins
- 12最近の動向
- 12.12024年1月から2026年8月までの主な出来事
- 13調査手法
- 13.1容量ベースと単価
- 13.23つの境界チェック
- 図 1:KSAデータセンターインフラ市場規模、2020–2035年(百万米ドル)
- 表 1:市場属性
- 表 2:範囲の比較
- 表 3:1 MWあたりの施設コスト
- 表 4:キャンパスパイプライントラッカー
- 表 5:地域 × インフラタイプのマトリクス、2025年
- 表 6:インフラタイプ別
- 表 7:プロジェクトタイプ別
- 表 8:データセンタータイプ別
- 表 9:ティア格付け別
- 表 10:地域別
- 表 11:上位12都市ハブ
- 表 12:予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020–2024
- 基準年2025
- 予測期間2026–2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は15億3,000万米ドルで、2025年の9億9,361万米ドルから54.21%増加しています。市場は2035年までに53億5,000万米ドルに達すると予測されており、2025年からのCAGRは18.33%です。
サウジアラビアのデータセンター内部にある施設レイヤーで、2025年の規模は9億9,361万米ドルです。新規建設とアップグレードにおける電気系統の電力設備、冷却、土木・建築工事、ラック、ケーブル配線を対象とします。サーバー、ストレージ、土地、電力、DCIMソフトウェアは除外されます。
AI・高性能コンピューティングデータセンターが年率28.92%で最も急成長しており、2025年の1億3,911万米ドルから2035年には17億6,000万米ドルに拡大します。HUMAIN、xAI、およびAMDが支援するAIキャンパスが40–130 kWのラックを必要とするためです。
DC Market Insightsの単価によると、2025年は新規ITロード1 MWあたり約915万米ドル(施設レイヤー860万米ドルとラック・ケーブル配線55万米ドル)で、2035年までに1,223万米ドルへ上昇します。
中央地域(リヤド)が4億7,693万米ドル、2025年支出の48.0%で首位です。NEOM・タブークは1.5 GWのDataVolt Oxagon計画を背景に年率34.75%で最も急成長しています。
DC Market Insightsは、2030年の設置ITロードを2025年末の344 MWから1,284 MWと予測しており、2030年までに1,300 MW超とするMCIT目標をわずかに下回ります。
電気インフラが3億9,910万米ドル、2025年支出の40.2%で最大です。サウジアラビアのホールは2Nのスイッチギア、UPS、ディーゼル予備電源を備えるためです。機械・冷却は年率18.78%で4タイプの中で最も急成長しています。
Schneider Electricが2025年支出の約12%で首位です(DC Market Insightsの評価)。Vertiv、ABB、Eaton、Siemensを加えた上位5社で約42%を占め、Alfanarがサウジアラビアの主要メーカーです。
2026年の15億3,000万米ドルは、MW単位のボトムアップベースで施設レイヤーのみを数えたものです。サーバー、ストレージ、コロケーション賃料、電力を加える推計はより大きく、2023年の容量のみを数える推計はより小さくなります。
2035年の価値は、ベースケースの53億5,000万米ドルを中心に、38億1,000万米ドル(2027年以降の竣工が30%減少)から66億3,000万米ドル(25%増加)の範囲となります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。